PayPay送金上限で送れない真相!2026年最新の制限と解除法まとめ
日常の割り勘や家族間の送金インフラとして定着したPayPay。しかし、飲み会の精算や旅行費用の立て替え、高額な買い物で「送金エラーが出て送れない」「上限に達したと表示される」というトラブルに見舞われるケースが後を絶ちません。普段の店舗決済では何の問題もなく使えているにもかかわらず、いざ個人間送金を利用した瞬間に予期せぬ制限へ直面するユーザーが急増しています。
この送金トラブルの根底にあるのは、本人確認の有無によって決定的に分岐する限度額設定と、システム内部で厳密に管理されている「直近スライド計算」の仕組みです。本稿では、2026年最新のPayPay送金制限ルールを徹底解剖し、送金できない原因の真相から即座に行える解除手順まで、取材データと現場の検証を基に詳しく解説します。
📌 【この記事の重要ポイントまとめ】
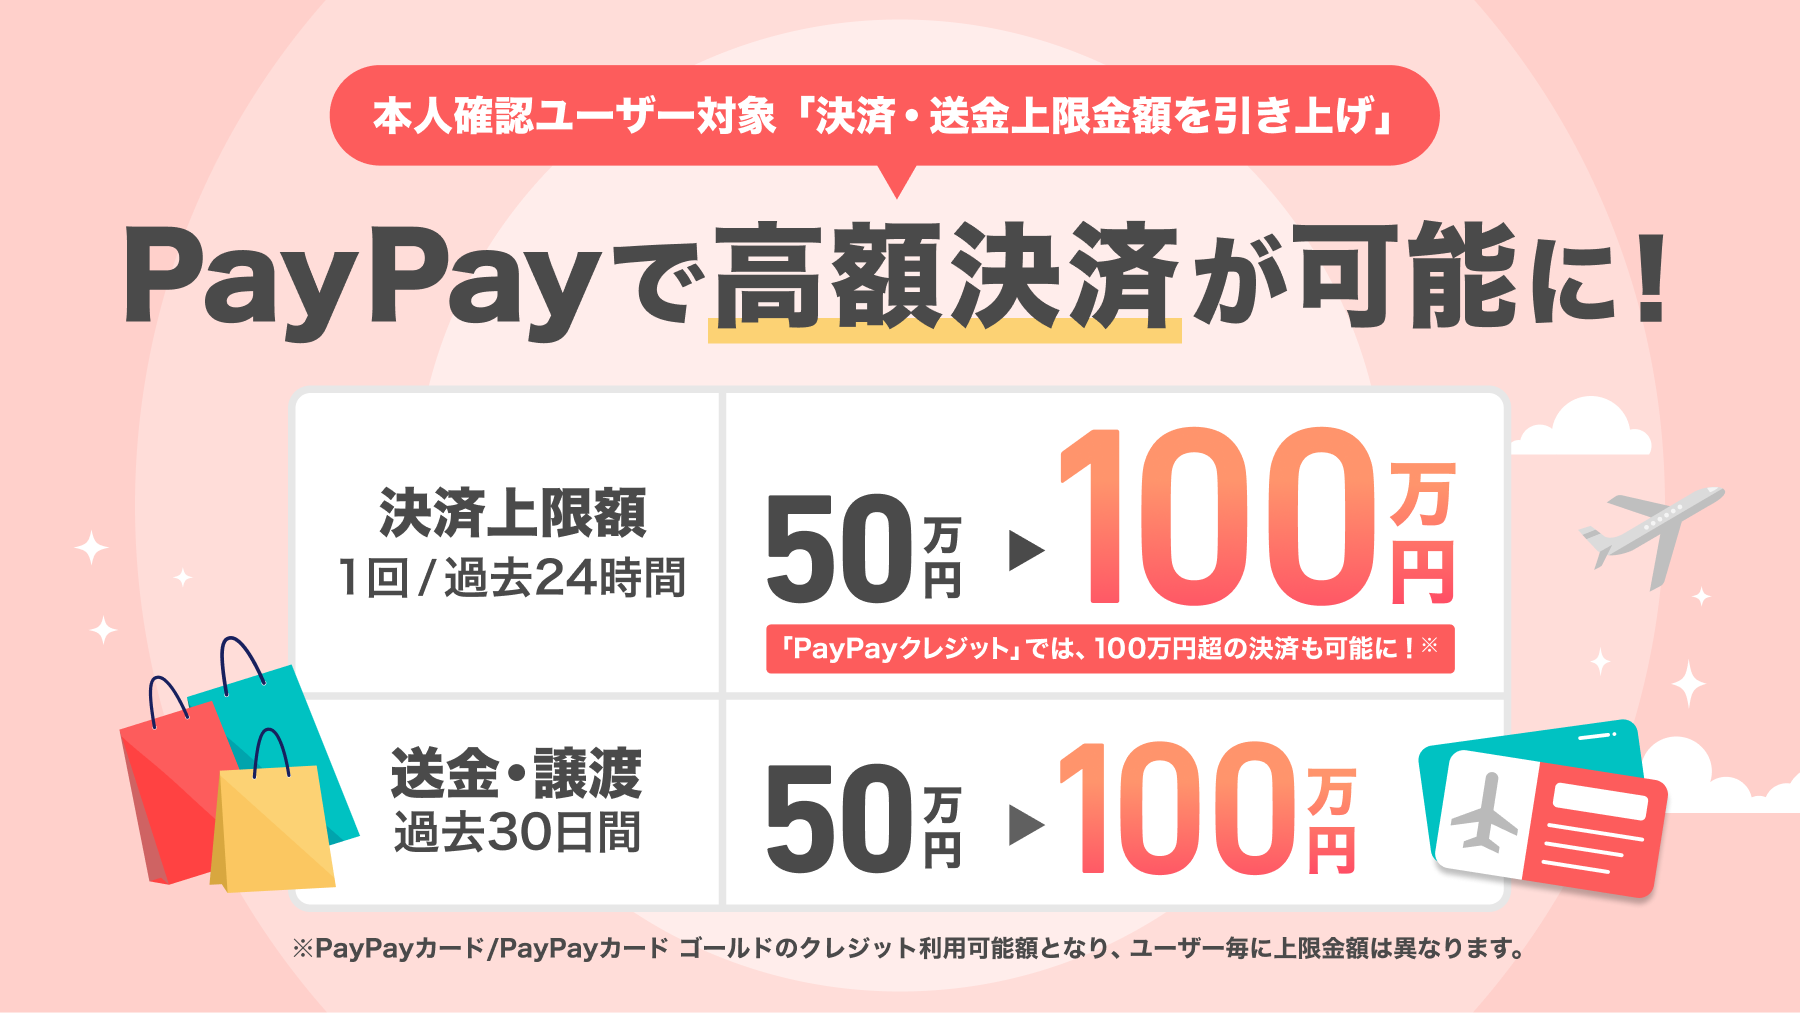
- 要点1:本人確認未完了のアカウントは送金上限が過去24時間・過去30日間ともに10万円に厳しく制限され、本人確認(eKYC)を完了することで過去24時間50万円・過去30日間200万円まで一気に拡大します。
- 要点2:上限リセットは「日付が変わる深夜0時」ではなく、分単位で計算される「過去24時間・過去720時間のローリング方式」が採用されており、受取側の制限超過やAI不正検知もエラーの主因です。
- 要点3:最も迅速な上限解除方法はマイナンバーカードによるICチップ読み取り本人確認であり、残高種別(PayPayマネーとマネーライトの違い)を把握することが送金トラブルの根本予防につながります。
【2026年最新】PayPay送金上限の全体像|本人確認の有無で激変する1日・30日限度額
PayPayの送金機能を利用する上で、まず把握すべきは本人確認(eKYC)の実施状況によって適用される限度額が根本から異なるという点です。運営元であるPayPay株式会社は、不正利用やマネーロンダリング防止を目的として、アカウントの身元確認レベルに応じた段階的な制限を敷いています。
以下の比較表は、現在の送金・受け取りに関する公式基準および実務上の数値をまとめたものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 未本人確認アカウントの送金上限 | 過去24時間:10万円 過去30日間:10万円 | 主要コード決済各社の未認証上限(5万〜10万円)と同等水準 | 日常の少額決済には十分だが、旅行費の立替や冠婚葬祭の集金では即座に上限へ到達するリスクが高い。 |
| 本人確認済みアカウントの送金上限 | 過去24時間:50万円 過去30日間:200万円 | 銀行系振込アプリに匹敵する高水準な枠組み | 個人間取引やグループ全体の高額幹事精算でもストレスなく運用可能な実用枠。 |
| 受け取り上限額(受取側の制約) | 過去24時間:50万円 過去30日間:200万円(※未認証時は10万円制限) | 他社送金サービスと比較して標準的 | 送る側に余裕があっても、相手側が上限に達していれば送金処理は弾かれるため盲点になりやすい。 |
| 送金手数料 | 0円(無料) | 他社間送金手数料(110円〜220円程度)に対して優位 | 何回送金しても手数料は一切発生しないが、残高を銀行口座へ出金する際は別途手数料(PayPay銀行以外100円)が必要。 |
このように、本人確認を済ませていない状態では、過去30日間の累計枠がわずか10万円しかありません。月初にまとまった送金を行ってしまうと、その月は以降の割り勘や送金が一切できなくなるという構造的な罠が存在します。
PayPayで送金できない5大理由|「突然のエラー」の裏にある隠されたカラクリ
「上限額にはまだ達していないはずなのに送金ボタンが押せない」「予期せぬエラーコードが表示される」といった事象には、明確な技術的・規約的要因が存在します。現場の問い合わせや検証から判明した5大要因を整理しました。
特に注意すべきはPayPay送金上限過去24時間および過去30日間のスライド計算ルールです。多くのユーザーが「翌日になればリセットされる」「翌月1日に枠が復活する」と誤解していますが、PayPayのシステムは「操作した瞬間から遡った直近24時間(1,440分間)」および「直近30日間(720時間)」の利用実績をリアルタイムで積算しています。前日の夜21時に8万円を送金した場合、翌朝9時の時点では過去24時間の枠にその8万円が残算されているため、新たな送金可能枠は圧迫されたままとなります。
次に、PayPayマネーとマネーライトの違いによる制約です。銀行口座やセブン銀行ATMから直接現金でチャージした残高は「PayPayマネー」となり出金や自由な送金が可能ですが、クレジットカード(PayPayカード含む)やソフトバンク・ワイモバイルまとめて支払いからチャージした残高は「PayPayマネーライト」に分類されます。アカウントの認証状態や受け取り側の設定によっては、マネーライトの送金が弾かれるケースが存在します。
さらに、見落としがちなのがPayPay受け取り上限詳細の超過です。送金者側にどれだけ枠が残っていても、受取相手が未本人確認のまま今月すでに10万円を受け取っていた場合、送金処理はシステム側で自動的にブロックされます。この場合、エラー画面には送金側の過失と受け取れる曖昧な文言が出るケースがあり、混乱を招く原因となっています。
加えて、PayPayが導入している高度な不正検知AIによるセキュリティ制限や、アカウントの電話番号・SMS認証の未完了、アプリバージョンの乖離なども送金エラーを引き起こす主要因です。
【実態検証】利用者の生の声と現場目線で見えたリアル|SNS・ネット上の評判と送金トラブル
ネット上の掲示板やSNS(X・旧Twitterなど)では、送金エラーに遭遇したユーザーの切実な声が日常的に投稿されています。実際の利用シーンでどのようなトラブルが起きているのか、生の傾向を分析しました。
最も多い投稿パターンは、「歓送迎会や忘年会で幹事を務め、参加者から一斉に集金しようとした瞬間に受け取り上限に引っかかった」という悲鳴です。特に未本人確認のユーザーが幹事を務めた場合、数人から集金した時点で上限の10万円に到達し、残りの参加者が送金エラーで送れなくなるという事態が頻発しています。
また、「短時間に連続して友人に送金したところ、不正利用を疑われてアカウントに一時的な送金制限がかけられた」という報告も散見されます。フリマアプリの外部決済を装った取引や、不自然な連続送金に対してAI監視システムが作動した結果、サポートデスクへの問い合わせと身元確認が完了するまで機能が凍結されるリスクがあるのが実態です。
一般に知られていない盲点とネットの誤解|手数料改定と送金制限の真相
個人間送金を巡っては、ネット上でいくつかの根強い誤解や都市伝説が流布しています。金融実務と決済システムの観点から、その真相を検証します。
まず、「PayPayの送金に手数料が新設されたのではないか」という噂ですが、これは明確な誤りです。PayPay残高を他のユーザーへ送金する機能自体は、2026年現在も完全無料で提供されています。手数料改定が話題になった背景には、PayPay残高を自身の銀行口座へ戻す際の「出金(払い出し)手数料」に関する規約変更や、加盟店側の決済手数料見直しのニュースが誤って個人間送金の話として混同された経緯があります。
また、「一度チャージされたPayPayマネーライトは、後から本人確認を行えば出金可能なPayPayマネーに昇格する」という誤解も存在します。しかし、資金決済法およびPayPayのシステム仕様上、チャージ元となった資金源の性質は後から変更できません。クレジットカード経由で入金された残高は、本人確認を完了させても永久に「マネーライト」のままであり、銀行口座への出金は不可能です。
送金制限が年々厳格化している真相は、フィッシング詐欺や闇バイトによる不正送金ルートを遮断するため、金融庁のガイドライン(AML/CFT=マネーロンダリング及びテロ資金供与対策)に基づいた本人確認義務の強化が背景にあります。サービスの改悪ではなく、法的な安全基準を満たすための必然的な措置です。
PayPay送金上限の解除方法と本人確認(eKYC)の最新手順
送金上限による制限を解除し、快適な送金環境を手に入れる唯一かつ確実な方法は、アカウントの本人確認(eKYC)を完了させることです。現在導入されている本人確認手順は大幅にデジタル化されており、所要時間も劇的に短縮されています。
現在主流となっている本人確認の手順は以下の通りです。
【最短即日で完了する本人確認のフロー】
- PayPayアプリ右下の「アカウント」をタップし、氏名欄横の「本人確認未完了」を選択。
- 申請方法として「マイナンバーカード」または「運転免許証」を選択。
- スマートフォンのNFC機能を利用し、マイナンバーカードのICチップを端末背面に接触させて読み取りを実行(暗証番号の入力が必要)。
- 画面の指示に従い、インカメラで自身の顔写真を正面・傾きを含めて撮影。
- 現住所などの必要事項を確認し、申請を送信。
ICチップ読み取り方式を採用した場合、早ければ数分から数時間以内に審査が完了し、送金枠が過去24時間50万円・過去30日間200万円へと即時拡大されます。書類の撮影方式(OCR方式)を選んだ場合は目視審査が入るため、1〜3営業日程度の時間を要する点に留意してください。
【プロの結論】PayPay送金を活用すべき人・別の決済手段を併用すべき人の特徴
制限の仕組みを踏まえた上で、PayPay送金をメインで使い続けるべきユーザーと、銀行振込などの代替手段を検討すべきユーザーの境界線を明確に提示します。
【PayPay送金を積極的に活用すべき人】
- マイナンバーカードを所持しており、スムーズに本人確認を完了できる人
- 友人や同僚との日常的なランチ代、飲み会の割り勘など、月間送金額が数十万円以内の人
- 相手もPayPayを日常的に利用しており、送金後すぐに買い物で消費する人
【銀行振込など他手段の併用を推奨する人】
- 何らかの理由で本人確認を行いたくない、または行えない環境にある人
- 家賃の支払いや高額な個人間売買など、月間200万円を超える資金移動を行う人
- 受け取った資金を最終的に現金として銀行口座へ頻繁に出金したい人(出金手数料が発生するため)
【ペイペイ 送金 上限】に関するよくある質問(FAQ)
Q1:送金上限はいつリセットされますか? 深夜0時を過ぎれば送れるようになりますか?
A1:PayPayの送金上限はカレンダー通りの深夜0時リセットではありません。「過去24時間」「過去30日間」の利用枠は、最後に送金した時刻から1分単位で計算されるスライド方式です。直前に行った大口送金から正確に24時間、または30日(720時間)が経過するまで利用可能枠は復活しません。
Q2:本人確認を一切行わずに送金上限を引き上げる裏技はありますか?
A2:裏技は一切存在しません。資金決済法に基づく厳格なセキュリティ管理が行われているため、過去24時間・30日間ともに10万円という未認証時の枠を拡張するには、公的身分証を用いた本人確認の完了が必須条件となります。
Q3:友人にPayPay残高を送金しようとするとエラーになります。相手側の原因は何ですか?
A3:相手側のアカウントが「受け取り上限(過去30日間で10万円または200万円)」に達しているか、相手が本人確認を行っておらずPayPayマネーを受け取れない設定になっている可能性があります。また、相手のアカウントに一時的なセキュリティロックがかかっている場合も送金側でエラーが発生します。
Q4:送金したPayPay残高を取り消す(キャンセルする)ことはできますか?
A4:一度送金処理が完了した取引は、アプリ上から取り消すことができません。誤った相手に送金してしまった場合は、相手側に事情を説明して送り返してもらうよう直接依頼する必要があります。宛先の間違いには十分注意して操作を行ってください。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済の普及とともに、個人間送金は日常生活に欠かせないインフラとなりました。しかし、その利便性の裏には、マネーロンダリング対策や不正利用防止を目的とした厳格な上限枠とシステム監視が存在します。
送金トラブルで精算が滞る事態を防ぐための最大の防衛策は、事前にマイナンバーカードによる本人確認(eKYC)を済ませておくことです。これだけで送金枠は最大200万円まで広がり、送金エラーに悩まされるリスクを劇的に低減できます。仕組みを正しく理解し、用途に合わせて適切な決済手段を選択していきましょう。 (出典: ペイペイ 送金 上限(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。