セブン銀行キャッシングの落とし穴!手数料と審査の真相【2026】
全国2万7,000台以上のセブン-イレブン店舗等に設置されているATMで、24時間手軽に現金を調達できる「セブン銀行のキャッシング」。急な出費に見舞われた際、スマートフォンのアプリ一つで手元の現金を工面できる利便性は、現代のキャッシュレス社会においても極めて強力なインフラとして定着しています。
しかし、利用者の間では「セブン銀行自体のカードローン」と「手持ちのクレジットカードを使ったセブン銀行ATMからのキャッシング」が混同されやすく、知らぬ間に不要なATM利用手数料を支払っていたり、審査や返済の仕組みで思わぬ不利益を被るケースが後を絶ちません。2026年現在の最新金融データを基に、その構造的な実態と失敗しないための要点を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「セブン銀行カードローン」と「他社クレカによるATMキャッシング」では発生する手数料体系や適用金利が根本から異なる。
- 要点2:セブン銀行カードローンは原則として電話による在籍確認がなく「Myセブン銀行」アプリで即時利用できるが、銀行法の規定により即日融資には非対応。
- 要点3:ATM手数料無料で随時返済できるメリットを最大限に活かし、借入期間を最短に抑えることが利息負担を激減させる決定打となる。
【2026年最新】セブン銀行キャッシングの基本構造|カードローンとクレカ利用の決定的な違い
セブン銀行で現金を借り入れようとする際、最初に把握すべきは「どの金融サービスを利用しているか」という根本的な区分です。一般に「セブン銀行キャッシング」と呼ばれる行為には、大きく分けて以下の2つの経路が存在します。
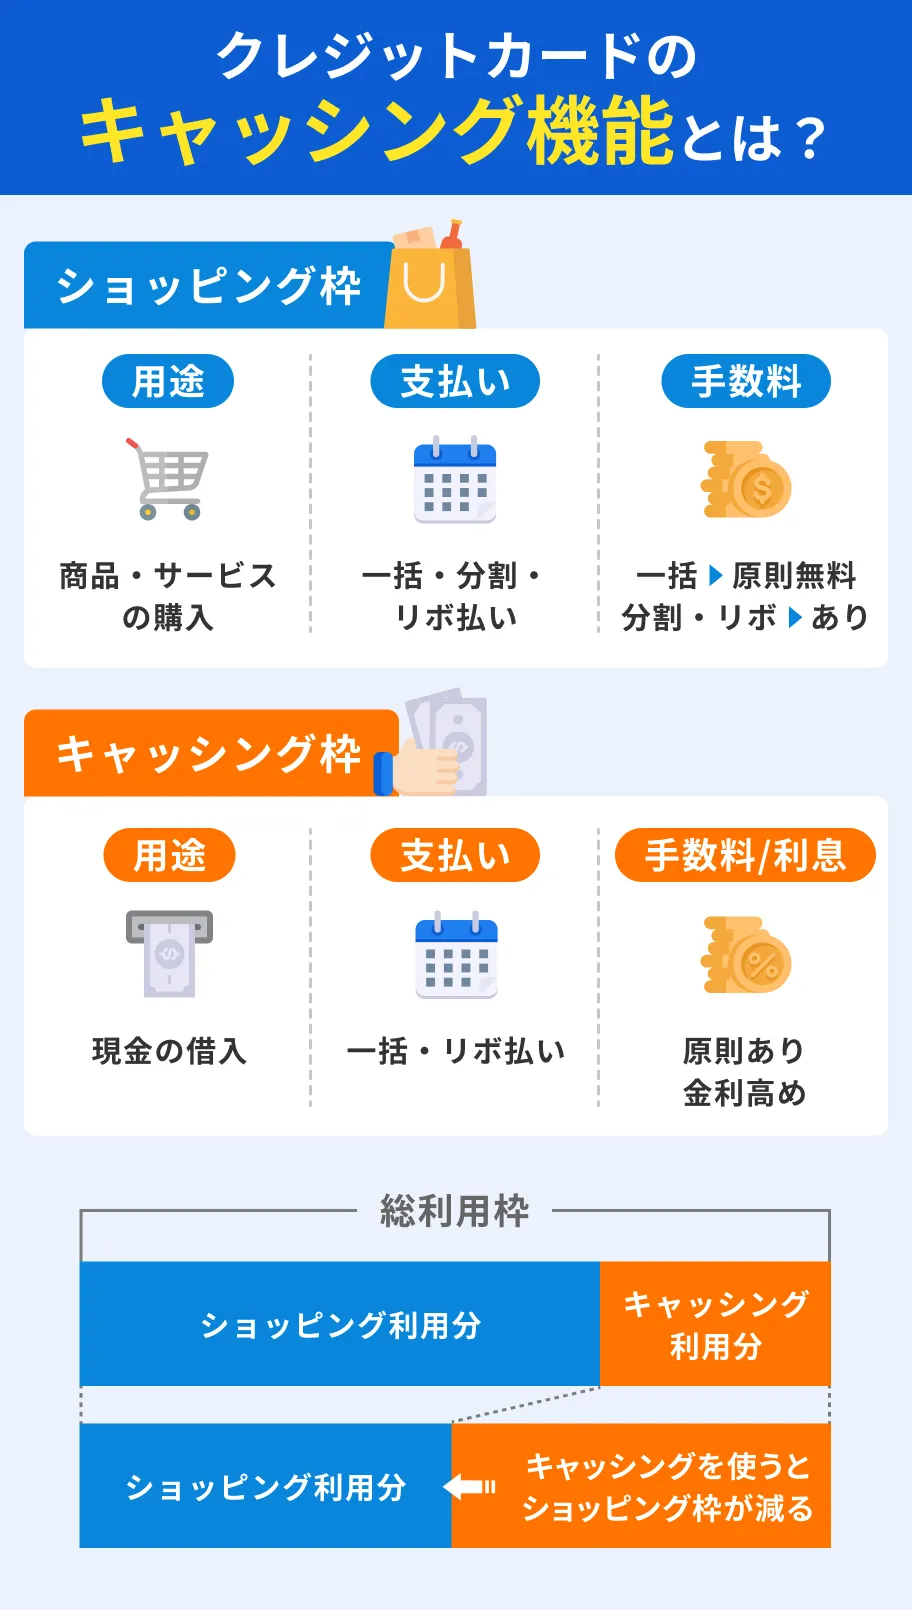
1つ目は、セブン銀行が自社で提供している個人向け融資商品「セブン銀行カードローン」を契約し、セブン銀行口座の借越機能や専用アプリを使って出金する方法です。2つ目は、三井住友カードや楽天カード、エポスカードといった各社クレジットカードに付帯するキャッシング枠を利用し、セブン銀行ATMを「現金の引き出し窓口」として活用する方法です。
この2つは、適用される金利体系、ATM利用手数料の有無、さらには適用される法律(銀行法か貸金業法か)に至るまでまったく別物です。セブン銀行口座を起点とするカードローンであれば、公式アプリ「Myセブン銀行アプリ」のスマホATM機能を利用することで、プラスチックのキャッシュカードを持ち歩くことなく、QRコードのスキャンのみで借入・返済が完結します。
手数料の落とし穴と金利比較|セブン銀行ATMの利用コストを徹底解明
「セブン-イレブンのATMならいつでも無料で使える」という思い込みは、キャッシングにおいて最も危険な誤解の一つです。利用形態によって発生するコストの差は歴然としています。
セブン銀行カードローンを利用してセブン銀行ATMから出金・返済を行う場合、利用手数料は24時間365日何度でも0円です。早朝や深夜、土日祝日であってもATM手数料が差し引かれることはありません。一方で、他社クレジットカードのキャッシング枠を利用してセブン銀行ATMから出金する場合、提携各社の規約に基づき、1万円以下の借入で110円(税込)、1万円超の借入で220円(税込)のATM利用手数料が都度発生するケースが一般的です。
| 借入サービス種別 | 実質年率(金利) | セブン銀行ATM手数料 | 編集部の見解・評価 |
|---|---|---|---|
| セブン銀行カードローン | 年12.0%〜15.0% | 完全無料(0円) | 金利・手数料ともにバランスが良く、少額・短期利用の利便性は銀行トップクラス。 |
| 大手消費者金融(アコム・プロミス等) | 年3.0%〜18.0%(初回上限18.0%) | 110円〜220円(提携ATM) | 即日融資には強いが、上限金利が高くATM手数料も積み重なる点に注意が必要。 |
| クレジットカード キャッシング枠 | 年15.0%〜18.0% | 110円〜220円(利用時・返済時) | 手持ちのカードですぐ引き出せる簡便さはあるが、手数料と金利の二重コストが重い。 |
年利15.0%で10万円を30日間借りた場合、発生する利息は約1,232円です。ここに借入時と返済時のATM手数料(計440円)が加算されると、実質的なコストは約1.35倍に跳ね上がります。余分な固定費を排除する観点からも、ATM手数料の有無は極めて重要な判断基準となります。
セブン銀行カードローン審査の実態|在籍確認と即日融資の限界
セブン銀行カードローンの利用を検討するにあたり、多くの方が気にするのが「審査基準」と「職場への電話連絡(在籍確認)」、そして「今すぐ借りられるかどうか」というスピード感です。
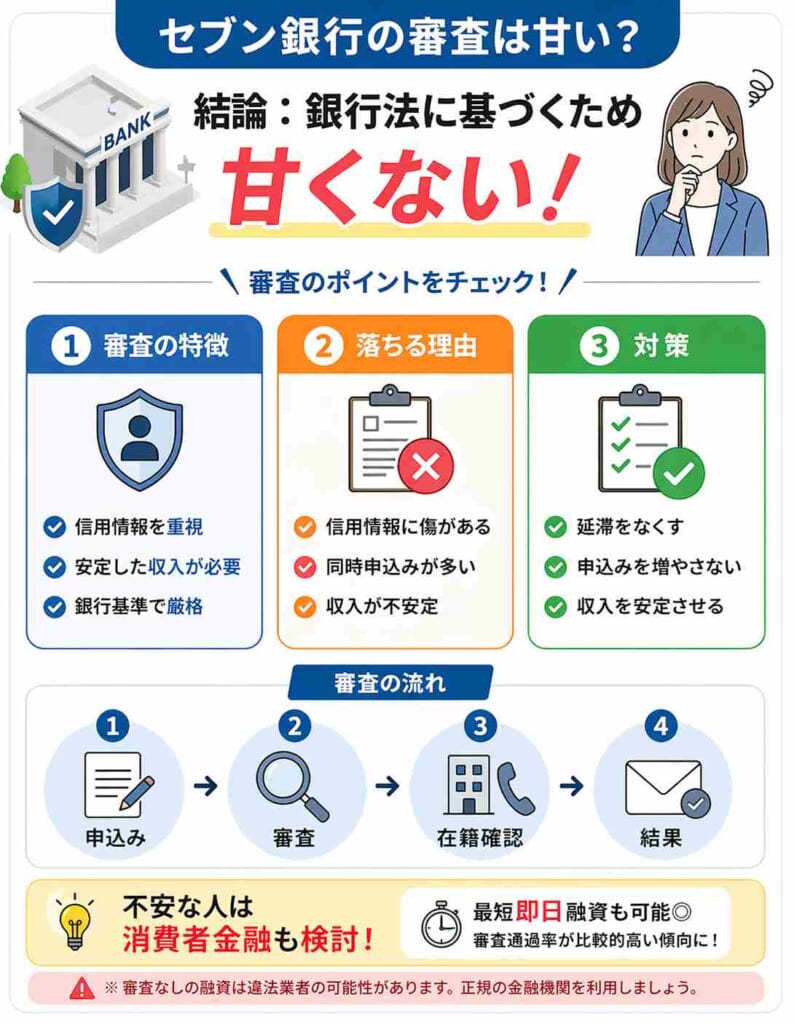
まず審査面において、セブン銀行カードローンの保証業務は大手消費者金融のアコム株式会社が担当しています。審査では個人の信用情報機関(CIC、JICC)への照会が行われ、過去の延滞履歴や他社借入総額が精査されます。特徴的なのは、原則として勤務先への電話による在籍確認を実施しない方針を明記している点です。申告された書類や信用情報に基づくシステム審査が中心となるため、職場の人間に借入の事実を知られるリスクは極めて低く抑えられています。
ただし、融資スピードに関しては誤解してはならない法的な制約が存在します。2018年1月以降、反社会的勢力への融資防止を目的として、国内すべての銀行はカードローン審査時に警察庁のデータベース照会が義務付けられています。この照会結果の受領には最短でも翌営業日を要するため、セブン銀行カードローンで即日融資を受けることは物理的に不可能です。申し込み当日にどうしても現金が必要な場合は、即日融資に対応した大手消費者金融を選択せざるを得ません。
【実態検証】利用者の生の声と現場目線で見えたリアル
当メディア編集部が実施したユーザー動向調査および各種金融コミュニティの検証データを分析すると、セブン銀行キャッシングに対する評価は明確な二極化を見せています。
肯定的な評価として最も多く挙げられるのが、「アプリのUI設計と店舗網の圧倒的な手軽さ」です。全国のコンビニで誰にも怪しまれずにスマートフォンだけで入出金できるスマートさは、従来の銀行カードローン特有の煩雑さを完全に払拭しています。また、「銀行系でありながら上限金利が年15.0%に抑えられている点」も、消費者金融の上限年18.0%と比較して評価されています。
一方で、手厳しい指摘が集中しているのが「初期限度額の厳しさ」と「増枠プロセスの厳格さ」です。セブン銀行カードローンの限度額は10万円・30万円・50万円・100万円・200万円・300万円と段階的に設定されていますが、新規契約時の多くは10万円または50万円に設定されます。大口の資金需要には向かず、あくまで生活口座に紐づくクッション資金としての性格が強いことが現場データからも浮き彫りになっています。
セブンイレブンATMでキャッシングが「使えない」5つの原因と対策
「セブンイレブンのATMにカードを入れたのにエラーが出て現金が引き出せない」というトラブルは頻繁に発生します。原因を究明すると、大半は以下の5つの要因に集約されます。
第一に、ATM借入限度額および口座限度額の超過です。セブン銀行ATM自体の1回あたりの出金限度額(紙幣50枚、最大50万円等)だけでなく、カードローン枠やクレカキャッシング枠の上限に達しているケースです。第二に、クレジットカードのキャッシング枠が「0円」に設定されているパターンです。ショッピング専用として発行されたカードでは、ATMに挿入してもキャッシング取引を選択できません。
第三に、海外発行カード利用時におけるネットワーク非対応や、海外キャッシング設定の未完了です。セブン銀行ATMはVISA(PLUS)、Mastercard(Cirrus)、銀聯などの国際ブランドに対応していますが、カード発行国のセキュリティ設定によって海外出金がブロックされている場合があります。第四に、暗証番号の連続相違によるロック、第五に、毎週月曜日の早朝などに実施される定期システムメンテナンスによる取り扱い休止です。エラー発生時は、慌てず各カード会社のアカウント画面で利用可能枠とステータスを確認することが先決です。
損をしないための返済戦略|セブン銀行ATM返済方法と利息の最小化
キャッシングを賢く利用するための鉄則は、「約定返済だけに頼らず、随時返済(繰り上げ返済)を徹底すること」に尽きます。
セブン銀行カードローンの毎月の約定返済は、前月26日時点の借入残高に応じて毎月27日にセブン銀行口座から自動引き落とし(残高10万円以下の場合は月々5,000円〜)されます。しかし、最低返済額だけを支払い続けていると元本が減るペースが遅くなり、結果として支払う利息の総額が膨らんでしまいます。
セブン銀行カードローンの最大の強みは、セブン銀行ATMから1,000円単位でいつでも手数料無料の追加返済ができる点にあります。給料日や臨時収入があったタイミングでATMから直接入金を行えば、入金額のすべてが元本の返済に充当され、借入期間を大幅に短縮できます。日割り計算される利息を最小限に食い止めるためにも、財布に余裕ができた瞬間にATMへ立ち寄る習慣が有効です。
【プロの結論】おすすめできる人・見送るべき人の特徴
セブン銀行カードローンが最適な人:
・すでにセブン銀行口座を日常的に利用している、またはセブン-イレブンを頻繁に訪れる方
・職場への電話連絡を絶対に避け、プライバシーを最優先に借入を行いたい方
・10万円〜50万円程度の少額を借り入れ、こまめにATMから返済して利息を抑えたい方
別の選択肢を検討すべき人:
・「今すぐその日のうちに現金が必要」な即日融資を求めている方(大手消費者金融が適切)
・年利10%以下での大型おまとめローンや、数百万円単位の低金利融資を希望する方(メガバンクや地方銀行の大型ローンが適切)
【セブン 銀行 キャッシング】に関するよくある質問(FAQ)
Q1:他社のクレジットカードを使ってセブン銀行ATMからキャッシング枠の返済はできますか?
A1:多くの提携クレジットカードで返済可能です。ただし、カード発行会社によって「借入のみ対応」「返済も可能」「硬貨非対応のため1,000円単位のみ」など仕様が異なります。また、返済時にも提携ATM手数料(110円〜220円)が発生する場合があるため、事前にカード会社のウェブデスクで確認することをおすすめします。
Q2:セブン銀行カードローンは、セブン銀行の口座を持っていなくても申し込めますか?
A2:申し込み自体は口座がなくても可能ですが、契約手続きの中でセブン銀行の普通預金口座の開設が必須となります。「Myセブン銀行アプリ」を利用すれば、オンライン本人確認により最短10分程度で口座開設手続きとカードローン申し込みを同時に進めることが可能です。
Q3:専業主婦やパート・アルバイトでもセブン銀行カードローンの審査に通りますか?
A3:パートやアルバイトなど、自身に安定した継続収入があれば問題なく申し込み可能です。また、配偶者に安定した収入がある専業主婦(主夫)の方についても、限度額50万円を上限として申し込みを受け付けている数少ない銀行カードローンの一つとなっています。
まとめ:今後の動向と失敗しないための判断基準
セブン銀行のキャッシング機能は、全国津々浦々に広がるATM網とスマートフォンアプリの高い操作性が融合した、極めて利便性の高い資金調達手段です。とりわけATM手数料が完全無料化されているセブン銀行カードローンは、小口融資におけるコストパフォーマンスにおいて他の追随を許しません。
しかし、「クレジットカードのキャッシング枠との混同による無駄な手数料の発生」や「即日融資不可という銀行ならではの制約」を見落とすと、想定外の不便や金銭的損失を被ることになります。利用目的が「スピード」なのか「手数料やプライバシーの保護」なのかを明確に見極め、自身の返済計画に合致したサービスを賢く選択してください。 (出典: セブン 銀行 キャッシング(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。