D払い送金で届かない原因とは?2026最新の手数料とやり方を徹底解説
日常の割り勘や家族間のお金のやり取りで、キャッシュレス決済の送金機能を使う機会が当たり前になりました。NTTドコモが提供する「d払い」でも、手元の残高を電話番号やQRコードを使って手軽に送れる機能が広く活用されています。しかし、実際に使ってみると「相手に送金が届かない」「エラーが出て送金ボタンが押せない」といったトラブルに直面するユーザーが少なくありません。
こうしたトラブルの多くは、アプリの不具合ではなく、決済サービス特有のアカウント仕様や本人確認の状況、あるいは残高種別の違いによるものです。2026年現在の最新仕様をもとに、送金・受け取りの正確な手順から手数料、上限額、そして万が一の誤送金時の対処法まで、知っておくべき要点を整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:d払いの送金手数料は何度でも無料。ただし送金・出金(銀行口座への払い出し)には所定の本人確認や条件がある。
- 要点2:相手に届かない・送金できない主な原因は「本人確認の未完了」「dポイント種別の制限」「受取側の受取期限切れ」「電話番号の不一致」の4点。
- 要点3:一度完了した送金の強制キャンセルは原則不可だが、受取前のリンク送金であれば有効期限切れによる自動返還でリカバリーが可能。
【2026年最新】d払い送金の基本スペックと知っておくべき手数料・上限額
d払いの送金機能を利用するにあたり、まず把握しておきたいのが基本スペックです。ドコモ回線の契約有無を問わず、dアカウントとd払いアプリを保有していれば誰でも利用できますが、アカウントの「本人確認状況」によって利用可能枠や機能に明確な線引きがなされています。
特に重要なのは、送金手数料が完全無料である点です。友人同士の食事代の精算や立て替え払いの返金など、少額のやり取りでもコストを気にせず利用できます。一方で、アカウントに残高をプールしておくだけでなく、最終的に銀行口座へ現金として戻す「出金(払い出し)」を行う場合には、金融機関側の振込手数料や事務コストに応じた出金手数料が発生します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 送金手数料 | 0円(無料) | 大手コード決済は無料が主流 | 日常的な少額割り勘でコストがかからない点は非常に優秀。 |
| 送金上限額(本人確認済) | 1回あたり最大10万円/月間最大20万円 | 1回10万〜30万円程度 | 日常使いには十分な枠。高額取引には銀行振込の併用が現実的。 |
| 送金上限額(本人確認前) | 利用不可(0円)または機能制限 | 厳格化傾向(犯罪収益移転防止法準拠) | 不正利用防止のため、送金機能の利用には実質的に本人確認が必須。 |
| 銀行口座への出金(払い出し) | 1回あたり220円(税込)(※ドコモ口座仕様準拠) | 無料〜220円程度 | 出金にはコストがかかるため、可能な限りd払い加盟店での買い物に充当するのが合理的。 |
| 送金可能な残高種別 | d払い残高(現金チャージ分/通常ポイント等) | クレジットカード枠からの直接送金は不可 | クレカチャージ分や期間限定ポイントは対象外となる点に注意が必要。 |
d払い残高には、銀行口座やセブン銀行ATMから入金した「現金バリュー」と、キャンペーン等で付与された「プリペイドバリュー」が存在します。後述する銀行口座への出金ができるのは現金バリューのみとなるため、残高の内訳をアプリ内で確認しておく習慣が欠かせません。
相手に届かない・エラーが出るのはなぜ?現場で頻発する決定的な理由と対策
「送金操作をしたのに相手の残高に反映されない」「そもそも送金先を指定する画面でエラーが出る」という現象には、明確な技術的・規約的要因が存在します。現場で頻発している代表的な4つの原因を掘り下げます。
第1の原因は、送金側または受取側の「本人確認」が完了していないことです。資金決済法および犯罪収益移転防止法の厳格化に伴い、マネーロンダリング防止の観点から、本人確認(eKYC)が未了のアカウント間では送受金が厳しくブロックされます。相手に「送れない」と言われた場合、まず双方がアプリ内でマイナンバーカードや運転免許証によるオンライン本人確認を済ませているか確認する必要があります。
第2の原因は、「dポイント(期間・用途限定)」やクレジットカード枠を送金しようとしているケースです。d払いで送金できるポイントは「通常ポイント」に限られており、有効期限の短いキャンペーンポイントやdカード等のクレジットカード決済枠から直接相手へ送金することはシステム上できません。「残高表示には数千円あるのに送金可能額が0円になっている」というトラブルの大半は、この残高種別の混同によるものです。
第3の原因は、受取側の受け取り操作放置と有効期限切れです。送金リンク(URL)をLINEやメール等で送信する方式を採用した場合、相手がリンクを開いて「受け取る」ボタンを押すまで送金処理は完了しません。リンクには受取有効期限(原則48時間〜数日間)が設定されており、期限を過ぎると送金データは無効化され、残高は送金元へと差し戻されます。
第4の原因は、指定した電話番号の不一致やアカウント連携の不備です。相手がd払いに登録している電話番号とは異なるサブ番号や旧番号宛てに送金してしまうと、別のアカウントへ送られるか、該当なしエラーとなります。電話番号送金を行う際は、相手の「dアカウントに登録された電話番号」であることを事前に照合してください。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや知恵袋、コミュニティフォーラム等に寄せられる利用者の声を分析すると、d払い送金は「ドコモ経済圏を活用する家族・友人同士」においては絶大な利便性を誇る一方、他社決済アプリと比較した際の独自仕様に戸惑うユーザーも見受けられます。
肯定的な声として目立つのは、「家族間でのお小遣い渡しや生活費の精算がスムーズ」「通常dポイントを1ポイント=1円として無駄なく割り勘に回せる」という点です。特に家族でドコモ回線やdカードを束ねている世帯では、銀行振込のような口座番号入力の手間が省け、即時反映されるスピード感が高く評価されています。
一方で、リアルな不満点や摩擦として挙げられるのが、「他社アプリに比べて本人確認の審査ステップが厳格」「URL送金時に相手がd払い非ユーザーだとアプリ導入から本人確認まで完了させるハードルが高い」という点です。PayPay等のように利用者が極めて多いサービスと比べると、相手がd払いアプリをインストールしていなかった場合の導入コストが現場での障壁になりやすいのが実情です。
送金のやり方と受け取り方法|失敗しない2026年版の標準ステップ
トラブルを避けて確実に残高をやり取りするための、標準的な送金手順と受け取り手順を整理します。
送金側の操作手順(やり方)
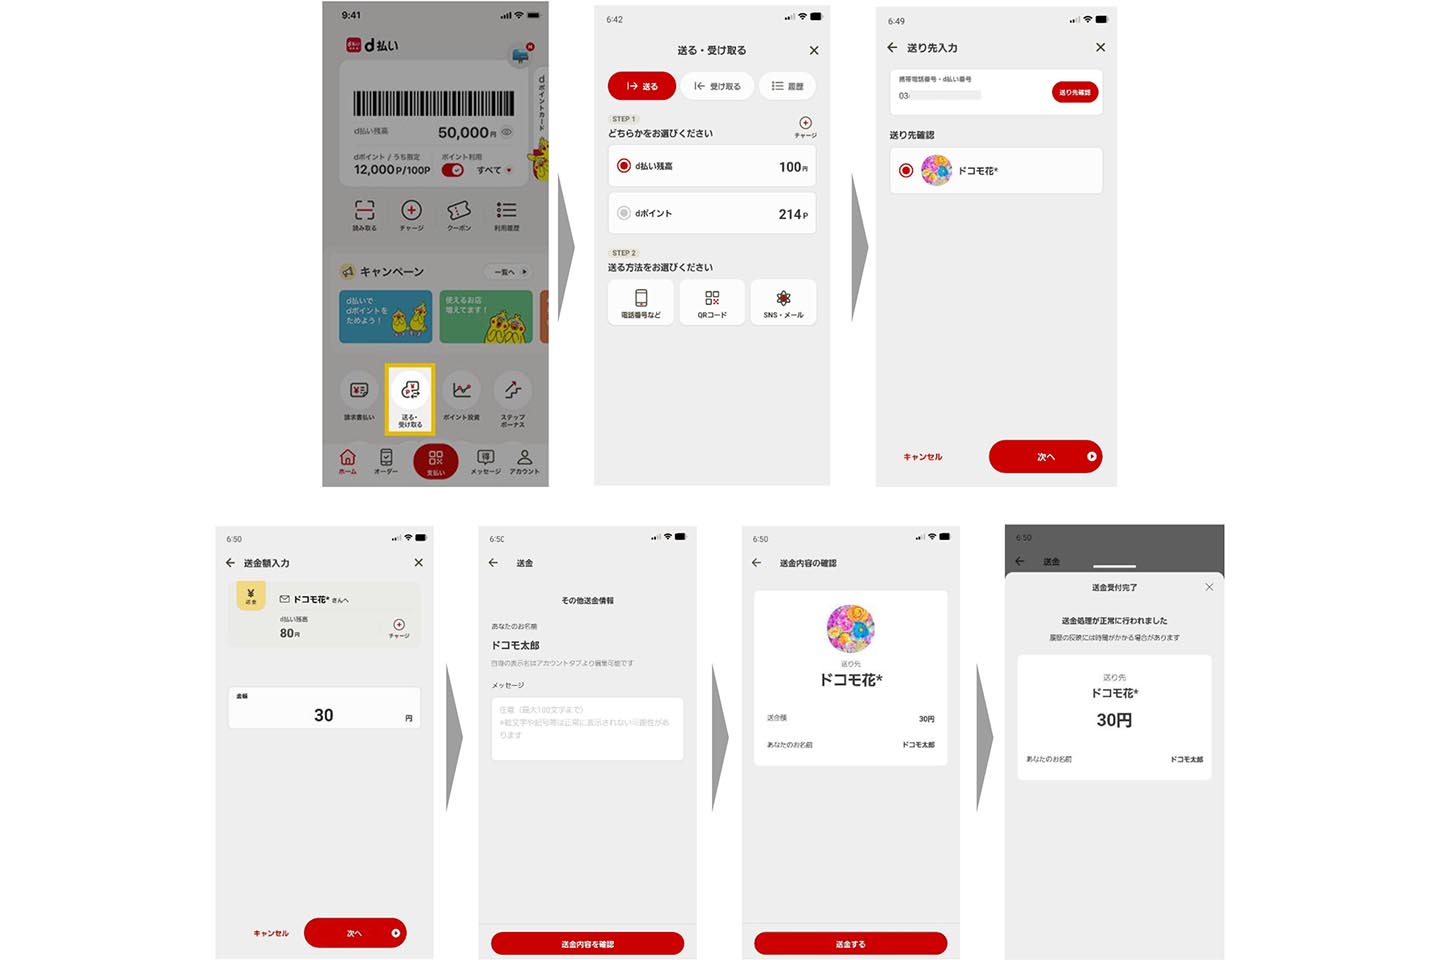
送金方法は主に「電話番号指定」「QRコード読み取り」「送金リンク(URL)共有」の3通りが用意されています。
- d払いアプリを起動し、ホーム画面またはメニューから「送金」を選択。
- 残高種別(d払い残高/dポイント)および送金したい金額を入力。
- 送金先を「連絡先(電話番号)」「QRコードスキャン」「リンク作成」から選択。
- 内容(宛先・金額)を確認し、認証を行って送信を確定。
受取側の操作手順(受け取り方法)
電話番号宛てに直接届いた場合は、受取側の本人確認が完了していれば自動的に残高へ合算されます。一方、リンク方式や確認が必要な設定の場合は以下の手順を踏みます。
- メッセージ等で届いた受取用URLをタップ。
- 自動でd払いアプリが立ち上がるため、ログイン状態を確認。
- 画面に表示された送金元と金額を確認し、「受け取る」をタップして完了。
銀行口座への出金(払い出し)ルール
受け取った残高を現金化したい場合は、アプリ内の「出金」メニューから登録済みの銀行口座へ振り込み申請を行います。出金可能な残高は現金チャージ分のみであり、手数料として220円(税込)が差し引かれます。みずほ銀行や三井住友銀行、ゆうちょ銀行をはじめとする主要金融機関に対応していますが、即時反映ではなく金融機関の営業日に依存する場合がある点に留意してください。
一般に知られていない盲点とネットの誤解|誤送金のキャンセルと取り消しの真相
ネット上で頻繁に議論されるのが「誤った相手に送金してしまった場合、キャンセルできるのか?」という問題です。この点には明確なシステム上のルールが存在します。
結論として、相手がすでに受け取りを完了した送金は、システム上で一方的に取り消す(キャンセルする)ことは一切できません。これはd払いに限らず国内の資金移動業全般に共通するルールです。万が一間違った電話番号に送金が完了してしまった場合は、当事者間で連絡を取り合って再送金してもらうか、ドコモのカスタマーサポートへ相談して組み戻し等の手続きを検討する形になりますが、相手の同意がない限り強制返金は困難です。
ただし、救済措置となる「例外パターン」が1つだけあります。それは「URL送金リンクを作成して相手に送ったが、相手がまだ受け取りボタンを押していない状態」です。この場合、有効期限が切れるまで相手に受取操作を控えてもらうことで、期限切れに伴い残高が自動的に送金元のd払い残高へ全額返還されます。
【プロの結論】おすすめできる人・見送るべき人の特徴
d払い送金は非常に便利なツールですが、利用環境によって向き・不向きがはっきり分かれます。
- 積極的に活用すべき人:家族全員がドコモ回線やdカードを利用している家庭、日常の買い物をd払い中心にまとめている人、普段のポイ活で貯まった通常dポイントを仲間内で融通し合いたい人。
- 他社サービスを検討すべき人:周囲にd払い利用者が少なく導入を依頼するのが手間に感じる人、クレカ枠からの直接送金をメインにしたい人、出金手数料を完全にゼロで現金化したい人。
【d 払い 送金】に関するよくある質問(FAQ)
Q1:dポイントを送金することはできますか?
A1:はい、可能です。ただし送金できるのは「通常のdポイント」のみであり、キャンペーン等で獲得した「期間・用途限定ポイント」は送金対象外となります。
Q2:本人確認を行わなくても送金機能は使えますか?
A2:セキュリティおよび法令遵守の観点から、送金・受け取りの双方においてオンライン本人確認(eKYC)の完了が前提となっています。未完了の場合は送金メニューの利用が制限されます。
Q3:受け取りの通知が届きません。相手から送られたはずなのに反映されないのはなぜ?
A3:送金側がURLリンク方式で送金している場合、アプリへの直接通知ではなくメッセージアプリ上のリンクを踏む必要があります。また、相手側の送金処理が決済エラー等で中断していないかも確認してください。
Q4:送金した履歴はどこから確認できますか?
A4:d払いアプリ内の「利用履歴」または「送金・受け取り履歴」から、過去の取引日時、金額、相手の表示名などをいつでも一覧で確認できます。
まとめ:今後の動向と失敗しないための判断基準
d払いの送金機能は、手数料ゼロでスムーズな残高移動を可能にする強力なツールです。送金が届かない、あるいはエラーが発生するといったトラブルのほとんどは、「本人確認の有無」「ポイント種別の違い」「受取操作の放置」という基本仕様を理解しておくことで未然に防ぐことができます。
誤送金時の強制取り消しができない仕様を踏まえ、初めての相手に送金する際はQRコードの直接読み取りを活用するか、少額でのテスト送金を行うのが確実です。仕様と仕組みを正しく把握し、日々のキャッシュレスライフをより快適に役立ててください。 (出典: d 払い 送金(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。