給与から引かれる月額所得税の計算手順と手取りが激変する理由
給与明細を受け取った瞬間、「今月は残業を頑張ったはずなのに手取りが伸びない」「同僚と基本給は同じなのに、引かれている金額が明らかに違う」と違和感を覚えた経験はないだろうか。額面から天引きされる名目のうち、毎月の手取り額を直接左右している代表格が「所得税」だ。
給与明細に印字される所得税は、会社が適当に割合を決めているわけでも、支給総額に一律のパーセンテージを掛けているわけでもない。国税庁が定める厳格な手順と「給与所得の源泉徴収税額表」に基づき、1円単位のルールに沿って機械的に算出されている。2026年現在の法制度を前提に、毎月の所得税が決まる正確な計算ルートと、手取りに格差が生まれる構造的なカラクリを解剖する。
📌 【この記事の重要ポイントまとめ】
- 要点1:毎月の所得税は額面全体ではなく、非課税手当と社会保険料を差し引いた「社会保険料等控除後の金額」をベースに源泉徴収税額表で決まる。
- 要点2:手取りがブレる主因は、残業代による「税額テーブルの境界線跨ぎ」と、扶養控除等申告書の提出区分(甲欄・乙欄)にある。
- 要点3:月々の天引きはあくまで「概算の前払い」であり、個人の細かな税控除を反映させた最終的な精算は年末調整で行われる。
【仕組みを解剖】毎月の所得税はどう決まる?源泉徴収税額表の見方と計算手順
毎月の給料から差し引かれる所得税の額は、複雑な計算式を電卓で毎回弾き出しているわけではない。実務上は、給与計算ソフトや人事担当者が国税庁の「給与所得の源泉徴収税額表(月額表)」を参照して当てはめている。この税額を導き出すまでには、明確な3つのステップが存在する。
ステップ1:課税支給額の割り出し(通勤手当の非課税枠を分離)
まず、会社から支払われる総支給額を「課税対象」と「非課税対象」に仕分けする作業から始まる。基本給、役職手当、残業手当、家族手当などはすべて課税支給額に含まれるが、代表的な例外が通勤手当だ。
通勤手当は、電車やバスなどの公共交通機関を利用する場合、1か月あたり最高15万円まで非課税として扱われる。マイカー通勤の場合も片道の通勤距離に応じた非課税限度額が細かく定められており、この非課税枠を超えた部分のみが課税対象へ組み込まれる。額面が35万円であっても、そのうち通勤手当が2万円(全額非課税枠内)であれば、課税対象となる支給額は33万円となる。
ステップ2:社会保険料の控除(課税支給額からの差し引き)
次に、課税支給額から毎月差し引かれる各種社会保険料を合算して控除する。ここで引かれるのは以下の4項目だ。
- 健康保険料
- 厚生年金保険料
- 雇用保険料
- 介護保険料(40歳以上65歳未満が対象)
課税支給額からこれらの合計を引いた金額を、税法上「社会保険料等控除後の金額」と呼ぶ。所得税の計算において最も基準となる数字であり、額面給与そのもので税額を判定しない点が最初のポイントだ。
ステップ3:源泉徴収税額表(月額表)との照合
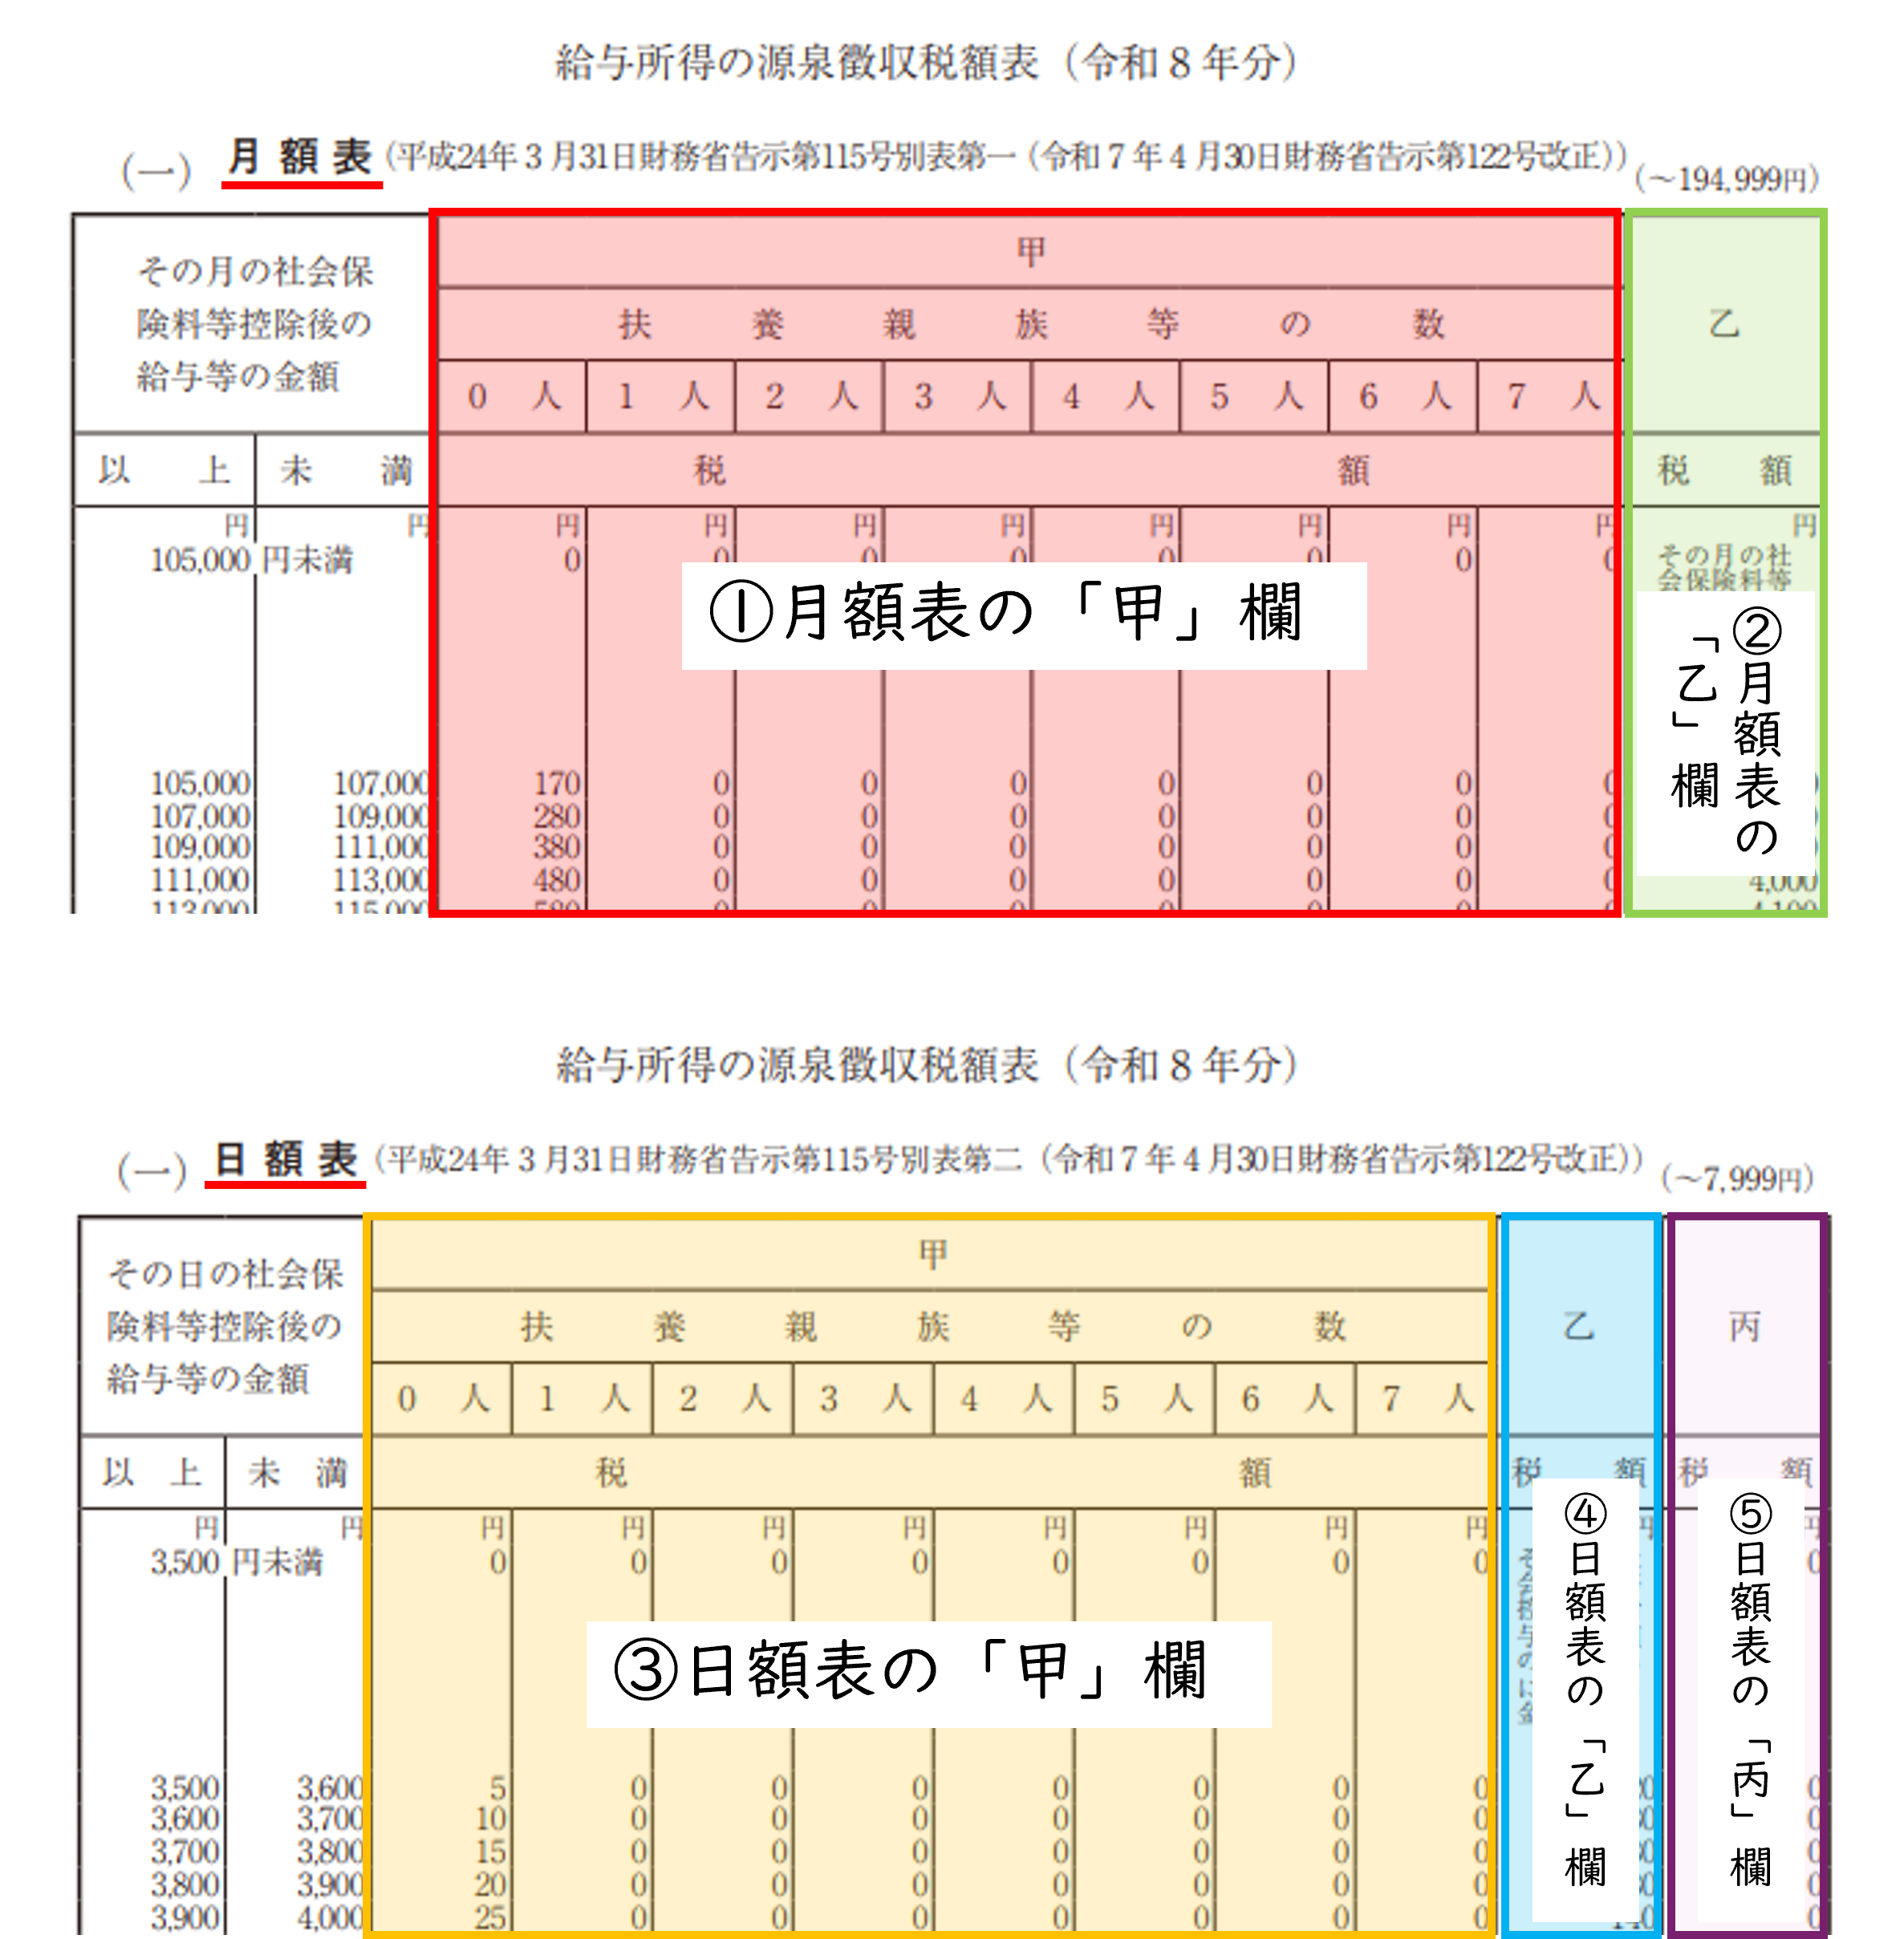
算出された「社会保険料等控除後の金額」を手元に置き、国税庁が公表している「給与所得の源泉徴収税額表(月額表)」に当てはめる。税額表は、縦軸が「社会保険料等控除後の給与等の金額」(数千円刻みのレンジ)、横軸が「扶養親族等の数」で構成されたマトリクス表だ。
勤務先に「給与所得者の扶養控除等申告書」を提出している正規・非正規社員は「甲欄」を参照する。例えば、社会保険料等を引いた後の金額が28万2,000円で扶養親族が0人の場合、甲欄の「28万1,000円以上28万4,000円未満」の行を探すと、該当する所得税額は7,030円と一目で特定できる。
【実態検証】給与明細で「所得税が高い」と感じる現場のリアルと手取り激変の引き金
SNSや相談窓口では毎月のように、「残業を15時間も多くこなしたのに、税金が増えて手取りが全然増えていない」「転職したら前の会社より所得税の引かれ方がエグい」といった生々しい不満が投稿される。額面の増加に対して手取りの実感が伴わない背景には、源泉徴収制度特有の構造的な要因がある。
原因1:税額表の「階段構造」による境界線の突破
源泉徴収税額表は、金額がなだらかな比例曲線ではなく、数千円刻みの「階段状(ブラケット)」で設定されている。例えば、社会保険料等控除後の金額が30万円付近では、2,000円〜3,000円刻みで税額テーブルが1段階上がる。
あと数千円の残業代や手当がついた結果、ギリギリで上の階層へ飛び込んでしまうと、前月よりも一段高い税額が丸ごと適用される。「残業代は増えたのに手取りが伸び悩む」と感じる心理的ギャップの正体は、このテーブルの段差にある。
原因2:扶養控除等申告書の未提出による「乙欄」の猛威
手取りが激減する最大の現場トラブルが、「甲欄」と「乙欄」の取り違えだ。勤務先に「給与所得者の扶養控除等申告書」を提出していない場合、あるいは2か所以上で働いていて副業先に申告書を出せない場合、税額表の「乙欄」が強制適用される。
乙欄の税額設定は極めて高い。社会保険料控除後の金額が20万円の場合、甲欄(扶養0人)であれば所得税は4,770円程度で済むが、乙欄だと1万5,700円に跳ね上がる。同じ給与水準でありながら3倍以上の税額が差し引かれるため、新入社員や転職者が書類を出し忘れた月には「手取りが異常に少ない」という深刻な事態を招く。
【データ徹底比較】年収・扶養人数別の月額所得税と手取りシミュレーション
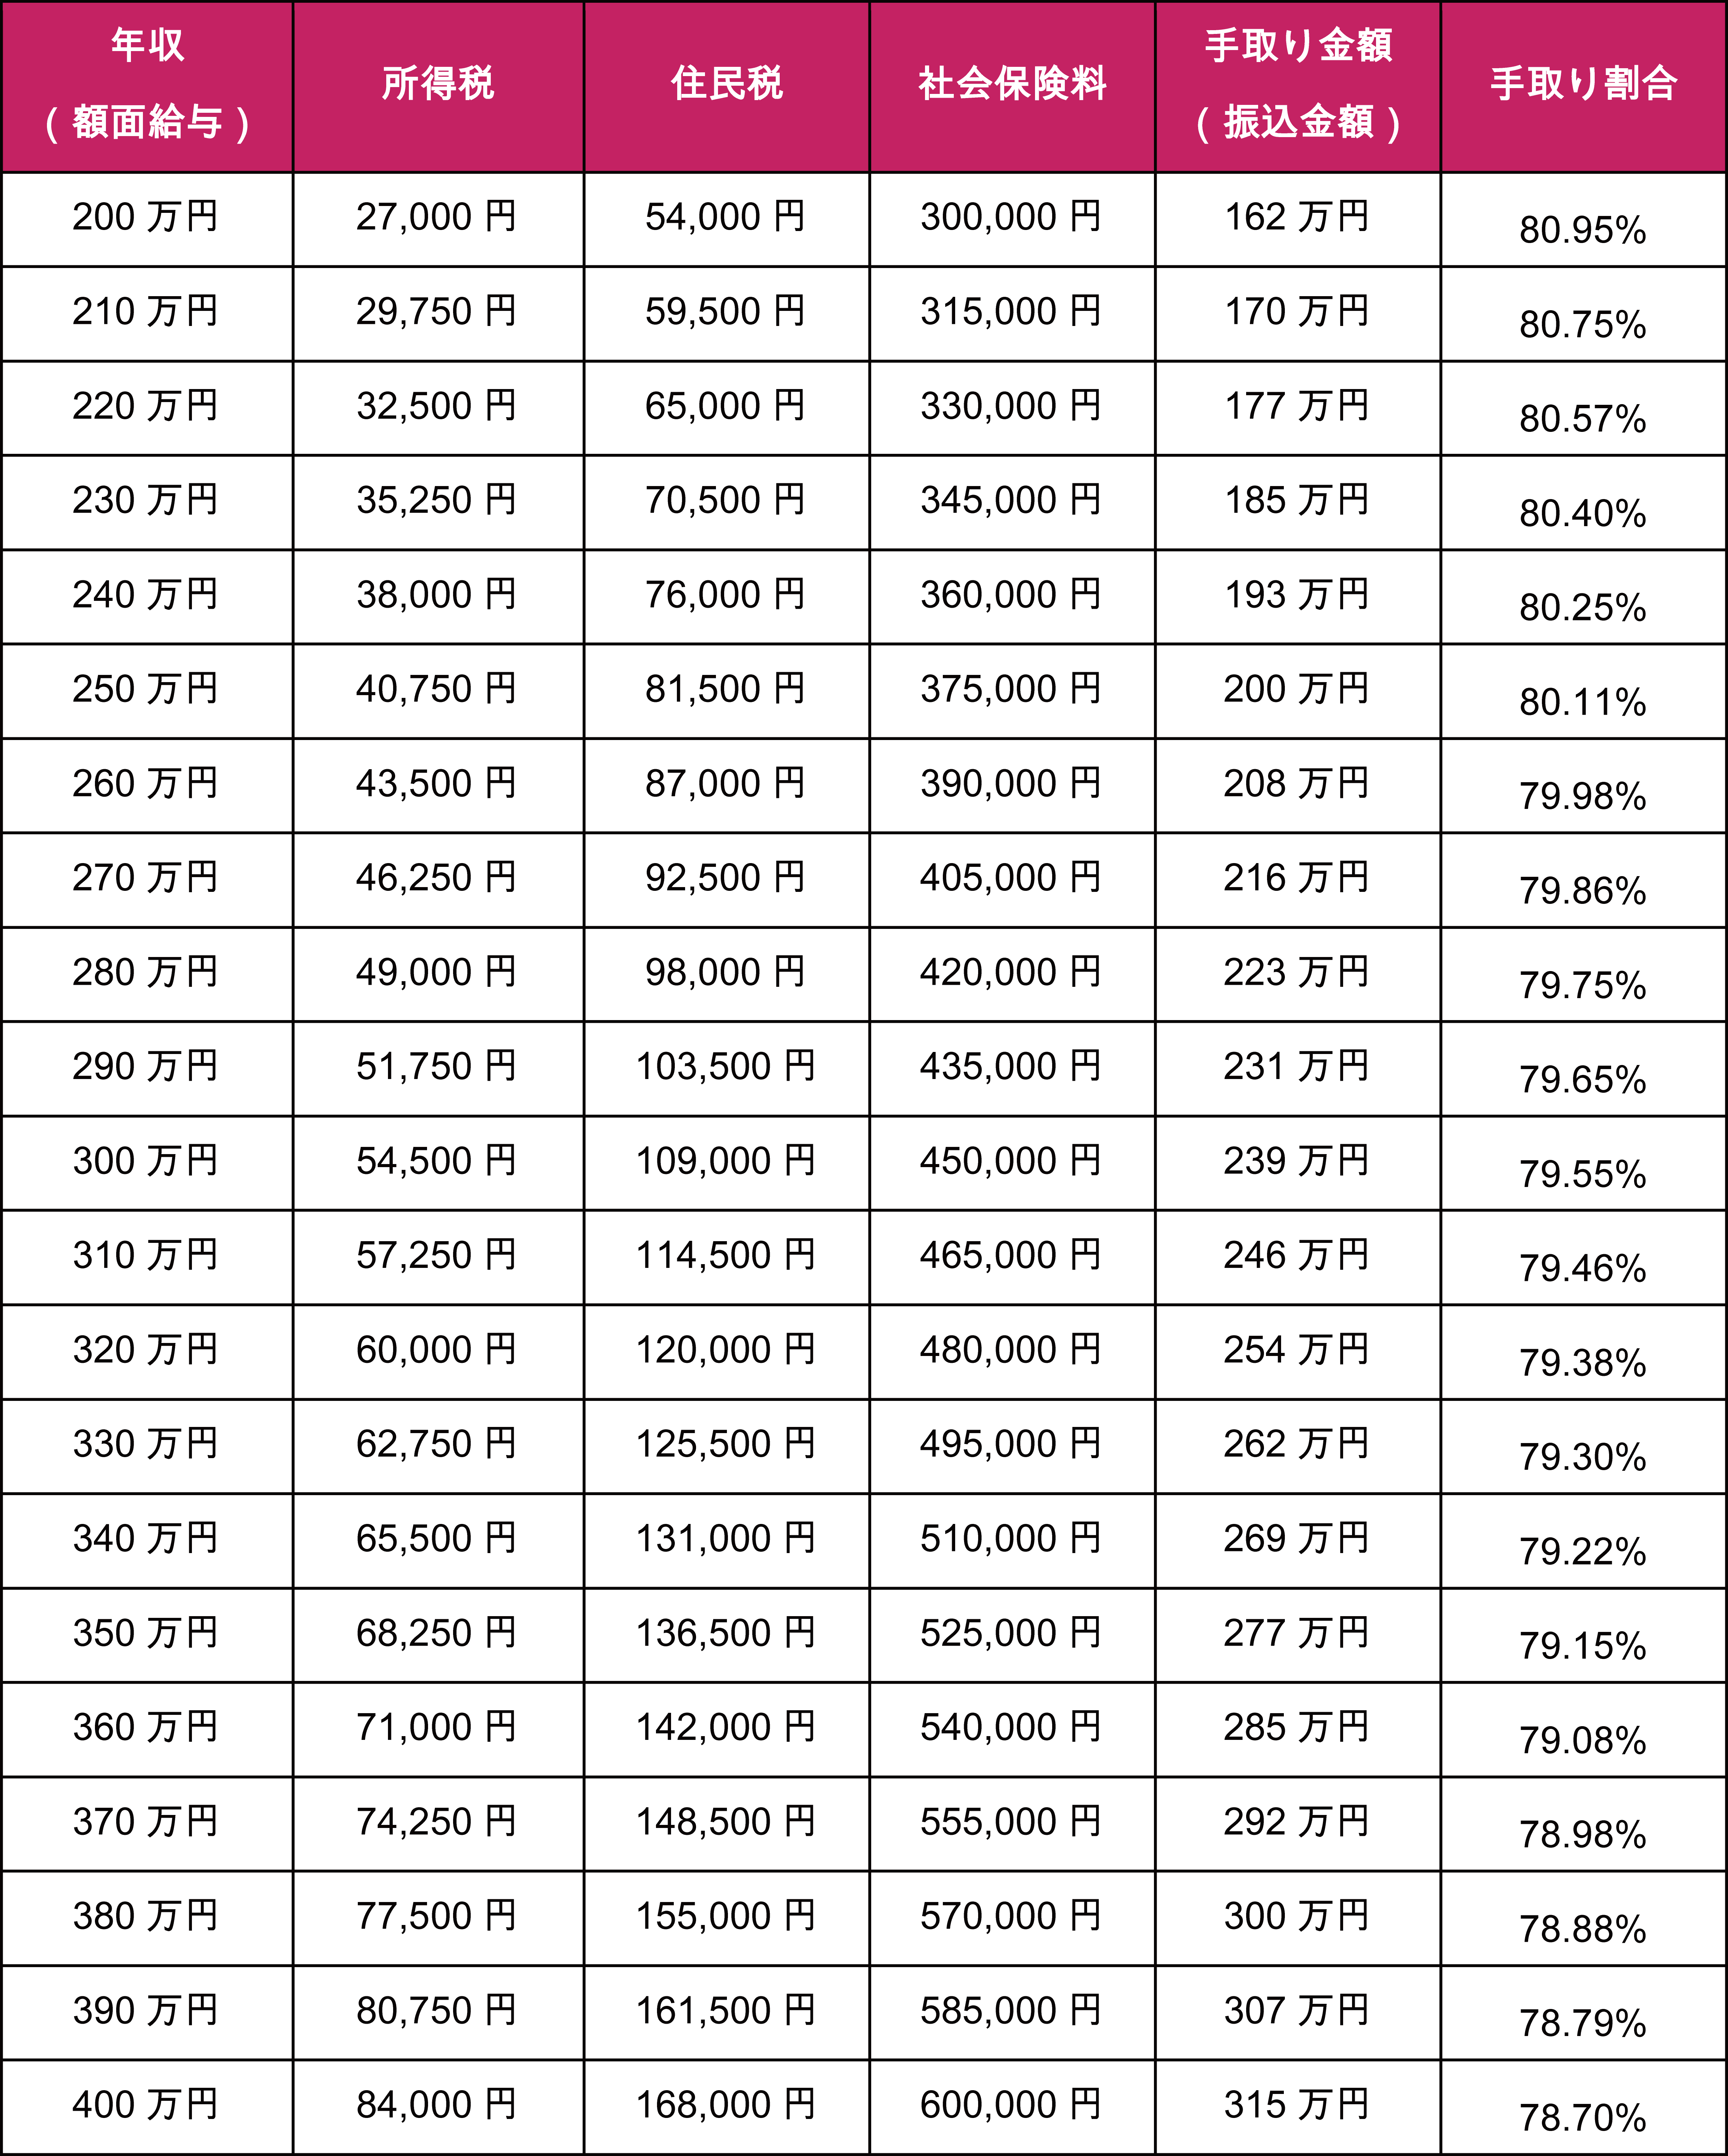
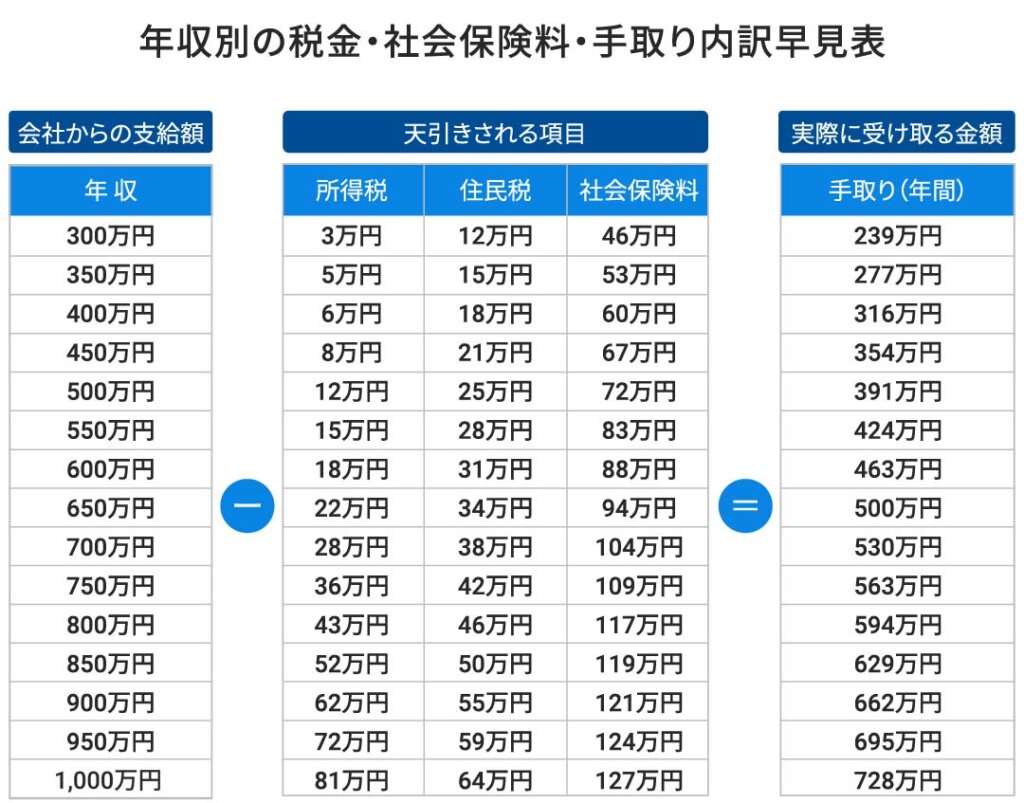
月々の給与から引かれる所得税や社会保険料が、年収や家族構成によってどう変動するのか。2026年現在の標準的な保険料率(東京都・協会けんぽ加入、介護保険非該当の30代会社員を想定)をベースに試算した比較データを下表にまとめた。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 月給25万円(年収約350万円)独身・扶養0人 | 社会保険料:約37,500円 控除後金額:約212,500円 月額所得税:5,260円 概算手取り:約207,240円(住民税別) | 新卒〜若手社員の平均的給与水準。所得税率は低水準にとどまる。 | 手取りへの圧迫感は所得税よりも社会保険料の負担比率(約15%)が圧倒的に大きいゾーン。 |
| 月給35万円(年収約500万円)配偶者扶養1人 | 社会保険料:約52,500円 控除後金額:約297,500円 月額所得税:6,110円 概算手取り:約291,390円(住民税別) | 30代中堅層の標準値。配偶者控除の適用により税負担が軽減。 | 独身(扶養0人)であれば税額は約8,210円になるため、扶養1人あたり月2,000円強の手取り改善効果が出る。 |
| 月給50万円(年収約750万円)扶養2人(子2人) | 社会保険料:約74,000円 控除後金額:約426,000円 月額所得税:14,240円 概算手取り:約411,760円(住民税別) | 管理職・シニア層の給与水準。累進性の影響が表れ始める。 | 扶養2人でも税額は1万4,000円超。扶養がなければ月2万円近く引かれるため、家族構成の登録状況が手取りに直結する。 |
| 月給70万円(年収約1,000万円)独身・扶養0人 | 社会保険料:約98,000円 控除後金額:約602,000円 月額所得税:49,150円 概算手取り:約552,850円(住民税別) | 高所得者層。源泉徴収税額表の税率レンジが大きく跳ね上がる。 | 所得税額が月5万円近傍まで急騰。住民税も加わると天引き額全体が18万円前後に達し、手取り率は約74%まで低下する。 |
表の数値から明らかな通り、月給が25万円から50万円へと2倍になった際、社会保険料の負担は約2倍にとどまるが、所得税額は扶養0人ベースで比較すると約3.8倍に膨らむ。手取りが給料の伸びに追いつかない根本原因は、この所得税の累進的構造にある。
一般に知られていない盲点とネットの誤解|ボーナス課税と住民税の根本的違い
給与明細にまつわる税金の議論では、事実と異なる思い込みや制度の混同が頻繁に見受けられる。特に「住民税との違い」「ボーナスの税率」「残業すると損をする説」の3点は、給与所得者が真っ先に整理しておくべき論点だ。
住民税と所得税の違い:月額天引きの「時間差トラップ」
給与から引かれる2大税金だが、課税のタイミングは1年ズレている。所得税は「その月の給与に対する当月課税(概算)」であるのに対し、住民税は「前年1月〜12月の確定所得に対する後払い」だ。
入社1年目の新社会人は前年の所得がないため、4月から所得税は引かれるものの、住民税は0円だ。ところが2年目の6月になると、前年分の所得に基づいた住民税の徴収が一斉にスタートする。「2年目の初夏に手取りが激減する」という現象は、所得税の増額ではなく住民税の徴収開始が引き起こしている。
ボーナス(賞与)の所得税はどう計算されるのか?
「ボーナスは所得税がごっそり取られる」という印象を持つ人は多い。賞与の所得税計算は、月給の「源泉徴収税額表(月額表)」とは全く別の独立したルールを用いている。
具体的には、「賞与に対する源泉徴収税額の算出率の表」を使用する。基準となるのは、賞与が支給された「前月の給与」から社会保険料等を引いた金額と扶養親族の数だ。前月の給与水準によって賞与にかかる税率(数%〜数十%)が先に決定され、その税率を賞与額面(社会保険料控除後)にダイレクトに乗じる。つまり、ボーナス月の直前月に残業が多く給与が高かった場合、ボーナス全体に適用される税率まで引き上げられてしまう点に留意したい。
「残業代が増えると税金で大損する」は数学的な誤解
ネット上で定期的に拡散される「残業を中途半端にすると、税率が上がって手取りが残業前より減る」という噂は、税制上あり得ない明確な誤解だ。
日本の所得税は「超過累進税率」を採用している。税率が上がるのは一定の境界線を超えた「増加分の金額」に対してのみであり、給与全額に対して遡って高い税率が掛かるわけではない。1万円余分に稼いだことで税金が1万1,000円増えるような逆転現象は発生しない。ただし、4月〜6月の給与が高くなると、9月以降の社会保険料(標準報酬月額)が1年間にわたって引き上げられるため、「手取りの伸びが鈍い」と感じる実態は確かに存在する。
パート・アルバイトの「月収の壁」と2026年の働き方で見落とせない判定基準
主婦・主夫層や学生アルバイトにとって最も身近な関心事が、毎月の給与から所得税が引かれるかどうかの境界線だ。年間収入だけでなく、日々の月収単位でも厳密なラインが存在する。
月収8万8,000円の壁:月次天引きの開始ライン
給与所得の源泉徴収税額表(甲欄・扶養0人)において、所得税額が「0円」となる上限ラインは、社会保険料等控除後の金額が8万8,000円未満のゾーンだ。
月の支給額が8万8,000円以上になると、明細上で数十円〜数百円単位の所得税が天引きされ始める。学生やパート勤務者が「今月はシフトに入りすぎて8万8,000円を超えたため、税金が引かれていた」と驚くのはこの基準に該当したためだ。
年末調整による全額還付のメカニズム
月々の給料で所得税が引かれたとしても、年間合計の給与収入が103万円以下にとどまっていれば、最終的な年税額は0円となる。毎月引かれていた所得税はあくまで前払いに過ぎないため、勤務先の年末調整で申告を行えば、12月の給料日にそれまで天引きされた税金が全額手元に還付される。
「月8万8,000円を超えて税金を取られたから損をした」と焦る必要はない。確定申告または年末調整を通じることで、年間の総収入に基づいた正しい税額へと自動的に修正される。
【プロの結論】給与所得者が損を避けるための必須確認ポイント
源泉徴収制度は会社が従業員に代わって税務処理を代行してくれる便利な仕組みだが、受動的に構えているだけでは余計な税負担を背負わされるリスクを孕んでいる。給料日の明細チェックにおいて、確認すべき優先項目を整理した。
【自己診断】今すぐ給与明細と税額を見直すべき人の条件
- 副業やダブルワークをしている人:副業先の給与が「乙欄」で高率天引きされている場合、確定申告を行わなければ払いすぎた税金が戻らない。
- 年の途中で転職・中途入社した人:前職の源泉徴収票を現職へ提出し忘れると、年末調整が正しく処理されず税負担が過大になる。
- 配偶者や扶養親族の状況が変わった人:結婚、出産、親の扶養追加などを速やかに「扶養控除等申告書」へ反映させないと、毎月の月額税額が高止まりする。
税金を取り戻すための実務アクション
月々の所得税はあくまで国税庁の定めたテンプレートによる概算徴収に過ぎない。個人の事情に応じた生命保険料控除、地震保険料控除、iDeCo(個人型確定拠出年金)の小規模企業共済等掛金控除、住宅ローン控除などは、月々の給与計算では一切反映されていない。
これらの控除を反映させ、取りすぎた税金を口座へ戻す唯一の手段が秋から冬にかけて行われる年末調整だ。各種控除証明書を揃えて確実に提出することこそが、手取りを最大化させる最も確実な防衛策となる。
【所得税 計算 月額】に関するよくある質問(FAQ)
Q1:月の途中で昇給や残業があった場合、所得税は日割り計算されるのか?
A1:日割り計算は行われない。その給与支払い月に実際に確定した「課税支給額から社会保険料等を引いた総額」を基準とし、源泉徴収税額表に当てはめてその月の税額を確定させる。
Q2:扶養控除等申告書を会社に出し忘れると、取られすぎた所得税はどうなるのか?
A2:出し忘れた期間は税率の高い「乙欄」で天引きされてしまう。ただし、年内の年末調整に間に合うタイミングで提出して再計算してもらうか、年明けに自身で確定申告を行えば、納めすぎた税額は全額還付される。
Q3:所得税と住民税では、なぜ引かれるタイミングが違うのか?
A3:所得税は国税として「現年の所得」に対して概算で前払い徴収する方式を採っている一方、住民税は地方税として「前年1年間の確定した所得」を基に翌年6月から翌々年5月にかけて分割徴収する後払い方式を採用しているため、1年間のズレが生じる。
Q4:パートで月8万8,000円を超えて引かれた所得税は取り戻せるのか?
A4:年間の給与総額が103万円以下であれば全額取り戻せる。勤務先の年末調整で「給与所得者の扶養控除等申告書」を提出していれば12月の給料で精算され、還付金として口座に振り込まれる。
まとめ:天引きのカラクリを理解し給与明細の主導権を握る
給与明細の中でブラックボックス化しやすい「月額所得税」は、非課税手当を省いた課税支給額から社会保険料を控除し、源泉徴収税額表に照らし合わせる極めて規則的なルールで算出されている。残業による税額テーブルの変動や申告書の提出区分(甲欄・乙欄)といった手取りの変動要因を把握しておけば、明細の数値に一喜一憂することはなくなる。
月々の天引き額は確定額ではなく、あくまで概算の前払いに過ぎない。手元に残る手取りを確実に守るためにも、毎月の明細で控除額の内訳を正しく点検し、年末調整や確定申告の機会を逃さず活用することが不可欠だ。 (出典: 所得税 計算 月額(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。