積立NISAはやめたほうがいい?知恵袋の大損告白と後悔の真相
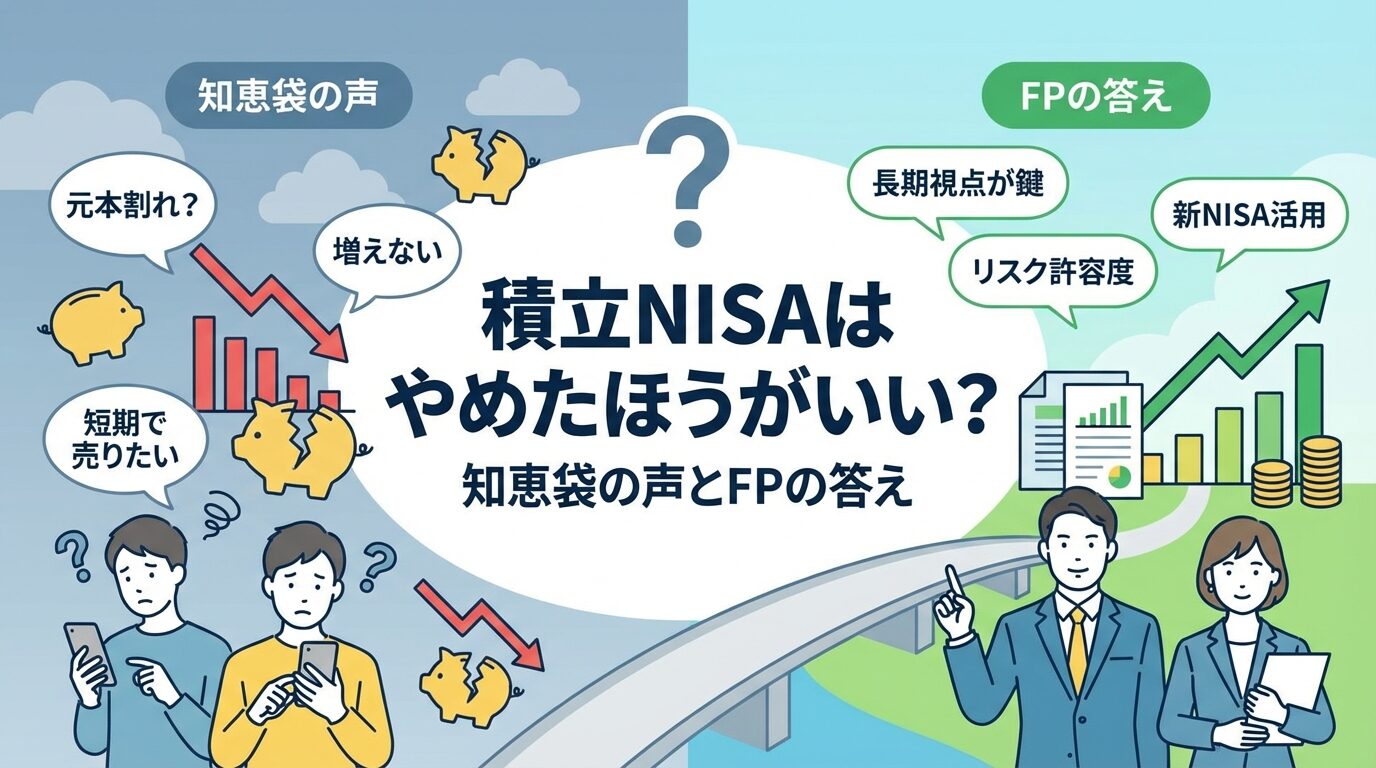
新NISAのスタートから2年以上が経過した2026年現在、Yahoo!知恵袋やSNSなどのコミュニティでは「積立NISAなんてやるんじゃなかった」「大損して後悔している」といった悲痛な書き込みが後を絶ちません。制度開始当初の熱狂的な投資ブームを信じて参入したものの、一時的な市場調整や為替の乱高下に直面し、不安に耐えかねて途中で投げ出してしまう個人投資家が続出しています。
しかし、なぜ同じ金融商品を買っていながら、着実に資産を増やす人と「やめたほうがいい」と吐き捨てる人に分かれてしまうのでしょうか。ネット上の生々しい告白を徹底分析すると、損をする人たちには誰一人として抗えない決定的な行動パターンと、見落とされがちな制度の罠が存在していました。本稿では、知恵袋に溢れる噂の裏に潜む実態を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:知恵袋で叫ばれる「大損」の主因は、急落時に恐怖で狼狽売りする途中解約であり、市場そのものの欠陥ではない。
- 要点2:生活防衛資金を欠いた無理な積立や、ネットの過剰な期待による「年利20%幻想」が深刻な挫折を生んでいる。
- 要点3:インデックス投資の本質は15年以上の長期保有であり、自分のリスク許容度に合わせた資産配分を守れば後悔は防げる。
【知恵袋の叫び】「大損」「後悔した」と書き込む人たちの正体
Yahoo!知恵袋のマネーカテゴリーを観察すると、「昨日の暴落でマイナス15万円になった。今すぐ売却すべきか」「SNSで誰でも儲かると聞いて始めたのに元本割れした、完全に騙された」といった相談が日常的に投稿されています。こうした質問者たちの投稿履歴や投資状況を精査すると、ある明白な構図が浮かび上がってきます。
ネット上で損失を嘆く人々の大半は、投資を始めてからわずか数ヶ月から1年未満の初期フェーズにいます。歴史的に見ても株式市場は一直線に右肩上がりを続けることはなく、短期的には10%から20%程度の価格調整が頻繁に発生します。ところが、ブームに乗って参入した初心者の多くは「毎月少しずつ買えば絶対に元本割れしない」という根拠のない誤解を抱えたままスタートを切っていました。
金融庁が公表している家計の資産形成に関するモニタリング調査でも明らかなように、投資信託の運用成果は保有期間に強く依存します。知恵袋で騒がれる「つみたてNISA 元本割れ 理由」を深掘りすると、商品の選定ミスというよりも、下落相場を一度も経験したことがない層が初期の下振れに耐えきれず、自ら損失を確定させているケースが圧倒的多数を占めているのが実情です。
暴落時のパニック売りが招く「途中解約の落とし穴」とネットの反応
2024年8月に起きた歴史的な株価急落や、その後に断続的に訪れたハイテク株の調整局面において、X(旧Twitter)や知恵袋などのソーシャルメディアには凄まじい阿鼻叫喚が広がりました。「新NISA 暴落 ネットの反応」を時系列で追うと、急落初日から3日目にかけて解約手続きをとったという報告が急増しています。
これこそが「積立NISA 途中解約の落とし穴」と呼ばれる最悪の失敗ルートです。積立投資の強みは、基準価額が下がった局面で「より多くの口数を安く買い増す」ことで、将来の回復局面において大きなリターンを得るドルコスト平均法にあります。急落時に積立を停止したり、恐怖に駆られて保有分をすべて現金化してしまえば、安値で仕込む絶好のチャンスを自ら放棄し、ただ単に安値で叩き売っただけの結果に終わります。
実際にネットで「積立NISA 後悔した人の共通点」を調査すると、ほぼ例外なく「マイナスが出た瞬間に怖くなって全額解約した」「数年で倍になると期待していたのにマイナスになって絶望した」という声に行き着きます。暴落という市場の当たり前の呼吸を受け止めきれず、出口戦略を持たずにパニックに陥ることが、最大の損失要因となっているのです。
積立NISAのデメリットは嘘なのか?インデックス投資の危険性と利回りの現実
一方で、YouTubeやWEB広告で見かける「積立NISAはやらないと大損」「誰でも億り人になれる」といった極端な煽り文句に対して、「積立NISA デメリット 嘘」と疑念を抱く人が増えているのも健全な反応といえます。投資である以上、元本保証は絶対に存在せず、そこには固有のリスクが存在します。
インデックス投資の危険性やデメリットとして直視すべきは、長期的な資産形成と日々の生活資金のトレードオフです。全世界株式(オール・カントリー)やS&P500に連動する投資信託は、過去20〜30年のスパンで見れば年平均5%〜8%程度のリターンに収斂してきました。しかし、これは「毎年綺麗に5%ずつ増える」という意味ではありません。ある年はプラス25%跳ね上がり、翌年はマイナス18%叩き落とされるという激しい波を乗り越えた先の幾何平均です。
「積立NISA 利回り 現実」を冷静に見つめ直すと、短期間で生活を劇的に変えるような配当金やお小遣いが手に入るわけではありません。含み益は画面上の数字に過ぎず、現金化するまでは日々の生活費の足しにはならないのです。手元資金に余裕がない状態で「将来のため」と無理にお金を縛り付けてしまうと、病気や失業などの緊急事態において、損が出ているタイミングで泣く泣く取り崩す羽目になります。
【データ比較】失敗する人と成功する人の決定的な違いと金融機関の差
知恵袋の失敗事例を精査すると、個人の投資スタンスだけでなく、利用している「金融機関の選択」や「買っている商品の質」にも明確な差異が見られます。編集部が数多くの相談事例と公開データから導き出した構造的な比較は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 失敗層の平均継続期間 | 約4ヶ月〜1年2ヶ月(早期離脱) | 推奨は15年以上の保有 | 最初の大きな調整相場を耐えられずに脱落するケースが大半 |
| 購入商品の信託報酬 | 年1.0%〜1.8%前後(窓口対面型) | ネット証券最安値は年0.05%〜0.1% | 対面窓口の高コスト投信を選んだ「つみたて投資枠 失敗例」が目立つ |
| 生活防衛資金の確保 | 手元キャッシュが生活費の1ヶ月未満 | 生活費の6ヶ月〜1年分を推奨 | 急な出費に対応できず、下落局面で不本意な強制解約に追い込まれる |
| ネット証券の評価差 | SBI・楽天が口座シェア約7割を占有 | 手数料無料・クレカ積立還元 | 「SBI証券 楽天証券 つみたてNISA 評判」の高さは低コストと操作性に起因 |
| 下落局面での行動 | 積立停止・全額売却(確定損) | 感情を排した自動積立の継続 | 「放置できた人」だけが市場の平均リターンを享受できている |
特筆すべきは、大手銀行や地方銀行の窓口で勧められるがままに口座を開設した層の後悔です。窓口では対面コストが上乗せされた信託報酬の高いアクティブファンドを掴まされるケースが散見され、相場が少し下がっただけで「手数料負け」して不満を募らせるパターンが目立ちます。一方、SBI証券や楽天証券などの主要ネット証券で低コストな優良インデックスファンドを愚直に自動積立している層は、市場の乱高下があっても淡々と継続できている実態が伺えます。
【徹底検証】新NISAを始めないほうがいい人の条件とやってはいけない人の特徴
世間の「誰もが投資すべき」という同調圧力に流されてはいけません。現実には「新NISA 始めないほうがいい人の条件」や「積立NISA やってはいけない人の特徴」に完全に合致しているにもかかわらず、無理にスタートを切って自滅する人が少なくありません。
1. 消費者金融やリボ払いなどの高利回り負債を抱えている人
リボ払いやカードローンの金利は通常年15%前後に達します。世界最高峰の投資信託であっても年平均利回りは5〜8%程度です。年利15%の借金を放置しながら年利5%を期待して投資に資金を回すのは、構造的に資産を減らし続ける行為であり、まずは返済を最優先に完遂しなければなりません。
2. 3〜5年以内に使う予定の資金を注ぎ込もうとしている人
子どもの大学進学費用や住宅購入の頭金など、使う時期が明確に決まっている資金をインデックス投資に突っ込むのは極めて危険です。必要となったその年に、リーマンショック級の暴落が直撃して資産が一時的に半減した場合、挽回を待つ時間がありません。「投資信託 長期保有 メリット デメリット」を天秤にかければ、長期保有の恩恵を享受できない短期・中期資金は、確実な定期預金や国債に置いておくのが鉄則です。
3. 日々の資産の増減に耐えられず、メンタルを崩してしまう人
仕事中や就寝前もスマートフォンの資産管理画面を何度も確認し、評価額が数千円下がっただけで動悸が激しくなるような性格の人は、そもそも株式市場のリスクに適合していません。心の平穏を削ってまで行う投資は、生活の質を根本から損ないます。
失敗を回避する新NISA時代の出口戦略と正しい向き合い方
知恵袋で叫ばれるような悲劇を避け、資産形成を成功軌道に乗せるためのルールは、実は極めてシンプルです。
第一に、「生活費の半年分」を普通預金に確保してから始めることです。何が起きても生活が脅かされない防衛資金が手元にあれば、画面上の数字が一時的に赤字になろうと、売却を急ぐ必要は一切ありません。
第二に、「積立額を無理のない金額まで下げること」です。毎月満額の10万円を積み立てる必要など毛頭ありません。月々5,000円や1万円といった「減っても生活に微塵も影響しない金額」からスタートし、下落局面に直面しても平気でいられる耐性を少しずつ養っていくのが賢明なステップです。
第三に、日々の基準価額チェックを意図的にやめることです。優れた投資信託の積立は、設定さえ完了すれば後は完全に自動引き落としで行われます。年に数回、資産配分のバランスを確認する程度に留め、日常生活や本業のスキルアップに時間と精神を注ぐことこそが、最も後悔のない投資スタイルを実現します。
【積立nisa やめたほうがいい 知恵袋】に関するよくある質問(FAQ)
Q1:知恵袋で「今は相場が高すぎるからやめたほうがいい」と見ました。暴落を待つべきですか?
A1:相場の最高値や底値を正確に当てることはプロのファンドマネージャーでも不可能です。暴落を待っている間に株価がさらに上昇し、買い場を逃し続ける「機会損失」のリスクもあります。積立投資は高値の時は少なく、安値の時は多く自動で買い付ける仕組みであるため、時期を見極めようとせず少額から開始するのが合理的な選択です。
Q2:すでに元本割れして不安で眠れません。今すぐ損切りしたほうがいいですか?
A2:直近で使う予定のない余剰資金で運用しているなら、そのまま売らずに維持するのが原則です。過去のあらゆる暴落相場も、数年から十数年のスパンで見れば下落幅を乗り越えて回復してきました。今解約することは「最悪の安値で損失を確定させる」行為になります。どうしても精神的に辛い場合は、積立額を無理のない水準まで減額し、相場の画面を見ない環境を作ってください。
Q3:SBI証券と楽天証券のどちらを選べば後悔しませんか?
A3:両社とも業界最安水準の手数料体系と豊富な優良ファンドを取り揃えており、どちらを選んでも大差はありません。普段から楽天カードや楽天市場など楽天経済圏を多用しているなら楽天証券、三井住友カードのVポイントを活用したい方や、将来的な個別株取引も視野に入れているならSBI証券を選ぶと後悔が少なくなります。
まとめ:知恵袋の雑音に惑わされず、数字と本質で判断する
知恵袋に溢れる「やめたほうがいい」という言葉の多くは、投資の基本原則を理解せず、分不相応なリスクをとって市場から退場していった人々の感情的な吐露に過ぎません。その一方で、日々の価格変動に一喜一憂せず、淡々と積立を継続している無数の投資家たちは、ネット上に不満を書き込むこともなく静かに資産を育てています。
積立投資の成否を分けるのは、相場のタイミングを当てる予知能力ではなく、自らの家計とリスク許容度を冷静に把握する自己管理能力です。他人の不安心理に振り回されることなく、余剰資金の範囲内で息の長い資産形成を続けていく姿勢が何よりも求められます。 (出典: 積立nisa やめたほうがいい 知恵袋(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。