ホンダ株価掲示板で論争激化!買い時か暴落か、噂の真相と2026年予測
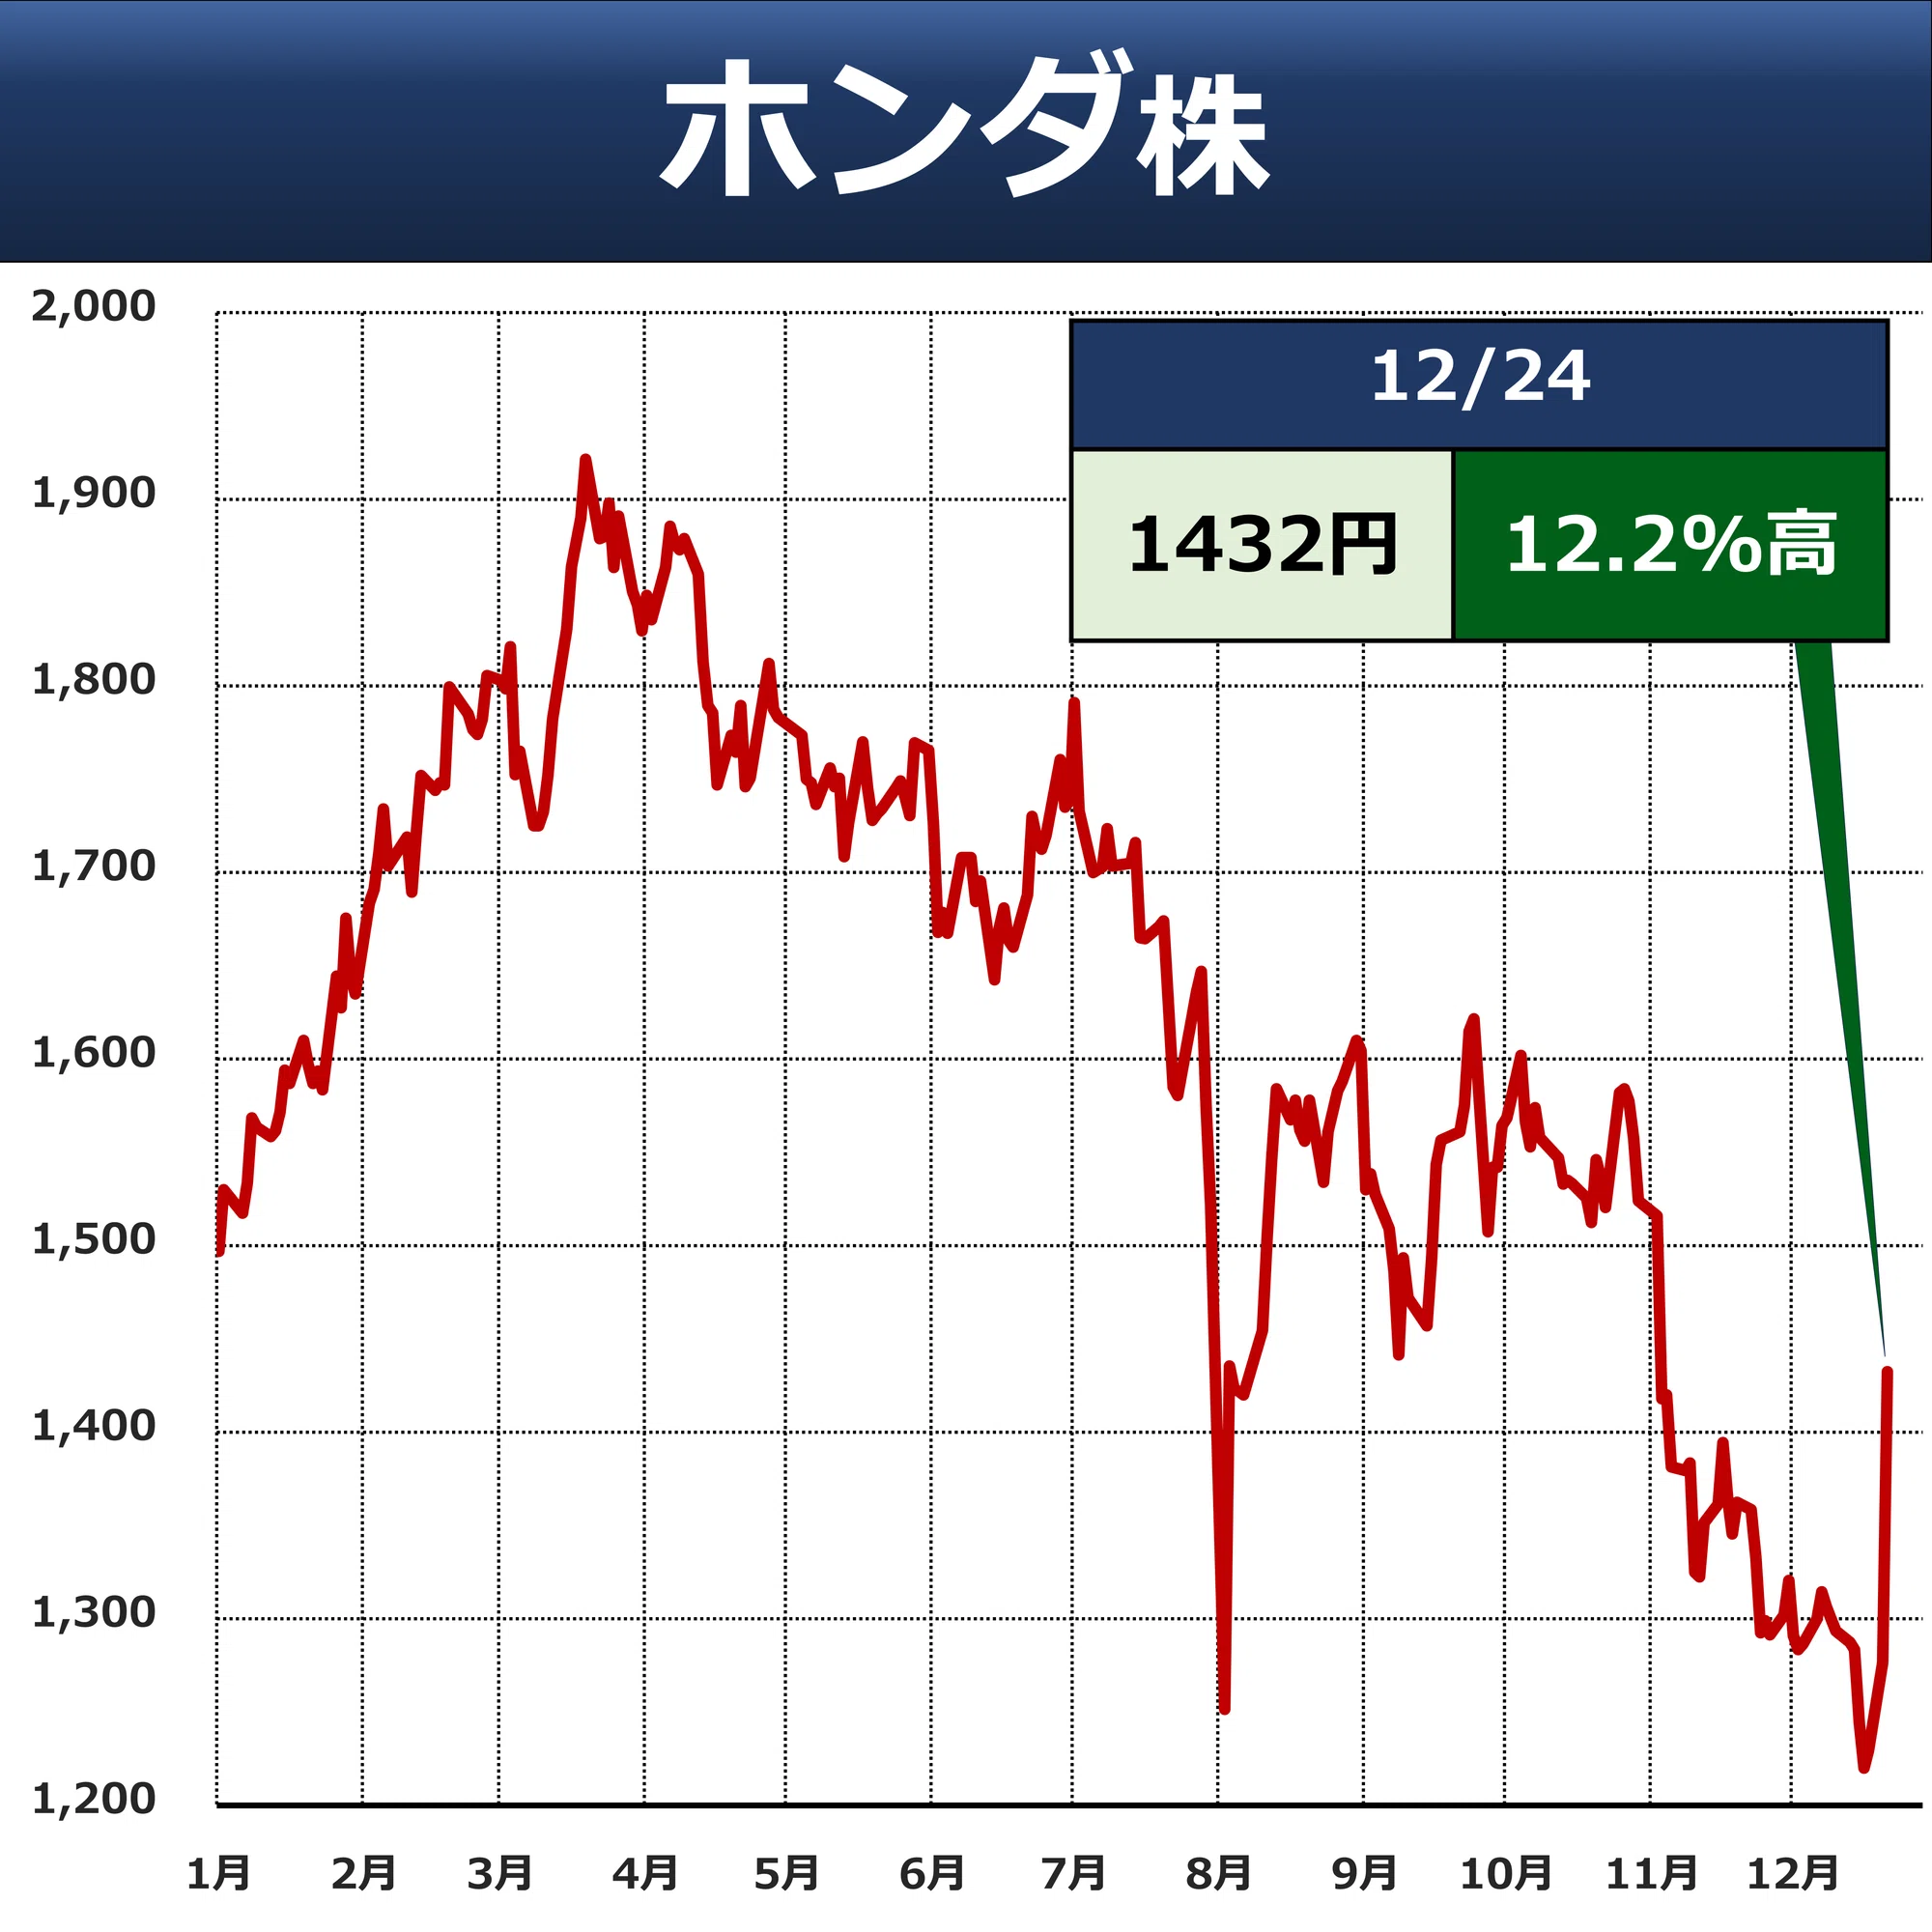
個人投資家の情報交換が集まるネット掲示板やSNSで、本田技研工業(7267)の動向を巡る議論が白熱しています。東証プライム市場の低PBR改善要請に応える大規模な自社株買いや高水準の配当利回りを評価する「絶好の買い場」という強気論がある一方、中国市場での販売苦戦やEV(電気自動車)シフトの減速懸念を警戒する「下落リスク」の声も根強く存在します。
ネット上の投稿には憶測や短期的な値動きに一喜一憂する書き込みも少なくありません。本稿では、自動車業界の最前線データ、最新の決算資料、アナリスト予想を突き合わせ、ホンダ株価を巡るリアルな実態と今後の見通しを客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板で割れる「買い時論」と「暴落警戒論」の背景には、強固な二輪・北米ハイブリッド収益と中国市場減速の綱引きがある。
- 要点2:日産自動車との戦略的提携や継続的な自社株買い、4%前後の配当利回りが株価の下値を強力に支えている。
- 要点3:2026年の業績動向とアナリスト予想を踏まえると、短期の値幅取りよりもインカムゲインを狙った中長期の押し目買いが有効な選択肢となる。
【掲示板が騒然】ホンダ株は買い時か暴落の予兆か?投資家のリアルな反応
Yahoo!ファイナンスの掲示板や投資系SNSにおいて、本田技研工業(7267)のスレッドは常に上位の閲覧数を記録しています。2026年に入り、日米の金融政策の変更や為替変動、自動車各社の次世代戦略発表が相次ぐ中、投資家心理は大きく二極化しています。
掲示板で交わされている株式投資家のリアルな評判を分類すると、以下のような明確な対立構造が浮かび上がります。
【強気派(買い推奨)の主な主張】
・「予想配当利回りが4%台に達しており、インカム狙いなら文句なしの水準」
・「PBRが0.6〜0.7倍台に放置されており、東証の是正プレッシャーから追加の自社株買いが期待できる」
・「北米でのハイブリッド車(e:HEV)人気が持続しており、二輪事業の圧倒的な稼ぐ力があるため業績は底堅い」
【慎重・弱気派(売り推奨)の主な主張】
・「中国市場での現地EVメーカー(BYD等)との価格競争に巻き込まれ、販売台数減少が止まらない」
・「EV専業への巨額投資が将来の減損リスクにつながるのではないか」
・「為替が円高に振れた際、四輪事業の営業利益が一気に吹き飛ぶ脆弱性がある」
このように、掲示板の論調は感情的な売買煽りばかりではなく、ホンダが抱える「強固な収益基盤」と「構造転換の過渡期における不安」という本質的な課題を浮き彫りにしています。
ホンダ株価下落の理由と構造的リスク|中国苦戦とEV戦略の現実
掲示板で「暴落の予兆か」と騒がれる主因は、特定の四半期決算や月次販売台数発表のタイミングで見られる断続的な株価の押し下げ圧力です。ホンダ株価下落の理由を掘り下げると、単なる市況の波ではなく、3つの明確な構造的要因が存在します。
第1に、中国市場における急激なシェア縮小です。中国市場はかつてホンダの四輪販売の約3割を支える大黒柱でした。しかし、現地新興メーカーによる低価格EV・PHEV(プラグインハイブリッド車)の急速な普及により、内燃機関車を中心とする日系メーカーは極めて厳しいディスカウント競争に晒されています。ホンダも現地工場の生産能力適正化や人員削減に踏み切りましたが、固定費削減効果が数字に定着するまでのタイムラグが市場の警戒感を生んでいます。
第2に、グローバルなEV需要の減速(EV踊り場現象)と巨額研究開発費の負担です。ホンダは2040年までに四輪車販売のすべてをEVおよびFCEV(燃料電池車)にする目標を掲げ、次世代EV群「Honda 0シリーズ」の開発や北米での電池サプライチェーン構築に兆円単位の投資枠を設定しています。しかし、欧米を中心とするEV需要の伸び鈍化により、「巨額の先行投資が早期に利益回収できるのか」という投資家の疑念を招く結果となりました。
第3に、為替感応度の高さです。北米市場への依存度が高いホンダは、米ドル/円の為替レートが1円円高に振れるごとに年間営業利益が百数十億円規模で押し下げられる体質を持ちます。円高局面では業績の下方修正懸念が掲示板等で過剰に拡散され、売りが先行しやすい特徴があります。
日産ホンダ協業提携の影響と2026年のEV・SDV戦略の現在地
こうした構造的課題に対し、大きな転換点となったのが日産ホンダ協業提携の影響です。両社は三菱自動車も巻き込む形で、車載ソフトウェア(SDV:Software Defined Vehicle)プラットフォームの共同開発、主要EVコンポーネント(モーター・インバーター・バッテリー)の共通化、さらには相互の補完調達に関する枠組みを前進させています。
かつて「独立独歩」を貫いてきたホンダがライバルとの提携に踏み切ったことは、単独での投資負担を軽減し、開発スピードを倍速化させる合理的な判断として市場から一定の評価を得ています。
提携による具体的なシナジーと課題は以下の通りです。
- スケールメリットの創出:EV基幹部品の共通化により、部品調達コストを15〜20%削減することを目指す。
- ソフトウェア開発費の分散:自動運転・車載OSの莫大な開発費を分担し、テスラや中国勢に対抗可能なプラットフォームを構築。
- 企業文化と意思決定スピードの融合:技術へのこだわりが強いホンダと、アライアンス経験豊富な日産との間で、主導権争いを避け迅速な製品化へ繋げられるかが成否の分かれ目。
2026年は、共同開発の成果が具体的なロードマップとして結実し始める年であり、市場は提携の「言葉」ではなく「コスト削減と新車投入の具体化」という実利を注視しています。
【最新データ比較】ホンダの配当金推移・利回りと自社株買い・PBR改善策
株価の先行きを判断する上で、企業の基礎体力と株主還元姿勢を定量的に把握することは不可欠です。以下に、本田技研工業の主要財務指標と株主還元データを、競合他社および業界平均と比較したデータを示します。
| 項目 | 詳細・数値データ(ホンダ) | 一般的な基準・競合比較 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(実績基準) | 約0.65〜0.75倍 | 東証目安:1.0倍以上 トヨタ:約1.0〜1.1倍 | 解散価値を依然として下回る。東証の要請を背景に追加の自社株買い余力が極めて大きい。 |
| 予想配当利回り | 約3.8%〜4.3% | 東証プライム平均:約2.1% 輸送用機器平均:約3.2% | 業界トップクラスの高利回り。減配リスクが低く、インカムゲインの観点で下値支持帯として機能。 |
| 自社株買い実績 | 年間数千億円規模の継続取得 | 自動車大手:売買代金の1〜3% | 総還元性向40%以上を公約。発行済株式数の圧縮により1株当たり利益(EPS)を着実に向上。 |
| 二輪事業の営業利益率 | 約16.0%〜18.0% | 四輪事業平均:約4.0〜6.0% 製造業平均:約5.0% | 世界シェア首位の圧倒的キャッシュカウ。四輪事業の不振を補う最大の防御壁。 |
| 自己資本比率 | 約40%台(金融除く実質無借金) | 製造業健全ライン:40%以上 | 強固なバランスシートを保持し、EV投資と株主還元を両立できる財務余力を保持。 |
ホンダ配当金推移と利回りを振り返ると、同社は業績の波に関わらず安定的・累進的な配当政策を志向しており、過去10年間で大幅な減配を避けてきた実績があります。さらに、ホンダ自社株買いとPBR改善への経営陣のコミットメントは強く、余剰資金を活用した機動的な自社株買いが下値を強固にサポートしています。
一般に知られていない盲点とネットの誤解|二輪世界シェアと稼ぐ力
ネット掲示板で頻繁に見られる最大の誤解は、「四輪車がEV競争で負ければホンダは破綻する」という極端な論調です。これはホンダの事業ポートフォリオの真の強みを見落とした議論と言わざるを得ません。
ホンダの真のコアエンジンは、世界市場シェアの約3割超を握る二輪事業(バイク)です。インド、インドネシア、ベトナム、ブラジルなどの新興国において、ホンダの二輪車は生活インフラとしての絶対的な地位を確立しています。
四輪事業の営業利益率が景気変動や値引き競争により4〜6%程度で推移するのに対し、二輪事業は16%を超える驚異的な高営業利益率を誇ります。年間4,000億円から5,000億円規模の営業利益を二輪事業単体で叩き出しており、この潤沢なフリーキャッシュフローが、四輪の次世代技術開発や高水準の配当支払いの原資となっています。
「四輪単独メーカー」としてホンダを評価すると割安放置に見える株価も、二輪の強固な収益構造を正しく織り込めば、事業全体の下振れリスクはネットの悲観論よりも遥かに限定的であることが分かります。
ホンダ目標株価アナリスト予想とホンダ株価の今後の見通し【2026年最新動向】
主要証券会社および市場リサーチ機関によるホンダ目標株価アナリスト予想を集約すると、コンセンサスは「中立からやや強気(Overweight / Buy)」が優勢を維持しています。アナリストが提示する目標株価の中央値は、現行水準から15〜25%程度の上値余地を見込む水準に設定されています。
今後の株価シナリオを左右するドライバーは以下の3点です。
- 北米ハイブリッド(e:HEV)の収益極大化:EV需要の減速期において、燃費性能と走行性能に優れるハイブリッド車の販売拡大が営業利益を押し上げる。
- 日産・三菱とのアライアンス進展:部品共通化によるコスト削減効果がホンダ決算発表と最新業績に具現化することによる利益率の改善。
- Honda 0シリーズの市場評価:2026年から順次市場投入される新世代EVが、デザインやソフトウェア面で高評価を獲得し、EV分野での出遅れ懸念を払拭できるか。
これらの要素が好転すれば、低迷していたPBRが0.8〜0.9倍水準へ見直される(リレーティング)可能性は十分に考えられます。
【プロの結論】ホンダ株をおすすめできる人・見送るべき人の特徴
掲示板の雑音に惑わされず、ホンダ株の買い時と売り時を冷静に判断するための適性基準を整理しました。
【ホンダ株の保有・買い増しがおすすめな人】
・配当利回り4%前後の安定したインカムゲインを長期間受け取りたい人
・PBR是正策(自社株買いや増配)による中長期的な株価見直しをじっくり待てる人
・二輪事業の圧倒的な高収益力に安心感を感じるディフェンシブ志向の投資家
【購入を見送る・あるいは利益確定を検討すべき人】
・短期的な株価急騰やキャピタルゲインだけを目的にしている人
・中国市場の回復遅延や為替の円高リスクによる短期的な株価変動に耐えられない人
・テスラや急成長グロース株のような急激な売上成長率を求めている人
【ホンダ 株価 掲示板】に関するよくある質問(FAQ)
Q1:Yahoo!ファイナンスのホンダ掲示板で「暴落」が話題になるのはなぜですか?
A1:中国市場での四輪販売不振や円高の進行、EV市場の競争激化といったネガティブ材料がニュースになるたび、短期筋の売り煽り投稿が増えるためです。しかし、二輪事業の収益力や強固な財務体質(実質無借金経営)を考慮すると、倒産や致命的な業績破綻につながる可能性は極めて低く、過度な悲観論には冷静に対処する必要があります。
Q2:ホンダの配当金は減配されるリスクがありますか?
A2:製造業である以上、世界的な大不況時には業績連動による調整リスクはゼロではありません。ただし、ホンダは自己資本が厚く、二輪事業から生み出されるキャッシュフローが安定しているため、過去の実績を見ても減配リスクは自動車セクターの中で比較的低い部類に入ります。配当利回りが4%を超えている局面は、中長期投資家にとって下値抵抗力の強い水準と評価されます。
Q3:ホンダと日産の提携はホンダ株にとって本当にプラスですか?
A3:中長期的なコスト削減やソフトウェア開発の加速という観点では明確にプラスです。特に巨額の費用がかかる車載OSや基幹EV部品の共通化は、1社単独での開発リスクを大幅に低減させます。今後は、共同開発車や調達統合による具体的な財務的メリットがいつ決算に反映されるかが焦点となります。
まとめ:ホンダ株の買い時と売り時を見極める最終チェックリスト
ネット掲示板は投資家の生々しい心理を映し出す有用な情報源である一方、短期的な感情論や偏った見方も多く混在しています。
ホンダ株価2026年最新動向を総括すると、四輪事業における構造改革や中国市場での減速といった向かい風はあるものの、世界一の二輪事業、北米でのハイブリッド車の収益力、そしてPBR1倍割れ是正に向けた株主還元強化という強力な土台が存在します。
目先の株価の上げ下げに一喜一憂するのではなく、高水準の配当利回りを確保しながら、日産とのアライアンス成果や次世代EV「Honda 0シリーズ」の進捗をじっくり見守る姿勢こそが、納得のいく投資成果を引き寄せる最大の鍵となります。 (出典: ホンダ 株価 掲示板(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。