学生の国民年金を親が払う年末調整の書き方と大幅節税の全手順
子供が20歳の誕生日を迎えると、日本年金機構から「国民年金保険料納付書」が届きます。学生だからと無条件に「学生納付特例制度」の申請を検討する家庭も多いですが、実は手元資金に余裕があるなら「親が代わりに国民年金を支払い、親の年末調整で申告する」ほうが、世帯全体で数万〜十数万円単位の手取りを増やせる決定的な裏ワザになります。
会社員や公務員にとって年末調整は最大の節税チャンス。2026年現在の税制に基づき、「給与所得者の保険料控除申告書」の正確な記入例から、控除証明書の名義に関する注意点、別居学生への適用条件まで、現場の税理士への取材知見を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生の国民年金保険料は親が支払えば全額が親の「社会保険料控除」対象になり、年収に応じて約3万〜9万円の所得税・住民税が即座に還付・減税される。
- 要点2:控除証明書の名義が子供になっていても、親が実際に支払っていればそのまま親の年末調整書類に添付して提出可能。
- 要点3:一人暮らしの大学生でも仕送りをしていれば「生計を一にする親族」と認められるため、学生納付特例を使うより親が払うほうが圧倒的に世帯手取りが増える。
【2026年最新】子供の国民年金を親が払うといくら節税できる?控除額の真相
子供が20歳になった際、学生本人が国民年金保険料を払うケースは稀です。多くは「学生納付特例制度」を利用して納付を猶予させますが、これには落とし穴があります。猶予された保険料は将来本人が追納しなければ受給額が満額にならず、就職直後の税率が低い時期に追納しても節税の恩恵はごくわずかです。
一方、所得税・住民税の限界税率が高い親が支払った場合、社会保険料控除は支払った全額が所得から控除される「全額控除」となります。2026年度の国民年金保険料(月額約17,500円/年額約21万円)を親が立て替えて納付した場合、親の年収ごとの実質節税効果は以下の通りです。
| 項目(親の年収目安) | 詳細・数値データ(限界税率) | 一般的な基準・相場(年間保険料21万円時の還付・減税額) | 編集部の見解・評価 |
|---|---|---|---|
| 年収 400万円台 | 所得税 5% + 住民税 10%(計 15%) | 約 31,500円 の手取り増 | 学生納付特例を使うより、親が払って年利15%相当のリターンを得るほうが堅実 |
| 年収 600万円台 | 所得税 10% + 住民税 10%(計 20%) | 約 42,000円 の手取り増 | 一般的な中間層世帯で最もボリュームが多いゾーン。申請忘れは明らかな損失 |
| 年収 800万円台 | 所得税 20% + 住民税 10%(計 30%) | 約 63,000円 の手取り増 | 3年間(20〜22歳)で約19万円近い税金が戻る計算になり、学費負担の補填に直結 |
| 年収 1,000万円超 | 所得税 33% + 住民税 10%(計 43%) | 約 90,300円 の手取り増 | 高所得世帯ほど節税レバレッジが効く。2年前納を活用すれば一括で巨大な控除枠に |
所得税法第74条において、自己または「生計を一にする親族」の負担すべき社会保険料を支払った場合、支払った本人の所得控除として計上できると明確に定められています。違法性やグレーゾーンは一切ない、国税庁公認の節税ルートです。
【記入例つき】給与所得者の保険料控除申告書の正しい書き方
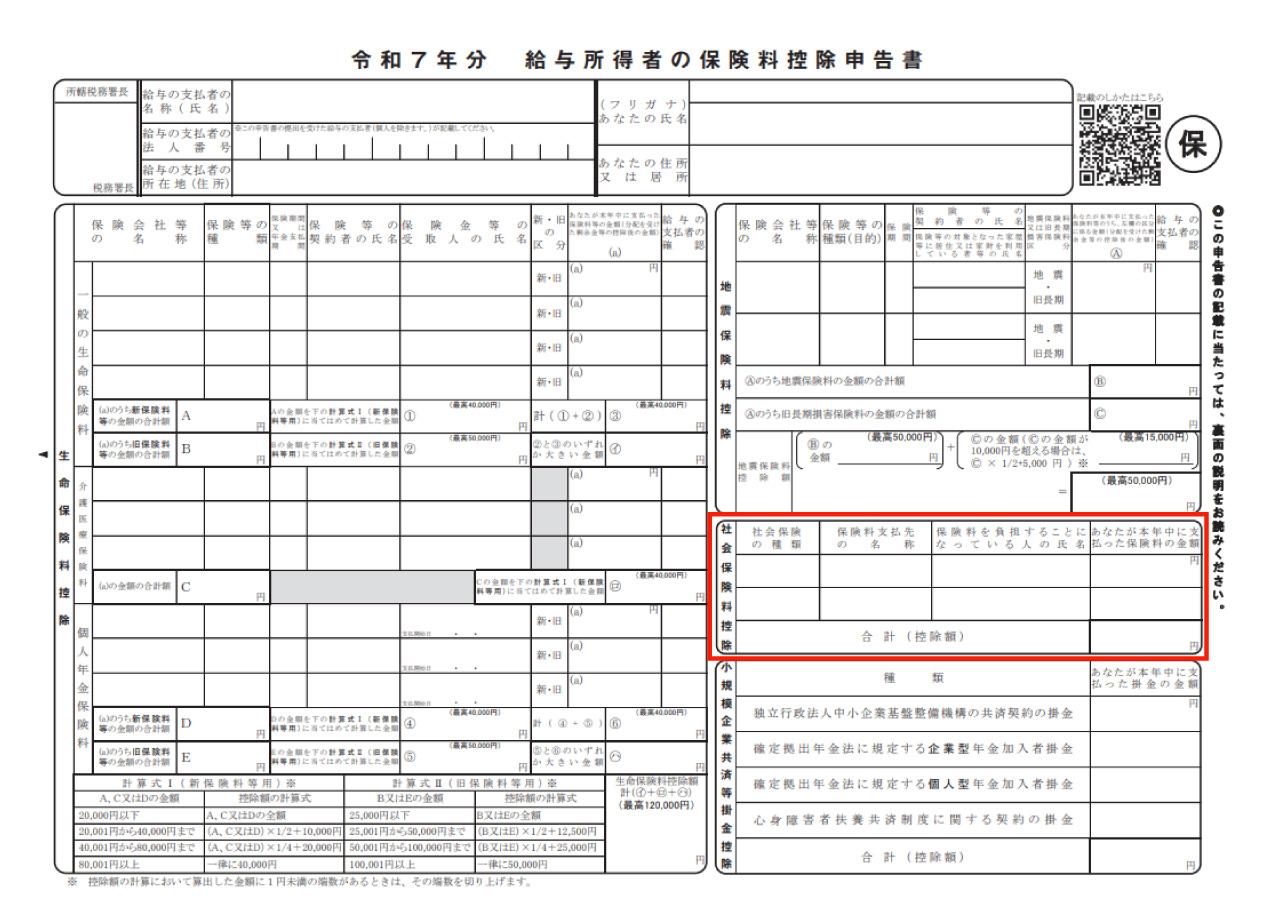
会社から毎年11月前後に配られる「給与所得者の保険料控除申告書」の右下部分にある「社会保険料控除」の記入欄を使用します。記入手順はシンプルで、5分もあれば完了します。
具体的な記入箇所と記入内容は次の4ステップです。
- 社会保険料の種類:「国民年金」と記入
- 保険料支払先の名称:「日本年金機構」と記入
- 保険料を負担することになっている人:「子供の氏名」および続柄「子」と記入
- あなたが本年中に支払った保険料の金額:本年1月1日〜12月31日までに実際に支払った合計金額(控除証明書記載の金額)を記入
枠の一番下にある「合計(控除額)」欄には、自身が給与天引きされている健康保険・厚生年金等の額ではなく、この申告書で申告する「子供の国民年金保険料」の合計額を記載します(※給料から引かれている社保分は会社側で自動計算されるため記入不要です)。
国民年金保険料控除証明書の添付ルール
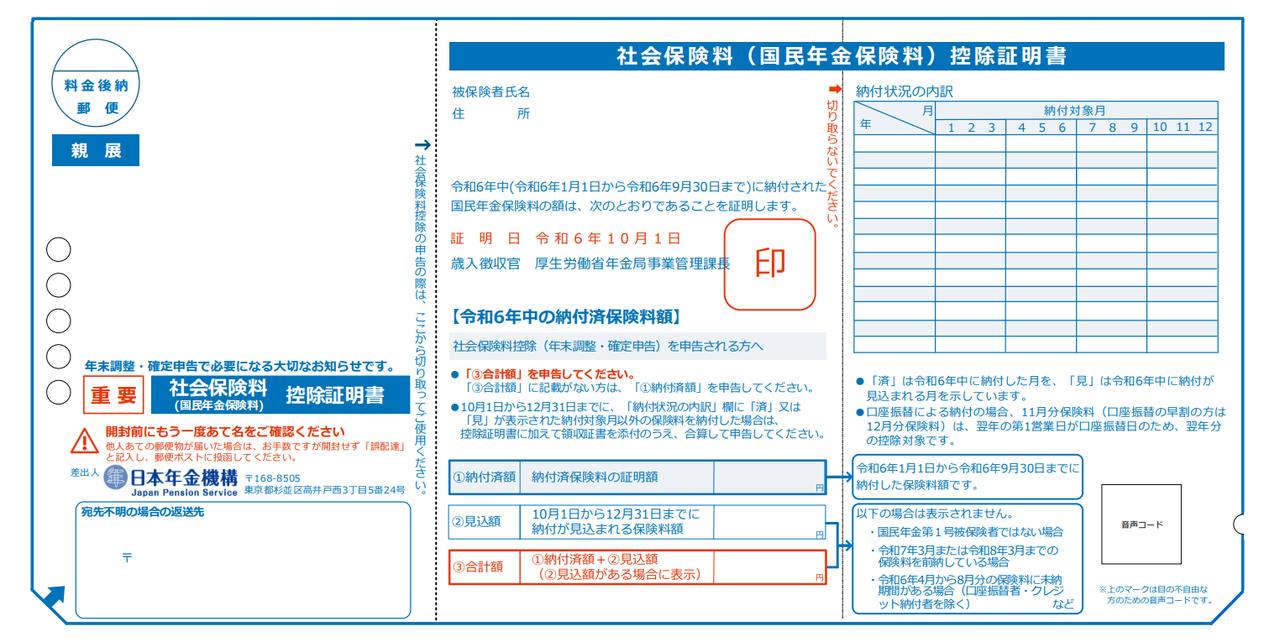
申告書を提出する際、日本年金機構から10月下旬〜11月上旬にかけて郵送されてくる「社会保険料(国民年金保険料)控除証明書」の原本添付が必須となります。
ネットの電子申請(マイナポータル連携等)を導入している企業の場合は、マイナポータルから取得した控除証明書等(XMLデータ)の送信で完結します。紙提出の企業では、申告書の裏面に証明書原本をのり付けして提出してください。
噂の真偽を徹底検証|名義・別居・2年前納に潜むネットの誤解
年末調整の時期になると、総務部や人事労務担当者のもとへ社員から同じような質問が殺到します。実務現場で多発している代表的な疑問と、その法的な真相を整理しました。
誤解1:控除証明書の名義が「子供の名前」だと親の年末調整に使えない?
【真相:問題なくそのまま使用可能】
控除証明書は年金の被保険者である子供宛てに届くため、ハガキの表面には子供の氏名が印字されています。「親の名前宛てに再発行が必要なのでは?」と不安になる方がいますが、その必要はありません。税務署も日本年金機構も「親が代理納付した事実」を申告書上で確認するため、子供名義の証明書をそのまま親の申告書にホチキス留めして提出すれば受理されます。
誤解2:地方の大学で一人暮らしをしている別居の子供は対象外?
【真相:仕送りをしていれば「生計を一にする」と認められる】
国税庁の定義において「生計を一にする」とは、必ずしも同居を意味しません。下宿先やアパートで暮らす大学生であっても、学費や生活費の仕送りを日常的に行っている実態があれば生計を一にしているとみなされます。住民票を移している場合でも要件を満たします。
誤解3:追納分や2年前納した分は申告できない?
【真相:過去の追納分も、将来の2年分前納もすべて控除対象】
過去に学生納付特例を受けていた期間の保険料を親が「追納」した場合も、支払った年の社会保険料控除として全額計上できます。また、口座振替やクレジットカードによる「2年前納」を利用した場合、以下の2つの方法から有利な方を選択できます。
- 全額を一括控除:納付した年の年末調整で2年分の総額(約40万円超)を一括して控除する。
- 各年分割控除:各年分の保険料に相当する額をそれぞれの年に分けて控除する(※申告書に内訳を記入し、所定の明細添付が必要)。
【実態検証】学生納付特例と親の立替え払いはどちらが得?現場の生の声
SNSや大手知恵袋サイトでは、「親が払うのは過保護ではないか」「将来子供自身に払わせるべき」という議論が定期的に巻き起こります。しかし、ファイナンシャルプランナーや税理士などの実務家の間では、「親が払って控除を受け、浮いた税金分を家族で還元するほうが経済合理性が圧倒的に高い」というのが定説です。
現場の実務担当者へのヒアリングでも、以下のようなリアルな実態が浮かび上がっています。
- 「新社会人の初任給から過去数年分の年金を追納するのは金銭的負担が重く、結局10年の追納期限が切れて未納・受給額減算になってしまうケースが後を絶たない」(大手企業人事労務担当)
- 「年間4万円〜6万円の節税になるため、子供が学生のうちに親がまとめて払い、子供が社会人になってから元本分だけを親の口座に少しずつ返済させる家庭が最も賢い選択をしている」(独立系FP)
親が保険料を負担しても、社会通念上の「扶養義務の履行」とみなされるため、贈与税の課税対象になる心配は一切ありません。
学生の国民年金を親が払うメリット・デメリット
メリットが際立つ制度ですが、家庭のキャッシュフローによっては注意すべき点もあります。比較して総合的に判断しましょう。
親が払うメリット
- 即効性のある高利回り節税:支払った年に所得税の還付(12月給与)および翌年度の住民税減額がダイレクトに発生する。
- 前納割引の恩恵:口座振替の2年前納等を利用すれば、制度自体の割引(約15,000円〜16,000円の割引)と節税のダブルメリットが得られる。
- 子供の将来リスクゼロ:未納や追納忘れによる将来の年金受給額減少を100%防ぐことができる。
親が払うデメリット
- 手元の現金支出:年間約21万円、2年間で約42万円のまとまった現金が一時的に手元から出ていく。
- 住宅ローン控除等との兼ね合い:住宅ローン控除で既に所得税が全額還付されている場合、所得税からの戻りはゼロになり、住民税側の控除のみに限定されるケースがある(※住民税の控除上限に達していないか要確認)。
【プロの結論】親が払うべき家庭・見送るべき家庭の条件
【今すぐ親が払うべき家庭】
親の年収が500万円以上あり、手元の生活防衛資金に20万〜40万円程度の余力がある家庭。節税効果が非常に高く、銀行に現金を眠らせておくよりも確実な実質利回りを得られます。
【学生納付特例を使うべき家庭】
親の収入が不安定である、あるいは定年退職等で親自身の課税所得がほとんどない家庭。控除の恩恵を受けられない場合は無理に親が払わず、学生納付特例を利用して子供が就職した後に本人が追納するのが合理的です。
【学生の国民年金を親が払う年末調整の書き方】に関するよくある質問(FAQ)
Q1:控除証明書を紛失してしまった場合はどうすればいいですか?
A1:日本年金機構の「ねんきんダイヤル」または最寄りの年金事務所で再発行手続きが可能です。また、マイナポータルと「ねんきんネット」を連携していれば、電子版の控除証明書を即日取得・ダウンロードして電子申請に利用できます。年末調整の社内締切に間に合わない場合は、翌年2月〜3月の確定申告で直接税務署へ還付申告を行えば税金を取り戻せます。
Q2:10月末に届く控除証明書に記載されていない「10月〜12月納付分」はどう申告する?
A2:10月下旬に届く控除証明書には「現時点で納付済みの金額」と「12月31日までに納付した場合の見込み金額」が併記されています。年内に支払う予定であれば、「見込み額」を含めた年間支払予定額を申告書に記入して提出すれば全額控除を受けられます。
Q3:年末調整で書類を出し忘れてしまいました。もう節税できませんか?
A3:諦める必要はありません。会社で年末調整が終わった後でも、年明けの確定申告(還付申告)を行えば全く同じ控除を受けられます。還付申告は過去5年間までさかのぼって手続きできるため、昨年・一昨年に子供の年金を払っていて申告していなかった分も、今から申告書を作成すれば過去の払いすぎた税金が指定口座に振り込まれます。
まとめ:2026年最新ルールで迷わず年末調整を完了させよう
子供が20歳になったタイミングは、知っている家庭だけが得をする税制の分岐点です。学生納付特例を安易に選択する前に、世帯全体の税負担をシミュレーションしてみる価値は大いにあります。
「給与所得者の保険料控除申告書」に国民年金と記入し、子供宛てに届いた控除証明書を添付するだけで、数万円単位の手取りアップが実現します。手元に納付書や控除証明書がある方は、提出期限を逃さずに会社へ申告しましょう。 (出典: 国民 年金 学生 親 が 払う 年末 調整 書き方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。