ブラックリスト確認のやり方完全版!開示手順と消える期間の真相
クレジットカードの新規申し込みや住宅ローンの本審査、あるいはスマートフォンの機種変更に伴う分割購入の窓口で、突如として言い渡される「審査見送り」の通知。明確な理由が開示されないまま審査に落とされると、「知らぬ間に自分がブラックリストに入っているのではないか」と強い不安を抱くのは当然のことです。
しかし、金融業界に「ブラックリスト」という名の名簿やデータベースが存在するわけではありません。その実体は、指定信用情報機関に登録された「返済の長期延滞」や「債務整理」などの事故情報(いわゆる異動情報)です。2026年現在、信用情報の確認はオンライン化が急速に進み、手元のスマートフォンからわずか数分で自身の登録内容を照会できるようになりました。審査落ちの根本的な原因を突き止め、誤った情報や古い記録に惑わされないための具体的な確認手順と、記録が抹消されるまでの正確なタイムリミットを詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ブラックリスト」の正体は個人信用情報機関に記録された「異動情報」であり、CIC・JICC・KSCの3機関へスマホから開示請求を行うことで誰でも自力で正確に確認できる。
- 要点2:延滞や債務整理の情報が登録される決定的な条件は「61日以上または3ヶ月以上の返済遅延」であり、完済から原則5年間(自己破産の一部情報は最長7年間)は記録が保持される。
- 要点3:近年急増している審査落ちの要因は、10万円を超える携帯端末分割審査の厳格化や後払いアプリの未払いであり、審査通過には「正しい起算日の把握」と「クレヒスの計画的な回復」が欠かせない。
【真相解明】「ブラックリスト」の正体とは?信用情報機関の仕組みと載る条件
金融機関や貸金業者、カード会社が与信審査を行う際、必ず照会するのが「指定信用情報機関」に蓄積された個人の取引履歴です。日本には主に3つの信用情報機関が存在し、それぞれが異なる業態をカバーしながら「CRIN(クリン)」や「FINE(ファイン)」と呼ばれるネットワークを通じて事故情報を相互に共有しています。
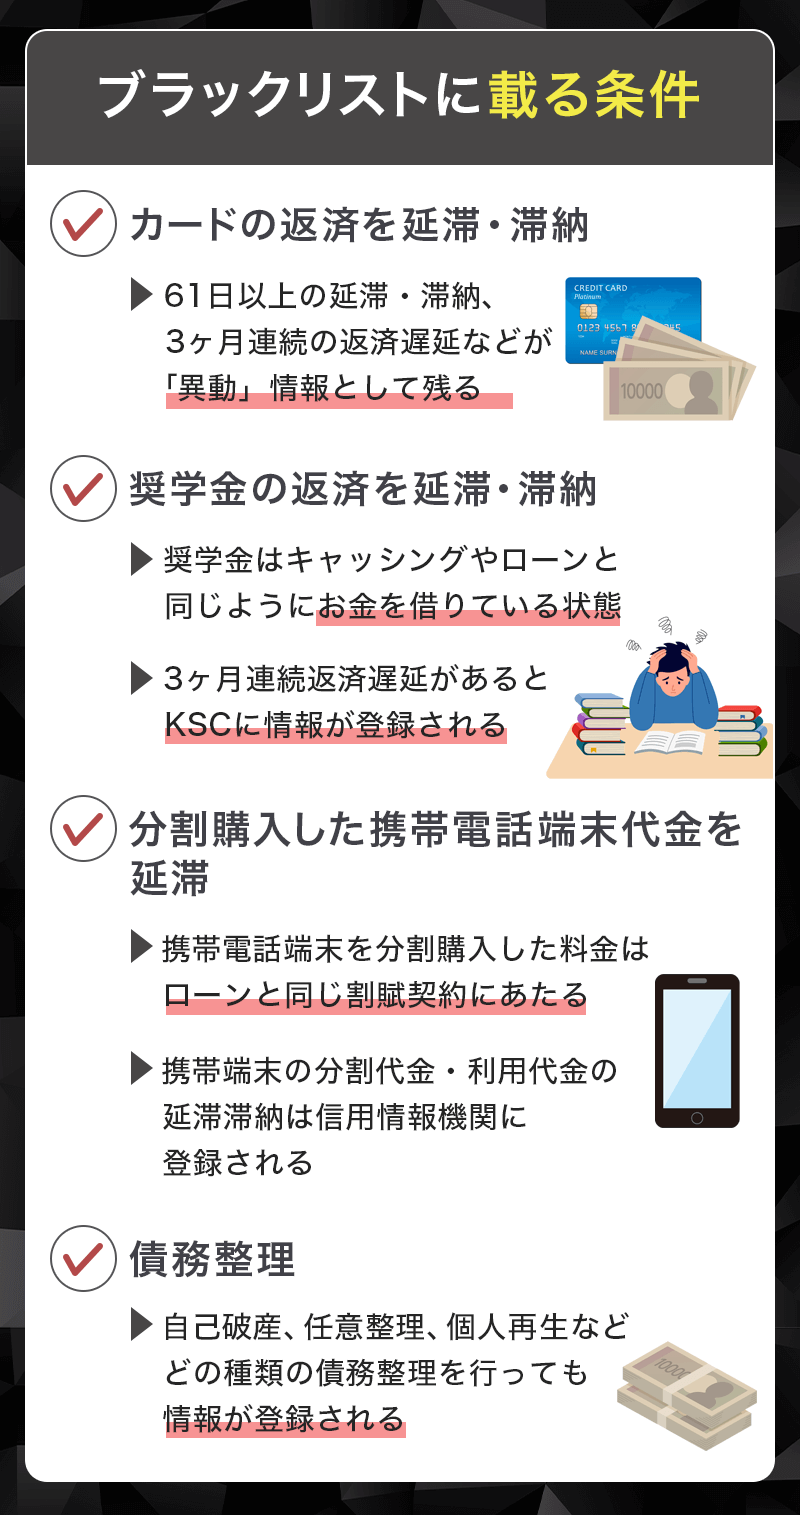
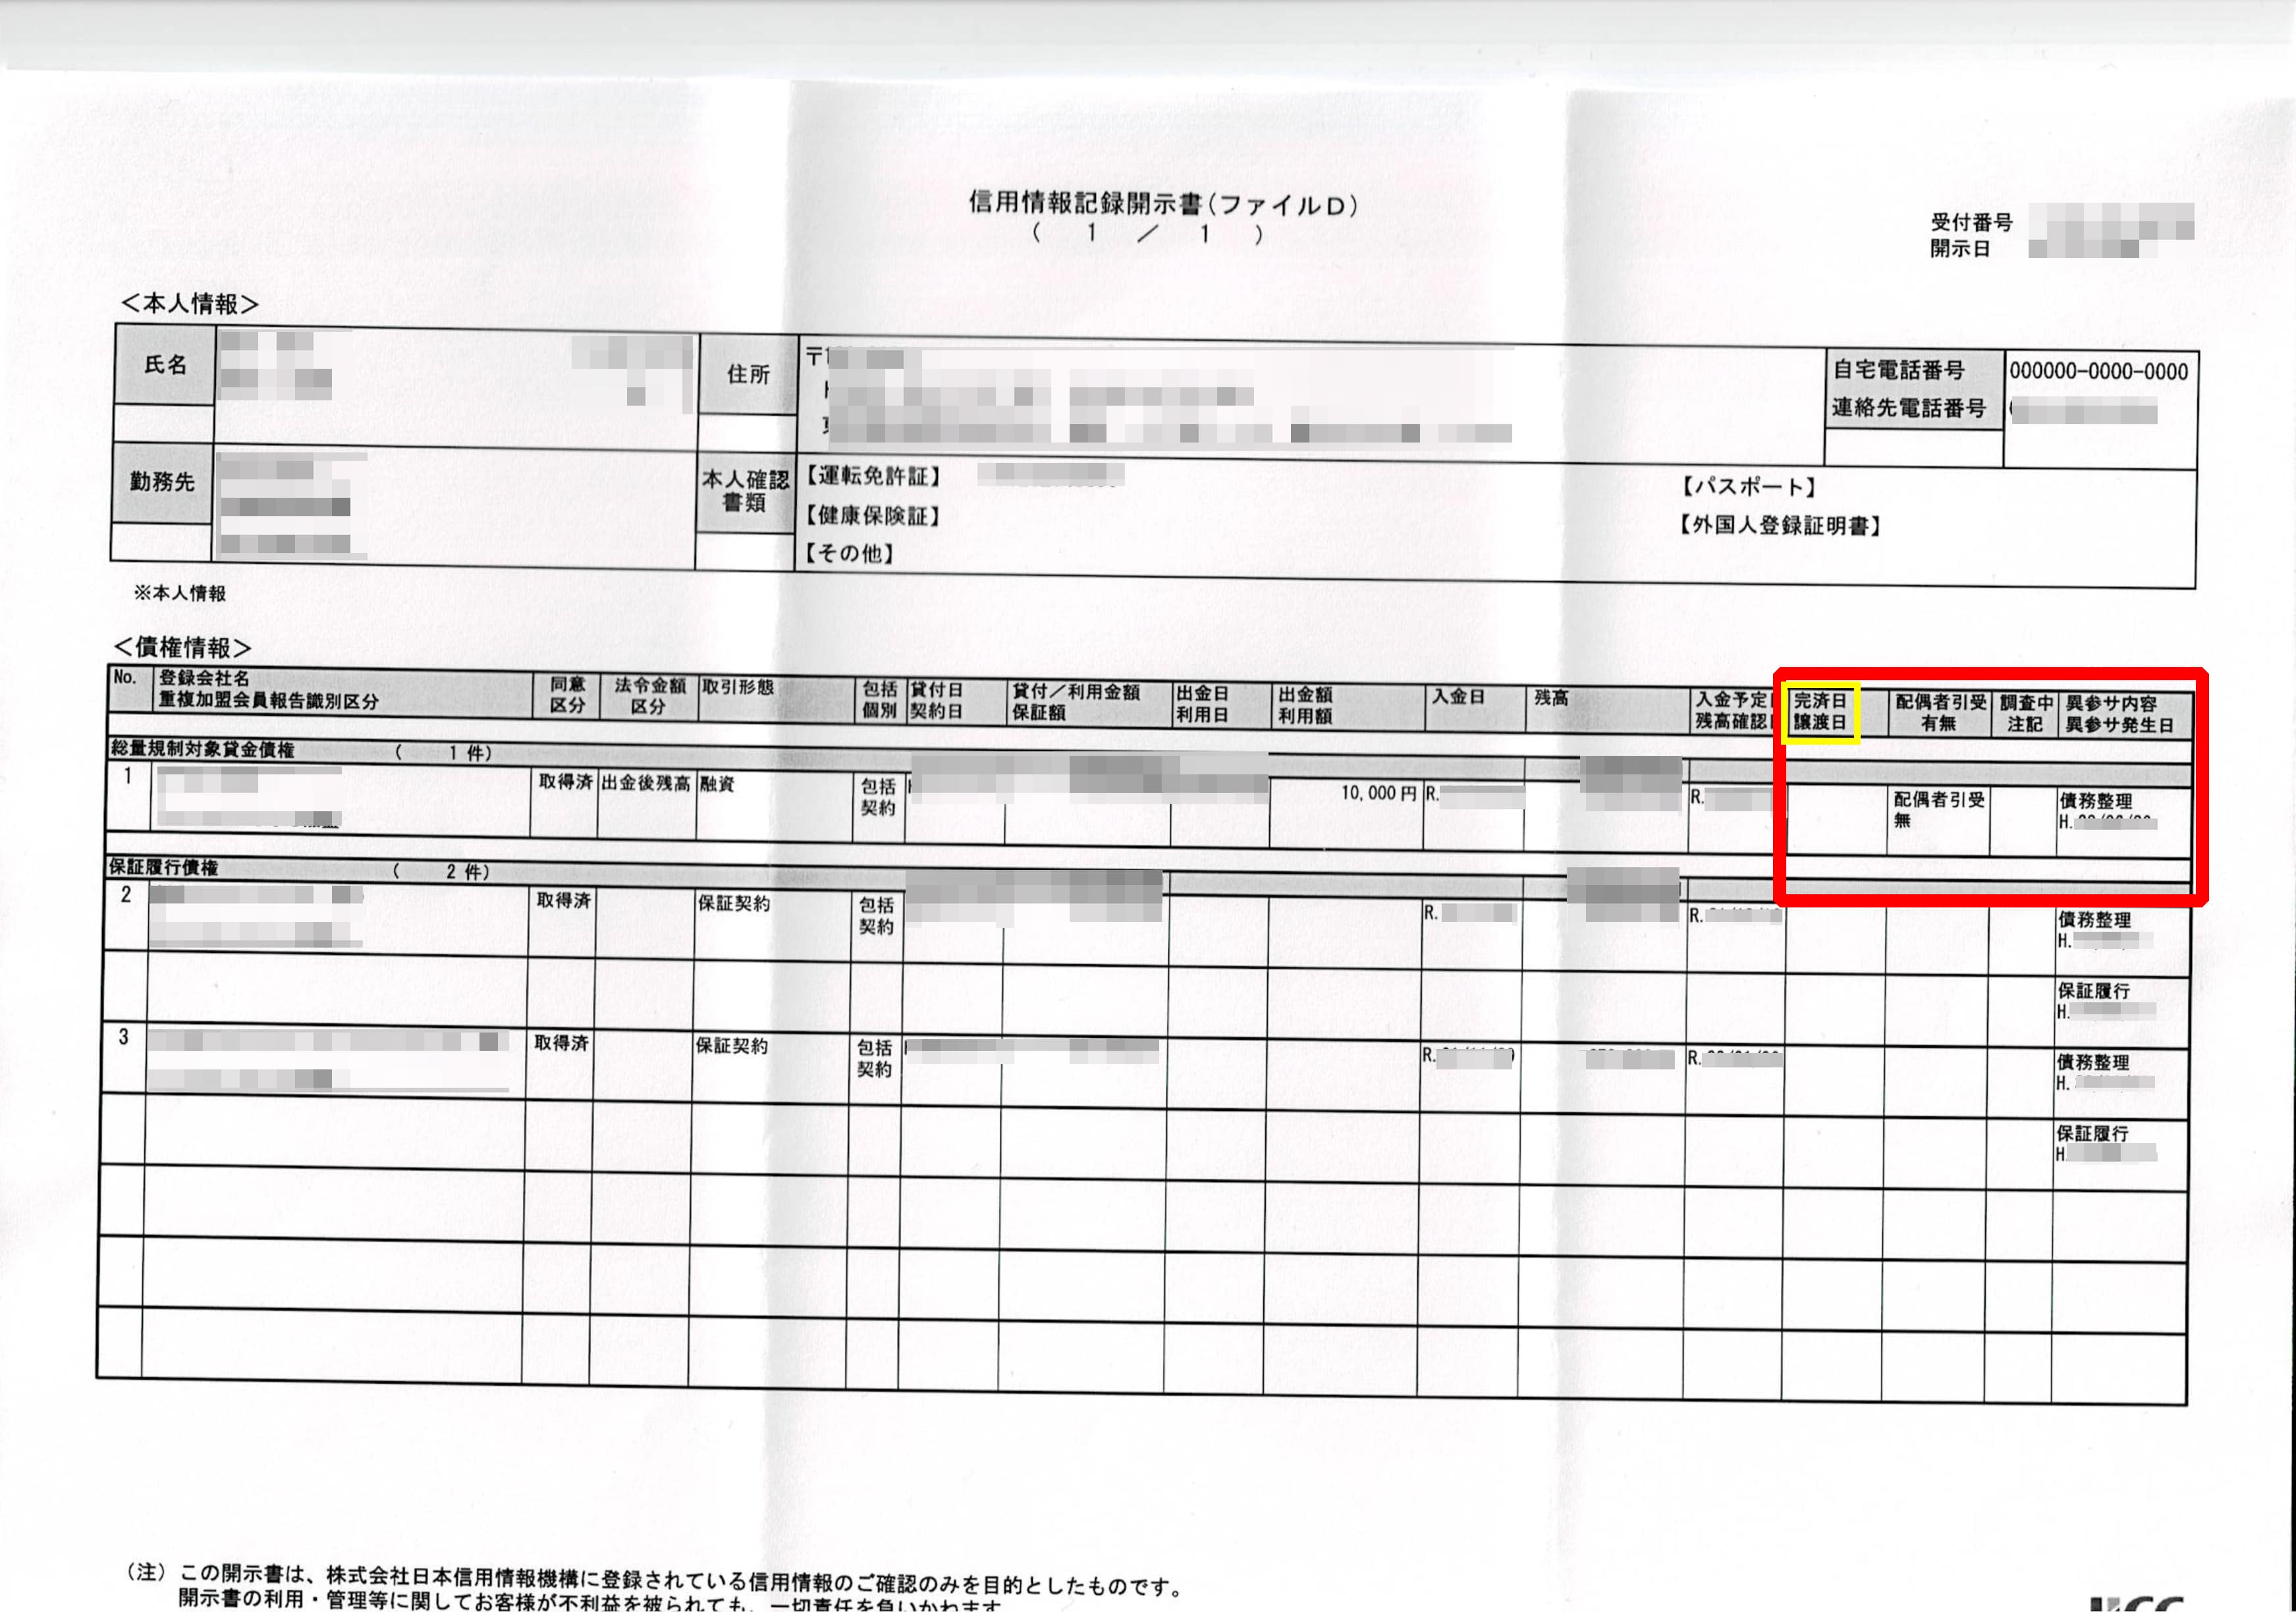
審査で決定打となるブラックリスト載る条件は極めて明確です。最も代表的なものは、返済期日から61日以上または3ヶ月以上の支払い遅延が発生した場合です。この段階に達すると、信用情報に「異動」という文字が刻まれます。そのほか、保証会社による代位弁済、任意整理や個人再生、自己破産といった法的手続きをとった事実も事故情報として登録されます。
信用情報に傷がつくと、新規のクレジットカード発行、マイカーローンや住宅ローンの契約が極めて困難になるだけでなく、賃貸住宅の契約時に信販系家賃保証会社の審査で弾かれるなど、生活の基盤に直結する深刻な影響が生じます。だからこそ、根拠のない噂に怯える前に、実際の記録を自らの目で確かめる作業が必要になります。
【2026年最新】信用情報スマホ開示の手順|CIC・JICC・KSCの照会方法を徹底比較
現在、信用情報の開示請求は郵送や窓口へ赴く必要がなく、スマートフォン上で本人確認からPDFレポートの閲覧まで完結する信用情報スマホ開示が標準となりました。開示を行う際は、自身が利用している金融サービスの種類に応じて適切な機関を選択する必要があります。
割賦販売やクレジットカードの利用履歴を確認したい場合はCIC開示手続きを行い、消費者金融からの借入状況を把握したい場合はJICC情報照会を活用します。また、銀行ローンや信用金庫での借り入れに関してはKSC(全国銀行個人信用情報センター)へ照会を行います。各機関の手数料、本人確認方法、確認できる主な情報は下表の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| CIC(割賦販売・クレカ) | インターネット開示:500円(税込) 利用可能時間:8:00〜21:45 | クレカ・信販系の9割以上を網羅 | カードや携帯割賦の審査落ち確認なら最優先で開示必須 |
| JICC(消費者金融・信販) | スマホアプリ開示:1,000円(税込) 受付:24時間(結果通知は数分〜数時間) | 消費者金融・キャッシングに強み | 借入件数や残高、短期延滞の事実確認に極めて有用 |
| KSC(銀行・信金・労金) | インターネット開示:1,000円(税込) 本人確認:マイナンバーカード認証等 | 銀行系ローン・住宅ローンを網羅 | 官報情報(破産・再生)の確認や住宅ローン前の必須工程 |
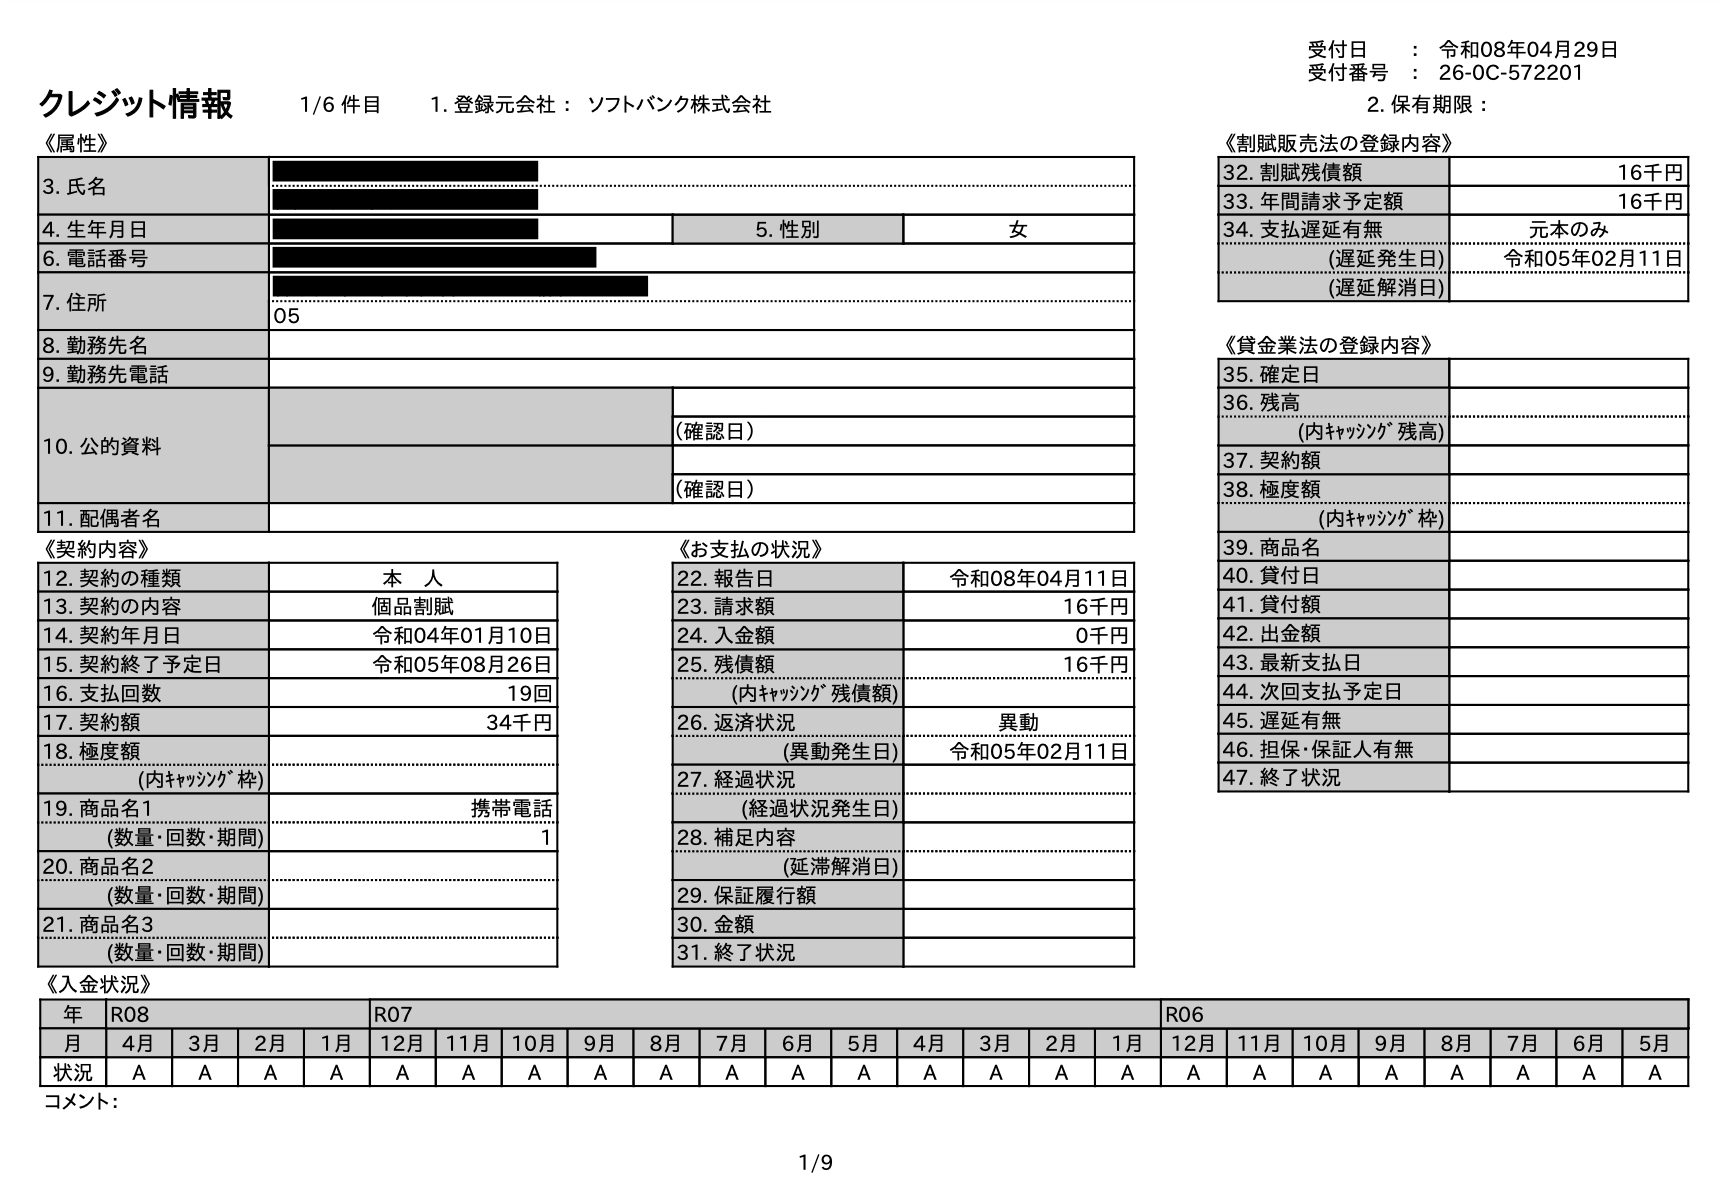
開示報告書を取得したら、まず確認すべきは異動情報の見方と「返済状況」の欄です。CICの開示報告書の場合、「返済状況」の欄に「異動」の記載があるかどうかが最重要チェックポイントとなります。また、下部に並ぶ24ヶ月分の入金状況記号において、正常に入金されたことを示す「$」ではなく、未入金を示す「A」マークや一部入金の「P」が連続して並んでいる場合、信用力は著しく低下していると判断されます。
ブラックリストはいつ消える?信用情報がリセットされる期間と起算日の落とし穴
多くの利用者が陥る最大の誤解が、ブラックリスト消える期間の「起算日」に関する認識のズレです。「支払いが滞ってから5年が経過したから消えているはずだ」と考えて再申し込みを行い、再び審査落ちを経験する人が少なくありません。
信用情報から事故情報が抹消されるまでのカウントダウンは、延滞が発生した日ではなく、「延滞していた債務を完全に完済した日」または「契約が終了した日」から始まります。つまり、未払いのまま放置している借金がある限り、たとえ10年が経過していようとも異動情報は残り続け、信用情報は永遠に回復しません。
事故情報が消えるまでの具体的な年数は、事由および機関によって定められています。
- 長期延滞(異動):延滞分を完済した日から5年以内で抹消(CIC・JICC・KSC共通)。
- 任意整理・個人再生:弁済完了または決定日から5年以内(JICC・CIC)。
- 自己破産(官報情報):免責確定から最長7年以内(KSC登録期間は従来の10年から7年へと短縮運用が定着)。
なお、開示報告書に記載されている「保有期限」の日付を過ぎると、該当データは自動的にシステムから消去されます。この保有期限の期日こそが、再スタートを切るための明確なメルクマールとなります。
【実態検証】「まさか自分が…」スマホ分割審査落ちや少額後払いで事故扱いになる現場のリアル
かつて信用情報の事故といえば、多額の借金や消費者金融の多重債務が主原因でした。しかし近年の信用調査現場では、日常的な少額決済の不払いが引き金となって信用情報に傷がつく事態が多発しています。
典型的なケースが、携帯端末分割審査でのつまずきです。端末価格が10万円を超える高価格帯スマートフォンを分割購入する場合、割賦販売法に基づく「丁寧な審査」が義務付けられており、年収や生活維持費、既存の債務状況が厳密に照会されます。月々の通信料金と一緒に引き落とされる端末代金を「たった数千円だから」と数ヶ月放置した結果、CICに異動情報が登録され、将来の住宅ローン審査で数百万円規模の融資を断られる事例が現場で頻発しています。
さらに、近年普及したBNPL(後払い決済サービス)やキャリア決済の後払い機能の滞納も信用情報に直結します。手軽さの裏にある法的な位置付けを理解せず、「督促状が来てから払えばいい」という感覚で入金を遅らせた結果、CICやJICCに延滞履歴確認データとして「A」判定が複数刻まれ、結果としてクレジットカードの更新拒否(途上与信での強制解約)に至る利用者が後を絶ちません。
一般に知られていない盲点とネットの誤解|審査落ちの理由と裏事情を暴く
「信用情報に異動情報が載っていなければ、すべての審査に受かる」という考えも危険な誤解です。金融機関のクレジットカード審査基準や各種ローン審査落ち理由には、事故情報以外にも複数の見えないハードルが存在します。
その代表例が「スーパーホワイト」と呼ばれる状態です。30代以降になってもクレジットカードや分割払いの利用履歴が一切存在しない場合、審査部門からは「過去に自己破産等を行い、信用情報がすべて消えた直後の人物(ホワイト状態)」と区別がつかず、警戒されて審査落ちすることがあります。健全な取引を重ねて良好な返済履歴(クレジットヒストリー)を残すこと自体が、信用力を証明する武器になります。
もう一つの落とし穴が「申し込みブラック」です。短期間に複数のカードやローンへ立て続けに申し込むと、資金繰りに窮しているとみなされ、自動審査システムで弾かれます。申し込みの記録自体は6ヶ月間各信用情報機関に保存されるため、一度審査に落ちた場合は最低でも半年間のインターバルを空けるのが鉄則です。
また、ネット上で散見される「お金を払えば信用情報のブラック記録を消去できる」と謳う業者は100%詐欺です。信用情報機関のデータは加盟会員からの厳格なデータ連携によってのみ更新され、第三者が人為的に書き換えることは構造上不可能です。虚偽の甘言に決して乗せられてはなりません。
【プロの結論】信用情報開示を今すぐ行うべき人・不要な人の判断基準
信用情報の開示には手数料と一定の手間が発生します。自身の状況に応じて、今すぐ照会すべきか否かを判断する基準を提示します。
今すぐ開示を行うべき人:
- 過去2〜3年以内に支払いの督促状を受け取った記憶がある、または引き落とし不能が続いた経験がある人
- 直近で住宅ローンやマイカーローンなど、大型の借入審査を控えている人
- 身に覚えがないにもかかわらず、クレジットカードの新規作成や更新を拒否された人
- 債務整理を行い、返済を完了してから5年が経過したため情報の消去を確認したい人
現時点で開示が不要・見送るべき人:
- 過去数年間にわたり、毎月の支払いをすべて期日通りに引き落としできている確信がある人
- 審査落ちした直後で、明らかに年収や勤続年数など属性面のスコアリング不足が原因と分かっている人
- 現在進行形で返済を滞納しており、まだ完済の目処が立っていない人(開示しても異動情報が確定しているため)
【ブラック リスト 確認】に関するよくある質問(FAQ)
Q1:家族や勤務先に信用情報の開示請求を行ったことや、過去の延滞がバレることはありますか?
A1:本人が正規の開示手続き(スマホ開示等)を行う限り、開示請求の事実が家族や勤務先に通知されることは一切ありません。信用情報機関が第三者からの問い合わせに対して情報を漏らすことも法律で禁じられています。ただし、郵送開示を利用して自宅に開示報告書が届いた場合、郵便物の管理には注意が必要です。
Q2:電気・ガスなどの公共料金や、賃貸住宅の家賃滞納でもブラックリストに載りますか?
A2:銀行口座からの直接引き落としや振込用紙で支払っている公共料金・家賃の滞納は、信用情報機関には登録されません。ただし、「公共料金をクレジットカード払いにしている場合」や「家賃の支払いに信販系の保証会社が指定されている場合」は、未払いが信販会社の延滞情報としてCICやJICCに記録されるため、事故情報として扱われます。
Q3:信用情報に傷がついている間でも作れるクレジットカードやローンはありますか?
A3:一般的なクレジットカードや無担保ローンの審査通過は極めて困難です。ただし、事前に現金をデポジット(保証金)として預け入れる「デポジット型クレジットカード」や、独自の審査基準(現在の収入状況を重視)を持つ一部のデビットカード・家族カードであれば利用可能な場合があります。審査なしを謳う違法なヤミ金融には絶対に手を出さないでください。
まとめ:今後の動向と失敗しないための判断基準
「ブラックリスト」への登録を過度に恐れる必要はありません。実態はあくまで過去の客観的な取引データであり、手元のスマートフォンからCICやJICCの信用情報開示を行えば、白黒を即座にはっきりさせることができます。
万が一、異動情報が記録されていたとしても、完済から5年という定められた年月を経れば情報は完全に抹消され、信用はリセットされます。最も避けるべきは、理由が曖昧なまま手当たり次第に申し込みを繰り返して多重債務・多重申し込みの悪循環に陥ることです。まずは自身の信用状態を正確に可視化し、客観的な事実に基づいた堅実な金融リテラシーを積み重ねることが、将来のライフプランを盤石にするための唯一確実な道です。 (出典: ブラック リスト 確認(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。