認印と実印の決定的な違いとは?法的効力と悪用リスクを徹底解説
ビジネスの現場や行政手続きにおいてデジタル化が定着した2026年現在でも、不動産売買、遺産相続、住宅ローン契約といった人生を左右する局面では、依然として物理的な印鑑が絶対的な効力を持ち続けています。しかし、日常の回覧板や荷物の受け取りで使う「認印(みとめいん)」と、公的な重責を伴う「実印(じついん)」の境界線を正しく把握できている人は決して多くありません。
「見た目が同じ丸いハンコなら、どれを使っても同じではないのか」「100円ショップで買った印鑑を実印に登録しても大丈夫なのか」といった疑問を抱く方も多いはずです。形は似通っていても、両者が持つ法的証拠力や背負うリスクには決定的な断絶があります。本稿では、法律の規定や行政の最新実務を踏まえ、認印と実印の違いから銀行印との正しい使い分け、印影偽造を防ぐための防衛策までを論理的かつ徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:実印とは「市区町村の役所に印鑑登録された印鑑」のみを指し、未登録の印鑑は高価な品であってもすべて認印に分類される。
- 要点2:裁判実務における「二段の推定(民事訴訟法第228条4項)」により、実印と印鑑登録証明書が揃った契約は本人の意思に基づく真正な成立とみなされ、覆すことが極めて困難になる。
- 要点3:100円ショップの印鑑を実印登録することや実印を日常の認印として使い回す行為は、印影偽造やなりすまし契約の標的となる重大な危険を孕む。
【決定的な差】認印と実印の根本的な違いと印鑑登録の仕組み
印鑑そのものの材質や販売価格によって「実印」「認印」という種別が最初から決まっているわけではありません。両者を分かつ唯一無二の境界線は、市区町村役所印鑑登録を完了しているか否かという行政上の事実にあります。
実印とは、住民登録をしている自治体の窓口に印影を登録し、受理された特定の1本の印鑑を指します。登録が完了すると「印鑑登録カード(またはマイナンバーカードによる認証機能)」が付与され、公的に印影と個人情報を紐付ける印鑑登録証明書の発行が可能になります。一方の認印は、役所への登録を行っていないすべての印鑑の総称です。たとえ数十万円の象牙やチタンで作られた高級印鑑であっても、役所に登録していなければ公法上の位置付けは「認印」にとどまります。
自治体の条例によって定められている実印サイズ規定にも明確なルールが存在します。一般的には「一辺の長さが8.0mm以上25.0mm以内の正方形に収まるもの」と規定されており、小さすぎる印鑑や大きすぎる印鑑は登録を受理されません。また、ゴム印のように変形しやすい素材や、枠が著しく欠けているもの、氏名以外の文字や図形が含まれているものも登録不可となります。女性の場合は結婚による改姓を見越して「下の名前のみ」で実印登録を行うケースも多く、各自治体の条例に則った厳格な規格管理が行われています。
【法的効力比較】民事訴訟法第228条4項が示す押印の重みと証拠力
認印と実印の法的効力比較を理解する上で外せないのが、民事訴訟法第228条4項に規定された「私文書の真正な成立の推定」、いわゆる二段の推定と呼ばれる法理です。
日本の裁判実務では、契約書などの私文書に「本人の印章による印影」が存在する場合、その印影は本人の意思によって押印されたものと推定されます(一段目の推定)。そして本人の意思で押された以上、その契約書全体が本人の真正な意思に基づいて作成された有効な文書であると推定されます(二段目の推定)。この法理自体は認印による押印であっても理屈の上では適用されますが、裁判において争われた際の「反証の難易度」に天と地ほどの差が生じます。
大量生産された認印の場合、「同姓の家族が勝手に押した」「同姓の第三者が100円ショップで購入して押印した」という反論が容易に成り立ちます。しかし、実印が押印され、さらに印鑑登録証明書が添付されている場合、世界に1つしか存在しない印影と自治体の公的証明が一致するため、「他人が勝手に押した」という主張を裁判官に認めさせることは事実上不可能です。契約書押印マナーにおいて、巨額の金銭消費貸借契約や不動産登記手続きで実印が絶対条件とされるのは、この強固な法的拘束力によって後日の否認を完全に封殺するためです。
【徹底比較】実印・認印・銀行印の違いと使い分け一覧表
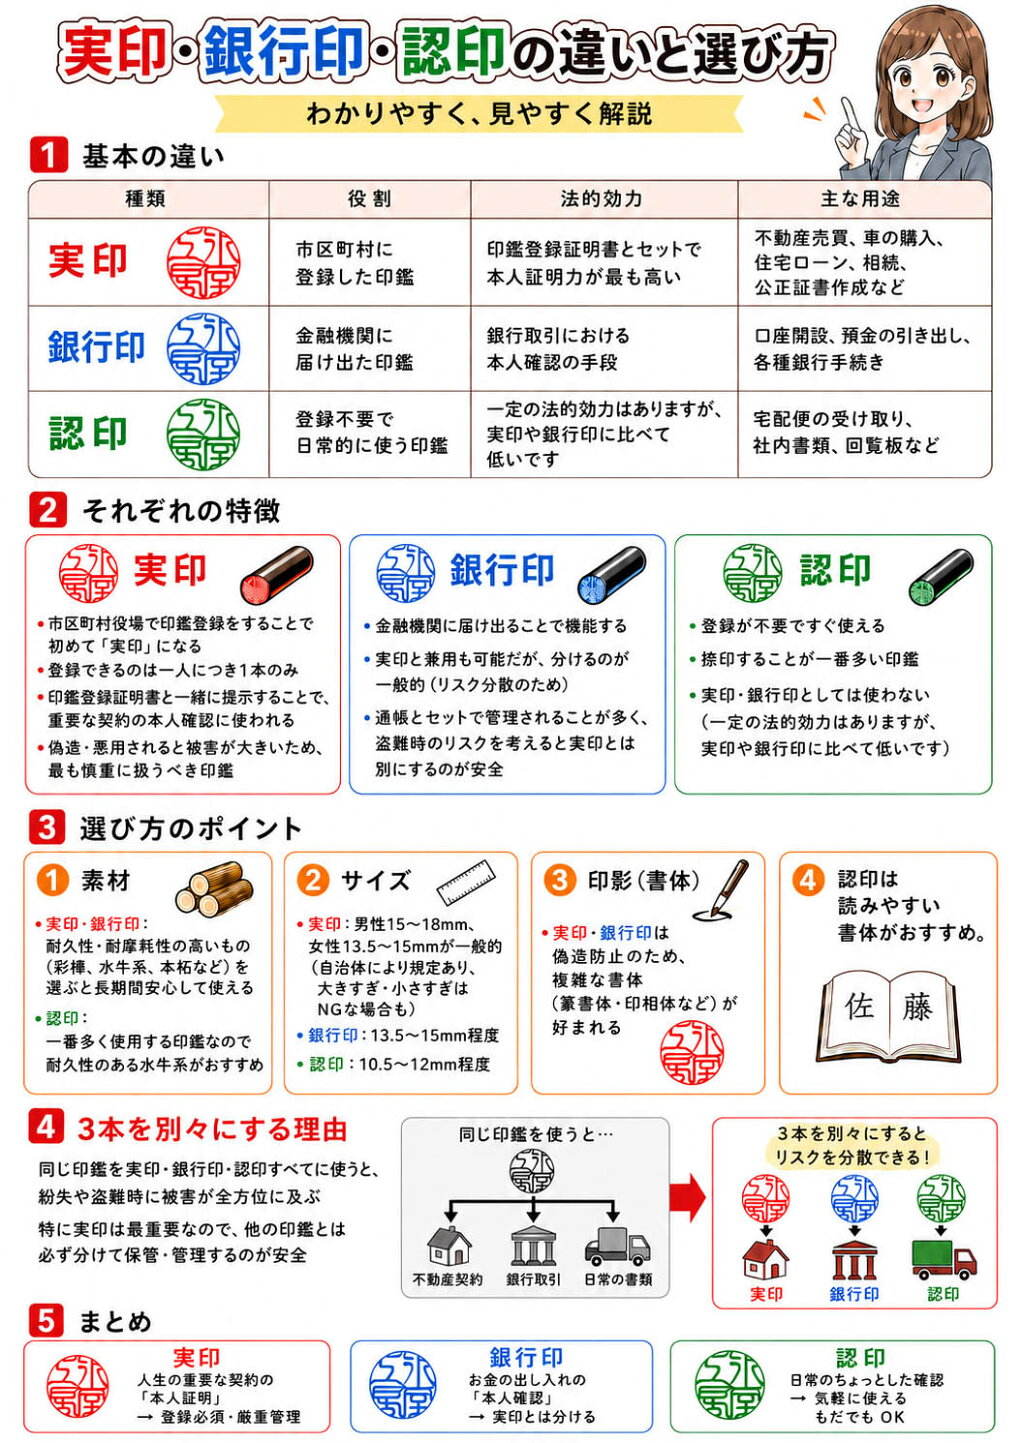
日常生活で用いられる印鑑は、実印と認印に加え、金融機関の口座開設で登録する「銀行印」を含めた3つに分類されます。それぞれの役割とリスクの違いを構造的に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 実印(公印) | ・市区町村役所に印鑑登録した1本 ・サイズ:8.0mm〜25.0mm ・印鑑登録証明書の交付可能 | ・作成相場:10,000円〜35,000円 ・フルネーム(女性は名のみも可) ・書体:篆書体・印相体 | 人生の重大契約専用。紛失・盗難時の損害リスクが極めて高いため、自宅の金庫等で厳重管理が必須。 |
| 銀行印(金融機関届出印) | ・銀行や信用金庫等の口座に登録した印鑑 ・サイズ:12.0mm〜15.0mm推奨 ・預金の引き出し・口座振替に使用 | ・作成相場:5,000円〜18,000円 ・姓のみ(横彫りが主流) ・書体:吉相体・篆書体 | 資産に直結するため実印や認印との兼用は厳禁。通帳とは別々の場所に保管するのが鉄則。 |
| 認印(日常業務印) | ・役所や銀行に未登録の印鑑全般 ・サイズ:10.0mm〜12.0mm推奨 ・郵便受領や社内文書の確認に使用 | ・作成相場:110円〜3,000円 ・姓のみ(縦彫り) ・書体:古印体・楷書体 | 日常の確認用。法的責任は発生するため、重要な契約書類には安易に押印しない自制が求められる。 |
2026年最新印鑑ルールの下では、金融機関のオンライン手続きにおいて印鑑レス口座が標準化しつつあるものの、法人口座の開設や既存の高額決済口座の変更手続きにおいては、厳格な銀行印使い分けが依然として継続されています。実印・銀行印・認印の用途を明確に分離することが、自己の財産と信用を守る防波堤となります。
【現場のリアル】シャチハタ認印不可の理由と100均印鑑の悪用リスク
行政の窓口や企業の法務部門において、「インク浸透印(代表例としてのシャチハタ)は不可」と断られる場面に遭遇した経験を持つ読者は多いはずです。これには現場目線における明確な合理性があります。
シャチハタ認印不可理由の根本は、印面が弾力性のある合成ゴムで作られており、押印時の圧力や経年劣化によって印影の大きさや形状が容易に変形してしまう点にあります。さらに、インクが水性や顔料系であるため長期保管時の退色や滲みが発生しやすく、数十年間にわたって原本性を保持しなければならない公的公文書や正式契約書の押印基準を満たせません。
一方、近年深刻なトラブルの温床となっているのが100均認印悪用リスクです。100円ショップ等で販売されている既製品の三文判は、同一の金型から機械彫刻で数万本単位で同一印影が大量生産されています。取材班が確認した司法関係者の見解によると、悪意を持った第三者が対象者の姓の認印を入手し、勝手に連帯保証人欄へ押印して私文書偽造を行う手口は依然として後を絶ちません。肉眼での印影識別が不可能な既製品印鑑は、偽造の手間すら不要にする格好のツールとなり得るため、重要度の高い私署証書での使用は断固として避けるべきです。
一般に知られていない盲点と誤解|実印認印の併用が招く深刻な危機
「実印は一番しっかりした印鑑なのだから、何にでも実印を使っていれば間違いがない」という認識は、取り返しのつかない致命的な過ちです。実印認印併用危険性は、情報セキュリティの観点から極めて重大な脆弱性を生み出します。
日常の回覧板、荷物の受け取り、あるいは簡易的な申込用紙に実印を押印し続けると、あなたの実印の「印影(印鑑を押した跡の画像データ)」が不特定多数の目に触れ、物理的・電子的に流出することになります。現代のデジタル画像処理技術や精密3Dプリンタを用いれば、鮮明な印影写真から同一の印鑑を複製することは技術的に難しくありません。実印の印影流出を防ぐ印影偽造防止の鉄則は、「印鑑登録証明書を添付しない日常書類には絶対に実印を押さない」という運用の徹底にあります。
また、日本国内における電子契約と脱ハンコ経緯を振り返ると、2020年以降の政府による行政手続きの押印廃止運動により、99%以上の日常行政書類で押印が不要となりました。しかしこの改革の真の狙いは、「形式的な無意味なハンコを廃止する一方で、真に重要な実印制度の信頼性を高める」点にありました。脱ハンコが進んだ現代だからこそ、物理的な実印が要求される取引の重要度は相対的に跳ね上がっており、不用意な併用がもたらすリスクは過去のどの時代よりも増大しています。
【後悔しない選択】実印作成の適正相場とおすすめできる人の基準
実印を新たに作成する場合、どのような基準で素材や書体を選び、いくらの予算を投じるべきでしょうか。実印は生涯にわたり数十年にわたって使用するケースが多いため、耐久性とセキュリティ性能を兼ね備えた選択が求められます。
実印作成相場価格としては、一般的に10,000円〜30,000円程度が標準的な適正ゾーンです。5,000円未満の極端に安価なネット通販印鑑は、機械による全自動フォント流し込み彫刻が多く、他者と印影が酷似するリスクを排除できません。書体は可読性が低く偽造されにくい「篆書体(てんしょたい)」や「印相体(いんそうたい)」を選択し、職人による手仕上げや印影の手動補正が施された製品を選ぶのが安全です。素材としては、湿気や摩耗に強い「黒水牛」「オランダ水牛」、あるいは現代で圧倒的な耐久性を誇る「純チタン」が主流となっています。
【プロの結論】実印を今すぐ作成すべき人・見送るべき人の特徴
▼ 今すぐ実印を作成・登録すべき人
・不動産の購入、売却、住宅ローンの本審査を控えている人
・自動車(普通自動車)の購入や名義変更を行う人
・遺産分割協議書への署名捺印が必要な相続人
・法人(会社)を設立し代表取締役に就任する人
・結婚や離婚に伴い改姓し、重要資産の名義変更が必要な人
▼ 現段階で実印の作成を見送っても問題ない人
・実家暮らしの学生や未成年者で、高額な個人契約の予定がない人
・日常の賃貸アパート更新や社内業務のみで印鑑を使用する人(認印で十分対応可能)
・マイナンバーカードによる電子署名のみで私的生活が完結している単身者
【認印 と 実印 の 違い】に関するよくある質問(FAQ)
Q1:100円ショップで購入した三文判を役所に持って行けば、実印として登録できますか?
A1:サイズ(8.0mm〜25.0mm以内)や素材の規定(ゴム印でないこと)を満たしていれば、制度上は100円ショップの印鑑でも実印登録が受理されます。しかし、同一の印影が大量に出回っているため、偽造やなりすまし契約の被害に遭うリスクが極めて高く、防犯上絶対に推奨できません。
Q2:実印と印鑑登録カード(またはマイナンバーカード)を紛失した場合はどうすればいいですか?
A2:直ちに住民票のある市区町村役所の窓口へ連絡し、「印鑑登録の亡失届(または廃止届)」を提出してください。これにより、第三者が不正に印鑑証明書を発行することを即座にブロックできます。同時に警察へ遺失届を提出し、新たな印鑑で実印の再登録手続きを行ってください。
Q3:銀行印を実印や認印と1本にまとめて兼用してはいけませんか?
A3:兼用は極めて危険です。銀行印を認印と兼用すると印影の流出機会が増え、預金の不正引き出しリスクが跳ね上がります。また実印と兼用した場合、1本紛失しただけで役所の登録廃止と銀行全口座の変更手続きを同時に行う必要に迫られ、被害と手続きの負担が甚大になります。
Q4:電子契約が主流になった現在、実印は近い将来完全に不要になりますか?
A4:完全な消滅は考えにくい状況です。不動産登記法や公正証書遺言の作成、一部の事業性融資など、厳格な対面本人確認と原本性が要求される国家根幹の手続きにおいて、物理的な実印と印鑑登録証明書の組み合わせは「最終的な本人確認手段」として確固たる地位を維持しています。
まとめ:リスクを排除する印鑑の正しい使い分けと自己防衛術
認印と実印の相違点は、単なる「値段の差」や「見た目の重厚さ」ではなく、市区町村役所による公的な印鑑登録の有無と、裁判実務における不可逆的な法的証拠力の差に帰結します。
日常の軽微な手続きには認印を使い、財産の変動や重要権利を伴う局面でのみ実印と印鑑登録証明書を提示するという明確な区分けこそが、不要な法的紛争から身を守る最大の防壁です。100均印鑑の安易な実印化や日常使いでの実印流用を今すぐ見直し、用途に応じた適切な印章管理を徹底してください。 (出典: 認印 と 実印 の 違い(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。