収入と所得の違いを完全解説!手取りが減る原因と税金控除の真実
給料明細を受け取った瞬間、「額面ではそこそこの金額なのに、口座に振り込まれた手取り額を見ると愕然とする」という経験を持つ人は少なくありません。この手取り額のギャップを生み出している根本的な要因こそが、日常会話で混同されがちな「収入」と「所得」の構造的な違いです。
日本の税制や社会保障制度において、税金や保険料は「収入」そのものではなく、そこから一定の枠組みを差し引いた「所得」に対して課されます。この仕組みを正しく把握していないと、知らず知らずのうちに申請できるはずの控除を見落として過剰な税金を払い続けたり、いわゆる「年収の壁」の計算を誤って世帯全体で損をしたりする事態に直結します。本記事では、手取りが決定される厳密なプロセスから各種控除の実態、確定申告や年末調整で押さえるべき急所まで、国税庁や関連省庁の最新動向を交えて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は入ってきたお金の総額(額面)であり、「所得」はそこから必要経費や給与所得控除を差し引いた手元に残る利益である。
- 要点2:手取りが減る最大の要因は、所得に応じて段階的に跳ね上がる所得税・住民税と、労使折半でも重い負担となる社会保険料の複合作用にある。
- 要点3:年末調整や確定申告で「所得控除」を漏れなく積み上げることが、課税所得を圧縮して合法的に手取りを守る最強の防衛策となる。
根本からわかる「収入」と「所得」の決定的な違い|なぜ混同すると税金で損をするのか
お金の基本でありながら、最も誤解を生みやすいのが「収入」と「所得」の区別です。税務やファイナンスの世界において、この2つは全く異なる概念として厳格に扱われています。
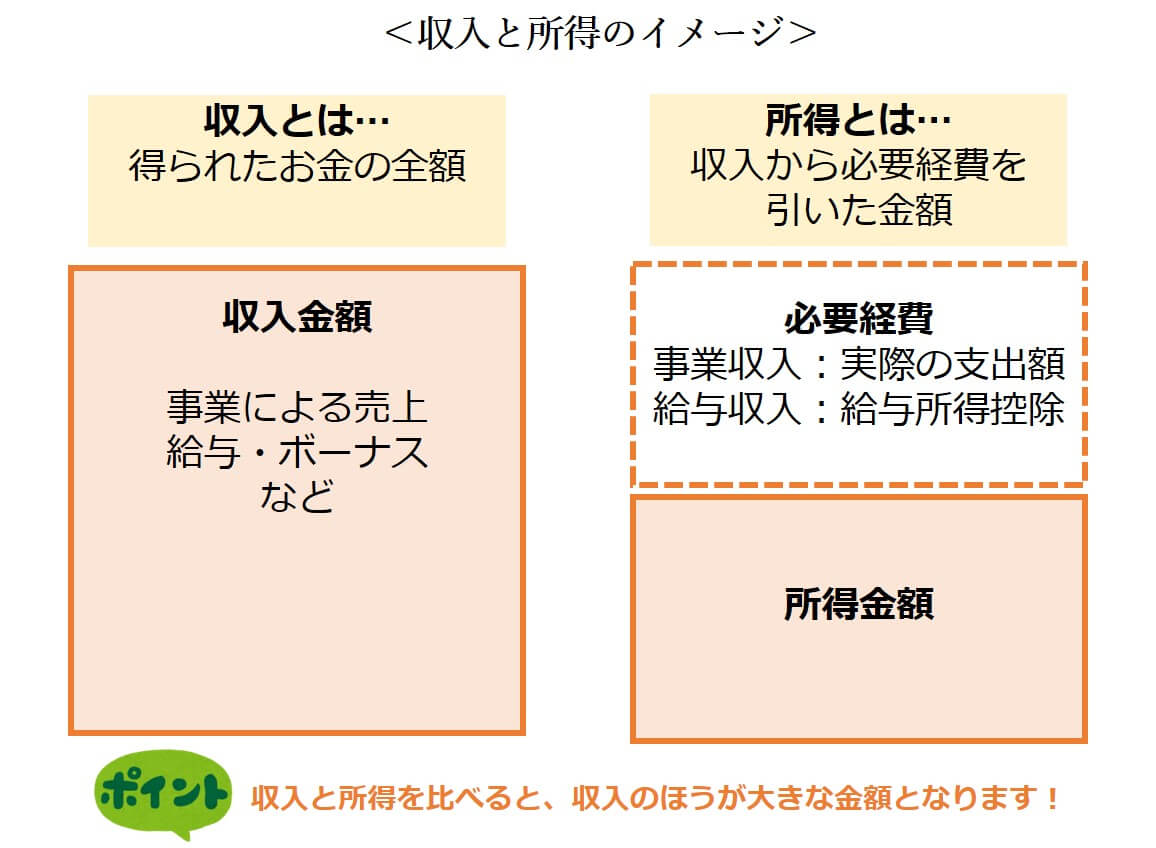
専門用語を噛み砕いて収入と所得の違いをわかりやすく表現すると、次の一言に集約されます。
「収入」=売上や給料の総額(額面)
「所得」=収入から“必要なコスト(経費や控除)”を引いた残りの儲け
事業を営む企業をイメージすると明快です。年間売上高が1億円あっても、商品の仕入れや従業員の給料、オフィス家賃に9,000万円かかっていれば、企業の実際の利益は1,000万円です。税務署はこの「利益の1,000万円」に対して法人税をかけます。個人の税金計算もこれと全く同じ構造を持っています。
給与所得者の場合、会社から支給される基本給、残業代、各種手当、ボーナスをすべて足し合わせた総支給額が「収入(額面年収)」です。ここから国が定めた概算経費である「給与所得控除」を差し引いた金額が「給与所得」となります。
そして、私たちが日常的に気にする額面と手取りの違いは、この所得からさらに社会保険料(健康保険・厚生年金・雇用保険)や各種税金(所得税・住民税)が天引きされた結果として生じるものです。「収入が多い=自由に使えるお金が多い」とは限らないのは、税金と社会保険料が「所得」の多寡に応じて段階的に重くなる仕組みになっているためです。
会社員と個人事業主で異なる「所得の算出ルート」と控除のカラクリ
所得の算出プロセスは、雇用されて給料を受け取る会社員・公務員と、自ら事業を営むフリーランス・個人事業主とで仕組みが大きく分岐します。
1. 会社員の所得算出:給与所得控除という「みなし経費」
会社員は個人事業主のように日々のスーツ代や文房具代を1枚ずつ領収書で経費精算して税務署に申告することは原則としてありません。その代わり、国があらかじめ年収に応じた一定額を経費として認めて差し引く制度が用意されています。これが給与所得控除です。
給与所得控除の計算方法は、国税庁の基準により収入金額に応じて細かく規定されています。最低保障額である55万円からスタートし、年収に応じて段階的に控除額が増加しますが、年収850万円を超えると一律195万円で上限頭打ちとなる仕組みです。
2. 個人事業主の所得算出:実額経費と青色申告
一方、個人事業主における収入と所得の違いは、事業の実態に直結しています。クライアントから支払われた売上総額が「事業収入」であり、そこから事業を営むために支出した確定申告における必要経費(仕入代、通信費、旅費交通費、外注費、家賃の按分など)を実費で差し引いた金額が「事業所得」となります。
さらに個人事業主の場合、複式簿記での記帳やe-Taxによる電子申告を行うことで、最大65万円の「青色申告特別控除」を所得から追加で差し引くことができます。実費の経費計上と特別控除の積み上げによって、収入に対する課税対象をどこまで適正に圧縮できるかが、個人事業主の手取りを大きく左右します。
【データ比較】年収別に見る額面・所得・手取り額の推移と税負担のリアル
年収(収入)が上がると、実際の所得や手取り額はどのように変化するのでしょうか。一般的な単身世帯(20歳以上40歳未満、扶養親族なし、標準的な社会保険料率)をモデルケースとして試算した詳細データを以下の表にまとめました。
| 項目(額面年収) | 詳細・数値データ(所得・手取り) | 一般的な基準・相場(控除と社会保険) | 編集部の見解・評価 |
|---|---|---|---|
| 年収300万円 | ・給与所得:約202万円 ・課税所得:約106万円 ・年間手取り:約238万円 | ・給与所得控除:98万円 ・所得控除合計:約96万円 ・社会保険料:約44万円 | 手取り率は約79.3%。税負担は比較的軽微だが、社会保険料の固定負担が家計を圧迫しやすい層。 |
| 年収500万円 | ・給与所得:約356万円 ・課税所得:約235万円 ・年間手取り:約388万円 | ・給与所得控除:144万円 ・所得控除合計:約121万円 ・社会保険料:約73万円 | 手取り率は約77.6%。所得税率が10%に上がり、所得税・住民税・社会保険料の合計が110万円を超える分岐点。 |
| 年収800万円 | ・給与所得:約610万円 ・課税所得:約450万円 ・年間手取り:約582万円 | ・給与所得控除:190万円 ・所得控除合計:約160万円 ・社会保険料:約112万円 | 手取り率は約72.8%。税率20%帯に突入。給与所得控除の伸びが鈍化し、稼ぎに対して手取りの伸びが悪化するゾーン。 |
| 年収1,000万円 | ・給与所得:約805万円 ・課税所得:約610万円 ・年間手取り:約715万円 | ・給与所得控除:195万円(上限) ・所得控除合計:約195万円 ・社会保険料:約138万円 | 手取り率は約71.5%。控除上限や所得制限の壁に直面。約285万円が公的負担として差し引かれる過酷な現実がある。 |
税金を計算する基礎となる課税所得の計算は、「所得金額 - 所得控除合計」という数式で行われます。所得税はこの課税所得に対して5%〜45%の累進税率を適用し、住民税は原則として一律10%(標準税率)の住民税の所得割に加えて、定額で課される均等割(年間約5,000円前後)が合算されて徴収されます。
表から明らかな通り、額面年収が上がるにつれて手取り率(年収に対する手取りの割合)は確実に低下していきます。年収300万円では約8割が手元に残りますが、年収1,000万円に達すると手取りは7割強まで削られるのが実情です。
【実態検証】「手取りが減った」と感じる現場の声と知られざる制度の壁
SNSやコミュニティサイトでは、「昇給して額面年収は増えたのに、生活がちっとも楽にならない」「むしろ手取りが減っている気がする」という悲痛な声が後を絶ちません。報道各社の家計調査や厚生労働省の統計データを突き合わせると、この体感は決して気のせいではないことが分かります。
最大の手取りが減る原因として挙げられるのが、社会保険料率の段階的な引き上げと給与所得控除の縮小です。厚生年金保険料率は2017年に18.3%(労使折半で個人負担9.15%)の上限に達して以降高止まりしており、健康保険料率や介護保険料率も高齢化に伴い上昇傾向が続いています。さらに、基礎控除や給与所得控除の制度見直しによって高所得層の控除が削られたことも手取り減少に拍車をかけています。
また、パートやアルバイトで働く主婦・学生層を長年悩ませてきたのが、いわゆる「壁」の問題です。
税制上の103万円の壁の理由は、基礎控除(48万円)と給与所得控除の最低保障額(55万円)を合算した数値が103万円であることに由来します。年収が103万円以下であれば、給与所得控除を引いた所得は48万円以下となり、同額の基礎控除を差し引くことで課税所得が0円になるため所得税がかかりません。
しかし、近年の税制および社会保障改革の議論においては、税制上の103万円の壁だけでなく、一定規模以上の企業で週20時間以上勤務すると社会保険の加入義務が発生する「106万円の壁」や、配偶者の扶養から完全に外れる「130万円の壁」の存在が働き控えを招く元凶として厳しく検証されています。社会保険料が発生すると年間十数万円単位で手取りが急減するため、この境界線をどう乗り越えるかが家計防衛の最大の焦点となっています。
年末調整と確定申告で見落とすと損する「所得控除」全リストと活用法
手取りを増やすために個人が合法的に取れる最も強力なアプローチは、適用可能な「所得控除」を漏れなく申告して課税所得を極限まで小さくすることです。
毎年12月頃に勤務先から配布される源泉徴収票の「支払金額」と「所得控除」の記載欄を確認してみてください。「支払金額」があなたの収入であり、「給与所得控除後の金額」が所得です。そして「所得控除の額の合計額」が大きければ大きいほど、税務上の課税対象が減り、年末調整での還付金が増加します。
国税庁が定める所得税の控除の詳細まとめとして、代表的な15種類の控除項目を分類して整理します。
1. 会社員の年末調整で申告できる主要な控除の種類
- 基礎控除:合計所得金額2,400万円以下のすべての納税者に適用(最大48万円)。
- 社会保険料控除:自身や生計を一にする親族のために支払った健康保険・厚生年金・国民年金・雇用保険などの全額。
- 小規模企業共済等掛金控除:個人型確定拠出年金(iDeCo)の掛金全額が所得から控除される極めて強力な節税枠。
- 生命保険料控除・地震保険料控除:支払った民間保険料に応じて一定額を控除(生命保険は最大12万円、地震保険は最大5万円)。
- 配偶者控除・配偶者特別控除:配偶者の合計所得金額に応じて最大38万円(本人の年収制限あり)。
- 扶養控除:16歳以上の扶養親族1人につき38万円〜63万円(特定扶養親族は63万円)。
- 障害者控除・ひとり親控除・寡婦控除・勤労学生控除:特定の生活環境や属性に応じた人的控除。
2. 確定申告を行わなければ適用されない控除
年末調整では処理できず、自ら確定申告を行うことで初めて適用される重要な控除が以下の3つです。
- 医療費控除(またはセルフメディケーション税制):年間で支払った医療費の自己負担額が原則10万円(総所得金額等が200万円未満の場合はその5%)を超えた場合に適用。
- 寄附金控除:ふるさと納税や認定NPO法人等への寄附。※ふるさと納税のワンストップ特例を利用せず確定申告する場合は必須。
- 雑損控除:災害や盗難、横領によって資産に損害を受けた場合の救済措置。
これら年末調整の控除の種類と確定申告限定の控除を正確に把握し、証明書類を1枚も余さず提出することが、年間数万円から十数万円のキャッシュを手元に残す確実な手段です。
一般に知られていない盲点とネットの誤解|税金対策の罠
税金や手取りに関する情報の中には、表面的な理解のまま拡散されている危険な誤解が多数存在します。編集部が税務の専門家への取材を通じて明らかにした「2大トラップ」を暴きます。
誤解1:「経費を使えば使うほど節税になって得をする」という錯覚
個人事業主や副業ワーカーの間で頻繁に囁かれるのが、「利益が出そうだから余計な機材を買って経費で落とそう」という発想です。しかし、これは資金繰りの観点から見ると本末転倒な行為です。
所得税率が20%、住民税率が10%の人が10万円の無駄な買い物をした場合、課税所得が10万円減るため税金は「10万円 × 30% = 3万円」安くなります。しかし、口座からは確実に「10万円の現金」が出て行っているため、実質的には手元のキャッシュが7万円純減しています。真に必要な投資でない限り、「税金を減らすために経費を使う」のは手取りを自ら減らす悪手です。
誤解2:「副業収入20万円以下は確定申告不要だから税金もゼロ」の盲点
「会社員の副業は年間利益が20万円以下なら申告しなくてよい」という言説は半分正しく、半分は重大な間違いです。
税法上、所得税に関しては給与所得以外の所得が年間20万円以下であれば確定申告を要しない特例があります。しかし、地方税(住民税)にはこの20万円以下の免除規定が一切存在しません。つまり、所得税の確定申告をしない場合であっても、お住まいの市区町村の役所へ住民税の申告書を提出して住民税(所得割10%)を納付する法定義務があります。これを放置すると、後日延滞金を含めた追徴課税の対象となるリスクがあります。
【プロの結論】手取り最大化へ今すぐ動くべき人・現状維持でよい人の特徴
日々の資金効率と税負担を最適化するために、どのようなアクションを取るべきかは個人の状況によって明確に分かれます。
- 今すぐ動くべき人の条件:
- 年収500万円以上で、iDeCoやふるさと納税を一度も利用していない会社員
- 年間の世帯医療費(通院・薬代・歯科治療費)が10万円を超えている世帯
- 副業を行っており、売上と経費の分離管理や青色申告を行っていない個人
- 大学生の子ども(19歳以上23歳未満)を扶養しており、特定扶養控除(63万円)の申告漏れがある人
- 現状維持・無理な対策が不要な人の条件:
- 年収300万円未満で各種控除を引くとすでに課税所得がゼロに近い単身者
- すでにiDeCoを満額活用し、年末調整の控除書類を完璧に提出している会社員
- 余剰資金が極めて少なく、iDeCoなどの長期資金ロックに耐えられない人
【収入と所得の違い】に関するよくある質問(FAQ)
Q1:住民税の「所得割」と「均等割」は何が違うのですか?
A1:住民税は自治体の行政サービスを賄う地方税で、2つの要素で構成されています。「所得割」は前年の課税所得に一律10%(都民税・県民税4%+区市町村民税6%)を掛けて算出される所得比例の税金です。一方の「均等割」は、所得の多寡にかかわらず地域社会の会費として住民一人ひとりに定額(年間約5,000円前後、森林環境税等を含む)で均等に課される税金です。
Q2:源泉徴収票のどこを見ても「手取り額」が書いていないのはなぜですか?
A2:源泉徴収票は、勤務先が国税庁および従業員に対して「年間でいくら支払い、いくらの所得控除を適用し、いくらの所得税を国に納付(源泉徴収)したか」を証明する公的書類だからです。手取り額はそこから毎月の社会保険料や住民税を差し引いた結果の振込総額であるため、源泉徴収票上には直接記載されません。大まかな手取りを知りたい場合は、「支払金額」から「社会保険料等の金額」と「源泉徴収税額」、さらに毎月給与明細から引かれている住民税年額を差し引くことで計算できます。
Q3:パート勤務で年収が103万円を少し超えたら、配偶者(夫)の税金も跳ね上がって大損しますか?
A3:以前のような極端な崖(急激な手取り逆転)は税制改正によって解消されています。年収103万円を超えても、150万円までは「配偶者特別控除」によって配偶者控除と同額の38万円控除が受けられます(本人の年収制限あり)。150万円を超えても201.6万円までは控除額が段階的に減る仕組みになっているため、税制上だけで急激に大損することはありません。ただし、年収106万円や130万円の基準に達して「自身が社会保険に加入する」ことになった場合は、社会保険料の負担によって世帯手取りが一時的に減少する可能性があるため注意が必要です。
まとめ:正しい知識で手取りを守り、賢く資産防衛する時代へ
「収入」はあなたが社会から受け取った評価の総額であり、「所得」は公的負担の基準となる税務上の数字です。手取り額を増やすためには、ただ収入を増やす努力をするだけでなく、制度として認められている控除をフル活用して「所得」を賢くコントロールする視点が欠かせません。
社会保険料の高止まりや制度変更が続く現代において、制度を知らないままでいるコストは年々増大しています。まずは手元の給与明細や源泉徴収票を開き、自身の「収入」「所得」「控除」のバランスを正確に把握することから始めてみてください。正しい知識に基づいた着実なアクションこそが、あなたと家族の手取りを守り抜く最大の盾となります。 (出典: 収入 と 所得 の 違い(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。