レシートと領収書の違いとは?税務署が評価する証拠能力の真実
買い物の会計時、レジで「領収書をお願いします」と頼む光景は長年日本のビジネス習慣として定着してきました。しかし、2026年現在の税務実務や現場の経理フローにおいて、手書き領収書をわざわざもらう行為は、むしろ業務効率を落とし、税務上のリスクすら招く要因となっています。
「手書きの領収書でなければ経費として認められない」という思い込みは根強いものの、法的な観点や税務調査の現場では、機械印字されたレシートの方が圧倒的に高い信頼性を持ちます。インボイス制度の定着や電子帳簿保存法の運用が進む今、レシートと領収書の本質的な違いと、ビジネスで損をしないための最新ルールを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査では改ざんが難しく品目詳細が印字される「レシート」の方が手書き領収書より証拠能力が高い。
- 要点2:インボイス制度下では、飲食や小売等で発行される「適格簡易請求書(レシート)」で問題なく仕入税額控除が可能。
- 要点3:但し書きが「お品代」の手書き領収書は使途不明とみなされやすく、レシート保存こそが最強の防衛策になる。
【税務の真実】なぜ手書き領収書より「レシート」の方が証拠能力が高いのか?
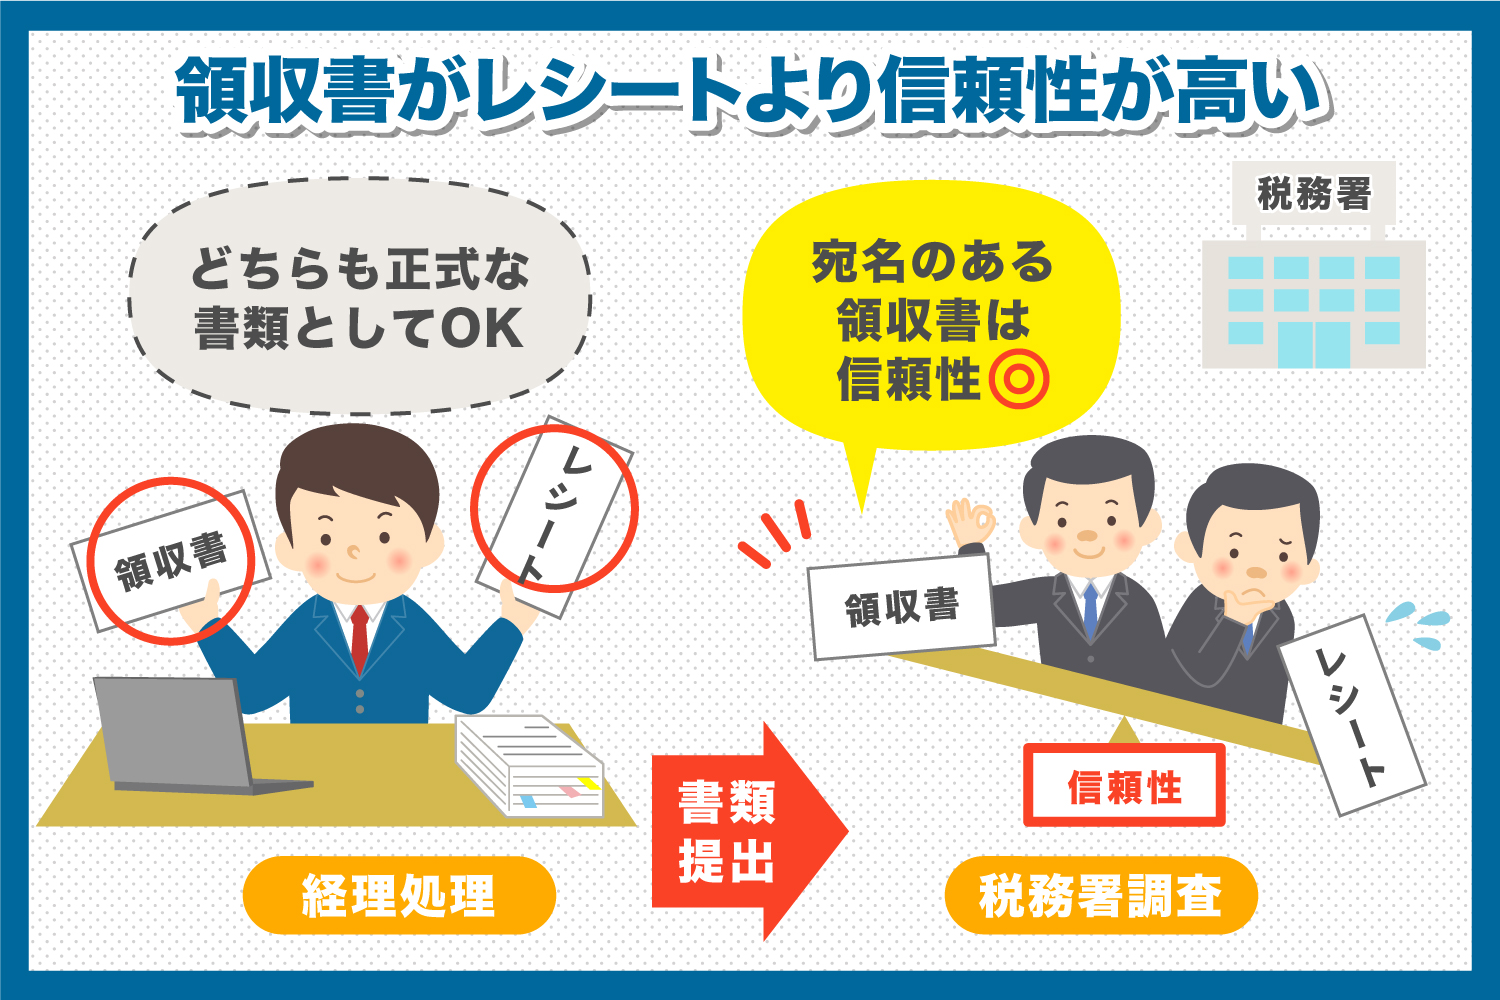
かつては「宛名が入った手書きの領収書でなければ経費精算できない」とする企業内ルールが多く存在しました。しかし、税務署の視点や税法上の判断基準に照らし合わせると、レシートの証拠能力は手書き領収書を大きく上回るというのが実務の常識です。
その理由は明快で、レジから自動出力されるレシートには、人の恣意的な判断が入り込む余地がないからです。手書き領収書の場合、金額や日付、但し書きを後から書き加えたり、白紙の領収書に勝手な金額を記入したりする不正のリスクが常に付きまといます。一方、POSレジで発行されるレシートには以下の項目が機械的に記録されます。
- 購入日時の詳細(秒単位まで記録される場合が多い)
- 購入した個々の商品名・品目名および単価
- 適用税率ごとの合計額および消費税額
- 発行店舗の名称、所在地、連絡先
- 決済手段(現金、クレジットカード、電子マネー等の別)
税務調査において調査官が最も注視するのは、「その支出が本当に事業に関連するものか」という点です。手書き領収書に「お品代」とだけ書かれていても、実際に何を買ったのかは証明できません。対して、商品ごとの内訳が明記されたレシートであれば、私的な買い物(日用品や嗜好品など)が混ざっていないことを一目で証明できます。税務調査における立証責任を果たす上で、品目詳細が印字されたレシートこそが最も強力な防壁となります。
【徹底比較】レシートと領収書の決定的な違い一覧表
日常の会計処理や確定申告において、レシートと領収書にはどのような機能差があるのかを整理しました。制度上の要件や実務上の取り扱いは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
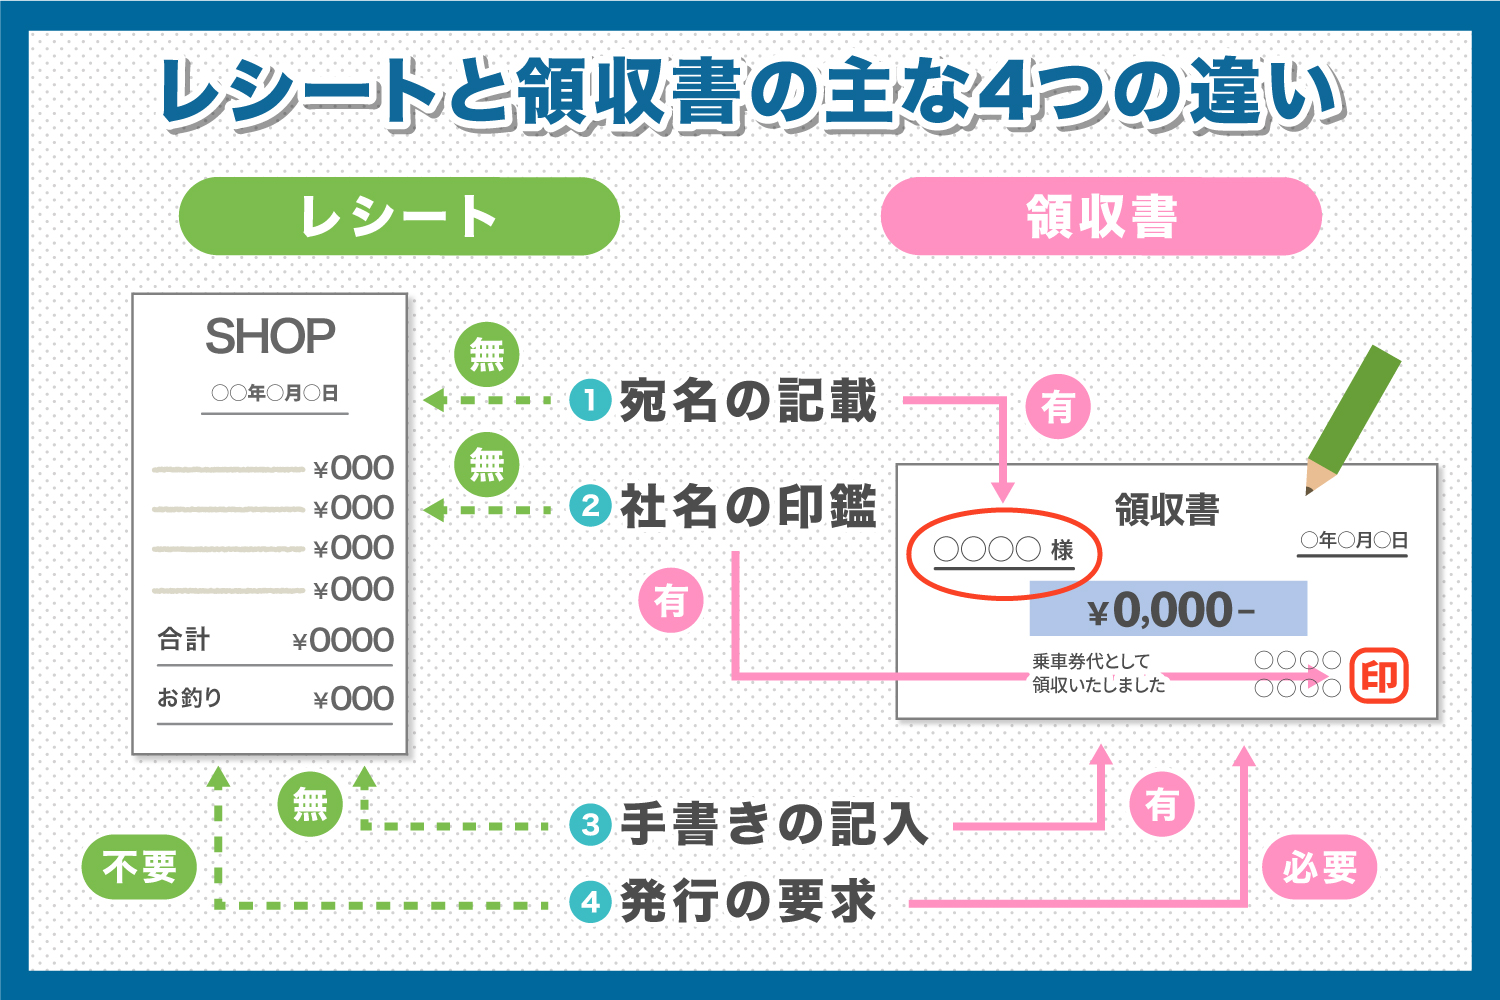
| 記載内容の透明性 | レシート:全品目明細を印字 領収書:合計金額と但し書きのみ | 手書き領収書は「お品代等」と簡略化されがち | 品目明細があるレシートの方が税務上の信頼性は圧倒的に高い |
| 宛名の有無 | レシート:原則なし 領収書:会社名・屋号を記載 | 3万円未満は宛名不要だった旧慣習が残る | 小売・飲食業等の適格簡易請求書なら宛名なしで法的に完全有効 |
| 改ざん・不正耐性 | レシート:POS連動で改ざん困難 領収書:手書き筆跡のため改ざん余地あり | 税務調査時の否認リスクに直結 | 社内不正防止および税務リスク回避の観点からレシート保存が有利 |
| インボイス制度適合 | 適格請求書または適格簡易請求書の要件を満たせば双方が有効 | 登録番号、税率区分、税額の明記が必須 | レジ改修済みの店舗であれば、レシート受領が最もミスを防げる |
| 発行にかかる時間 | レシート:数秒で即時発行 領収書:手書き作成で1〜3分程度 | 混雑時のレジ待ちストレスの原因 | 業務効率化およびタイムパフォーマンスの面でもレシートが圧倒的 |
【インボイス制度対応】適格簡易請求書の要件と確定申告の判断基準
インボイス制度の開始以降、「レシートでも仕入税額控除が受けられるのか」という不安を持つ方が増えました。結論として、不特定多数の顧客に対して商品やサービスを提供する業種においては、適格簡易請求書(簡易インボイス)としてのレシート受領で全く問題ありません。
消費税法上、以下の事業者が発行するレシートは、正式な適格簡易請求書として認められています。
- 小売業(スーパー、コンビニ、ドラッグストアなど)
- 飲食業(レストラン、カフェ、居酒屋など)
- タクシー業
- 旅行業や宿泊施設
- 駐車場業
適格簡易請求書の要件は、「発行事業者の氏名または名称および登録番号」「取引年月日」「取引内容(軽減税率対象である旨)」「税率ごとに区分して合計した対価の額」「税率ごとに区分した消費税額等(または適用税率)」の5点です。これらが印字されていれば、宛名が記載されていなくても仕入税額控除を問題なく適用できます。
個人事業主やフリーランスの確定申告においても、「レシートと領収書のどちらを残すべきか」で迷う必要はありません。上記の要件を満たしたレシートをそのまま保管しておくことが、最も確実で手間のない選択肢です。
【実態検証】経理現場の生の声と「品代・宛名なし」に潜む重大リスク
企業の経理担当者や税理士の間では、手書き領収書に対する警戒感が年々強まっています。知恵袋やSNSなどの実務コミュニティでも、「手書き領収書の処理に苦慮している」という声が絶えません。
特に問題視されるのが、但し書きを「お品代」とした手書き領収書のデメリットです。「お品代」という表記は具体性を完全に欠いており、税務調査において「事業用資産の購入ではなく、個人的な遊興費や消耗品費ではないか」という疑念を招きます。最悪の場合、経費計上が否認され、追徴課税の対象となるリスクすらあります。
また、宛名が「上様」や空欄になっている宛名なし領収書も危険です。適格簡易請求書が認められる指定業種以外の取引(例えばBtoBのコンサルティング費用やデザイン委託費など)では、宛名(交付を受ける事業者の氏名・名称)の記載が義務付けられているため、宛名なしの領収書はインボイスとして認められません。
さらに、実務で頻繁に誤解されるのがクレジットカード売上票の扱いです。カード決済時に渡される「クレジットカード売上票(お客様控え)」は、取引の決済事実を示すものであり、法的な領収書やインボイスの代わりにはなりません。必ず店舗から品目と登録番号が明記された「レシート(利用明細)」を受け取り、セットで保管しておく必要があります。
なお、領収書を紛失した際に店舗へ再発行を求めるケースがありますが、店舗側が再発行を断る理由は「架空請求や二重発行による脱税ほう助を防ぐため」です。原則として領収書の再発行は受けられないと考え、紛失時は出金伝票やクレジットカードのWEB明細、取引相手からの確認メール等を組み合わせて客観的な証拠を補全する運用が求められます。
【電子帳簿保存法と保存期間】2026年最新の保管ルールと使い分け基準
電子帳簿保存法の完全義務化を経て、紙のレシートや領収書の保存実務はデジタル移行が定着しました。紙で受け取ったレシートをスマートフォンで撮影し、スキャナ保存要件を満たしてクラウド経費システムに登録すれば、原本の紙は定期的な点検後に破棄することが可能です。
法的な保管期間については、法人の場合は原則7年間(欠損金が生じた事業年度は最長10年間)、個人事業主の場合は青色申告で7年間(前々年所得が300万円以下の場合は5年間)、白色申告で5年間と定められています。紙で保管し続ける場合、感熱紙のレシートは光や熱、油分によって文字が消えやすいため、直射日光を避けたファイル保管や、早期の画像データ化が実務上の必須テクニックとなります。
【プロの結論】おすすめできる人・使い分けの判断基準
日常の取引において、レシートと手書き領収書のどちらを選択すべきか、明確な基準を示します。
- レシートを選択すべきケース(全体の95%以上):
スーパー、コンビニ、飲食店、ドラッグストア、ガソリンスタンド、タクシーなど、POSレジが完備されているすべての通常支出。手作業によるミスがなく、品目明細が残るため、社内精算も税務署対応もレシートのみで完全に有効です。 - 手書き領収書を依頼すべき限定的なケース:
冠婚葬祭の祝儀・不祝儀、レジ設備のない個人商店での仕入れ、同業他社との共同割り勘精算で特定金額のみを分割請求する場合など、システム的な明細レシートが物理的に発行されない場面に限られます。
【レシート 領収 書 違い】に関するよくある質問(FAQ)
Q1:社内規定で「領収書必須」となっている場合、レシートだけでは精算できませんか?
A1:税法上はレシートの方が証拠能力として有効ですが、古い社内規定が残っている企業では手書き領収書を求められるケースがあります。その場合でも、品目確認のためにレシートを領収書の裏にホチキス留めして提出するのが実務上最も安全です。社内の経理部門に対しては、インボイス制度対応を機にレシート精算を標準とする規定改定を提案することをおすすめします。
Q2:感熱紙レシートの印字が薄くなって読めなくなった場合、経費として落ちなくなりますか?
A2:印字が完全に消えて文字が判読不能になると、税務調査で証拠として認められなくなるリスクがあります。文字が消える前にスキャナやスマートフォンで撮影して電子帳簿保存を行うか、コピーを取って原本と一緒に保管してください。また、万が一消えてしまった場合は、銀行口座の引き落とし履歴やクレジットカードの利用明細書を補足資料として残すことが重要です。
Q3:個人事業主が経費にする際、レシートに自分の名前が書いていなくても大丈夫ですか?
A3:小売業、飲食業、ガソリンスタンド、タクシーなどの適格簡易請求書対象業種であれば、宛名のないレシートで全く問題ありません。事業主本人が事業用途で購入したことが品目から客観的に説明できれば、全額を経費として計上できます。ただし、裏面や余白に「誰とどのような目的で利用したか(例:〇〇社A氏とWEBメディア構築の打ち合わせ)」をメモ書きしておくと、税務調査時の信用性がさらに高まります。
まとめ:手書き信仰を捨ててスマートな経理処理を
「領収書=信頼できる書類、レシート=簡易的な控え」という構図は、POSレジが普及しインボイス制度が施行された現代においては過去の遺物です。税務調査官が求めるのは、綺麗に書かれた宛名ではなく、「いつ、どこで、何を買ったか」という動かしがたい事実の記録です。
手書き領収書を発行してもらうためにレジ前で時間を費やし、但し書きを「お品代」にして疑いの目を向けられるよりも、詳細な明細が刻まれたレシートを素早く受け取る方が、ビジネスの現場においても税務防衛の観点からも極めて合理的です。正しい知識を持ち、無駄のないスマートな経費管理を実践しましょう。 (出典: レシート 領収 書 違い(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。