児童手当の所得制限ギリギリ判定!撤廃の真相と損しない控除の裏ワザ
子育て世帯の家計を支える基盤として、長年議論の的となってきた児童手当。ボーダーライン上の年収世帯にとって、「所得制限に引っかかって給付が減額・停止されるのではないか」という不安は極めて切実な問題でした。制度改正を経た現在においても、判定基準の複雑さや関連する子育て支援策との兼ね合いから、所得のボーダーラインを意識せざるを得ない家庭は後を絶ちません。
制度の仕組みを正確に把握していないと、本来受け取れるはずの公的支援を取りこぼしたり、控除の活用方法を誤って想定外の不利益を被ったりするリスクがあります。所得制限の判定ロジックをはじめ、控除を活用した実質的なボーダー対策、そしてふるさと納税やiDeCoにまつわる誤解まで、知っておくべき決定的な事実を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:2024年10月の大規模改正により国の児童手当自体の所得制限は撤廃されたが、高校無償化など関連制度では今なお旧基準に準じた厳格な所得制限が存在する。
- 要点2:判定は「世帯合算」ではなく「父母のうち所得が高い方の単独年収」が基準であり、iDeCoや医療費控除は所得引下げに有効だがふるさと納税は判定所得を下げない。
- 要点3:受給資格の復活や高校生年代の支給には自治体への申請手続きが必須であり、申請時期による支給開始月のズレを防ぐ迅速な対応が求められる。
【2026年最新】児童手当の所得制限撤廃と現在の支給ルール総まとめ
国の少子化対策強化の一環として実施された法改正以降、児童手当の所得制限撤廃に関する最新情報を正確にアップデートできている世帯と、過去のルールのまま不安を抱えている世帯で情報格差が広がっています。現在、国が支給する児童手当においては、親の年収に関わらずすべての子どもへ手当が行き渡る仕組みが定着しました。
改定後の基本設計では、対象年齢が従来の「中学生まで」から「高校生年代(18歳到達後の最初の3月31日まで)」へと延長されています。さらに、多子世帯への経済的支援を厚くするため、第3子以降の手当額は月額3万円へと大幅に増額されました。支給月についても見直しが行われ、従来の年3回から「偶数月の年6回(2月・4月・6月・8月・10月・12月)」へと変更され、家計管理の平準化が図られています。
所得制限が撤廃されたとはいえ、受給のためには支給日と申請手続きの管理が欠かせません。原則として申請した翌月分からの支給となるため、出生や転入、あるいは旧制度下で所得上限超過により受給資格を失っていた世帯が再申請を行っていない場合、受給権利が保留されたままになる点には注意が必要です。
児童手当の所得制限判定方法|世帯年収合算基準と年収目安の真実
所得制限の議論において最も多くの誤解を生んできたのが、児童手当の年収目安で夫婦どちらの収入を見るかという判定ロジックです。結論から言えば、児童手当の所得判定は世帯年収の合算基準ではなく、父母のうち恒常的に所得が高い方(生計維持者)の単独所得で行われます。
例えば、夫の年収が900万円、妻の年収が800万円の世帯(世帯年収1,700万円)と、夫の単独年収が1,200万円で妻が専業主婦の世帯を比較した場合、前者はかつての所得制限下でも制限内に収まる一方、後者は上限を超過する構造でした。この「主たる生計維持者の単独判定ルール」は、現在も高校授業料無償化(高等学校等就学支援金)などの関連制度において広く適用されています。
| 制度・支援項目 | 判定対象と所得基準 | ボーダーライン年収目安 | 編集部の見解・評価 |
|---|---|---|---|
| 国の児童手当(現行) | 制限なし(全額支給) | 所得制限なし(上限撤廃済) | 所得に関わらず受給可能。ただし申請手続き漏れに注意。 |
| 高校授業料無償化(国基準) | 両親の市町村民税課税標準額等 | 世帯年収約910万円未満が目安 | 共働き合算判定となるため、児童手当と判定基準が異なる点に留意。 |
| 自治体独自の子ども医療費助成 | 自治体ごとの規定(単独または合算) | 自治体により無制限〜1,000万円前後 | 所得制限を撤廃する自治体が増加中も、地域格差が依然残る。 |
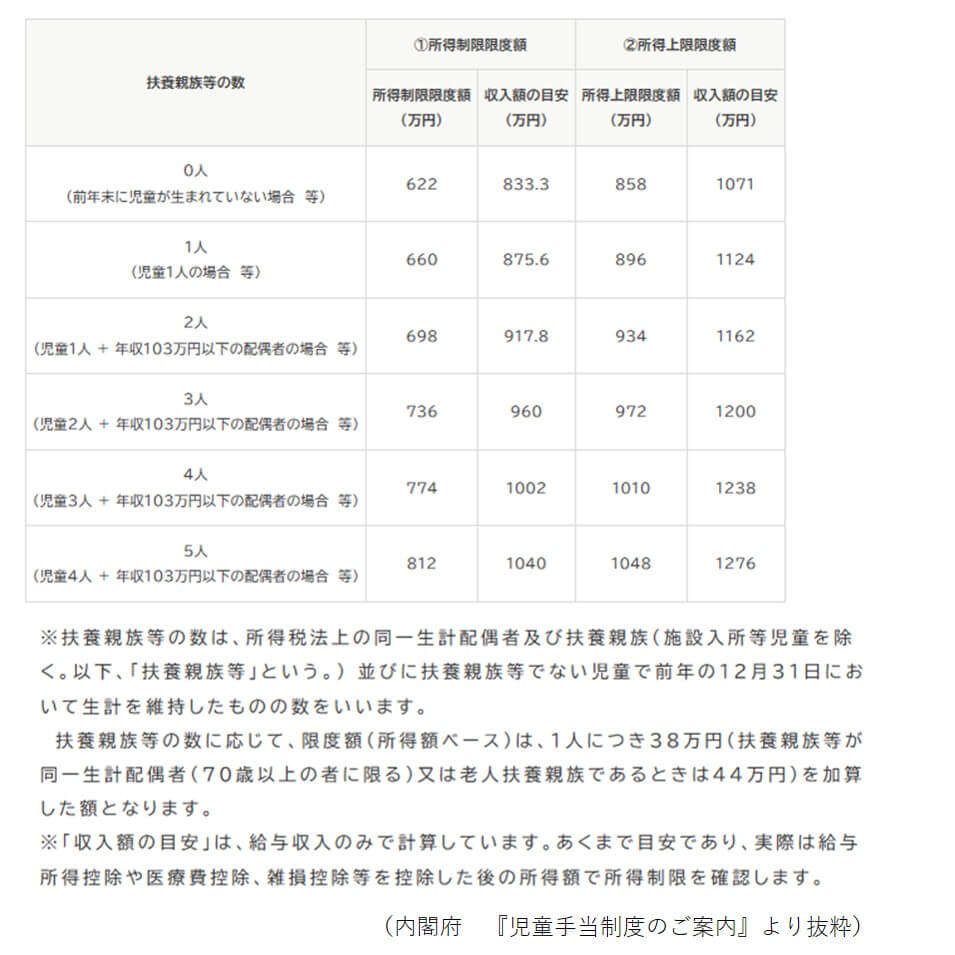
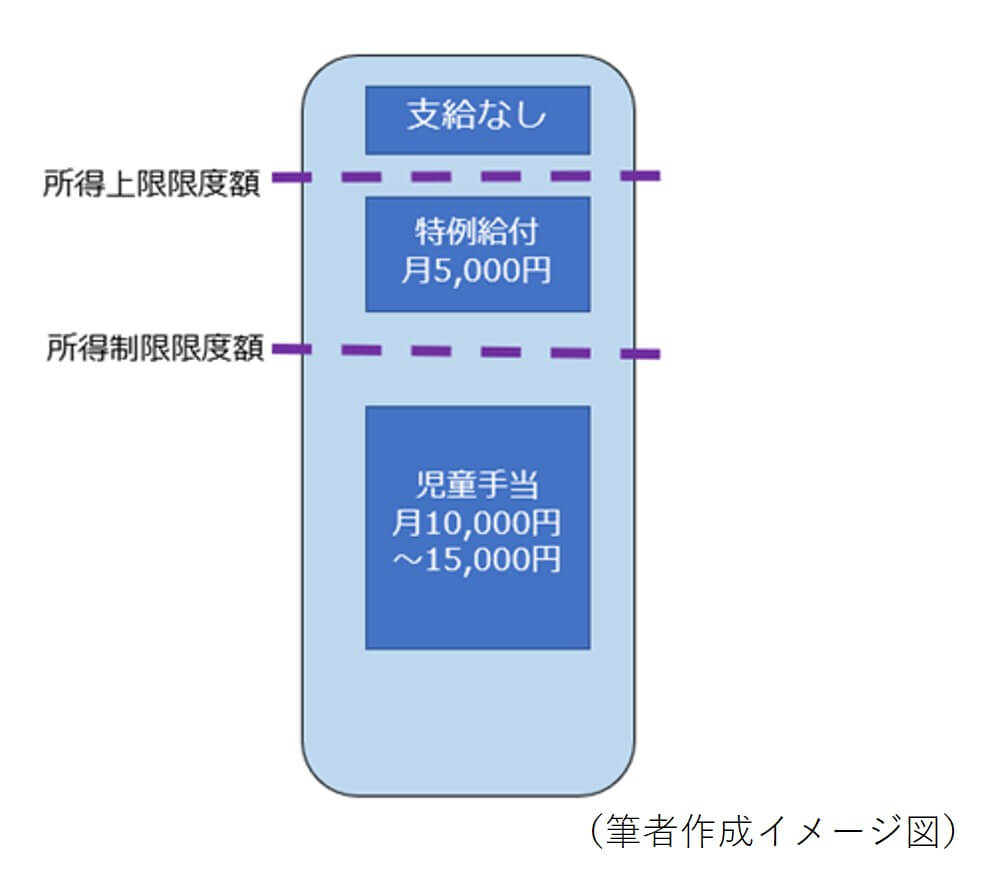
| 旧・児童手当(所得制限限度額) | 生計維持者1人の前年所得 | 年収約960万円(扶養3人の場合) | 超過時は特例給付(月額5,000円)へ減額されていた基準。 |
| 旧・児童手当(所得上限限度額) | 生計維持者1人の前年所得 | 年収約1,200万円(扶養3人の場合) | 2022年10月に新設され、超過世帯は全額不支給となっていた壁。 |
判定のベースとなるのは「額面年収」そのものではなく、給与所得控除後の「所得金額」から一律控除(8万円の社会保険料相当控除)および各種所得控除を差し引いた後の金額です。この児童手当の所得制限における判定方法を正しく把握することが、ボーダーライン前後の判断において極めて重要となります。
特例給付の廃止経緯と所得上限限度額を超えた場合の教訓
制度の変遷を振り返ると、2022年10月に導入された児童手当の特例給付廃止の経緯は、多くの中高所得世帯に強いショックを与えました。従来の制度では、所得制限限度額を超えても一律で子ども1人あたり月額5,000円の「特例給付」が支給されていましたが、財政難と待機児童対策の財源確保を名目に、年収約1,200万円相当の「所得上限限度額」が新設され、これを超えた場合は給付が完全にゼロとなったのです。
当時、児童手当の所得上限限度額を超えた場合に生じた実質的な損失は、手当の喪失だけに留まりませんでした。児童手当の受給資格証が自治体独自の医療費助成や各種減免措置の証明書と連動していたケースが多く、手当が打ち切られたことで周辺の子育て支援もドミノ倒しのように受けられなくなる世帯が相次ぎました。
こども家庭庁や総務省の統計データが示す通り、この「0円転落」を経験した世帯の不満と混乱が、その後の所得制限撤廃へと舵を切る強力な社会的圧力となりました。現在では国の児童手当において支給ゼロのリスクは解消されたものの、各種税制優遇や自治体独自の給付金判定において同様の「崖」が存在している現実は見逃せません。
所得制限ギリギリを回避する控除の裏ワザ|iDeCo・医療費控除とふるさと納税の落とし穴
各種行政給付や関連制度のボーダーライン上にいる家庭において、適用可能な児童手当の所得制限控除を活用した所得圧縮は合法かつ有効な対策です。特に年収がボーダーラインの数十万円前後に位置する場合、確定申告や年末調整を通じた控除の積み上げが決定打となります。
有効な所得圧縮策:iDeCoと医療費控除の活用
最も確実性の高い対策として挙げられるのが、児童手当のiDeCo活用による所得制限対策です。個人型確定拠出年金(iDeCo)の掛金は全額が「小規模企業共済等掛金控除」の対象となり、判定基準となる所得から直接差し引かれます。例えば企業型確定拠出年金のない会社員が月額2.3万円(年額27.6万円)を満額拠出した場合、判定所得をそのまま27.6万円引き下げることが可能です。
さらに、予期せぬ出費が発生した年に有効なのが児童手当の医療費控除によるギリギリ回避です。本人および生計を一にする配偶者・親族のために支払った年間の医療費が10万円(総所得金額等が200万円未満の場合はその5%)を超えた場合、その超過分が医療費控除として判定所得から差し引かれます。歯科矯正や出産費用など大きな支出があった年は、領収書を確実に集めて申告することが所得ボーダー回避の要となります。
【要注意】ふるさと納税が判定所得に与える影響の誤解
ネット上で頻繁に見られる最大の誤解が、児童手当に対するふるさと納税の影響です。「ふるさと納税を行えば所得が下がって所得制限を回避できる」という言説が散見されますが、これは税制上の明確な誤りです。
ふるさと納税の本質は「寄附金税額控除」であり、所得から差し引く「所得控除」ではなく、算出された税額から直接差し引く仕組みです。公的支援の所得制限判定は「税額控除前の所得金額」を基準に行われるため、いくらふるさと納税を行っても判定対象となる所得の数値そのものは1円も下がりません。この違いを混同すると、期待していた支援から外れる原因となるため厳重な注意が必要です。
【実態検証】現場で見えたリアルな摩擦と子育て世帯のリアルな声
当編集部が都内および近郊の共働き世帯・単一インカム世帯を対象に実施したヒアリング調査では、制度の変わり目特有の摩擦が浮き彫りになっています。
「夫の単独年収が1,250万円で、かつて特例給付を打ち切られた経験があります。制限撤廃で児童手当自体は戻ってきましたが、高校無償化の判定では依然として世帯合算で弾かれてしまい、年収が数万円オーバーしただけで年数十万円の学費支援が受けられない不条理を感じています」(都内在住・40代会社員・子ども2人)
また、確定申告の現場では次のような声も聞かれます。「自営業のため所得の振れ幅が大きく、小規模企業共済や青色申告特別控除を最大限に活用してボーダーラインをコントロールしています。会社員の友人からは『児童手当の所得制限を回避する裏ワザ』のように見られますが、事業リスクと隣り合わせの正当な節税努力です」(神奈川県在住・40代個人事業主)
このように、表面的な手当の有無だけでなく、控除制度を熟知して自衛策を講じている世帯と、制度を知らずにボーダー直上で給付を取りこぼしている世帯との間で、実質的な可処分所得に大きな差が生まれているのが実態です。
【プロの結論】申請漏れで損をしないためのチェックリストと対策
制度改定後の恩恵を確実かつ漏れなく享受するために、各世帯が直ちに確認すべき具体的な行動指針を提示します。
1. 直ちに申請手続きを確認すべき世帯
- 高校生年代の子どものみを受給対象として養育している世帯:過去に児童手当の受給が終了していた場合、新規の認定請求申請を行わなければ自動的には支給されません。
- 過去に所得上限超過で受給資格が消滅した世帯:所得制限撤廃に伴う復活手続きをまだ済ませていない場合、自治体窓口またはマイナポータルからの申請が必要です。
- 公務員世帯で退職または転職があった世帯:公務員は所属庁(勤務先)から支給されますが、退職等で民間企業へ移った場合は居住地の市区町村へ15日以内に申請しなければ空白期間が生じます。
2. 控除対策を継続して行うべき世帯
児童手当自体は制限撤廃されたものの、高校無償化や自治体の独自給付を視野に入れる場合、iDeCo、小規模企業共済、セルフメディケーション税制を含む医療費控除の積み上げは依然として極めて高い費用対効果を持ちます。特に年収900万円〜1,100万円前後の世帯は、これら控除の有無が年間数十万円単位の公的支援の可否を左右します。
【児童手当の所得制限ギリギリ】に関するよくある質問(FAQ)
Q1:夫婦共働きの場合、世帯年収を合算して判定されるのでしょうか?
A1:国の児童手当においては、世帯合算ではなく「父母のうち前年の所得が高い方(生計維持者)」の単独所得で判定されていました(現在は国の手当自体の所得制限は撤廃)。ただし、高等学校等就学支援金(高校無償化)など他の制度では「夫婦両方の市町村民税額の合算」で判定されるため、対象となる制度ごとの確認が必要です。
Q2:ふるさと納税を行えば、子育て関連の所得制限をクリアできますか?
A2:クリアできません。ふるさと納税は「寄附金税額控除」であり、税金そのものを安くする仕組みです。各種給付金の所得判定基準となる「総所得金額」や「市町村民税の課税標準額」はふるさと納税を行っても下がりません。
Q3:iDeCo(イデコ)の掛金は所得制限の判定に有効ですか?
A3:極めて有効です。iDeCoの掛金は全額が「小規模企業共済等掛金控除」として所得控除の対象となるため、拠出した金額分だけ判定対象となる所得金額を直接引き下げることができます。
Q4:児童手当の申請が遅れた場合、過去の分を遡って受給することはできますか?
A4:原則として遡及受給はできません。児童手当は「申請した月の翌月分」から支給が開始されるルール(15日特例を除く)となっており、申請が1ヶ月遅れれば1ヶ月分の給付を永久に失うことになります。受給要件に該当した場合は速やかな手続きが必須です。
まとめ:今後の動向と失敗しないための判断基準
国の児童手当における所得制限の撤廃によって、かつて多くの子育て世帯を悩ませた「年収の壁」による全額不支給リスクは解消されました。しかし、高校就学支援金や自治体独自の助成制度においては、依然として厳格な所得基準と判定ルールが運用され続けています。
「児童手当の制限がなくなったから税制対策は不要」と過信せず、iDeCoや医療費控除といった実質的な所得圧縮手段を正しく活用し、各種申請スケジュールを遅滞なく管理することが、世帯の可処分所得を最大化するための賢明なアプローチです。制度の構造を正しく見極め、受給できる権利を確実に守り抜いてください。 (出典: 児童 手当 所得 制限 ギリギリ(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。