クレジットカード利用限度額の真相|急に使えない理由と増額審査の基準
レジ前やオンライン決済で、突如としてクレジットカードが弾かれ冷や汗をかいた経験を持つ人は少なくないはずです。支払いを滞納していないにもかかわらず決済エラーが発生する背景には、カード会社特有のルールや計算ロジックが存在します。
日常の買い物から固定費の引き落としまでキャッシュレス決済が生活基盤となった現在、カード枠の構造を正しく理解していないと思わぬトラブルに直面します。クレジットカードの利用限度額と利用可能額の違い、審査の裏側、そして枠が復活する正確なタイミングまで、知っておくべき必須知識を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:「限度額」はカードで使える上限枠全体を指し、「利用可能額」は未決済分を差し引いた現時点で使える残枠であり、両者は明確に異なる。
- 要点2:引き落とし日に口座からお金が落ちても枠は即時復活せず、金融機関からカード会社への着金通知(通常1〜3営業日)を経て反映される。
- 要点3:増額審査は「割賦販売法」と「総量規制」の2大法令に基づく厳格な計算式で機械判定されており、無計画な増枠は住宅ローン等の他社審査に悪影響を及ぼす。
【急に使えない原因】利用限度額と利用可能額の決定的な違いと復活時期
カードが突如ストップする最大の理由は、利用限度額と利用可能額の混同にあります。利用限度額(総利用枠)とはカード会社が設定した「利用上限の総枠」であり、利用可能額は「限度額から現時点でまだ引き落とされていない利用残高を引いた金額」を指します。
例えば、限度額が50万円のカードで当月20万円を使い、先月分の未確定利用分が25万円残っている場合、現時点で使える利用可能額はわずか5万円しかありません。未払いの利用分が口座から引き落とされるまで、この5万円を超える決済はすべてエラーとなります。
ここで多くの利用者が直面するのが、クレジットカード利用枠の復活時期(限度額リセットのタイミング)の誤解です。「引き落とし日当日の朝になれば枠が元に戻る」と思われがちですが、実態は異なります。銀行口座から引き落としが行われた後、そのデータが銀行からカード会社へ到着するまでに1営業日〜3営業日程度のタイムラグが発生します。
カード会社と同一グループの銀行口座(楽天カード×楽天銀行、三井住友カード×三井住友銀行など)を登録している場合は、引き落とし当日や翌営業日の未明に枠が即時反映されるケースが多いものの、他行経由の場合は着金確認が取れるまで利用可能枠は復活しません。高額な買い物を控えている場合は、引き落とし日直後ではなく、アプリ上の利用可能額が正式に更新されたことを確認してから決済へ進むのが鉄則です。
【2026年最新データ】年収別の限度額目安と割賦枠・キャッシング枠の構造
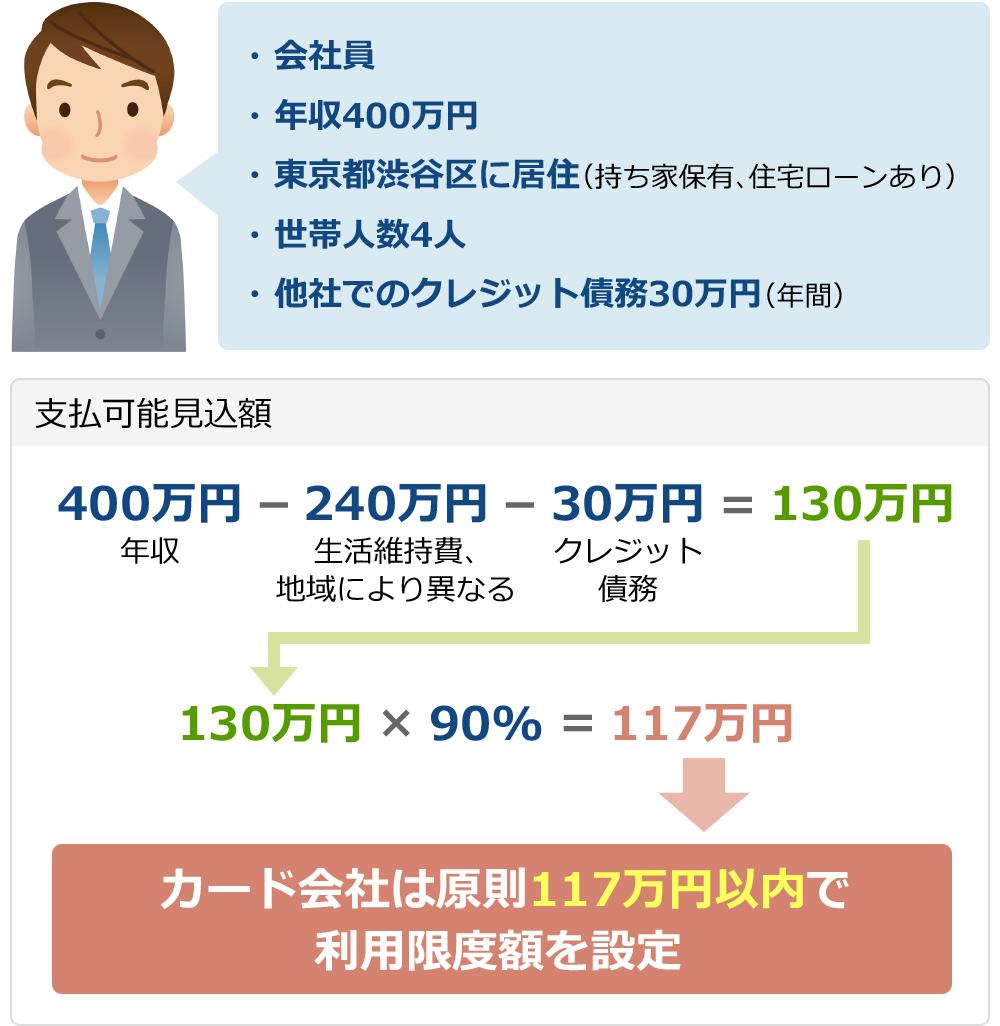
クレジットカードの利用枠は、カード会社が感覚値で決めているわけではありません。割賦販売法に基づく「支払可能見込額」の算出が義務付けられており、年収や生活維持費から冷徹に計算されます。
支払可能見込額の算出基準は以下の公的計算式に基づきます。
支払可能見込額 =(年収 - 年間請求予定額 - 法律で定められた生活維持費)× 0.9
この計算で算出された金額が、リボ払いや分割払い、ボーナス払いを管理する「割賦利用可能枠」の上限となります。一方、現金を借り入れる「キャッシング枠」は貸金業法の総量規制(年収の3分の1を超える借入の禁止)が適用され、ショッピング枠とは別基準で管理されます。
| 年収区分 | 一般的な総利用限度額 | 割賦利用可能枠の相場 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 200万円未満(学生・パート) | 10万〜30万円 | 10万円以内 | 初期枠は原則ミニマム設定。半年以上の延滞なし実績で50万円程度まで段階的に育つ。 |
| 200万〜400万円(若手会社員) | 30万〜80万円 | 30万〜50万円 | 日常決済には十分だが、旅行や冠婚葬祭が重なると枠オーバーの危険域に入る。 |
| 400万〜600万円(中堅層) | 70万〜150万円 | 50万〜100万円 | ゴールドカードへの切り替え適齢期。信用情報に傷がなければ100万円の大台が狙える。 |
| 600万〜1,000万円(上位層) | 150万〜300万円 | 100万〜200万円 | プラチナカード級の枠が付与される。他社借入残高が審査を大きく左右する水準。 |
| 1,000万円以上(高所得層) | 300万〜一律上限なし | 個別算定 | センチュリオンやダイナースプレミアム等、資産背景に基づく柔軟な個別与信へ移行。 |
注意すべきは、総利用枠の中に割賦枠やキャッシング枠が内包されている点です。総枠が100万円であっても、割賦枠が40万円に設定されている場合、リボ払いや分割払いで40万円を使ってしまうと、一括払いで使える残り枠は60万円に制限されます。「枠が100万円あるからリボ払いも100万円まで使える」という認識は完全な誤りです。
【実態検証】利用者の生の声と現場目線で見えた「見えない枠消費」
SNSや知恵袋などのコミュニティでは、「先月そんなに使っていないのに限度額オーバーになった」「急に公共料金が落ちなくなった」という悲鳴が定期的に投稿されます。こうした現場トラブルを精査すると、カード会社特有の「オーソリ(信用照会)の仕様」が浮き彫りになります。
特に盲点となりやすいのが、以下の3つの事象です。
① ホテル・レンタカー・ガソリンスタンドのデポジット枠
宿泊施設やレンタカーの予約時、カード会社は一時的に仮売上として保証枠(数万円単位)をキープします。実際のチェックアウトや返却時に相殺されるものの、処理が完了するまでの数日間、見かけ上の利用可能額が削られ続けます。
② サブスクリプション決済の先行オーソリ
動画配信サービスやクラウドツールの月額課金は、更新日の数日前に請求可否の通信が飛びます。このわずかな引き当てにより、月末ギリギリの残枠がゼロになり、メイン決済が弾かれる現象が頻発しています。
③ 利用限度額オーバーによるペナルティの連鎖
限度額を超過した場合、単にその決済が拒否されるだけでは済みません。カード会社によっては「一時的なカード利用全面停止」の措置が取られます。限度額オーバーが常態化すると、途上与信(定期的な信用チェック)で危険顧客と判定され、翌更新時の強制減枠やカード更新拒否へ直結します。
【増額の裏側】審査に落ちる原因と対策|利用枠が自動で引き上げられる理由
限度額を恒久的に引き上げる「増額審査」を申し込んだものの、審査落ちの通知を受け取るユーザーは後を絶ちません。カード会社が増額を拒絶する背景には、明確なネガティブシグナルが存在します。
増額審査で否決される典型的な原因は以下の通りです。
・他社借入やリボ残高の増加:信用情報機関(CICやJICC)を通じて他社カードの残高や消費者金融の借入が筒抜けになっており、割賦販売法の法定上限に抵触している。
・入会後6ヶ月未満の申請:決済実績データが蓄積されていない段階での増額申請は、システムによって機械的に弾かれる。
・直近1〜2年以内の延滞履歴:1日〜数日の引き落とし遅れであっても、入金状況に「A(お客様都合の未入金)」マークが一度でもつけば、増額審査の通過率は壊滅的になる。
反対に、「頼んでもいないのに利用枠が自動で引き上げられた」という経験を持つ人も多いはずです。これにはカード会社側の明確なビジネス的理由があります。
カード会社は定期的に途上与信を実施しており、延滞がなく毎月安定した決済を行っている顧客を「優良な低リスク層」と自動判別します。枠を広げることで、自社カードをメインカードとして囲い込み、加盟店手数料やリボ手数料の収益を最大化させる狙いがあります。自動増枠が行われたということは、信用スコアが順調に積み上がっている証拠です。
どうしても直近で枠を広げたい場合、恒久増額ではなく「クレジットカード一時増額」を活用するのが極めて有効です。結婚式、海外旅行、高額家電の購入などの使途と金額を明示して申請すれば、数日〜数週間の期間限定で枠を2倍程度まで引き上げてもらえます。一時増額は恒久増額に比べて審査ハードルが格段に低く、最短即日〜翌営業日に可決される実務的な救済策です。
一般に知られていない盲点とネットの誤解|「枠は多いほど安全」の嘘
マネー系情報サイトやSNSでは「限度額は高ければ高いほどステータスになり、信用度も上がる」と語られる傾向がありますが、これはリスク管理の観点から見れば危険な誤解です。
カードの利用枠が大きすぎることには、明確な3大デメリットが存在します。
1. 不正利用された際の実害リスク拡大:不正利用補償制度はあるものの、調査期間中の精神的負担や引き落とし口座の一時的な凍結など、枠が大きいほどトラブルの規模は甚大化します。
2. 住宅ローンやマイカーローンの借入可能額の減少:住宅ローンの審査時、金融機関によってはクレジットカードのキャッシング枠やショッピング割賦枠を「実際に使っていなくても将来借入可能な負債」とみなして借入上限を削るケースがあります。
3. 心理的な浪費の温床:枠に余裕があることで支払能力を超えた高額決済に対する心理的ハードルが下がり、家計破綻を招くリスクが高まります。
そのため、あえて「限度額引き下げ(減枠)」を行うユーザーが増加しています。カード裏面のデスクや会員アプリから手軽に手続きでき、使いすぎ防止と不正利用対策を同時に達成できます。
【プロの結論】利用枠を増額すべき人・あえて引き下げるべき人の特徴
▼ 増額申請をすべき人の条件
・毎月の決済額が限度額の70%を超えており、月末に枠不足で支払いが止まるリスクがある人
・海外出張や冠婚葬祭など、明確な大型決済の予定が控えている人
・公共料金やサブスクを1枚のカードに集約してポイント還元を最大化したい人
▼ あえて限度額を引き下げるべき人の条件
・近々、住宅ローンや不動産投資ローンの本審査を控えている人
・サブカードとして保有しており、メイン決済には使っていないカードがある人
・クレジットカードを持つとついつい衝動買いをしてしまう自己管理に不安がある人
【クレジットカード利用限度額】に関するよくある質問(FAQ)
Q1:引き落とし日にお金を口座に入金したのに、カードが使えないのはなぜですか?
A1:銀行からカード会社へ「引き落とし完了」のデータが送信されるまでに1〜3営業日程度のタイムラグがあるためです。カード会社のシステム上で着金が確認された段階で初めて利用可能額に反映されます。
Q2:クレジットカードの一時増額は即日で対応してもらえますか?
A2:WEB受付や電話デスクの対応により、最短数時間〜即日で反映されるカード会社もあります。ただし、審査の過程で結婚式場の見積書や航空券の予約確認書などのエビデンス提出を求められる場合があり、数日を要することもあるため、利用予定日の1〜2週間前には申請を済ませておくのが確実です。
Q3:限度額をオーバーしても、数千円程度なら決済が通るというのは本当ですか?
A3:一部のカード会社では顧客の利用実績に応じて、少額の超過を許容するシステム(オーバースケール)が働く場合があります。しかし、これはカード会社の裁量による例外処理であり、公式な権利ではありません。枠を超えた瞬間に弾かれるケースが大半のため、あてにするのは禁物です。
Q4:専業主婦や無職、学生でも利用限度額の引き上げは可能ですか?
A4:本人の安定した収入がない場合、割賦販売法に基づく「支払可能見込額」がゼロと判定されるため、原則として恒久増額は困難です。ただし、学生専用カードで親の同意がある場合や、配偶者の年収を合算申告する手続きを踏むことで、一定枠までの引き上げが認められるケースはあります。
まとめ:枠の管理を制する者がキャッシュレスを制する
クレジットカードの利用限度額は、単なる「使える金額の上限」にとどまらず、自身の信用スコアとリスク許容度を可視化した指標です。利用可能額との違いや枠が復活するタイムラグを正確に把握しておけば、レジ前で決済が弾かれるトラブルは未然に防げます。
「枠は自動的に広がるもの」「大きければ安心」と放置するのではなく、ライフステージや支出計画に合わせて適切な枠の増額・減枠を能動的にコントロールすることが、現代のスマートなマネーリテラシーの第一歩となります。 (出典: クレジット カード 利用 限度 額(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。