親子の車名義変更で贈与税はいくら?税務署にバレる理由と非課税の裏技
家族や親族の間で車を無償で譲り渡す際、「身内同士のやり取りだから税金など発生しない」と思い込んで手続きを進める人が後を絶ちません。しかし、自動車は法律上、明確な資産価値を持つ財産です。無償で名義変更を行えば、法律上は立派な「贈与」とみなされ、車両の市場価値が基準を超えていれば容赦なく贈与税の課税対象となります。
2026年現在、行政システムのデジタル化が進んだことで、個人の車両登録データと税務当局の連携はかつてないほど強固になっています。知らなかったでは済まされない追徴課税のリスクを回避するため、贈与税が発生する境界線や計算の仕組み、税務署に捕捉される構造的理由、そして合法的に税負担を抑える手続きの全貌を、実務現場の知見をもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:車両の時価評価額から年間110万円の基礎控除を差し引いた金額に対して、10%〜55%の贈与税が課税される。
- 要点2:運輸支局の登録データと国税総合管理システム(KSK)は直結しており、無申告の名義変更は高確率で税務署に把握される。
- 要点3:時価110万円以下の見極めや負担付贈与の回避、正しい譲渡証明書の作成を行うことで、余計な追徴課税を完全に防ぐことができる。
【2026年最新ルール】親の車を譲り受ける税金はいくら?贈与税の課税基準と基礎控除110万円の仕組み
親から子へ、あるいは祖父母から孫へ車を譲渡する場合、最初に確認すべきは「その車の現在の市場価値(時価)」です。贈与税は1年間(1月1日〜12月31日)に贈与された財産の合計額に対して課税される仕組みになっており、年間110万円の基礎控除が認められています。
つまり、譲り受ける車の価値が110万円以下であり、その年に他に高額な贈与を受けていなければ、贈与税は0円(非課税)となり申告の必要もありません。一方で、中古車市場での買取相場が110万円を超える車両を無償で名義変更した場合、その超過分に対して贈与税が課されます。
ここで多くの人が疑問に抱くのが「車両の時価をどう算出するか」という点です。税務上、自動車の評価額は新車時の購入価格ではなく、「贈与時点における適正な中古車市場価格(買取相場)」で判断されます。大手中古車査定会社での査定書や、中古車情報サイトでの同一車種・年式・走行距離の買取実勢相場が客観的な証拠となります。
車の贈与税計算シミュレーション|相場と税率から割り出す実際の負担額
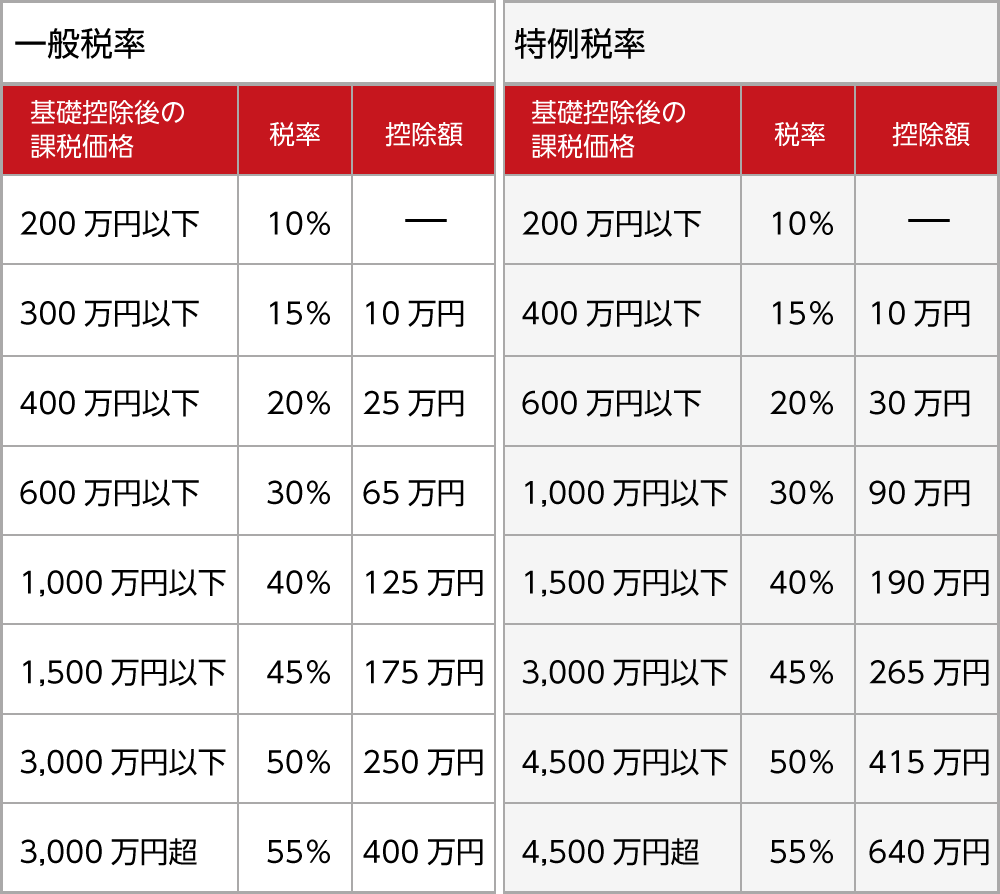
実際に贈与税がいくらかかるのかは、譲渡人と受贈者の関係性によって適用される税率区分が異なります。18歳以上の成人(※民法改正後)が直系尊属(親や祖父母)から贈与を受ける場合は「特例贈与財産(特例税率)」が適用され、兄弟間や夫婦間、他人からの贈与の場合は「一般贈与財産(一般税率)」が適用されます。
基本的な計算式は以下の通りです。
(車両の時価評価額 − 基礎控除110万円)× 税率 − 控除額 = 納付すべき贈与税額
| 車両の市場評価額(時価) | 課税対象額(控除後) | 親子間の贈与税額(特例税率) | 夫婦間・他人の贈与税額(一般税率) | 編集部の見解・判断基準 |
|---|---|---|---|---|
| 80万円(軽自動車・年式落ち普通車) | 0円 | 0円(非課税) | 0円(非課税) | 基礎控除内に収まるため、税務申告も納税も一切不要な安全圏。 |
| 200万円(人気SUV・高年式ミニバン) | 90万円 | 9.0万円(税率10%) | 9.0万円(税率10%) | 納税義務が発生。翌年3月15日までに確定申告を行わないと無申告加算税の対象。 |
| 350万円(高級セダン・新古車) | 240万円 | 36.0万円(税率15%・控除なし) | 36.0万円(税率15%・控除なし) | 負担感が急増。名義変更を急がず、生前贈与の分割や売買契約の検討が必須。 |
| 600万円(輸入車・プレミアムモデル) | 490万円 | 73.5万円(税率15%・控除なし) | 82.0万円(税率20%・控除25万) | 特例税率の恩恵が出る価格帯。無計画な名義変更は重大な資金圧迫を招く。 |
時価200万円の車両であっても、親子間で譲り受けた場合は9万円の税金が発生します。「タダで貰っただけ」という感覚でいると、想定外の出費を強いられることになります。
【調査報道】車体名義変更が税務署にバレる理由|行政連携とKSKの監視網
「陸運局で家族間の名義変更をしただけなのに、なぜ税務署にわかるのか?」という疑問を持つ人は非常に多いです。結論から言えば、自動車の名義変更データは税務当局に筒抜けになっています。
自動車を登録・名義変更する際、管轄の運輸支局(軽自動車検査協会)に書類を提出しますが、この登録情報は各都道府県の税事務所へ自動的に送られます。これは毎年5月に課税される「自動車税種別割」の納付義務者を特定するためです。そして、地方自治体の税務データと国税庁が運用する国税総合管理システム(KSK)は高度にデータ連携されています。
国税局や税務署は、以下のような複数のルートから資産の移動を正確にトレースしています。
- 登録名義の変更履歴:所有者が親から子へと変わり、車両評価額が一定以上ある場合、自動的にフラグが立ちます。
- 金融機関の入出金履歴:受贈者の口座から親の口座へ正当な対価(売買代金)が支払われた形跡がない場合、「無償譲渡(=贈与)」と断定されます。
- 車検・任意保険の契約者情報:保険契約者の変更や車両入替手続きの履歴からも、実質的な使用実態の変更が裏付けられます。
名義変更を行った数ヶ月から1年ほど経った頃、税務署から「資産の譲渡に関するお尋ね」という書類が突然届きます。これに対して正当な申告実績や非課税の証明ができなければ、本来の税額に加えて無申告加算税(15%〜20%)や延滞税が上乗せされるペナルティを受けることになります。
一般に知られていない盲点とネットの誤解|夫婦間・格安個人売買の落とし穴
ネット上のQ&AサイトやSNSには、法律を誤解した危険なアドバイスが散見されます。特に注意すべき代表的な3つの落とし穴を解説します。
誤解1:「夫婦間なら名義変更しても税金はかからない」
配偶者控除といえば、婚姻期間20年以上の夫婦間で居住用不動産を贈与した際の特例(最大2,000万円非課税)が有名ですが、自動車には配偶者控除の特例は一切適用されません。夫婦間であっても、車両の時価が110万円を超えていれば、通常の「一般税率」で贈与税が課税されます。
誤解2:「1円や10万円で個人売買したことにすれば贈与税を回避できる」
時価200万円の車を、形式上「10万円で売買した」という売買契約書を作って名義変更する手口があります。しかし、これは税法上の「みなし贈与(著しく低い対価での譲渡)」に該当します。時価と売買金額の差額(この場合は190万円)が実質的な贈与と判定され、差額分に対してきっちり贈与税が課税されます。税務署の調査官をごまかすことは不可能です。
誤解3:「贈与税だけでなく環境性能割もかかる」
見落としがちなのが、地方税である「環境性能割」の存在です。名義変更によって取得した車両の取得価格が50万円を超える場合、贈与による無償取得であっても、燃費性能に応じた税率(0%〜3%程度)で環境性能割を納める必要があります。贈与税が非課税であっても、名義変更時の諸費用として別途請求される点に注意が必要です。
【実態検証】利用者の生の声と現場目線で見えたトラブル事例
実際に親族間で車の名義変更を行い、トラブルに発展した現場のリアルなケースを検証します。
都内在住の30代男性Aさんは、父親が免許返納を機に手放すことになった時価約300万円の高級セダンを無償で譲り受けました。「親戚同士の話だから」と手続きを陸運局だけで済ませていたところ、1年半後に税務署からお尋ねが届き、約36万円の贈与税に加え、無申告加算税と延滞税を合わせて40万円以上の追徴課税を命じられる事態になりました。
また、相続税対策として車の生前贈与を検討している場合、2024年以降の税制改正による「生前贈与加算期間の段階的延長(3年から最長7年へ)」が大きく影響します。亡くなる前7年以内に贈与された財産は相続財産に持ち戻されて相続税の対象となるため、「直前に慌てて車を子どもに名義変更する」という手法は節税効果を失いつつあります。
【プロの結論】名義変更・生前贈与をすべき人・見送るべき人の特徴
▼名義変更を今すぐ進めて問題ない人
- 譲り受ける車両の査定相場が110万円以下であることが明白な場合
- その年に他の贈与を受けておらず、贈与税額を計算した上で期限内に納税資金を準備できる人
- 適正な市場価格で買い取る資金力があり、正式な銀行振込記録を残せる人
▼名義変更を見送るか、別の方法を検討すべき人
- 車両の時価が200万円以上あり、無駄な税金を払いたくない人
- 親の車をたまに運転する程度で、日常的な所有権を移転する必要性がない人(名義は親のまま、任意保険の「運転者限定」や「年齢条件」を変更するだけで十分なケース)
- 親が高齢で、近い将来に相続が発生する可能性が高い人
失敗しない車名義変更の手順と生前贈与の確定申告ガイド
実際に車を譲り受け、適法に名義変更と税務処理を完了させるための具体的な実務手順を整理します。
普通自動車の名義変更(移転登録)を行う際は、以下の書類を用意して受贈者の住所を管轄する運輸支局で手続きを行います。
- 譲渡証明書:旧所有者(贈与者)の実印が押印されたもの。
- 旧所有者の印鑑証明書&印鑑:発行から3ヶ月以内のもの。
- 新所有者の印鑑証明書&実印:発行から3ヶ月以内のもの。
- 車検証(自動車検査証):原本。
- 自動車保管場所証明書(車庫証明):警察署で発行から約1ヶ月以内のもの。
- 手数料納付書・自動車税申告書・申請書(OCRシート):当日に窓口で入手。
名義変更が完了し、車両時価から110万円を引いた金額がプラスになる場合は、翌年の2月1日から3月15日までの間に、受贈者の住所地を管轄する税務署へ贈与税の確定申告書を提出し、税金を納付します。申告書には、車両の価値を客観的に裏付けるための中古車査定書や買取相場資料のコピーを添付しておくと、後々の税務調査リスクを大幅に減らすことができます。
【車の贈与税】に関するよくある質問(FAQ)
Q1:親がローンを支払っている途中の車を譲り受ける場合、税金はどうなりますか?
A1:ローン残債も一緒に引き継ぐ場合は「負担付贈与」とみなされます。この場合、車両の時価から引き継いだローン残額を差し引いた純粋な利益分が贈与税の対象となります。ただし、ローン会社の承諾なしに名義変更や残債引き継ぎを行うことは契約違反になるケースが多いため、まずは信販会社への確認が先決です。
Q2:親名義のまま子どもが車を使い、任意保険だけ子ども名義にすることは可能ですか?
A2:完全に合法であり、税金も一切かかりません。所有権は親のままにしておき、任意保険の「記名被保険者(主に運転する人)」を子どもに変更し、車両保険や対人対物補償を適用させる方法です。高額な車の贈与税を回避する最も確実で実用的な選択肢となります。
Q3:軽自動車を譲渡する場合も、普通車と同じように贈与税はかかりますか?
A3:普通車と軽自動車で贈与税のルールに違いはありません。軽自動車であっても、時価が110万円を超える高年式車や人気車種を無償で譲り受ければ課税対象になります。ただし、軽自動車は陸運局ではなく軽自動車検査協会で手続きを行い、実印や印鑑証明書が不要(住民票で可)など移転手続き自体は簡素化されています。
まとめ:今後の動向と失敗しないための判断基準
身内間での車の譲渡は、気軽に行われがちですが、法律と税務の観点からは高額な資産移転そのものです。時価が110万円を超える車両を無償で譲渡すれば確実に贈与税の網にかかり、知らずに放置すればペナルティを含む手痛い追徴課税を受けることになります。
まずは譲渡したい車両の現在の客観的な市場相場を正確に把握することから始めてください。評価額が基礎控除を超えるようであれば、「名義変更を行わず保険の変更だけで対応する」「適正価格で正式に買い取る」「あらかじめ査定額が110万円を下回るまで乗り続けてから譲る」といった柔軟な選択肢を持つことが、賢い資産管理への第一歩です。 (出典: 車 贈与 税(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。