カード限度額オーバーの真相!増額審査落ちの原因と枠復活の全貌
買い物の会計時、あるいはネットショッピングの決済ボタンを押した瞬間に表示される「決済エラー」の文字。身に覚えのない支払拒否に直面し、冷や汗を流した経験を持つ人は少なくありません。キャッシュレス決済が生活基盤となった2026年現在、クレジットカードの限度額を巡るトラブルは、日常の利便性を一瞬で奪う死活問題となっています。
なぜ十分に残高があるはずなのにカードが弾かれてしまうのか。信用を高めるために申し込んだ増額審査でなぜ落とされてしまうのか。そして、支払いを済ませた枠は具体的にいつ復活するのか。本稿では、カード会社の内部審査アルゴリズムや割賦販売法の最新基準、編集部による実態調査を踏まえ、カード限度額のブラックボックスを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:限度額オーバーの主因は「未確定決済」や「二重計上」にあり、支払い完了後も枠の即時復活には金融機関ごとのタイムラグが存在する。
- 要点2:増額審査落ちや突然の減額は、信用情報機関(CIC・JICC)を通じた「途上与信」で他社借入や割賦残債が検知されたことが決定打となる。
- 要点3:急な高額決済には「一時的な引き上げ」や「事前入金(繰り上げ返済)」が最善策であり、不要な枠の肥大化は不正利用やローン審査での足かせとなる。
【緊急解説】なぜ突然レジで弾かれる?限度額オーバー使えない理由と「枠復活」の正確なタイミング
店頭でカードが使えなくなる最大の要因は、利用者が認識している「使った金額」とカード会社が管理している「利用枠」のズレにあります。まず理解しておくべきは、利用可能額と限度額の違いです。「限度額(総利用枠)」がカード会社から付与された契約上の上限値であるのに対し、「利用可能額」は限度額から「まだ銀行口座から引き落とされていない未精算の利用代金」を差し引いた実質残額を指します。
利用者が「先月分は給料日に払ったから枠は空いているはず」と思い込んでいても、システム上は限度額オーバー使えない理由が複雑に絡み合っています。特に見落としがちなのが以下の3点です。
- 未確定明細とオーソリ(売上承認)の保留:ホテルやガソリンスタンド、海外通販などでは、実際の請求確定前に数千円〜数万円単位の枠が一時的に確保され、利用可能額が目減りします。
- 定期課金・サブスクリプションの自動決済:クラウドサービスや動画配信、公共料金の引き落としが月半ばに重なり、手動決済用の枠を圧迫するケースが多発しています。
- 家族カードとの枠共有:本会員と家族会員が合算された1つの総利用枠を消費している場合、家族の予期せぬ大きな買い物によって突然自分の決済枠がゼロになる現象が起きます。
では、支払日を迎えた後、カード限度額復活いつ行われるのか。これには銀行とカード会社間の「データ連携ラグ」が関係しています。一般的な口座振替の場合、引き落とし当日の午前0時に即座に枠が戻るわけではありません。全銀ネット経由でカード会社に「引き落とし完了通知」が届くまでには、通常1〜3営業日のタイムラグが発生します。三井住友カードや楽天カードなどの主要イシュアでは、同系列の銀行口座を登録している場合に当日〜翌日早朝に枠が戻るケースもありますが、他行宛ての場合は2営業日後の反映が標準的です。
「今すぐ枠を空けて決済したい」という緊急事態であれば、カードデスクへ電話または専用Web窓口から依頼する繰り上げ返済利用枠復活の活用が鉄則です。指定口座へ振込を行えば、カード会社が入金を確認した当日(早ければ数十分〜数時間以内)に限度額の利用枠を強制的に回復させることが可能です。
【2026年最新データ】クレジットカード平均限度額の実態とステータス別比較
日本クレジット協会の最新開示資料や主要イシュアの動向をもとに、一般カードからプレミアムカード、若年層向けカードにおける限度額の分布と付与基準を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 一般カード平均限度額 | 50万〜100万円(初期付与:10万〜50万円) | 年収の10〜20%相当 | 日常使いには十分だが、旅行や冠婚葬祭が重なると容易に上限に達する水準。 |
| ゴールドカード平均限度額 | 150万〜300万円(下限設定:50万〜100万円) | 年収400万円以上が目安 | 2026年現在、年会費無料ゴールドの普及に伴い、初期枠100万円付与のハードルは低下傾向。 |
| プラチナ・ブラック枠 | 300万〜1,000万円超(一部一律制限なし) | 年収700万〜1,000万円以上 | 「一律の制限なし」と謳うアメックス等も内部デポジット・スコアリングによる厳格な個別上限あり。 |
| 学生クレジットカード限度額上限 | 原則10万〜30万円(割賦枠最大30万円) | 割賦販売法における法定例外枠 | 年収調査不要の簡易審査で発行されるため、30万円を超える恒久枠設定は法的に極めて困難。 |
2026年現在の傾向として特筆すべきは、クレジットカード平均限度額2026年最新の動向において、物価高やキャッシュレス比率の向上(政府目標40%達成後の更なる伸長)に伴い、一般カードでも利用実績が良好なユーザーに対する自動増枠のペースが加速している点です。一方で、多重債務リスクに対するスクリーニングもAIによってリアルタイム化されています。
カード限度額増額審査の裏側|審査に落ちる決定的な要因と「勝手に減額」される理由
枠が足りなくなった際に行うカード限度額増額審査ですが、実は新規カード発行の審査よりもハードルが高いケースが珍しくありません。カード会社側からすれば、すでに発行している顧客のリスク枠を拡大させる行為であり、より厳密な返済能力の再確認が法律上義務付けられているためです。
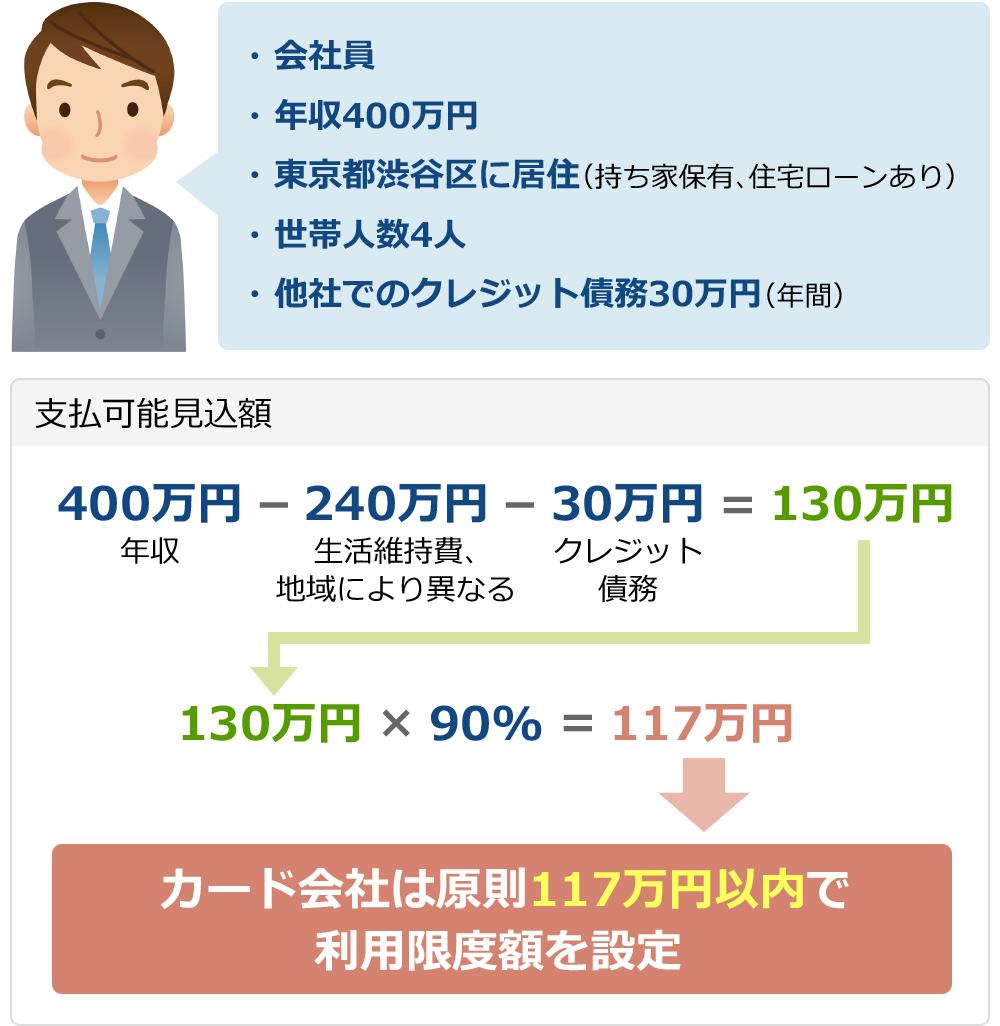
割賦販売法に基づく「支払可能見込額の算定」において、以下の計算式が用いられます。
支払可能見込額 =(年収 − 生活維持費 − クレジット債務)× 0.9
ここで言う「生活維持費」は法律で居住形態や世帯人数ごとに規定(年間90万〜240万円程度)されており、本人の申告ではなく画一的な数値が引かれます。増額審査に落ちる理由の多くは、年収に対して他社借入やショッピングリボ残高、さらにはスマートフォンの端末分割代金が積み重なり、計算上の支払可能見込額をカード限度額が上回ってしまうことに起因しています。
さらに深刻なのが、「延滞などしていないのに、ある日突然利用可能枠を下げられた」というトラブルです。この勝手に限度額が下がった原因の正体は、カード会社が定期的に実施する「途上与信(とじょうよしん)」にあります。
- 他社での延滞や多重申し込み:信用情報機関(CIC・JICC)は加盟企業間で共有されており、他社のカードや消費者金融で1日でも延滞を起こすと、自社カードの管理画面に警告が飛びます。
- 急激なキャッシング利用:他社を含めて総量規制(年収の3分の1)に迫る借り入れが発生した場合、保全措置としてショッピング枠ごと一気に引き下げられることがあります。
- 長期間の休眠状態(ゼロ利用):不正利用防止や貸倒引当金の適正化のため、数年間にわたり少額しか使っていないカードは自動的に限度額を10万〜20万円程度まで絞り込まれます。
【実態検証】利用者の生の声から探る「一時的な限度額引き上げ」と現場のリアル
結婚式の費用支払い、海外旅行、引っ越しに伴う家具・家電の一括購入など、突発的に100万〜300万円規模の決済が必要になる場面は誰にでも訪れます。こうした局面で威力を発揮するのが一時的な限度額引き上げです。
編集部がSNS、金融系コミュニティ、大手掲示板等で利用者の実体験を追跡調査したところ、恒久的な増額審査と一時増枠の間には、審査スピードと通過率において明確な格差が存在することが浮き彫りになりました。
「結婚式場の支払いで200万円の一時増枠をアプリから申請したところ、用途を証明する見積書PDFの提出を求められたが、申請からわずか4時間で承認された」(20代会社員・利用歴3年)
「ヨーロッパ旅行のために50万円から100万円への一時増枠を希望。過去に一度も引き落とし遅延がなかったためか、Web完結で電話確認すらなく即時反映された」(30代公務員・利用歴5年)
一方で、手痛い失敗談も散見されます。最も危険なのは「使途の曖昧さ」と「直前の申請」です。宝石や貴金属、高級時計、換金性の高いギフト券の購入目的では、一時引き上げの審査は著しく厳格化されます。また、審査には通常1〜3営業日を要するため、決済前日の夜に慌てて申請しても間に合わず、店頭で赤っ恥をかいたという声は後を絶ちません。
日頃から自身の利用状況を把握するためにも、クレジットカード限度額確認方法を押さえておくことは必須です。現在ではほとんどの大手カード会社(三井住友カード「Vpass」、JCB「MyJCB」、楽天カード「楽天e-NAVI」など)がスマートフォンアプリのトップ画面で「利用可能額」と「現在の設定限度額」をリアルタイム表示しています。利用予定日の最低でも1週間前には残枠をチェックし、不足している場合は早めの一時増枠申請に動くのが鉄則です。
一般に知られていない盲点とネットの誤解|「枠は広いほど良い」という嘘と引き下げ設定
ネット上の一部情報サイトでは「カードの限度額は信用力の証明。高ければ高いほどステータスになり、クレヒス(信用履歴)にも有利」と語られることがあります。しかし、これは現場の実務やリスク管理の観点から見れば、明確な誤解であり危険な先入観です。
過剰に大きな限度額を放置しておくことには、明確な2大リスクが存在します。
第一に、不正利用発生時の被害拡大リスクです。万が一フィッシング詐欺やスキミングの被害に遭った場合、カード会社による補償規定はあるものの、調査完了までの間は枠がロックされ、最悪の場合は一時的に引き落としが実行されて生活資金がショートする危険があります。使わないカードに300万円もの枠が付与されている状態は、大金が入った財布の口を開けたまま歩いているのと同義です。
第二に、住宅ローンやマイカーローンの審査における悪影響です。金融機関が住宅ローンの借入可能額を審査する際、保有カードの「キャッシング枠」や一部のカードローン枠は、実際に使っていなくても「限度額いっぱいまで借りている」と仮定して返済比率(DTI)を計算する審査基準を採用している銀行が少なくありません。保有しているだけで、組める住宅ローンの金額が数百万円単位で削られてしまうのです。
そのため、リスクヘッジの一環としてあえてカード限度額引き下げ設定を行うユーザーが増加しています。引き下げ手続きは審査が不要であり、Web会員サイトや電話窓口から即座に反映可能です。一度引き下げた後に再度枠を戻す際は再審査が必要になりますが、無駄な与信枠を整理しておくことは、自身の信用情報を健全に保つための有効な防衛策です。
【プロの結論】限度額増額をおすすめできる人・見送るべき人の特徴
現在の利用状況やライフスタイルを踏まえ、恒久的な限度額引き上げを申請すべきかどうかの判定基準をまとめました。
- 増額をおすすめできる人:
- 毎月の決済額が限度額の70〜80%に迫っており、定期的に利用枠不足のアラートが出ている人
- 過去1〜2年間にわたり、一度も引き落とし遅延を起こしておらず、安定した継続収入がある人
- 直近半年以内に住宅ローンや大型自動車ローンの本審査を申し込む予定がない人
- 増額を見送る・引き下げを検討すべき人:
- リボ払い・分割払いの残債が年収の15%以上残っている人(審査落ちによりクレヒスに傷がつくリスク大)
- 数ヶ月以内に住宅ローンの事前審査・本審査を控えている人
- 普段は月数万円程度しか決済せず、突発的な高額利用の予定も特にない人(不正利用リスク回避を最優先にすべき)
【カード限度額】に関するよくある質問(FAQ)
Q1:今すぐ枠を空けたいのですが、最も早く利用可能額を戻す方法はありますか?
A1:カード会社が指定する振込口座へ「繰り上げ返済(事前入金)」を行うのが最速です。カード裏面のカスタマーサポートへ電話するか、アプリ内のチャットサポートで繰り上げ返済を希望する旨を伝えてください。平日の日中であれば、振込完了から早ければ30分〜数時間以内に枠が復活します。
Q2:限度額の確認はどこから行うのが確実ですか?
A2:カード会社公式のスマートフォンアプリまたはWeb会員専用ページでの確認が最も正確でリアルタイムです。「総利用限度額」だけでなく、オーソリ保留分を差し引いた「現在の利用可能額」を確認してください。紙の利用代金明細書に記載された数値は発行時点の過去情報であるため、現在の枠とはズレが生じている可能性があります。
Q3:学生ですが、限度額を50万円以上に増額することは可能ですか?
A3:原則として極めて困難です。学生専用カードや無収入の学生に対するショッピング枠は、割賦販売法の規制により最大30万円が上限として厳格に運用されています。留学や学費決済などでどうしても高額枠が必要な場合は、親権者を本会員とした「家族カード」を発行して親の信用枠を利用するか、事前に入金した金額の範囲内でのみ決済できるデポジット型クレジットカードの利用を検討してください。
Q4:キャッシング枠をゼロに設定すると、ショッピング枠の増額審査は通りやすくなりますか?
A4:有利に働く可能性が非常に高いです。キャッシング枠は貸金業法の「総量規制(年収の3分の1ルール)」の対象となるため、キャッシング枠を0円にしておくことで、カード会社側の貸倒リスク審査がショッピング枠(割賦販売法)単体に絞られます。不要なキャッシング枠を削除しておくことは、与信判断においてポジティブなシグナルとなります。
まとめ:2026年のキャッシュレス防衛術と失敗しないための判断基準
クレジットカードの限度額は、単なる「買い物ができる金額の上限」ではなく、金融機関とあなたとの間に結ばれた「信用の計量計」です。突然の決済不能に怯えることなく、キャッシュレス社会をストレスフリーに生き抜くためには、仕組みを正しく理解した上での運用が欠かせません。
枠が足りなくなったら闇雲に恒久増額を申し込むのではなく、まずは自身の利用状況をアプリで精査し、「一時増枠」や「繰り上げ返済」を戦略的に使い分けること。そして不要になった枠は過大に放置せず、防犯と将来のローン審査を見据えて適切なサイズへ整えておくこと。これこそが、スマートな決済管理を実践するための決定的な判断基準となります。 (出典: カード 限度 額(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。