経費とはどこまで落とせる?税務調査で否認されない判断基準と節税術
ビジネスを始めたばかりの個人事業主や法人経営者が、最初に行き当たる最大の疑問が「経費とはどこまで認められるのか」という問題です。「領収書さえ集めれば税金が安くなる」「何でも経費で落とせる」といったネット上の曖昧な噂を鵜呑みにすると、税務調査で手痛い追徴課税を食らうリスクがあります。
経費の計上は単なる節税テクニックではなく、事業の利益を正確に算出して手元資金を最大化するための重要な経営管理です。実務の現場で税務署がどこを見ているのか、合法的に節税できる境界線と否認されやすいNG項目の実態を、現場目線で深掘りして解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:経費の本質は「売上を上げるために直接的・間接的に必要だった支出」であり、全額がタダになるわけではなく所得から差し引いて税負担を減らす仕組みです。
- 要点2:家賃や光熱費などの生活関連費は「合理的な按分基準」が必須であり、プライベートと混同した支出は税務調査で容赦なく否認されます。
- 要点3:インボイス制度や電子帳簿保存法が定着した現在、領収書の保存ルールや取引実態の客観的証拠(エビデンス)の確保がこれまで以上に厳格に求められます。
【本質解説】経費とは?事業売上を支える「必要性」の境界線
経費(必要経費・損金)の根幹を法的に紐解くと、所得税法第37条や法人税法第22条に行き着きます。法律上の原則は明快で、「総収入金額を得るために直接要した費用」および「その年に生じた業務上の費用のうち必要なもの」と定義されています。
初心者が最も誤解しやすいのが「経費にすれば購入費用が丸ごと浮く」という思い込みです。実際には、経費は「売上(収入)から差し引くことで課税対象となる所得を減らす」役割しか果たしません。所得税率や法人税率の実効税率分(例えば税率30%なら支出額の約30%分)の税金が安くなるだけであり、支出した現金の70%は確実に手元から流出している点に注意が必要です。
また、法人の現場で混同されがちなのが役員報酬と経費の違いです。一般の経費は事業関連性があれば都度計上できますが、役員報酬は利益操作(期末の駆け込み計上)を防ぐため、原則として事業年度開始から3か月以内に定額同額給与として設定しなければ損金(経費)参入が認められません。この厳格なルールを知らずに役員への支払いを曖昧に処理すると、追徴課税の対象になります。
【実態検証】個人事業主はどこまで経費にできる?現場のリアルと按分基準
個人事業主やフリーランスの現場において、最も悩ましいのが「プライベートと事業の境界線」です。いわゆる経費どこまで個人事業主が認められるのかという問いに対する答えは、「事業に必要な理由を第三者(税務調査官)へ論理的に説明できるかどうか」にかかっています。
自宅を仕事場にしている場合、家賃や電気代、インターネット回線費用などは確定申告経費按分の対象となります。ここで重要になるのが、感覚ではなく明確な計算根拠を用意することです。
実際に実務現場で採用されている家賃光熱費の経費按分割合の目安は以下の通りです。
- 自宅家賃:仕事部屋の専有面積比率、または使用時間比率で算出(専有面積が全体の30%なら家賃の30%を経費化)。
- 電気代:仕事で使用している部屋の面積や、1日の稼働時間(週5日・1日8時間など)をベースに20〜40%程度を算定。
- 通信費(スマホ・Wi-Fi):業務で使用する日数やデータ使用量に基づき、30〜50%程度を按分。
- 車両関連費(ガソリン代・保険・減価償却):走行距離メーターの記録や業務日報の記録から、走行割合(例:平日使用で50%)を導き出す。
SNSや知恵袋などで「家賃の8割を経費に落としている」といった体験談を見かけることがありますが、事業専用フロアがあるなど特殊な構造でない限り、居住スペースが大部分を占めるワンルームで過大な按分を行うと、税務調査時に按分根拠の提示を求められて一発で否認されます。
【完全網羅】経費で落とせるもの一覧と主な勘定科目ルール
日々の記帳や確定申告をスムーズに進めるためには、どのような支出が経費で落とせるもの一覧に該当し、どの勘定科目に振り分けるのかを体系的に把握しておく必要があります。
日々の経理で頻出する経費勘定科目一覧と処理のポイントを整理しました。
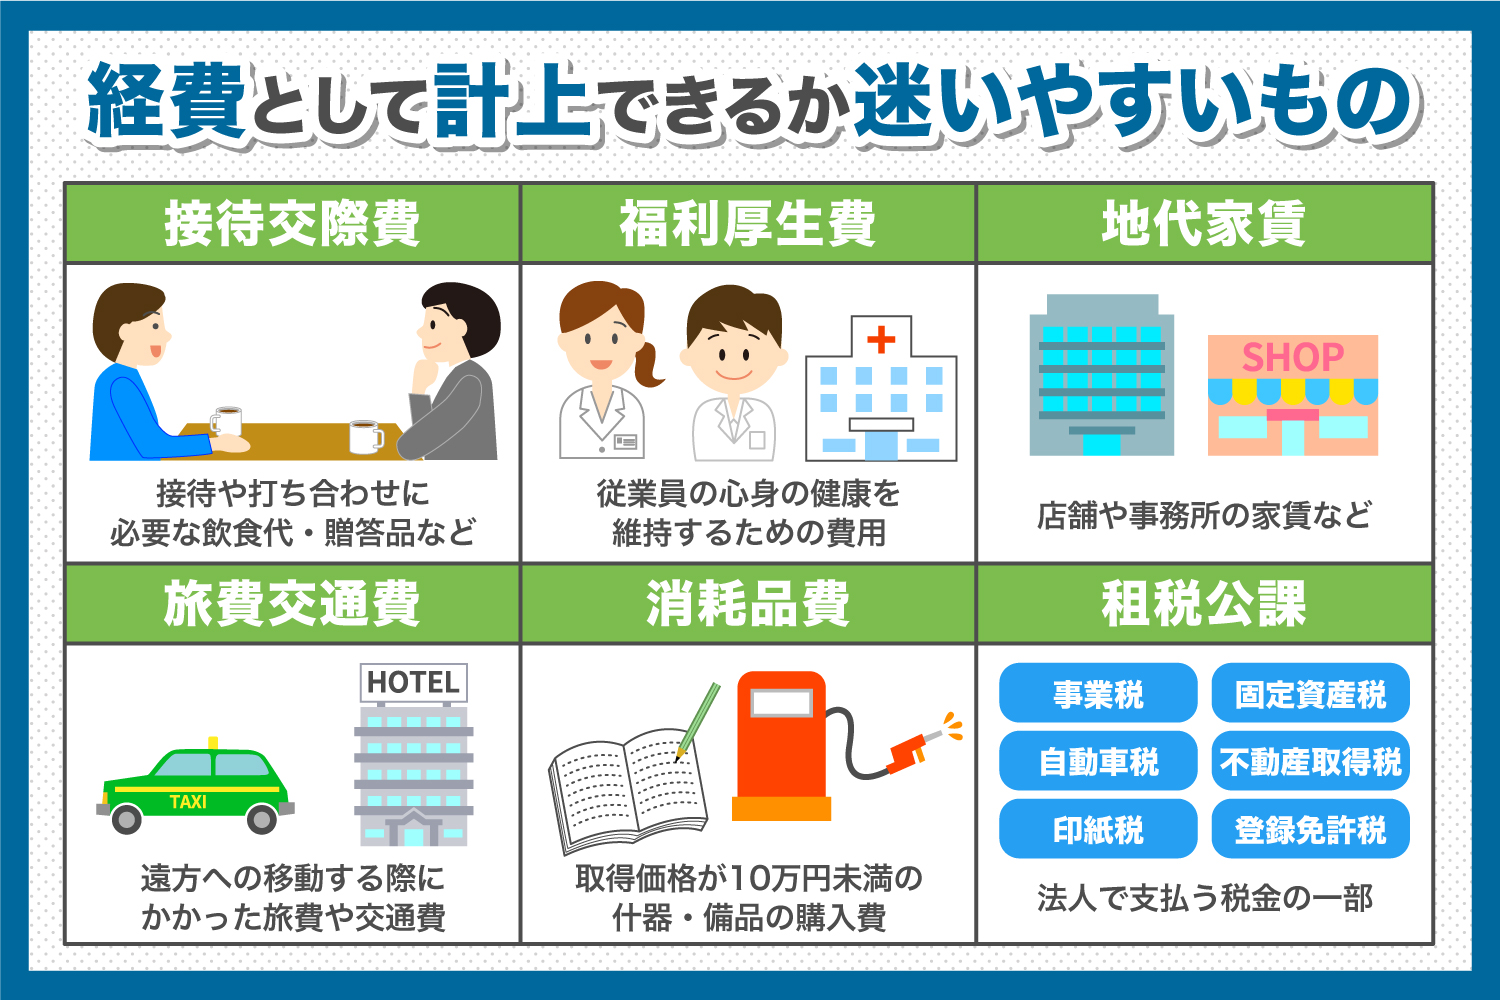
- 消耗品費:事務用品、パソコン周辺機器、10万円未満の什器備品など。
- 旅費交通費:電車・バス代、タクシー代、出張時の宿泊費(業務目的に限る)。
- 通信費:事業用携帯料金、プロバイダ利用料、切手・配送料、クラウドツールの利用料。
- 広告宣伝費:Web広告費、チラシ制作費、ホームページ制作・保守費用、名刺作成費。
- 外注工賃(支払手数料):外部フリーランスへの業務委託費、税理士や弁護士への報酬。
- 新聞図書費:業界専門誌、業務に必要な書籍、有料メルマガや情報データベース購読料。
- 接待交際費・会議費:取引先との飲食代、打ち合わせ時のカフェ代、お中元・お歳暮。
実務で特に厳密な区別が求められるのが、交際費と会議費の違いです。法人税法上、取引先との飲食費であっても、参加者1人あたり10,000円以下(※法改正後の基準)であり、所定の書類(飲食年月日、参加者氏名・関係性、参加人数、店名など)を保管していれば「会議費」として全額損金算入が可能です。これを超える高級料亭やクラブでの飲食は「交際費」となり、法人の規模によって損金算入の限度額が定められています(資本金1億円以下の中小法人は年間800万円まで全額損金算入可能)。
また、個人事業主や中小法人が押さえておきたいのが青色申告経費限度額に関わる特例です。青色申告の承認を受けていれば、「少額減価償却資産の特例」により、通常なら数年かけて減価償却すべき30万円未満のパソコンや備品を、購入した年度に一括で全額経費計上(年間合計300万円まで)できます。
【データ比較】迷いがちな支出の経費算入可否と税務判断基準
判断に迷いやすいグレーゾーンの支出について、税務上の扱いと実務における安全基準を一覧表で比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| カフェ・喫茶店代 | 1回500円〜2,000円程度(打合せ・作業) | 取引先同席なら全額会議費。1人作業時は通信・場所代として一部可 | 1人での長居作業は頻度次第。打合せ相手のメモを残せば会議費として極めて安全。 |
| スーツ・衣服代 | 1着3万〜10万円(既製服・オーダー) | 原則として「経費算入不可」(プライベート併用可能と判断される) | 作業着やロゴ入りユニフォーム、舞台衣装でない限り、裁判例でも否認が定着。 |
| 自宅の家賃・光熱費 | 月額家賃の20%〜50%相当 | 作業専用面積や使用時間から算出した合理的比率 | 「なんとなく半額」は危険。間取り図に作業スペースを書き込んだ証明書類が必須。 |
| 慶弔見舞金・香典 | 1件あたり5,000円〜30,000円程度 | 取引先関係なら交際費。領収書が出ないため案内状や会葬礼状を保存 | 出金伝票に日時・相手・理由を明記して保管すれば全額認められる。 |
| 資格取得・セミナー代 | 数万円〜数十万円(講習料・受験料) | 現在の業務に直結する専門知識の習得は全額研修費 | 将来のための全く異業種の資格(趣味性の高いもの)は否認リスク大。 |
【警告】税務調査で否認される「経費にならないもの」の理由とNG事例
税務調査官が重点的にチェックするのは、「売上との因果関係が証明できない私的支出」です。税務調査経費否認の現場で頻出する代表的なパターンと、経費にならないもの理由を知っておくことで、無用なトラブルを未然に防ぐことができます。
以下のような支出は、どれだけ領収書を揃えていても経費にはなりません。
- 事業に関係のない生活費・私的支出:家族での週末の外食、自宅用の日用品、プライベートな旅行費用を「出張費」や「研修費」と偽って計上する行為。
- 所得税・住民税・罰金など:個人の所得税や住民税は「所得そのものに課される税金」であるため経費になりません。また、業務中の駐車違反金や交通反則金も「法令違反に対する制裁」という趣旨から、損金算入が一切認められません(事業用車両の自動車税や固定資産税、印紙税は「租税公課」として経費可能)。
- 資産価値が高く事業関連性が薄い高級品:超高級腕時計や美術品、趣味のコレクションなどは、減価償却資産や経費としての妥当性を立証できず否認される代表例です。
もし税務調査で悪質な架空経費や私的流用と判定された場合、本来納めるべき本税に加えて、最大40%の重加算税や延滞税が上乗せされます。「バレなければ大丈夫」という安易な計上は、金銭的にも社会的信用の上でも致命的なダメージとなります。
一般に知られていない盲点とインボイス・電帳法の最新ルール
近年の税制改正によって、経費と領収書のルールは劇的に変化しています。特に注意すべきは「領収書があれば無条件で仕入税額控除ができる」という旧来の常識が通用しなくなった点です。
現在定着しているインボイス制度経費影響により、消費税の課税事業者が支払った経費について仕入税額控除を適用するためには、原則として取引先が発行する「適格請求書(インボイス登録番号が記載された領収書・請求書)」の受領が必須となっています。免税事業者からの仕入れに対する経過措置(仕入税額相当額の一定割合を控除可能とする措置)は段階的に縮小しているため、仕入先が適格請求書発行事業者かどうかを確認しないまま経理処理を行うと、消費税の納税額が想定以上に膨らむ落とし穴があります。
さらに、電子帳簿保存法への対応も避けて通れません。Amazonや楽天などのECサイトで購入した事務用品、PDF形式でメール受領した請求書などの「電子取引データ」は、紙に印刷して保管するだけでは不十分であり、改ざん防止措置や検索要件(取引年月日・取引金額・取引先での検索)を満たした電子データのまま保存することが義務付けられています。
クレジットカードの利用明細書についても誤解が広がっています。カード会社から届くWeb明細や紙の明細書は「決済代金の通知書」に過ぎず、税法上の「領収書(受取証書)」とは見なされません。必ず購入店舗が発行した品名や単価が記載されているレシートやインボイス対応の領収データをセットで保管してください。
【プロの結論】賢く節税できる人・税務署にマークされる人の特徴
現場の実務を通じて見えてくる「健全に手元資金を残す人」と「税務リスクを抱え込む人」の決定的な差は、日頃の証拠保全に対する姿勢にあります。
【安全に節税できる人の行動特性】
- 飲食代のレシート裏に「同席した取引先の社名・氏名・商談内容」を即座にメモしている。
- 家賃やスマホ代の按分について「面積図」や「使用時間のログ」を作成し、ファイリングしている。
- 電子マネーやビジネス用クレジットカードを活用し、プライベートと事業の資金移動を完全に分離している。
【税務調査で狙われやすい人の行動特性】
- 個人の生活費を決済した領収書を「何かに使えるかもしれない」と無差別に合算している。
- 期末直前に利益が出たからといって、事業に直結しない高額商品や消耗品を駆け込みで購入する。
- 「周りの個人事業主もやっているから」と根拠のない按分割合(家賃8割など)を鵜呑みにしている。
【経費 と は】に関するよくある質問(FAQ)
Q1:レシートを紛失したり、自動販売機や割り勘で領収書が出ない場合は経費にできませんか?
A1:領収書がない場合でも、客観的な事実が証明できれば経費計上は可能です。市販の「出金伝票」に【日付・支払先・具体的な金額・購入内容(事業目的)】を漏れなく記入して保管します。冠婚葬祭の祝儀・香典であれば案内状や会葬礼状、慶弔メッセージなどを一緒に保管しておくことで、税務上の有力な証拠書類として認められます。
Q2:個人事業主が営業や商談で着るスーツ代やヘアカット代は経費にできますか?
A2:原則として経費算入は極めて困難です。スーツや散髪は「私生活でもそのまま着用・利用できる身だしなみ」とみなされるため、過去の国税不服審判所等の判例でも必要経費としての算入がことごとく否認されています。ただし、モデルやタレントの撮影専用衣装など、日常生活で着用不可能な明確な理由がある場合に限り、例外的に衣装費としての計上が検討されます。
Q3:青色申告をしていれば、家族への給料は全額経費に落とせますか?
A3:事前に税務署へ「青色事業専従者給与に関する届出書」を提出し、記載した金額の範囲内であれば経費にできます。ただし、「その業務に従事している実態があること(年間6か月以上専従)」「仕事内容に対して世間相場から見て過大でない適正な給与額であること」が絶対条件です。実体のない名目だけの給与支払いは重加算税の対象となります。
Q4:100均のレシートと宛名入りの手書き領収書、どちらが税務上強いですか?
A4:実は、購入品目が一目でわかる「レジのレシート」のほうが証拠力として優れています。手書きの領収書で「品代」としか書かれていないものは、何を購入したか具体的に証明しにくく、かえって疑念を持たれやすい傾向があります。日付、店名、購入商品名、金額が印字されたレシートをそのまま保管するのが実務上のベストプラクティスです。
まとめ:事業成長と手元資金を残すための賢い経費マネジメント
経費の本質は、事業を前進させ、適正な利益を残すための投資活動です。「税金を払いたくないから無駄遣いをして経費を増やす」という本末転倒な発想に陥ると、会社や事業の手元キャッシュは確実に枯渇していきます。
適正な経費計上の鍵は、「事業との明確な関連性」「客観的で合理的な按分根拠」「インボイスや電帳法に準拠した証拠保存」の3点に集約されます。税制のルールを正しく理解し、日々の丁寧な証拠保全を行うことこそが、税務調査を恐れずに事業を拡大していくための最大の防壁となります。 (出典: 経費 と は(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。