領収書と領収証の決定的な違いとは?レシート比較とインボイス新常識
会計レジの前で「領収書をお願いします」と頼んだ際、手書きの細長い紙を受け取ることもあれば、レジから印字された紙を「こちら領収証になります」と手渡されることもあります。日常のビジネスシーンで当たり前のように飛び交う「領収書」「領収証」、そして「レシート」。この3者にはどのような違いがあり、法律や税務上でどのような効力の差があるのでしょうか。
インボイス制度(適格請求書等保存方式)が定着し、改正電子帳簿保存法への完全移行が進んだ2026年のビジネス現場において、これらを取り違えた認識のまま処理していると、思わぬ税務トラブルや仕入税額控除の否認に直面しかねません。「慣習としてなんとなく領収証をもらっておけば安心」という古い常識は、もはや通用しない時代に突入しています。ビジネスパーソンとして絶対に恥をかかないための実務知識と、現場で直面する疑問の真相を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「領収書」と「領収証」は民法上の「受取証書」として法的な効力に実質的な差はないが、商慣習上の使い分けや文脈の違いが存在する。
- 要点2:現在の経費精算や税務調査では、品名や内訳がわからない手書き領収証よりも、購入明細が完全印字されたレシートの方が証拠力として圧倒的に強い。
- 要点3:宛名「上様」や但し書き「お品代」はインボイス要件や税務調査で否認される重大リスクを孕むため、適切な記載と電帳法要件の遵守が必須である。
【結論】領収書と領収証の違いとは?民法上の受取証書と法的な位置づけ
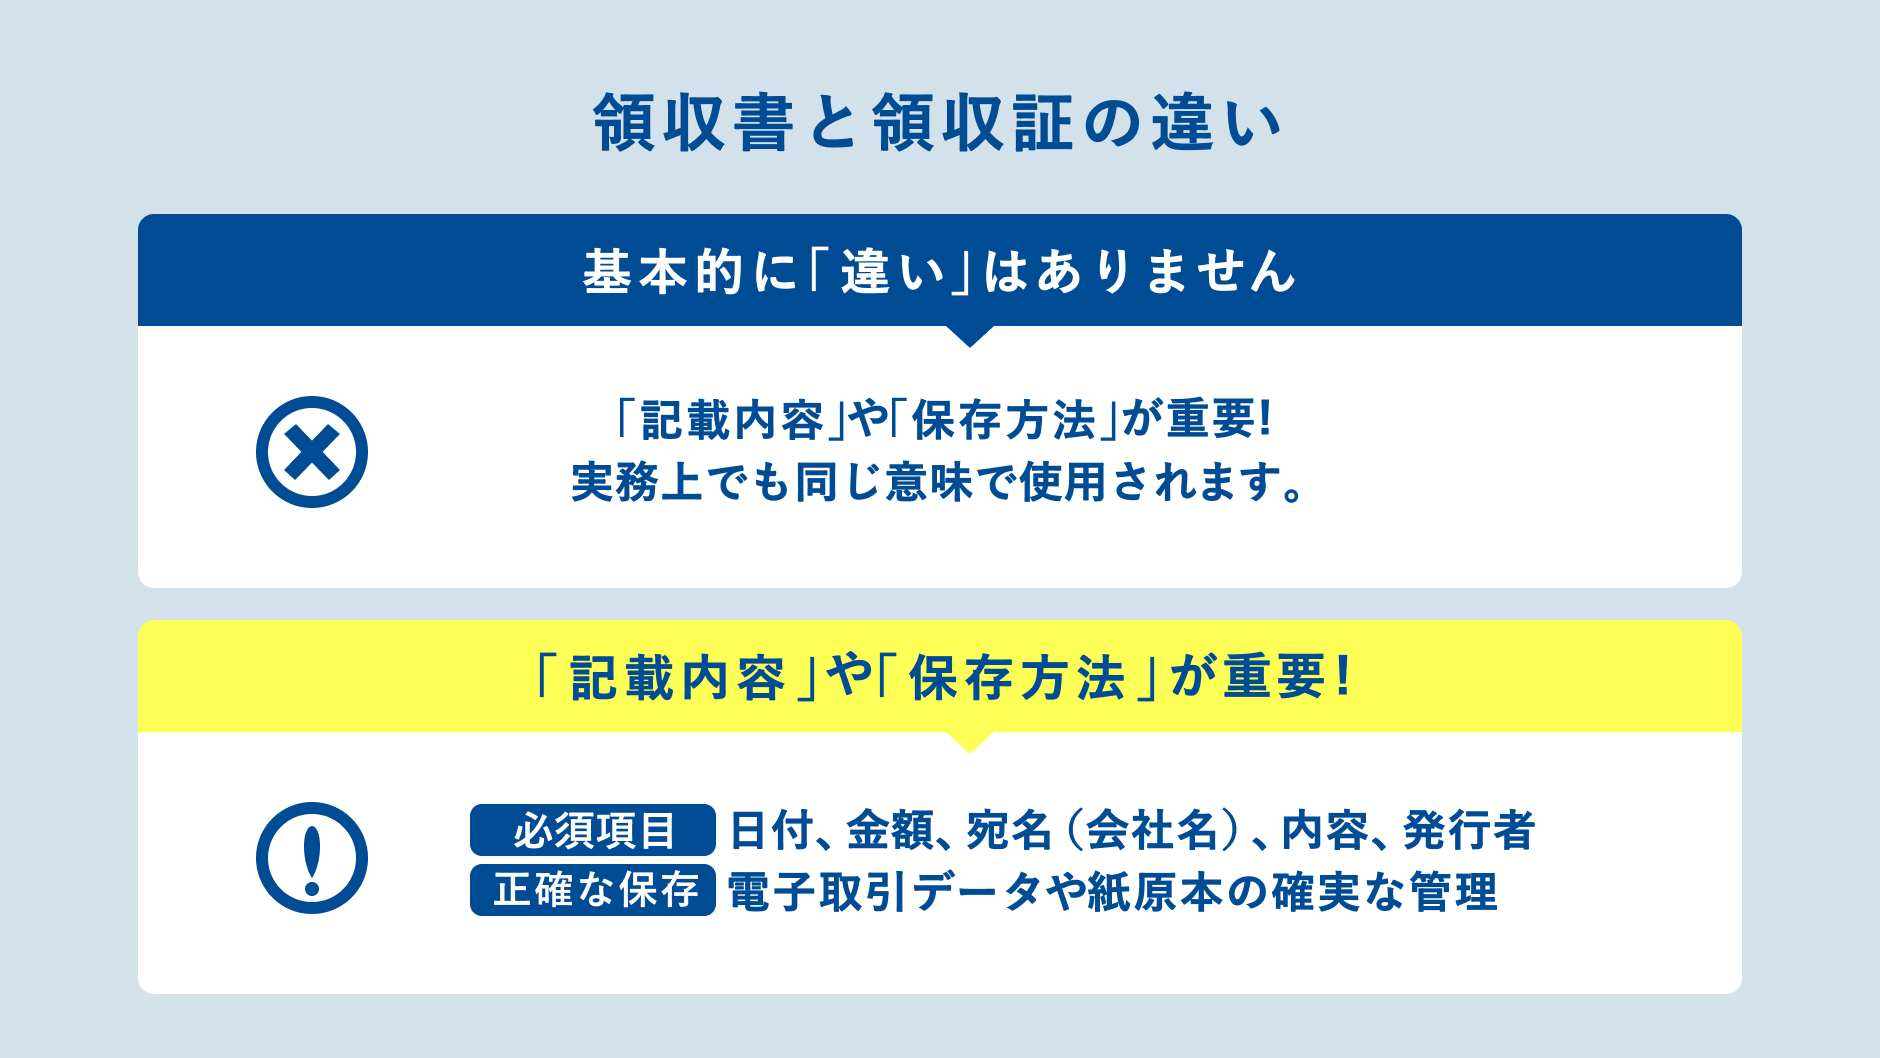
言葉の響きが酷似している「領収書」と「領収証」ですが、結論から言えば、民法上の受取証書と領収証の関係において両者の法的効力に上下関係はありません。どちらも金銭の授受が完了した事実を証明する証拠書類であり、民法第486条に規定される「受取証書」に該当します。
民法第486条では「弁済をした者は、弁済を受領した者に対して受取証書の交付を請求することができる」と定められています。代金を支払った側には受取証書を請求する法的な権利があり、販売者側はこれを発行する義務を負います。ここで用いられる「受取証書」という法概念の中に、領収書も領収証も包含されているわけです。
では、なぜ2つの呼称が併存しているのでしょうか。その背景には、日本語の語源的ニュアンスと商慣習の歴史的経緯があります。
「領収証」の「証」は、身分証明証や保証書のように「金銭を受け取り、取引が完結した事実を証拠立てる書類」という狭義の意味合いを持ちます。代金決済の完了通知そのものを指す傾向があり、債権債務の消滅を証明するピンポイントの証明書として用いられてきました。
一方、「領収書」の「書」は、請求書、見積書、納品書と同様に「取引内容全般を記した書面」という広範な意味を持ちます。代金の受領事実だけでなく、契約内容や取引条件の付帯情報を含めた総合的な伝票としての性格を帯びています。実務の現場では、手書きの単票を「領収証」、レジの感熱紙印字や請求一体型を「領収書」と呼び分ける傾向が見られますが、領収書の法的効力という観点においては、どちらも代金受領を証明する証拠書類として同等の効力を持ちます。
【徹底比較】領収書・領収証・レシートの三つ巴|経費精算で本当に強いのはどれか?
かつての商慣行では「レシートは簡易的なものであり、正式な経費精算には手書きの宛名入り領収書が必要」と信じ込まれてきました。しかし、経費精算でレシートと領収書どちらが有効かという問いに対する2026年現在の経理実務の答えは、「むしろ明細の載ったレシートの方が圧倒的に有効」です。
手書きの領収証は「お品代」と丸められたり、宛名が「上様」であったりと、何を購入したのか第三者から客観的に判断できないケースが多発します。対してPOSレジから出力されるレシートには、「いつ、どこで、誰が、何を、いくらで買い、税率ごとの内訳がどうなっているか」が1円単位で客観的に記録されます。改ざんの余地がないレシートの方が、税務署からの信用度が桁違いに高いのが現場の実情です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 法的根拠・文書分類 | 民法第486条(受取証書) 印紙税法別表第一第17号文書 | 金銭授受の事実を証明する文書全般 | 呼称による効力の優劣は皆無。すべて受取証書として有効に機能する。 |
| 購入内訳(品名)の証拠力 | POSレシート:品目・数量を100%印字 手書き領収証:「お品代」等の曖昧記載が多発 | 税務調査では「使途の具体性」が最重要視される | 社内不正防止や税務調査対策において、品名が明記されるレシートが最強。 |
| 収入印紙の貼付基準 | 記載金額(税抜)5万円以上で200円〜 電子データ受領時は金額無制限で0円(非課税) | 紙の文書交付時に受領側(発行者)が負担 | 消費税額の明記がない場合、税込総額で判定されるため記載ミスに注意。 |
| インボイス適格性 | 適格請求書:宛名必須 適格簡易請求書:宛名不要でレシート可 | 飲食・小売・タクシー等は簡易インボイスが公式認可 | 小売や飲食店では手書き領収証をわざわざもらうよりレシート保管が合理的。 |
【実態検証】経理現場と税務調査のリアル|宛名「上様」や但し書き「お品代」が招く悲劇
都内のIT企業で経理統括を務めるマネージャーは次のように現場の実態を明かします。「毎月の精算締日に、営業社員から『上様・お品代』と書かれた居酒屋や文具店の領収証が回ってくると頭を抱えます。これらは社内規定で弾かざるを得ないだけでなく、税務調査が入った瞬間に真っ先に調査官からツッコミを受けるレッドフラッグだからです」。
知恵袋やビジネスSNSでも、「手書き領収証をもらったのに経理に突き返された」「レシートを捨てて手書きをもらったのに否認された」という悲鳴が後を絶ちません。現場でトラブルを引き起こす二大要因が、領収書の宛名「上様」の有効性と、領収証の但し書きと宛名の書き方です。
手書き領収証で多用される「上様」という宛名は、商慣習として長年黙認されてきましたが、現在の法人経費において極めて脆弱な書類です。税務調査で否認される領収書の特徴と理由を精査すると、調査官が問題視するのは「その支出が真に法人の事業遂行に必要なものだったか」という一点に集約されます。
宛名が「上様」や空白の領収証は、第三者が拾得して不正に経費申請したり、経営者が個人的な私生活費を紛れ込ませたりする隠れ蓑になりやすいとみなされます。特に但し書きが「お品代」や「ご飲食代」のみの場合、文具を買ったのか、高級ギフトを買ったのか、あるいは個人の私物を買ったのかが一切判別できません。調査官から「具体的に何を購入されたのですか?当時の納品書や詳細な購入控えはどこにありますか?」と問われ、明確な反証データが出せなければ、経費算入を否認されて追徴課税(過少申告加算税や重加算税)を課される引き金となります。
【インボイス・電帳法】2026年最新ルール|5万円以上の収入印紙貼付基準と適格簡易請求書
税制改正と法整備が進んだことで、領収書の取り扱いは法的な制度要件を抜きに語れなくなりました。特に押さえておくべきは、消費税法に関わるインボイス制度と、印紙税法、そして電子帳簿保存法の3つのルールです。
インボイス制度対応の領収書要件と適格簡易請求書発行事業者のルール
適格請求書(本インボイス)として仕入税額控除を成立させるための領収書には、以下の項目が正確に網羅されていなければなりません。
- 発行者の氏名または名称および適格請求書発行事業者登録番号(T+13桁)
- 取引年月日
- 取引内容(軽減税率の対象である旨の表記)
- 税率ごとに区分して合計した対価の額(税抜または税込)および適用税率
- 税率ごとに区分した消費税額等
- 交付を受ける事業者の氏名または名称(宛名)
ただし、不特定多数の顧客に対して商品やサービスを提供する業種(小売業、飲食店業、タクシー業、写真業、旅行業、駐車場業など)については、適格簡易請求書発行事業者のルールが適用されます。この簡易インボイス(適格簡易請求書)では、「交付を受ける事業者の氏名または名称(宛名)」の記載を省略することが正式に認められています。つまり、飲食店やタクシー、スーパーなどのレシートは、宛名が記載されていなくても、登録番号と税率・税額の要件さえ満たしていれば、立派な正規のインボイスとして仕入税額控除の効力を持ちます。
領収証の収入印紙貼付基準と消費税の罠
紙の領収証を発行する際、避けて通れないのが印紙税です。領収証の収入印紙貼付基準は、売上代金の受取書の場合、記載された金額が税抜5万円以上から200円の収入印紙を貼付・消印する法的義務が発生します。
ここで多くの事業者が陥るのが「消費税額の記載漏れ」です。例えば「支払総額52,800円」とだけ記載し、内訳の消費税額(4,800円)や「税抜価格48,000円」という文言を記載しなかった場合、印紙税法上は「5万円以上の取引」とみなされ、200円の収入印紙を貼らなければ印紙税法違反(過怠税の対象)になります。消費税額が区分明記されていれば、税抜48,000円と判定されて印紙は不要です。
電子帳簿保存法における電子領収書の保存要件
PDFで発行されるWEB領収書や、ECサイトからダウンロードする電子領収書は、印紙税法上の「文書の交付」に該当しないため、どれほど高額な取引であっても収入印紙は0円(非課税)です。
一方で、電子帳簿保存法における電子領収書の保存要件を厳格にクリアしなければなりません。電子取引で授受した領収データは紙に印刷して保存するだけでは不十分であり、改ざん防止措置(タイムスタンプの付与、または訂正削除履歴が残るシステムの利用)と、検索機能の確保(取引年月日・取引金額・取引先での検索が可能であること)を満たした電子データのまま保存することが義務付けられています。
一般に知られていない盲点とネットの誤解|領収証の再発行トラブルと防止策
「領収書を紛失したから、店に言えばもう一度書いてもらえる」という安易な思い込みは、ビジネス現場で激しい摩擦を生む典型例です。領収証の再発行トラブルと防止策をめぐる法的真実を知っておく必要があります。
法律上、発行者側には「領収証を再発行する法的な義務」は存在しません。民法第486条が定めているのは「弁済時の受取証書交付義務」であり、一度正式に発行した後に紛失した顧客に対して、何度でも再発行に応じなければならない義務までは課していません。
店舗や企業が再発行を頑なに拒否するのには、明確な理由があります。悪意のある顧客が同一取引に対して2枚の領収証を不正取得し、二重に経費精算を行ったり、脱税に悪用したりするリスクを防ぐためです。もし再発行に応じる場合であっても、店側は必ず文書上に「再発行」「再交付」と明確に朱書きし、当初の発行日と再発行日、および理由を控えに残すのが鉄則です。
万が一、出張先や移動中に領収書を紛失してしまった場合は、店に無理な再発行を強要するのではなく、クレジットカードの利用明細書、銀行振込の控え、購入確認メールなどを束ね、社内で「出金伝票(支払証明書)」を起票して決済担当者へ経緯を説明するのが最も健全で確実なリカバリー策です。
【プロの結論】シーン別・領収書とレシートの賢い使い分けと判断基準
ここまで解説した法的要件と実務リスクを踏まえ、ビジネスパーソンが日常業務で迷わないための明確な使い分け基準を提示します。
迷わず「レシート」を採用すべきシチュエーション
- 小売店・量販店での消耗品購入:プリンターインク、事務用品、書籍など。詳細な商品名が印字されるレシートこそが、私物購入ではない最高の証明になります。
- カフェ・レストランでの日常的な打ち合わせ:適格簡易請求書の要件を満たしたレシートであれば宛名がなくても税務上完全に有効であり、レジ作業を止める手間も省けます。
- タクシー利用代金:乗車地・降車地・走行距離・時間が印字されるレシートは、業務利用の移動実態を証明する強力な証拠となります。
あえて「宛名入りの正式な領収証」を依頼すべきシチュエーション
- 取引先との高額な接待交際費:参加人数が多く、金額が数十万円規模に達する会食。社内稟議や役員承認を通す際、正式な企業名宛ての領収証がガバナンス上要求されるケース。
- 手渡しによる現金取引・慶弔費:POSレジが存在しない状況での代金支払い、セミナー参加費の当日現金払い、お祝い金や香典の受領確認など。
- BtoBの事業用機器やサービスの直接決済:機械工具の購入や専門サービスの現場決済で、品目と会社宛名を明記した書面が契約の一環として必要な場合。
【領収書と領収証の違い】に関するよくある質問(FAQ)
Q1:レジで「領収書をください」と言ったら「レシートが領収書になっています」と言われました。会社で本当に落とせますか?
A1:問題なく経費精算できます。レシートには発行者名、日付、品名、金額、税率別の内訳が印字されており、税務上は手書きの領収証よりも証拠能力が高い書類として認められます。会社の社内規定で「レシート不可」と明記されている特殊なケースを除き、税法上もインボイス制度上もレシートで仕入税額控除を適用できます。
Q2:領収証に貼る収入印紙代(200円)は、買い手と売り手のどちらが負担する義務がありますか?
A2:印紙税法上、収入印紙を貼付・消印して納付する義務があるのは「文書の作成者(=代金を受け取って領収証を発行する売り手側)」です。買い手側が印紙代を負担する必要はありません。なお、クレジットカード決済やキャッシュレス決済の場合、代金の受領が直接行われていない旨(クレジット販売等)が領収書に記載されていれば、5万円以上であっても印紙税は非課税となります。
Q3:手書きの領収証と、PDF等でダウンロードする電子領収書では、税務上の効力に違いはありますか?
A3:代金支払いの証明としての法的効力に違いはありません。ただし、電子領収書は電子帳簿保存法の「電子取引」に該当するため、紙に印刷してファイル保存するだけでは法要件を満たしません。取引年月日、金額、取引先で検索できる状態で電磁的記録のまま保存する、あるいは訂正削除履歴が残る専用システムに格納して保存する義務があります。
まとめ:形式にとらわれず「客観的証拠」を残すことが最大の防衛策
「領収書」と「領収証」という言葉の差異は、法律上は同一の「受取証書」であり、効力に差はありません。ビジネスにおいて本質的に問われるのは、書類の呼び名ではなく、「その支出が誰から誰へ、どのような目的で、いつ支払われたのかを客観的に証明できるかどうか」です。
手書きの領収証にこだわり、宛名に「上様」、但し書きに「お品代」と書かれた中身の見えない書類を保管することは、自らを税務リスクに晒す行為に他なりません。インボイス制度や電子帳簿保存法が定着した現在のビジネス環境では、内訳が明瞭なレシートや適格要件を満たした電子データのほうが、企業防衛において圧倒的に有利に働きます。形式的な慣習に惑わされず、税務と法令の趣旨に沿ったスマートな証拠書類の管理を徹底しましょう。 (出典: 領収 書 領収証 違い(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。