領収証と領収書は何が違う?レシート比較と2026年最新の税務ルール
日常の買い物やビジネスの現場で頻繁に手にする「領収証」と「領収書」。一文字違うだけのこの2つの書類について、「法的な効力に差はあるのか」「税務署の扱いは異なるのか」と疑問を抱いた経験を持つ方は少なくありません。さらに現場では、「宛名は上様でいいのか」「レシートのほうが確実と言われるのはなぜか」といった実務上の迷いも日常茶飯事です。
インボイス制度の定着や電子帳簿保存法の完全義務化を経た2026年現在のビジネス環境において、証憑書類の管理基準は劇的に厳格化しています。曖昧な慣習のまま書類を処理していると、思わぬ税務調査での否認や仕入税額控除の喪失につながりかねません。本稿では、領収証と領収書の違いの根本から、レシートとの優劣、収入印紙や電子化への対応まで、現場目線で徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「領収証」と「領収書」に法的・税務的な効力の差はなく、いずれも民法上の「受取証書」に該当する。
- 要点2:税務調査やインボイス制度においては、品目詳細が印字されるレシートのほうが手書き領収書より証拠能力が高い。
- 要点3:クレジットカード決済時の印紙免除や電帳法スキャナ保存など、2026年最新経理ルールへの準拠が必須。
【言葉の定義】領収証と領収書の違い|民法上の効力と税務の決定的な真実
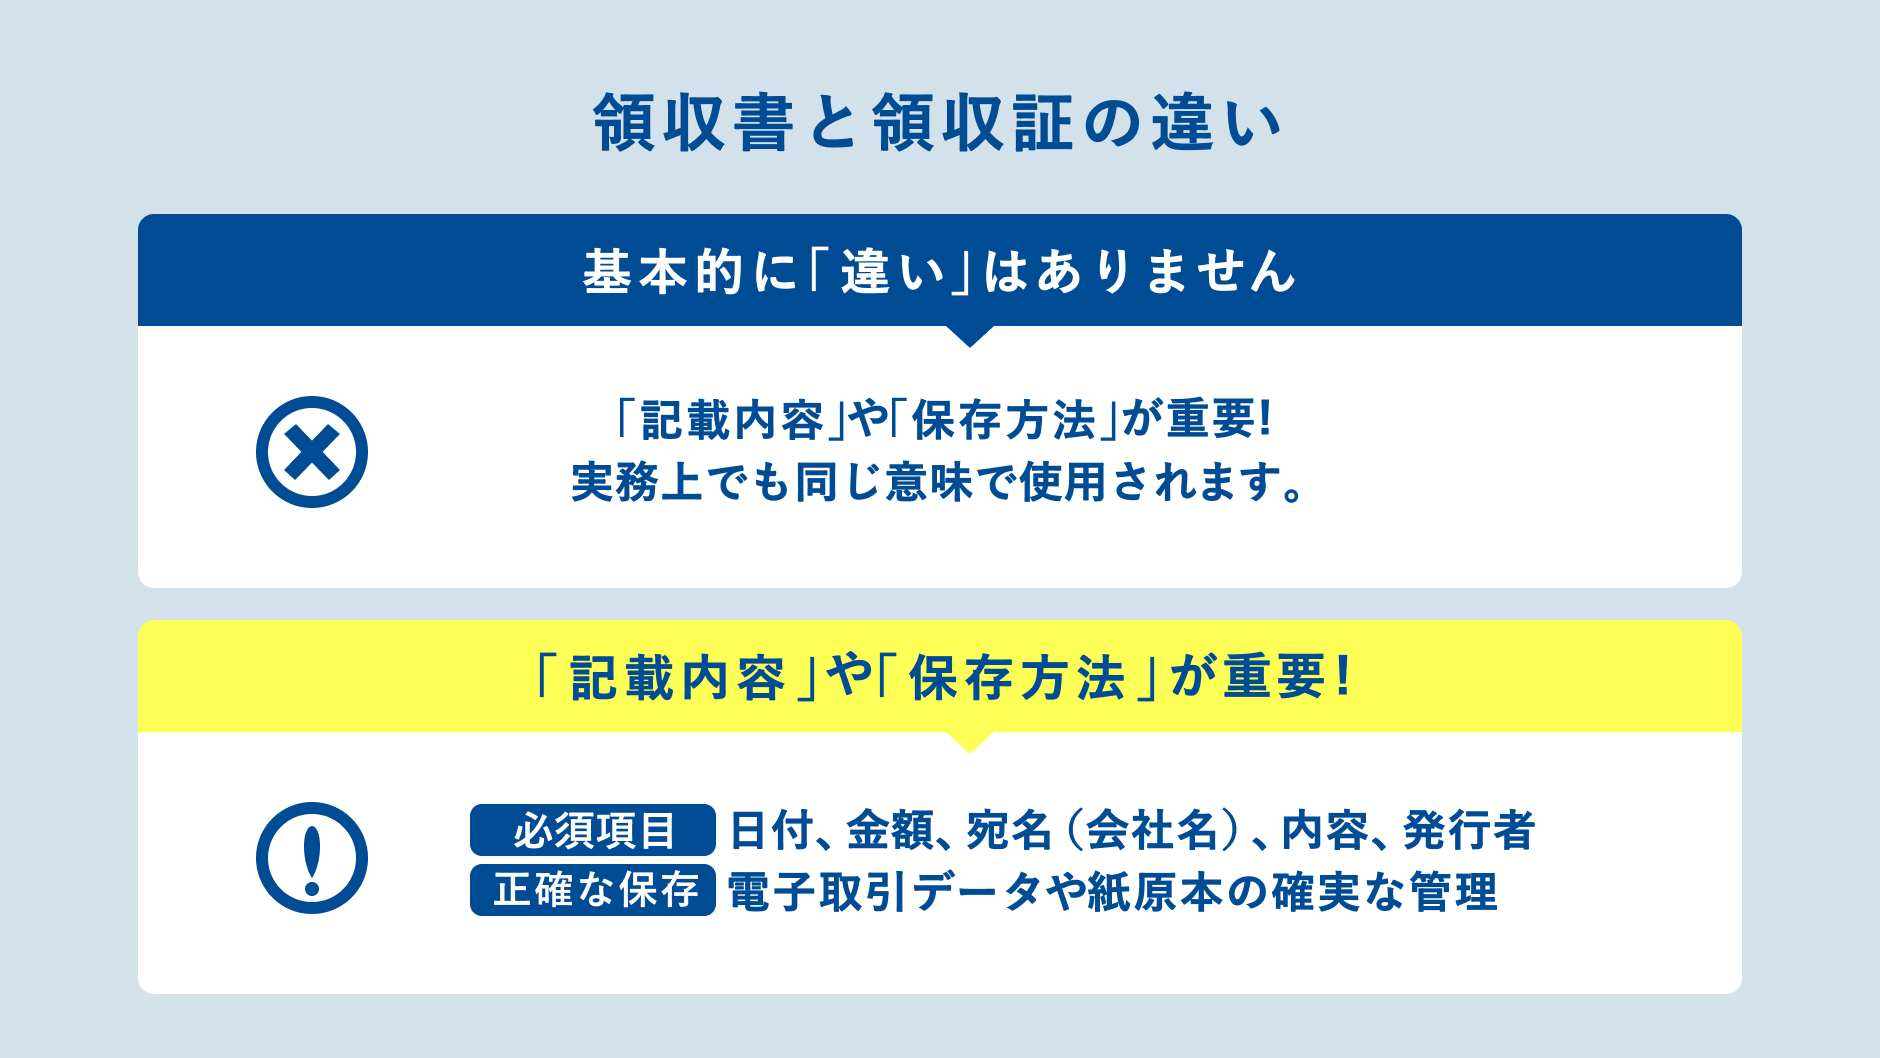
結論から整理すると、領収証と領収書の違いに法的な優劣や税務上の明確な差は存在しません。日本の民法において、金銭の支払者が受領者に対して発行を求める権利は、受取証書民法486条(受取証書の交付請求)に基づいています。法律上は「受取証書」という総称で統一されており、タイトルが「領収証」であっても「領収書」であっても、金銭の授受を証明する効力は同一です。
文字が持つ本来のニュアンスには歴史的な背景があります。「証」の文字は「証拠・証明」を意味し、伝統的に銀行の預金受取や不動産取引など、より厳格な金銭取引の完了を公的に示す文書に好まれてきました。一方で「書」は「書き付け・文書」という広範な書類を指し、日常の売買や商取引全般で代金を受け取った旨を記録する書類として広く浸透した経緯があります。
税務署の判断においても、書類の表題(タイトル)で合否が分かれることは一切ありません。国税庁が定める要件を満たした「発行者名・取引年月日・取引内容・受取金額・支払者名」が明記されているかどうかが唯一の審査基準です。
【レシート最強説の真相】手書き領収書よりレシートが推奨される経理現場の実態
「手書きの領収書をもらわないと経費で落ちない」という昭和から続く思い込みは、現代の経理実務では完全に誤りです。むしろ領収書レシート違いを比較した場合、経費精算税務調査の現場では機械印字されたレシートのほうが圧倒的に高い信頼性を獲得しています。
手書き領収書には改ざんのリスクや人為的ミスが付きまとうだけでなく、実務上大きな問題を抱えがちです。特に問題視されるのが「宛名:上様」「但し書き:お品代」という長年の悪習です。
品目を「お品代」と濁す手書き領収書は、何を購入したのか事業関連性を客観的に証明できません。税務調査官が最も警戒するのは、私的な飲食費や家庭用品の購入を経費に紛れ込ませる手口です。これに対し、レジから自動出力されるレシートには「購入商品の明細・個々の税率(8%・10%)・購入日時・店舗情報」が1分単位で克明に印字されます。税務当局から見れば、レシートのほうが事業用支出であるか否かを瞬時に検証できる「反論の余地がない一級の証拠資料」となります。
【徹底比較】領収証・領収書・レシート・クレカ明細の要件一覧
日常の取引で発生する各種証憑書類について、法的位置づけと税務上の実務評価を一覧表で整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 手書き領収書 / 領収証 | 手書きの受取証書。記載必須項目(日付・金額・発行元・宛名・但し書き)の不備率が約15%(実務推計) | 「上様・お品代」が慣例化しているが、税務リスク大 | インボイス非対応や但し書き不備のリスクが高く、あえて選ぶ理由は贈答用等を除き皆無。 |
| レジレシート | POSレジ印字。商品ごとの内訳、消費税率別の対価、登録番号(T番号)が100%自動出力 | 適格簡易請求書の要件を満たせば宛名なしで有効 | 証拠能力・信憑性ともに最強。社内経費精算でもレシート原本の提出を標準化すべき。 |
| クレジットカード決済領収証 | 「クレジット利用」と明記された伝票。売上代金に係る現金の授受が発生しない取引 | 5万円以上でも収入印紙は非課税(印紙税法上の規定) | 単なる利用明細書は商品内訳がないため、購入時の詳細レシートとセット保存が鉄則。 |
| 電子領収書(PDF・Web) | Web発行のデジタルデータ。印紙税は0円。タイムスタンプまたは訂正削除防止規程が必要 | 電帳法スキャナ保存・電子取引データ保存に対応 | 2026年標準の保管形態。印刷保存は原則不可であり、データ原本のクラウド一元管理が必須。 |
【2026年最新ルール】インボイス制度と電子帳簿保存法が変えた領収書の実務
2026年最新経理ルールを押さえるうえで避けて通れないのが、インボイス制度(適格請求書等保存方式)と改正電子帳簿保存法への完全適合です。
まず、インボイス制度適格請求書としての要件です。消費税の仕入税額控除を適用するためには、発行事業者の「登録番号(T+数字13桁)」、税率ごとに区分した消費税額および適用税率が明記されていなければなりません。小売業・飲食店・タクシーなどの不特定多数を相手にする業態では、宛名を省略できる「適格簡易請求書」の発行が認められていますが、ここでも商品明細が明記されるレシートがその役割を担っています。
続いて、電子帳簿保存法領収書の取り扱いです。メール添付のPDF領収書やWebサイトからダウンロードした領収データは、紙に印刷して保存することが認められていません。データ形式のまま「取引年月日・取引金額・取引先」で検索できる状態を整え、訂正削除履歴が残るシステム等で保存する必要があります。スマートフォンで紙のレシートを撮影して原本を破棄する「スキャナ保存」の運用も完全に定着しており、経理のペーパーレス化は不可逆の標準仕様となっています。
【現場の落とし穴】収入印紙5万円ルールの誤解とクレカ決済の盲点
金銭の受取書を作成する際、経理担当者や店舗スタッフを悩ませるのが印紙税の判定です。基本ルールとして、売上代金にかかる金銭受取書で記載金額が収入印紙5万円以上(税抜価格が5万円未満の場合は消費税額が明記されていれば非課税)となる場合、原則として200円の収入印紙の貼付と消印が義務付けられています。
実務現場では以下のような特例と盲点が存在します。
- クレジットカード決済領収証の印紙免除:クレジット決済時に発行される領収書であっても、但し書き等に「クレジットカード利用」と明確に記載されている場合は、現金の受領事実がないため印紙税法上の「受取書」に該当せず、記載金額が100万円であっても収入印紙の貼付は不要です。
- 電子発行による印紙税ゼロ化:PDFファイルをメールで送信したり、Web画面上で発行・ダウンロードさせたりする電子領収書は、印紙税法第2条に規定する「課税物件の作成」に当たらないため、金額に関わらず印紙税は一切発生しません。
- 但し書き品代マナーの崩壊:かつてビジネスマナーとされた「お品代」表記は、現在の税務環境では「使途不明金」として疑われる最大のリスク要因です。「書籍代」「取引先との飲食代」「PC周辺機器代」など、具体的な品名を記載することが領収書の正しい書き方における絶対条件です。
- 宛名上様無効理由の実態:飲食や小売を除き、一般的なBtoB取引における適格請求書では「交付を受ける事業者の氏名または名称」が必須要件です。「上様」や空欄の領収書は、税務調査時に仕入税額控除を否認される致命的な欠陥となります。
【実態検証】税務調査で否認されないための判断基準と向き・不向き
実際の税務調査現場において、調査官は書類の体裁ではなく「その支出が真に事業に寄与したか」「金額と取引内容に客観的整合性があるか」を徹底的に追及します。手書き領収書を盲信するあまり、品目や背景が不明瞭な証憑を溜め込む行為は、自ら追徴課税のリスクを高めているに過ぎません。
【プロの結論】手書き領収書をもらうべき場面・レシートで済ませるべき場面
日々の支払いでどちらを選択すべきか、編集部が策定した明確な判断基準は以下の通りです。
▼ レシート(適格簡易請求書)で済ませるべきケース【推奨度:95%】
日常的な経費精算(コンビニでの消耗品購入、カフェでの打ち合わせ、書店での業務書籍購入、タクシー移動、飲食店での少人数会食など)。機械印字された明細レシートを受け取り、裏面や経費精算メモに「同席者名」「利用目的」をボールペンで書き添えておく手法が、税務上もっとも強固な証憑となります。
▼ 手書き領収証・領収書を依頼すべき限定的なケース【推奨度:5%】
冠婚葬祭の祝儀・不祝儀、レジ設備のない小規模事業所での直接支払い、複数人が関与する特別な取引で宛名と品目の厳密な事前指定が必要な場合。手書き発行を求める際は、宛名を正式な会社名(株式会社を略さず記載)にし、但し書きを「〇〇案件の会場装飾代として」など具体的に記入してもらう必要があります。
【領収証と領収書の違い】に関するよくある質問(FAQ)
Q1:領収証と領収書で税務署への通用度に差はありますか?
A1:差は一切ありません。税法上も民法上も同じ「金銭を受領した事実を証明する証憑書類」として扱われます。書類のタイトルが「領収証」か「領収書」かではなく、「発行者名・日付・金額・取引内容・宛名」が正しく記載されているかが審査されます。
Q2:「上様」「お品代」の手書き領収書は経費で落ちないって本当ですか?
A2:法人税の損金算入としては直ちに全額否認されるとは限りませんが、税務調査で私的支出を疑われる強力な標的になります。また、インボイス制度における仕入税額控除の適用を受ける際、小売・飲食等の適格簡易請求書を除き、「上様」記載は仕入税額控除の要件を満たさないため無効と判定されます。
Q3:クレジットカード決済で手書き領収証をもらった場合、収入印紙は貼るべきですか?
A3:領収証の券面に「クレジットカード利用」と明記されていれば、金額が5万円以上であっても収入印紙は不要です。信販会社を介した信用取引であり、受領者と支払者の間でその場での現金のやり取りが発生していないためです。ただし「クレジット利用」の文言がない場合は現金受取と見なされ、印紙が必要になります。
Q4:2026年現在、レシートをスマホ撮影して原本を捨てても法的に問題ありませんか?
A4:電子帳簿保存法のスキャナ保存要件を満たしていれば、撮影後すぐに原本のレシートを破棄しても法的に問題ありません。解像度要件やタイムスタンプ付与(または訂正削除履歴が残るクラウドシステム等への一定期間内の保存)、検索機能の確保といった社内体制の整備が前提条件となります。
まとめ:曖昧な慣習を脱却して2026年のスマートな経理処理を
領収証と領収書に法的な優劣はなく、どちらも金銭の授受を証明する受取証書です。しかし、インボイス制度と電子帳簿保存法が完全に定着した2026年のビジネス環境においては、「手書きの領収書を貰っておけば安心」という古い慣習は完全に過去のものとなりました。
購入品目や取引税率が克明に印字されたレシートを活用し、デジタルデータとして適正に保管するアプローチこそが、税務リスクを最小化し、社内の経理工数を削減する最も確実な選択肢です。実務の形骸化したルールを見直し、透明性の高い証憑管理へとシフトしていきましょう。 (出典: 領収証 領収 書 違い(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。