分割払いとリボ払いの決定的な違い!手数料の罠と損しない選び方2026
クレジットカードの決済時やECサイトの購入確認画面で、当たり前のように提示される「分割払い」と「リボ払い」。毎月の手元資金を守りながら高額な商品を手に入れられる便利な決済手段ですが、この2つの根本的な構造差を正確に把握して使い分けている人は決して多くありません。
安易な選択によって、気付いた時には元金がほとんど減らず、年間で数万円から十数万円もの手数料を支払い続けるケースが後を絶ちません。物価高が家計を圧迫する2026年現在、知らなければ確実に大損する「支払いのブラックボックス」を解明し、賢く資産を守るための境界線を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数(ゴール)」を固定し、リボ払いは「毎月の支払額」を固定する決定的な違いがある。
- 要点2:リボ払いが終わらない主因は「残高スライド元利定額方式」にあり、支払額の大半を手数料が食いつぶす構造的トラップが存在する。
- 要点3:手数料0円の「2回分割」を使い倒すのが最も賢明であり、万が一リボ残高を抱えた際は即時の繰り上げ返済が不可欠である。
【決定的な違い】分割払いとリボ払いの根本的な仕組みと支払構造
多くの利用者が抱く最大の誤解は、「分割払いもリボ払いも、毎月一定額を分割して支払う点では同じではないか」という点にあります。しかし、金融の工学的観点から見れば、両者は全くの別物です。
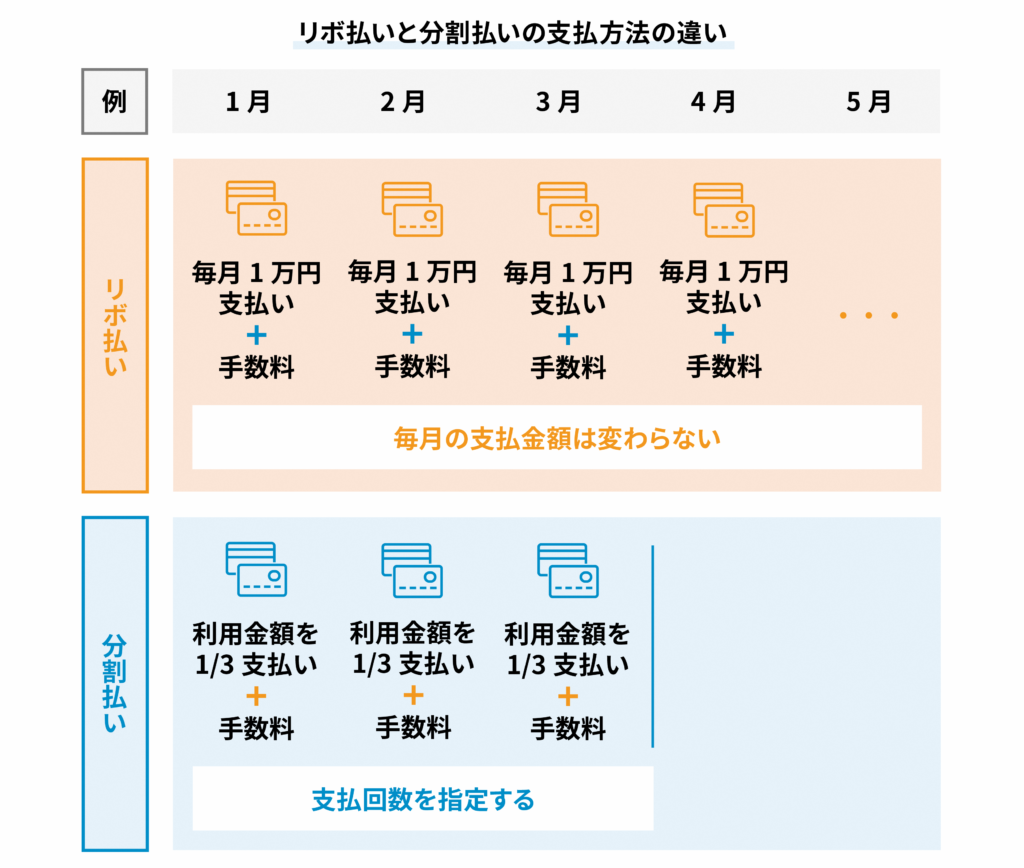
分割払いとリボ払いの違いは、一言で表すなら「回数を固定するか」「毎月の支払額を固定するか」に集約されます。
分割払いは、「10万円のパソコンを5回で支払う」というように支払回数を指定する決済方式です。1回ごとの元金返済額と手数料があらかじめ明確にスケジューリングされており、指定回数を完済すれば支払いは確実に終了します。ゴールが最初から可視化されているのが最大の特徴です。
対してリボ払い(リボルビング払い)は、どれだけ買い物を重ねても毎月の支払額を一定に設定する決済方式です。例えば毎月の支払額を1万円に設定した場合、5万円の買い物をしても、翌月に15万円の家電を追加購入しても、月々の引き落とし額は1万円のまま変わりません。
一見すると家計管理が楽に見えるこのリボ払いの仕組みと危険性は、まさにこの「支払額が変わらない」という心理的麻痺にあります。買い物を追加するたびに元金残高は雪だるま式に積み上がり、完済時期が何年も先へと後退していくのです。
【手数料の罠】なぜリボ払いは「終わらない」のか?残高スライドの恐怖
インターネット上の相談掲示板やSNSで定期的に話題となる「リボ払いが何年経っても終わらない」という悲鳴。この怪奇現象の背後には、クレジットカード各社が標準採用している残高スライド元利定額方式の存在があります。
残高スライド元利定額方式とは、利用残高の増減に応じて毎月の返済額が段階的に変動し、その返済額の中に「元金」と「利息(手数料)」の双方が含まれる計算方式です。一般的なクレジットカードの手数料率は実質年率15.0%前後に固定されていますが、これが毎月の返済現場でどのような歪みを生むかを見てみましょう。
仮に利用残高が50万円あり、毎月の返済額が「元利定額1万5,000円」に設定されていたとします。年利15.0%の場合、初月に発生する手数料は約6,250円です。口座から引き落とされる1万5,000円のうち、元金の返済に充てられるのはわずか8,750円に過ぎません。
さらに残高が100万円に達した場合、月々の手数料だけで約1万2,500円に跳ね上がります。もし毎月の返済設定が1万5,000円のままであれば、元金は毎月2,500円しか減りません。1年間で18万円を支払っても、借金元金は3万円しか減らないという計算になります。これが、リボ払いが終わらない理由と真相の正体です。
残高が減らない焦燥感から抜け出せなくなる状態は「リボ地獄」と俗称されますが、これは利用者の浪費癖だけが原因ではなく、金融工学的に元金が減りにくい構造が初期設定されている点に最大の落とし穴があります。
【シミュレーション比較】分割払いリボ払い金利手数料比較|どっちが得か徹底試算
では、実際にまとまった買い物をする際、分割払いとリボ払いどっちが得なのでしょうか。具体的な数値を当てはめて、リボ払い手数料計算シミュレーションと分割払いの試算を突き合わせてみましょう。
【条件】:20万円の最新スマートフォンを購入、年利は一般的な15.0%(実質年率)とする。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 分割10回払い(年利約15%想定) | 支払期間:10ヶ月 毎月支払:約21,380円 手数料総額:約13,800円 支払総額:約213,800円 | 利用回数は3〜24回が主流。 回数指定のため計画倒れが起きない。 | ゴールが明確で手堅い選択肢。 毎月の負担はやや重いが、手数料の流出を最小限に抑えられる。 |
| リボ払い(月々1万円元利定額コース) | 支払期間:24ヶ月(2年) 毎月支払:10,000円固定 手数料総額:約32,400円 支払総額:約232,400円 | 月々の支払額を抑えるため、返済期間が自動的に長期化する。 | 分割10回と比較して手数料が約2.3倍に膨張。 追加利用が1度でもあればさらに完済が遠のく。 |
| リボ払い(月々5,000円元利定額コース) | 支払期間:58ヶ月(約5年) 毎月支払:5,000円固定 手数料総額:約79,000円 支払総額:約279,000円 | 毎月の負担感を極限まで減らした危険な低額設定。 | 本体価格の約40%もの手数料を上乗せ。 スマホの寿命(買い替え)を迎えても返済が終わらない本末転倒。 |
このデータ比較が示す通り、購入金額が全く同じ20万円であっても、支払い方法の選択次第で手数料に約6万5,000円以上の開きが生じます。月々の支払額を下げれば下げるほど、期間が延びてカード会社に支払う手数料だけが雪だるま式に膨張していくのです。
【実態検証】利用者の生の声と現場目線で見えたリアル
消費生活センターや金融相談窓口には、2026年を迎えた現在も支払いトラブルに関する相談が絶えません。現場の相談事例やSNS上の実態調査を行うと、自ら進んでリボ払いを選んだわけではない利用者が巻き込まれる「ステルス化」の手口が浮き彫りになります。
最も典型的な事例が、「入会時ポイント還元キャンペーン」に伴う自動設定です。新規カード発行時に「今ならリボ払い設定(スマリボ、マイ・ペイすリボ、楽Payなど各社呼称)で5,000円相当還元」といったプロモーションに誘導され、内容を十分に理解しないまま登録。店頭では「1回払いで」と伝えて決済しているにもかかわらず、裏側で自動的にリボ払いに変換されていたというケースです。
取材した30代の会社員男性は次のように語ります。「利用明細をアプリで毎月確認していたつもりでしたが、引き落とし額が常に一定だったため全く違和感を覚えませんでした。ある日アプリの奥深くにある残高照会を見て、未払い残高が80万円近く積み上がっているのを見て血の気が引きました。支払額の大半が手数料に消えていたのです」。
決済アプリやWeb明細のUI(ユーザーインターフェース)が洗練された現代だからこそ、「毎月問題なく引き落とされている」という安心感が致命的な確認遅れを生む温床となっています。
一般に知られていない盲点とネットの誤解|「分割2回無料」と信用情報の裏側
ここで、クレジットカードの返済において最も有効でありながら、意外と知られていない裏技に触れておきます。それがクレジットカード分割払い2回無料の存在です。
一般的に分割払いは3回以上から年率12.0%〜15.0%の手数料が発生しますが、ほとんどの大手カード会社(三井住友カード、JCB、楽天カードなど)において、2回分割払いは手数料が完全無料(0円)に設定されています。
なぜ2回分割は無料なのか。理由はシンプルで、カード会社にとって「翌月の一括払い」と「翌月・翌々月の2回払い」では資金回収の焦げ付きリスクに大差がなく、加盟店(店舗側)から徴収する決済手数料だけで採算が取れるからです。夏のボーナス前や突発的な出費時に「2回払い」を選択することは、金利を1円も払わずにキャッシュフローを整える最も賢い選択肢と言えます。
一方で、ネット上で軽視されがちなのが信用情報機関(CICやJICC)への影響です。リボ払いを限度額ギリギリまで使い続けている状態は、信用情報上で「毎月借入限度枠を圧迫している危険なステータス」として記録されます。たとえ毎月遅延なく1万円を支払っていたとしても、住宅ローンや自動車ローンの本審査において「返済能力に対する与信リスク」と判断され、審査落ちや借入可能額の減額を招く原因になることは見逃せない事実です。
【プロの結論】どっちを選ぶべき?おすすめできる人・絶対避けるべき人の境界線
ここまでの検証を踏まえ、分割払いのメリットとデメリットを整理し、利用者が取るべき判断基準を提示します。
【プロの結論】おすすめできる人・見送るべき人の特徴
▼「分割払い(特に2回〜3回)」を選ぶべき人
・家電の故障や冠婚葬祭など、今すぐ必要な出費があるが手元資金を減らしたくない人
・「あと何ヶ月で返済が完了するか」をカレンダー通りに把握・管理したい人
・手数料総額を事前に1円単位で把握し、計画的に完済できる自己規律がある人
▼「リボ払い」を絶対に避けるべき人
・自分がクレジットカードの未決済残高を合計いくら抱えているか即答できない人
・月々の支払額を安くしたいという理由だけで決済を選ぼうとしている人
・すでに複数のカードでキャッシングや分割残高を抱えている人
厳しい現実を言えば、金融の専門家の視点から見て、個人利用においてリボ払いを積極的に選ぶメリットはほぼ皆無です。「毎月の支払いを一定にしたい」という動機は、裏を返せば「支払能力を超えた消費をしている」証左に他なりません。
もし現在すでにリボ残高を抱えている場合のリボ払い借金地獄の回避策2026としては、まず何よりもリボ払い繰り上げ返済の方法を即座に実行することです。カード会社の会員Webページや提携銀行ATMから、1万円でも2万円でも余剰資金を「元金の臨時返済」に充当してください。リボ払いの利息は日割り計算されるため、返済が1日早まるだけでも、確実に将来支払う手数料を削り取ることができます。
【分割払いとリボ払いの違い】に関するよくある質問(FAQ)
Q1:店頭で「リボ払いで」と頼むのが恥ずかしいのですが、後から変更できますか?
A1:ほぼすべてのクレジットカードで、決済後にWeb会員サイトやアプリから「あとからリボ」「あとから分割」への変更が可能です。ただし、一度リボ払いに変更すると、上述の通り手数料率15.0%前後の利息が日割りで発生し始めるため、安易な変更は厳禁です。
Q2:リボ払いの残高を一括で全額返すことはできますか?
A2:可能です。各カード会社のコールセンターへの電話、会員専用サイト、またはコンビニATMからの繰り上げ返済によって、未払い残高を一括完済できます。まとまったボーナスが入った際などに最優先で完済することが、手数料の流出を止める唯一の手段です。
Q3:分割払いとリボ払い、利用枠(限度額)の計算はどうなっていますか?
A3:どちらもカードの「割賦枠(割賦販売法に基づく利用枠)」を共通して消費します。例えばショッピング枠が50万円で、リボ払いの残高が30万円ある場合、通常の買い物で使える枠は残り20万円に制限されます。リボ払いを放置すると枠が圧迫され続け、メインカードとしての機能が麻痺します。
まとめ:賢いキャッシュレス防衛術で手数料の泥沼を防ぐ
キャッシュレス決済が社会インフラとして定着した今、支払い方法の選択は個人の金融リテラシーを測るリトマス試験紙となっています。クレジットカード返済方法の違いまとめとして肝に銘じるべきは、カード会社が提供する「毎月のお支払いがラクラク」という甘いフレーズの裏には、年利15%という消費者金融のキャッシングと同水準の手数料ビジネスが組み込まれているという構造的現実です。
突発的な出費には「2回分割払い」を最優先で活用し、3回以上の分割を利用する際は必ず手数料総額を事前試算すること。そしてリボ払いには原則として近寄らないこと。このシンプルな防衛ルールを徹底することが、2026年の不透明な経済環境下において、あなたの大切な資産と信用情報を守り抜く最良の盾となります。 (出典: 分割払い リボ 払い 違い(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。