遺産1億円の相続税はいくら?家族構成別の早見表と2026年最新の節税策
親族が亡くなり「遺産が総額で1億円程度ある」と分かった瞬間、多くの遺族が直面するのが「一体いくらの税金を払わなければならないのか」「いつまでに現金を用意すべきか」という切実な問題です。富裕層だけの悩みと思われがちですが、都市部に自宅不動産を所有している場合、預貯金と合わせると一般家庭でも資産総額が1億円に達するケースは決して珍しくありません。
2026年の税制環境においては、生前贈与の持ち戻し期間延長やタワーマンション節税の評価見直しなど、過去の常識が通用しない制度改正が相次いでいます。適切な特例の活用や対策を行わないまま放置すると、数百万円から1,000万円以上の税金を余計に支払う事態に陥りかねません。本記事では、1億円の遺産に対する具体的な相続税額シミュレーションから、現場で効果を発揮する合法的な節税策まで、徹底的に掘り下げて解説します。
📌 【この記事の重要ポイントまとめ】
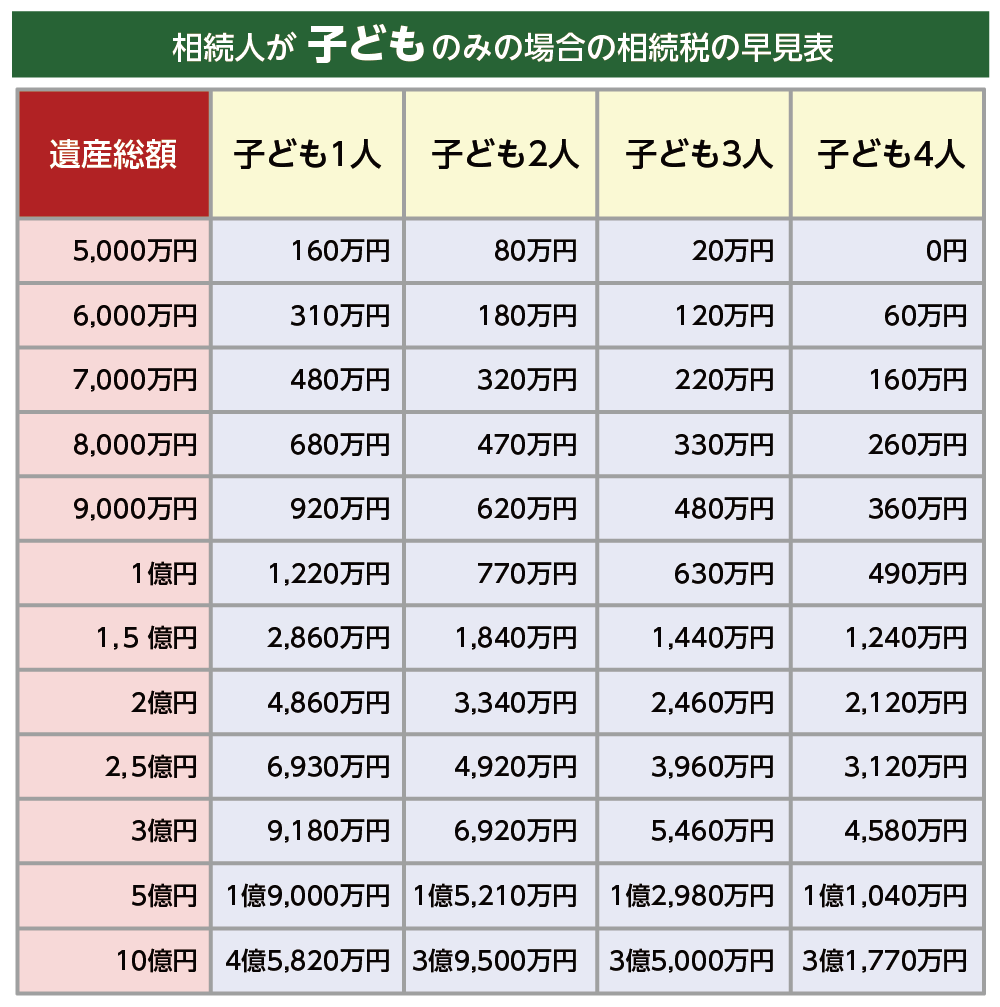
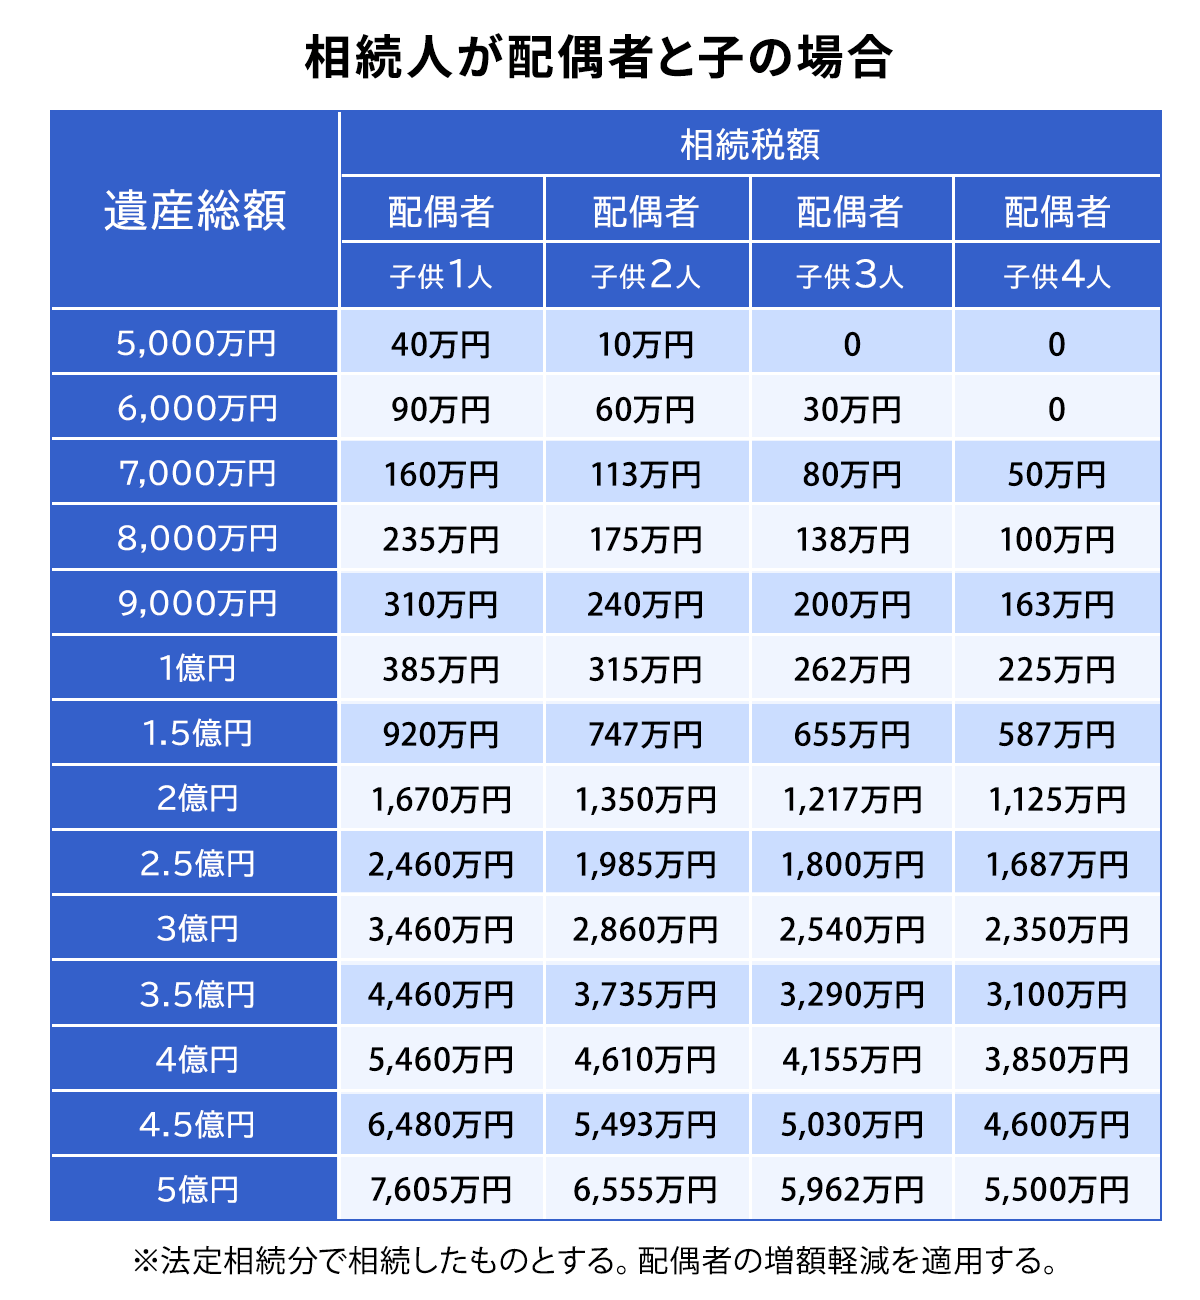
- 要点1:遺産1億円の相続税は家族構成で激変し、子供2人だけなら770万円、配偶者と子供2人なら特例適用で総額315万円まで圧縮される。
- 要点2:タワマン節税の評価乖離率見直しや生前贈与の7年持ち戻しなど、2026年現行ルールの適用把握が不可欠である。
- 要点3:「小規模宅地等の特例」や「生命保険の非課税枠」を正しく組み合わせることで、納税額を数百万円単位で削減できる。
【早見表で一発把握】遺産1億円にかかる相続税額シミュレーション
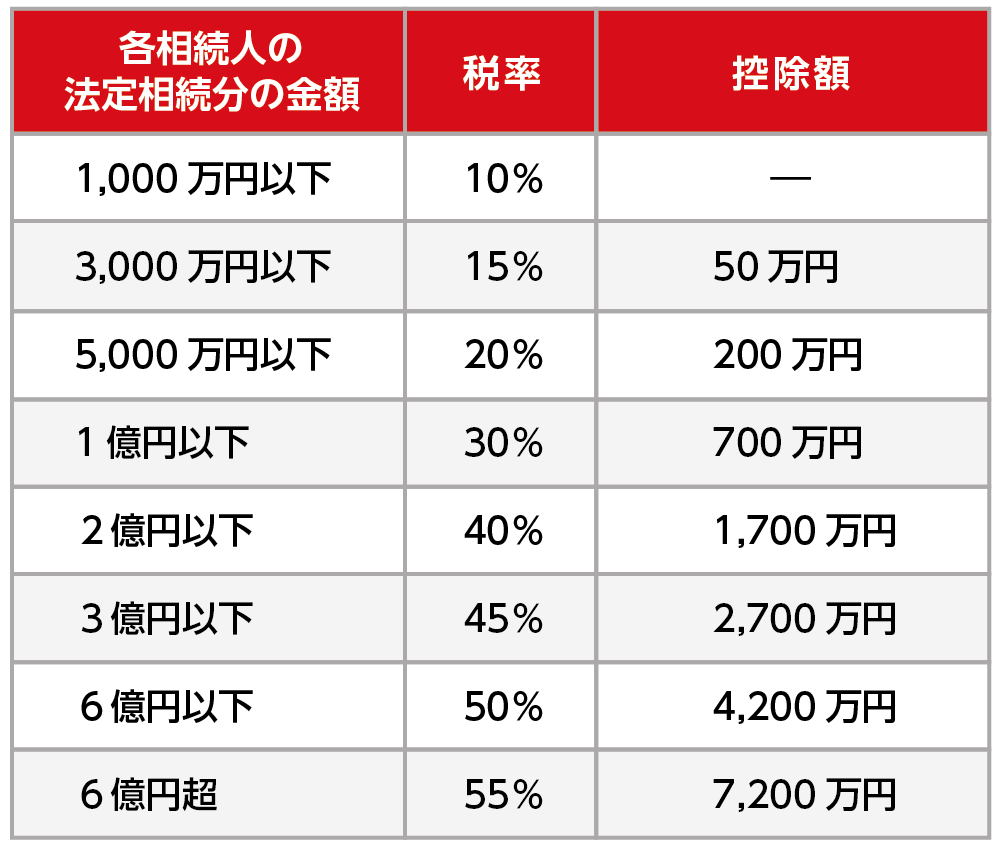
相続税の納税義務があるかを判定する第一歩は、基礎控除額の計算です。基礎控除は「3,000万円 +(600万円 × 法定相続人の数)」で算出され、遺産総額がこの金額を下回っていれば申告も納税も原則不要となります。
遺産総額がちょうど1億円の場合、法定相続人の数に応じた基礎控除額と課税対象額は次の通りです。
- 相続人が1人の場合:基礎控除 3,600万円 ➜ 課税遺産総額 6,400万円
- 相続人が2人の場合:基礎控除 4,200万円 ➜ 課税遺産総額 5,800万円
- 相続人が3人の場合:基礎控除 4,800万円 ➜ 課税遺産総額 5,200万円
- 相続人が4人の場合:基礎控除 5,400万円 ➜ 課税遺産総額 4,600万円
家族構成によって実際の税負担がどう変化するのか、代表的なパターンをまとめた早見表を確認してみましょう。
| 家族構成(法定相続人) | 詳細・数値データ(総税額) | 一般的な基準・相場(子供の負担) | 編集部の見解・評価 |
|---|---|---|---|
| 配偶者+子供1人(計2人) | 385万円(総額770万円) | 子供:385万円 / 配偶者:0円 | 配偶者控除をフル活用すれば納税額は半減するが、二次相続への配慮が必須。 |
| 配偶者+子供2人(計3人) | 315万円(総額630万円) | 子供1人あたり:約157.5万円 | 基礎控除が4,800万円まで拡大するため、実質的な税負担率は3.15%まで低下。 |
| 配偶者+子供3人(計4人) | 255万円(総額510万円) | 子供1人あたり:85万円 | 相続人が増えるほど累進課税が緩和され、1人あたりの支払額は大幅に減少。 |
| 子供2人のみ(計2人 / 二次相続) | 770万円 | 子供1人あたり:385万円 | 配偶者控除が使えないため負担が跳ね上がる。事前の節税対策が最も求められる類型。 |
| 子供1人のみ(計1人) | 1,220万円 | 子供:1,220万円 | 最高税率(30%ブラケット)が直撃。1億円に対して10%以上の現金納税が必要。 |
配偶者が存命であれば「配偶者の税額軽減特例」(配偶者の取得分が1億6,000万円または法定相続分以下であれば配偶者分の相続税がゼロになる制度)が機能するため、初期の納税負担は劇的に抑えられます。しかし、配偶者が亡くなった後の「二次相続」では子供たちに重い税負担が集中する点を見落としてはなりません。
【劇的に税金を減らす】知っておくべき4大節税策と控除の仕組み
1億円の資産をそのまま現金や有価証券で保有していると、多額の課税を免れません。税理士実務において広く活用される合法的な資産圧縮スキームには、主に4つの柱が存在します。
1. 小規模宅地等の特例(最大80%評価減)
亡くなった被相続人が住んでいた自宅の土地(敷地面積330㎡まで)について、一定要件を満たす同居親族などが相続する場合、土地の評価額を最大80%減額できる強力な制度です。例えば、評価額5,000万円の土地であれば、課税対象評価額がわずか1,000万円まで圧縮されます。これにより、1億円あった遺産総額が一気に基礎控除枠内に収まるケースも多々あります。
2. 生命保険の非課税枠の活用
現金を生命保険(一時払終身保険など)に換えておく手法です。死亡保険金には「500万円 × 法定相続人の数」という独自の非課税枠が設けられています。相続人が子供2人の場合、1,000万円の現金を保険に変えておくだけで、1,000万円分が課税対象から丸ごと控除されます。さらに、受取人固有の財産となるため遺産分割協議の対象外となり、納税資金として即座に活用できるメリットもあります。
3. 不動産化による資産評価の圧縮
現金1億円で賃貸用のアパートやマンションを購入・建築すると、土地は路線価評価(時価の約8割)、建物は固定資産税評価額(建築費の約5〜6割)となり、さらに賃貸割合に応じた借地権・借家権割合の控除が適用されます。結果として、帳簿上の相続税評価額を5,000万〜6,000万円程度まで圧縮することが可能です。
4. 配偶者の税額軽減の戦略的按分
目先の税金をゼロにしたいからと、1次相続で配偶者が全額相続してしまうと、配偶者が将来亡くなった際の2次相続で子供たちに多額の税金が課されます。「1次相続で子供にある程度財産を移転させ、トータルの納税額を最小化する」按分シミュレーションを事前に行うことが定石です。
【2026年最新】タワマン節税の見直しと生前贈与「7年持ち戻し」の真相
税制改正により、従来の節税スキームには大きなメスが入っています。最新ルールを正しく把握していないと、想定外の追徴課税を受けるリスクがあります。
国税庁が導入した「マンションの相続税評価額補正ルール(いわゆるタワマン節税防止策)」は完全に定着しています。市場価格と路線価評価額の乖離率を基に、評価額を市場価格の最低60%水準まで引き上げる補正が強制適用されます。以前のように「1億円の高層階物件が評価額2,000万円台になる」といった極端な圧縮効果は得られなくなっており、実質的な利回りと出口価格を冷静に見極める必要があります。
さらに警戒すべきは生前贈与のルール改定です。暦年贈与(年間110万円の非課税枠)を利用した財産移転について、相続発生前における生前贈与の持ち戻し期間が従来の3年から「7年」へ段階的に延長されています。亡くなる直前の駆け込み贈与は相続税の課税対象へと引き戻されてしまうため、より早期からの計画的な贈与設計、あるいは生涯で2,500万円まで非課税で前渡しできる「相続時精算課税制度(年200万円以下の基礎控除新設枠含む)」の再評価が求められます。
【実態検証】「放置して大損」した遺産相続現場の生々しいリアル
遺産が1億円前後の家庭において、最もトラブルが発生しやすいのは「うちは大富豪ではないから大丈夫」と過信して何の準備も進めてこなかったケースです。相続税の申告・納税期限は、被相続人が死亡したことを知った日の翌日から「10ヶ月以内」という極めて短い期間に設定されています。
現場で実際に多発している失敗事例を分析すると、共通する落とし穴が浮かび上がってきます。
- 不動産ばかりで納税資金の現金がない:遺産の内訳が「自宅不動産7,000万円+預貯金3,000万円」だった場合、不動産を売却するか、手元の現金を切り崩して納税しなければならず、遺族の生活基盤が圧迫される。
- 名義預金の税務調査否認:子供や孫の名義で作っていた口座に長年親が資金を移していた場合、通帳や印鑑を親が管理していると「実質的な親の財産(名義預金)」と判定され、申告漏れとして重加算税が課される。
- 特例の申告漏れ:「配偶者控除を使えば税金はゼロだから申告しなくていい」と誤解し、期限内に申告しなかった結果、特例の適用要件を失い数百万円の本税と無申告加算税を請求される。
税務署は金融機関の入出金履歴を過去10年規模で把握する権限を持っています。小手先の隠蔽や自己流の解釈で放置することは、極めて高いリスクを伴います。
【プロの結論】不動産対策をすべき人・現金維持が正解な人の判断基準
資産1億円を保有する家庭において、不動産購入などの積極的投資による節税が適しているか、それとも現金主体の安全策を取るべきかは、明確な分岐点が存在します。
不動産や積極的な節税スキームを導入すべき人
- 法定相続人が「子供1人」など少なく、高い税率区分に該当する家庭
- 遺産の大半が現金・有価証券で構成されており、流動性資金に十分な余力がある場合
- 相続人同士の関係性が良好で、将来的な不動産の維持管理や売却に合意が取れている場合
無理な節税を避け、現金を維持・生前分割すべき人
- 相続人同士の折り合いが悪く、不動産を遺産分割協議にかけると売却換価で揉める恐れがある家庭
- 収益性の低い地方の不動産しか選択肢がなく、将来の空室リスクや修繕リスクを抱え込めない場合
- 相続開始までの期間が短く、タワマン補正や贈与持ち戻しによって圧縮効果が期待できない場合
なお、1億円の相続税申告を税理士に依頼する場合の税理士費用の相場は「遺産総額の0.5%〜1.0%」(50万円〜100万円程度)が一般的な水準です。費用を惜しんで自己申告を行い、特例の適用ミスや過大申告で数百万円を失うケースと比較すれば、専門家を活用する投資対効果は極めて高いと言えます。
【一億円の相続税】に関するよくある質問(FAQ)
Q1:親の遺産が1億円ありますが、税金はいつまでにどこへ支払えばいいですか?
A1:被相続人が亡くなったことを知った日の翌日から「10ヶ月以内」に、被相続人の住所地を管轄する税務署へ申告書を提出し、原則として現金一括で納付する必要があります。クレジットカード納付や延納(分割払い)の制度もありますが、事前の資金準備が基本です。
Q2:生命保険を活用した節税は、今からでも間に合いますか?
A2:被相続人となる方の年齢や健康状態にもよりますが、80歳前後まで無告知で加入できる一時払終身保険が存在します。加入後すぐに非課税枠(500万円 × 相続人数)が適用されるため、生前贈与のような持ち戻し期間の影響を受けずに即効性のある対策として有効です。
Q3:1億円の遺産がある場合、税務調査に入られる確率はどのくらいですか?
A3:国税庁の公表データによると、相続税の申告件数に対する税務調査の割合は約10%〜15%程度ですが、資産規模が1億円を超えると調査対象に選定される確率は大幅に上昇します。特に過去の多額の出金履歴や名義預金の有無は厳しくチェックされます。
Q4:2026年現在、タワーマンションを購入して節税するのはもう意味がありませんか?
A4:以前のような劇的な評価圧縮(8割引き等)は期待できませんが、新ルール下でも市場価格の60%までは圧縮されるため、現金をそのまま持っているよりは一定の節税効果が残ります。ただし、物件の資産価値下落リスクや管理費・修繕積立金の上昇リスクを総合的に考慮して判断する必要があります。
まとめ:資産1億円の承継で失敗しないためのロードマップ
遺産1億円にかかる相続税は、事前の対策と特例の活用次第で、支払額を数百万円から0円近くまでコントロールすることが可能です。一方で、最新の税制改正を無視した古い手法に頼ったり、手続きを放置したりすると、想定外の税負担や遺産分割の争いに巻き込まれます。
まずは「正確な財産目録の作成」と「基礎控除額の把握」から着手し、小規模宅地等の特例や生命保険非課税枠の適用可否を確認してください。その上で、一次相続だけでなく将来の二次相続まで見据えた資産承継プランを設計することが、大切な資産を次の世代へ着実に残すための決定的な防衛策となります。 (出典: 一 億 円 相続 税(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。