パート年収130万以下|扶養控除申告書の記入例と損しない提出法
秋から冬にかけて職場で配布される年末調整の書類。「年収130万円以下で扶養内で働いているだけなのに、なぜこんなに複雑な書類を書かされるのか」「そもそも自分は提出する必要があるのか」と頭を抱えるパート・アルバイト勤務の方は少なくありません。配偶者の会社へ出す書類とパート先へ出す書類がごちゃ混ぜになり、記入ミスや提出漏れを起こしてしまうケースが後を絶ちません。
提出を怠ると翌年の手取りが突然減額されたり、控除を受け直すために自ら確定申告へ行く羽目になります。税制上の扶養と社会保険の扶養という二重の境界線が絡む2026年現在の法制下において、損をせず最短で書類を完成させるための見本と具体的な計算手順を、現場の税務・労務取材をもとに分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収130万円以下であっても、パート先から渡された「扶養控除申告書」は原則として全員提出が必須(未提出だと割高な税率で給与天引きされる)。
- 要点2:自身が扶養親族を持たない一般的なパート勤務の場合、扶養控除申告書は「氏名・住所・生年月日」など基本情報のみの記入で完了する。
- 要点3:夫の会社に出す「配偶者控除等申告書」に書く年収見積額は、「額面年収 − 55万円」の計算式で求める所得金額を記載する。
【見本解説】年収130万円以下のパート扶養控除申告書はどう書く?「どこまで書くべきか」を徹底解説
パート先から「給与所得者の扶養控除等申告書」を渡された際、多くの人が抱くのが「扶養に入っている自分が、なぜ“扶養控除”の申告書を書くのか」という疑問です。この書類は「誰かを養っている人が控除を申請する用紙」であると同時に、「ここが私のメインの勤務先です」と勤務先へ宣言するための税法上の基本届出書でもあります。
年収130万円以下で夫(または親)の扶養に入り、自身には扶養する子どもや親族がいない場合、記入箇所はごくわずかです。
【記入の手順とチェックリスト】
1. あなたの個人情報(必須)
最上段のブロックに、あなたの「氏名・フリガナ・生年月日・現住所・マイナンバー(勤務先の指示に従う)」を記入します。所轄税務署長名や給与支払者(パート先)の名称・所在地は、あらかじめ印刷されている場合を除き、勤務先から指示された社名を記載します。
2. 主たる給与から控除を受ける配偶者(空欄でOK)
あなたが誰かを扶養している配偶者ではないため、ここは完全に空欄のままで構いません。「夫の名前を書くべきか」と悩む方が多いですが、自分が夫を養っていない限り記入は不要です。
3. 控除対象扶養親族・障害者等の欄(空欄でOK)
扶養している子どもや高齢の両親がいない場合、A〜D欄はすべて空欄となります。子どもがいる家庭でも、夫側で子どもの扶養控除を申告している場合は、妻側の申告書には記載できません(扶養の重複控除は国税庁のシステム照合で確実に発覚します)。
4. 他の受給者の扶養を受ける者(該当する場合のみ記入)
あなたが夫の扶養親族となっている事実を記載する欄です。夫の氏名、あなたとの続柄(「夫」)、夫の生年月日・住所を記入します。ただし、勤務先によっては社内管理の簡素化のためこの欄の記入を省略させるところも多いため、職場のガイドラインを確認してください。
なお、国税庁の年末調整における2026年最新の運用では、前年からの変更点がない従業員に対して「簡易申告書」の提出やクラウド年末調整システム上でのワンクリック確認を認めるデジタル化が進んでいます。勤務先がWEB年末調整を導入している場合は、画面の案内に沿って「異動なし」を選択するだけで完了するケースが大半です。
出さないと手取りが激減?「パートだから不要」と思い込む人が陥る致命的な損
「私は年収100万円ちょっとだし、税金もほとんど引かれていないから出さなくていいや」と書類を放置してしまうケースが現場で頻発しています。結論から申し上げますと、申告書を出さないことによる不利益は想像以上に甚大です。
所得税の源泉徴収税額表には「甲欄」と「乙欄」という2つの区分が存在します。扶養控除申告書を提出した人は「甲欄」が適用され、標準的な税額(あるいは非課税)で処理されます。しかし、未提出のまま放置すると、会社側は法律上「乙欄(従たる給与)」として処理せざるを得なくなります。
乙欄が適用されると、月収8万8,000円未満であっても高率の税率(およそ3.063%〜数倍以上)で天引きが始まります。仮に月収10万円の場合、甲欄なら数百円程度の源泉所得税が、乙欄になると月額数千円単位で差し引かれる事態に陥ります。
さらに、未提出者はパート先で年末調整そのものを受けられません。払いすぎた税金を取り戻すには、翌年2月〜3月に自ら確定申告書を作成し、税務署へ出向く必要があります。「ただ紙を1枚出して基本情報を書くだけの手間」を惜しんだ結果、過大な税金天引きと面倒な確定申告という二重の負担を背負うことになるのです。
【徹底比較】103万・106万・130万の決定的な違い|税金と社会保険の境界線データ
パートで働く多くの人々を混乱させているのが、「103万と130万の違い 税金と社会保険の混同」です。手取りを最大化するためには、それぞれの金額が「税金」の基準なのか、「社会保険」の基準なのかを客観的数値で明確に切り分けて把握しなければなりません。
| 年収の境界線 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 103万円の壁(税金の壁) | 給与所得控除55万円+基礎控除48万円=103万円。超えると本人に所得税が発生。 | 住民税は約100万円前後で発生するため、完全無税は100万円以下が目安。 | 103万を数万円超えても、かかる所得税は数百円〜数千円。働き損は発生しない。 |
| 106万円の壁(社会保険の壁・第1段階) | 月額賃金8万8,000円以上(年換算約106万円)。週所定20時間以上、従業員51人以上の企業等が対象。 | 社会保険適用拡大により、大手・中堅チェーンで働くパートの大半が該当。 | 厚生年金・健康保険の自己負担が発生。手取りが約15%減少するが、将来の年金は増額。 |
| 130万円の壁(社会保険の扶養の壁) | 企業の規模に関わらず、年間見込み収入が130万円以上で配偶者の社会保険扶養から完全除外。 | 国民健康保険+国民年金、または自身の勤務先の社会保険へ強制加入。 | 最も働き損リスクが高い壁。年収130万円を超えると年間約25万〜30万円の保険料が激突する。 |
| 150万円の壁(配偶者特別控除の壁) | 夫側の所得から満額(38万円)の配偶者特別控除が受けられる上限ライン。 | 201万円までは段階的に控除額が縮小しながら適用される。 | 税制上の優遇は手厚く、130万円を大きく超えて150万円まで働くなら社会保険加入が前提。 |
年収130万円以下を目標に働く場合、最も意識すべきは「給料のみ 所得金額の計算方法」です。税務上、給与収入(額面)から「給与所得控除(最低55万円)」を差し引いたものが「所得金額」となります。
例えば、年末調整 パート 130万以下 見積額を計算する場合、年間収入がジャスト130万円であれば、130万円 − 55万円 = 75万円があなたの税務上の「所得金額」となります。この「収入(額面)」と「所得(手取りや控除後)」の差異を正しく認識することが、各種申告書を正確に仕上げる最大のポイントです。
【夫の年末調整】妻の年収130万以下はどう書く?「配偶者控除等申告書」の所得見積額の計算手順
パート先へ出す書類と並び、家庭内でトラブルになりやすいのが「夫の勤務先で提出する配偶者控除等申告書 パート 書き方」です。夫から「妻の年収を書いて提出しろと言われたけれど、何を書けばいいのか」と尋ねられ、戸惑った経験を持つ方も多いはずです。
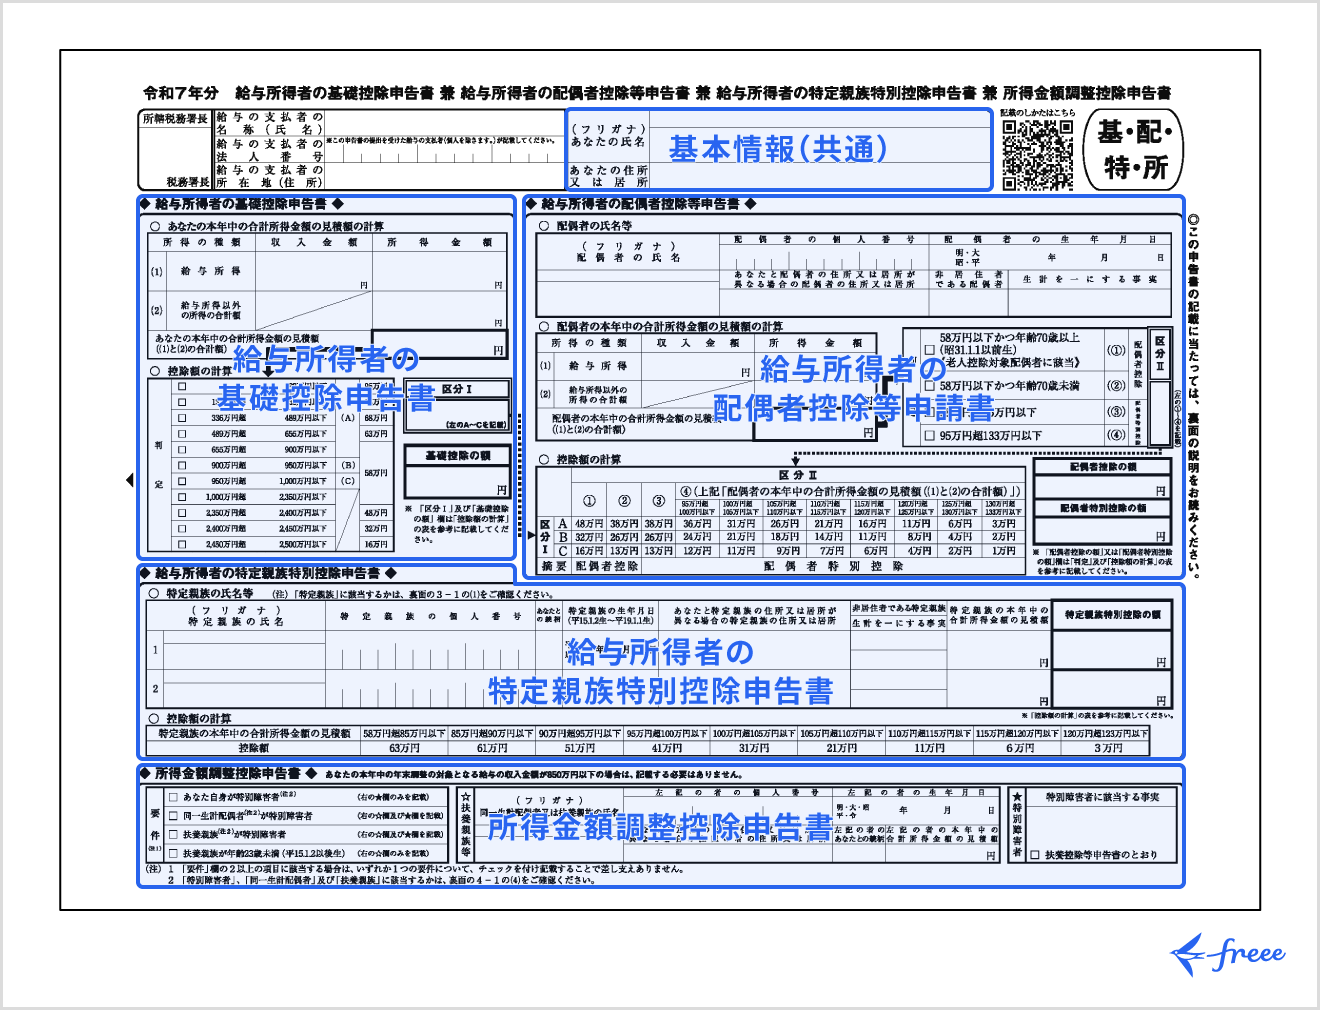
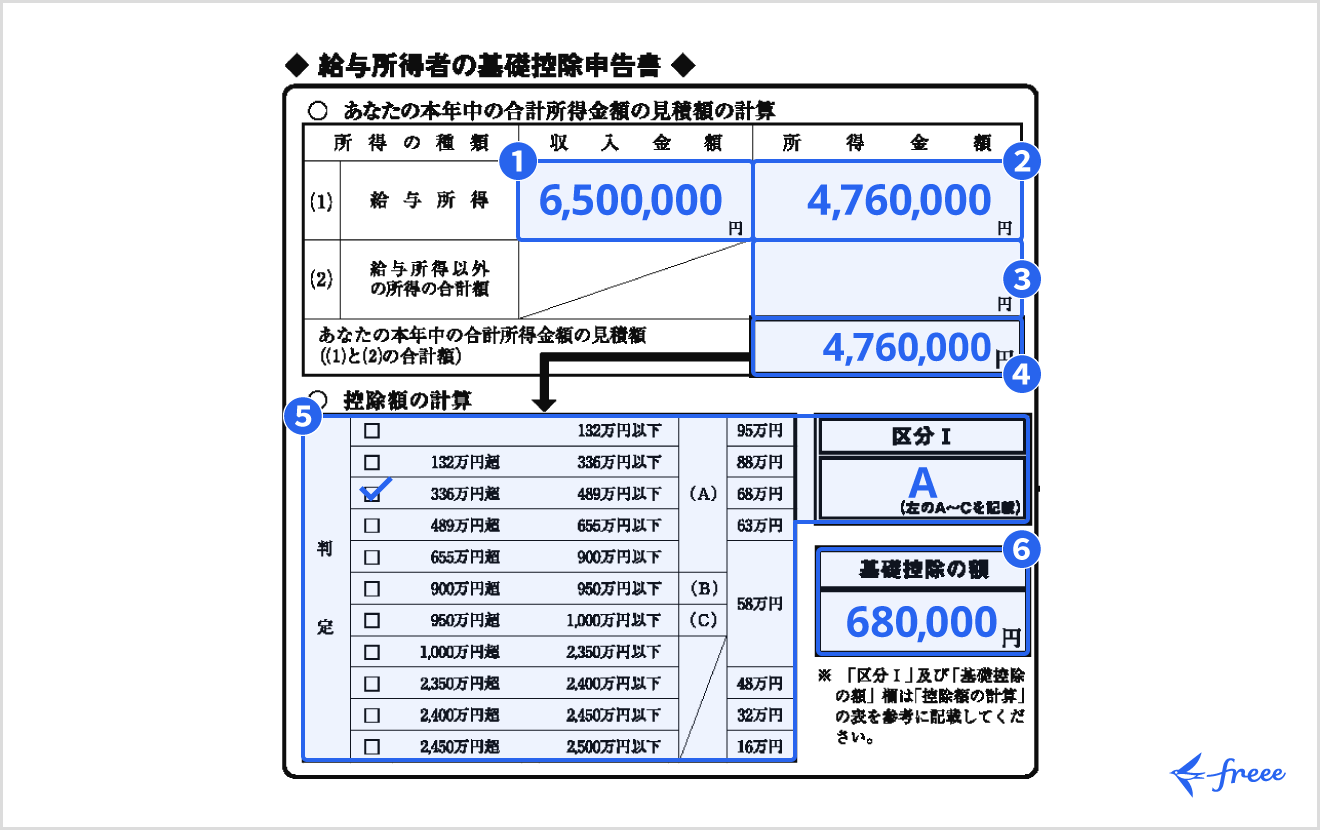
夫が配偶者控除または配偶者特別控除を受けるためには、「給与所得者の配偶者控除等申告書」にある「配偶者の本年中の合計所得金額の見積額」欄を正確に埋める必要があります。
【夫の年末調整 妻の年収の書き方ステップ】
ステップ1:1月〜12月までの年間総支給額(額面)を計算する
手取り振込額ではなく、所得税や社会保険料が引かれる前の「総支給額」を合算します。12月分の給与が未確定の場合は、11月までの実績に12月の想定支給額を足した「見込み額」を算出します。
ステップ2:給与所得控除55万円を差し引く
算出した見積額から、法律で定められた給与所得控除55万円を引きます。
- 年収見積もりが100万円の場合:100万円 − 55万円 = 45万円(所得金額)
- 年収見積もりが120万円の場合:120万円 − 55万円 = 65万円(所得金額)
- 年収見積もりが130万円の場合:130万円 − 55万円 = 75万円(所得金額)
ステップ3:申告書の計算欄に数値を転記する
書類の「配偶者の合計所得金額」の該当区分にチェックを入れます。妻の合計所得金額が95万円以下(年収150万円以下)かつ夫の合計所得金額が900万円以下であれば、夫側で最大の38万円の控除が適用されます。
「12月の給料が数千円ズレたらどうしよう」と神経質になる必要はありません。年末調整における見積額はあくまで「現時点の予測」であり、数万円程度の誤差であれば控除額の判定区分が変わらない限り、追徴課税などの実害は生じない仕組みになっています。
【実態検証】年収130万円を超えたらどうなる?現場の声と社会保険適用のリアル
パート現場の労務担当者や読者取材を進めると、年末が近づくにつれて「シフトを減らしてください」「今月これ以上入ると130万円を超えてしまう」という悲痛な声が現場管理者へ殺到する実態が浮かび上がります。
なぜここまで130万円のラインが恐れられているのか。その理由は、年収130万円超えたらどうなる 理由を試算した際の圧倒的なキャッシュアウトにあります。
年収129万円であれば、夫の社会保険の被扶養者として健康保険証が交付され、国民年金の第3号被保険者として保険料自己負担は0円です。しかし、130万円に達した瞬間に被扶養者の認定を取り消され、自身で国民健康保険料と国民年金保険料(月額約1万7,000円台)、または勤務先の社会保険料を負担しなければなりません。
結果として、年間約25万円〜30万円前後の保険料負担が発生し、年収130万円稼いだ人の実際の手取りが100万円程度まで激減するという「逆転現象」が現実のものとなります。知恵袋やSNS上でも「知らずに131万円稼いでしまい、夫の会社から保険証の返還を求められ、遡って数十万円の請求が届いた」という体験談が毎年散見されます。
この歪みを是正するため、政府は「年収の壁 支援強化パッケージ 詳細まとめ」として、一時的な増収によって130万円を超えても事業主が「一時的な人手不足による残業等の増収」である旨を証明すれば、連続2年までは扶養に留まれる特例措置を講じています。しかし、現場での認知度や健康保険組合ごとの審査基準には温度差があり、「会社側が証明書の発行手続きを嫌がる」「恒常的な昇給は対象外にされる」など、必ずしも全員が救済されているわけではないのが実情です。
一般に知られていない盲点とネットの誤解|「交通費」と「一時的な繁忙」の落とし穴
ネット上の情報や同僚同士の噂話を鵜呑みにして大失敗するケースが多発しています。特に危険な2つの落とし穴を暴きます。
盲点1:通勤手当(交通費)は税金では除外、社保では「全額加算」される
所得税の計算上、一般的な通勤手当は月15万円まで「非課税」とされ、103万円の計算には含めません。しかし、年収130万円の壁 社会保険の扶養判定においては、通勤手当や各種手当がすべて収入に含まれます。 「基本給は年125万円だから大丈夫」と油断していたところ、月1万円(年12万円)の交通費が合算されて年収137万円と判定され、扶養から外される事例が後を絶ちません。社会保険の基準は「交通費込みで130万円未満」が鉄則です。
盲点2:「支援強化パッケージがあるからいくら稼いでも平気」という勘違い
特例措置が使えるのは、突発的な人手不足によるシフト増加や繁忙期の手当など「一時的な事情」に限られます。基本時給がアップしたことによる増収や、契約段階で週所定労働時間を増やした恒常的な増収は、事業主の証明書があっても認可されません。
【プロの結論】130万円未満に抑えるべき人・あえて超えて働くべき人の判断基準
▼130万円未満に抑えて働くべき人:
配偶者の会社の「家族手当・配偶者手当」の支給条件が「年収130万円未満」に設定されており、手当額が月額2万〜3万円など高額な場合です。扶養を抜けると世帯全体で年間数十万円の手当が消失するため、抑えて働く合理性があります。また、育児や介護など時間的制約が極めて大きい人も現状維持が賢明です。
▼あえて130万円を超えてフルタイムへ舵を切るべき人:
厚生労働省が進める社会保険適用拡大 パートの現在のロードマップを鑑みれば、将来的には企業規模に関係なく短時間労働者への社保加入が一般化していきます。年収150万〜160万円以上稼げる環境があるなら、壁を意識して働く時間をセーブするよりも、自ら社会保険に入って将来の厚生年金受給額を増やし、傷病手当金や出産手当金といった公的保障を手厚くする方が、中長期的なライフプラン上の防衛力は圧倒的に高まります。
【扶養控除申告書 パート 130万以下 記入例】に関するよくある質問(FAQ)
Q1:パート先を掛け持ち(Wワーク)しています。扶養控除申告書は両方の会社に出す必要がありますか?
A1:いいえ、扶養控除申告書は収入が多い「メインの1社」にのみ提出します。所得税法上、この書類を2か所以上に提出することは禁止されています。サブのパート先には提出しないため、サブの会社から支払われる給与は自動的に「乙欄」で源泉徴収されます。年間の合計所得を精算するため、確定申告が必須となります。
Q2:12月の給与がまだ確定していません。夫の会社へ出す申告書の見積額がズレたら罰則はありますか?
A2:故意の虚偽申告でない限り、罰則はありません。年末調整は予定額で計算することが法律上認められています。数千円〜数万円程度の軽微なズレで控除区分の段階が変わらなければ問題ありません。万が一、大幅にシフトが増えて控除額のランクが変わってしまった場合は、年明け1月の再年調で修正するか、夫自身が確定申告で修正手続きを行えば問題なく処理されます。
Q3:年収がちょうど130万円になりそうです。非課税枠の基準は「1月〜12月」ですか?それとも「過去3か月」ですか?
A3:税金(所得税・住民税)は「1月1日〜12月31日までの累計収入」で判定します。一方で、社会保険の扶養判定(130万円の壁)は「向こう1年間の見込み収入」で判定されます。具体的には、直近3か月の平均月収が約10万8,334円(130万円÷12か月)を超えている場合、年間の途中であっても扶養取り消しを求められる健康保険組合が多いため、月ごとの給与明細にも注意を払う必要があります。
まとめ:今後の動向と失敗しないための判断基準
年末調整の書類は難解な用語が並びますが、仕組みと意味を紐解けば、年収130万円以下のパート勤務者がやるべき作業は「基本情報を正確に書き、期日までにパート先へ提出すること」に集約されます。出さないことによる金銭的・時間的デメリットはあっても、提出して損をすることは一切ありません。
税制と社会保険の制度改革は今もなお進行しており、「年収の壁」に対する議論や社会保険のさらなる適用拡大は続いています。制度に振り回されて思わぬ働き損を被らないよう、ご自身の正確な年収見込みを把握し、正しく申告書を活用して賢く手取りを守り抜いてください。 (出典: 扶養控除申告書 パート 130万以下 記入例(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。