所得と収入の決定的な違いとは?手取りの損を防ぐ計算式と2026年税制
年末調整の書類や自治体の行政窓口で、書類に数字を書き込む際に「収入」と「所得」のどちらを記入すべきか迷った経験を持つ人は少なくないはずです。一見すると似たような意味に思える二つの言葉ですが、税法上の定義は明確に区別されており、この違いをあやふやにしたまま手続きを進めると、本来受けられるはずの税制優遇を取りこぼしたり、手取り額を減らしてしまったりする直接的な要因になります。
会社員が毎月受け取る給与明細に記載された「額面」から、指定口座に振り込まれる「手取り」へ至るプロセスには、国が定めた控除や社会保険料の精緻な仕組みが組み込まれています。2026年現在、基礎控除の見直しやいわゆる「年収の壁」を巡る議論が国民的な関心を集め続けるなか、手取りを最大化し税の不利益を避けるためには、収入と所得の境界線を正しく把握しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は手元に入った総支給額(額面)を指し、「所得」はそこから必要経費や給与所得控除を差し引いた税金計算のベースとなる金額。
- 要点2:会社員の手取り額は「収入-社会保険料-所得税・住民税」で決まり、年収水準が上がるほど控除の圧縮と累進課税によって手取りの伸びは鈍化する。
- 要点3:2026年に向けた税制改正の議論や「103万円の壁」の再編など、最新動向を正確に追うことで申請漏れによる家計の損失を防ぐことができる。
【決定的な違い】所得と収入を混同すると税金や手取り計算で損をする理由
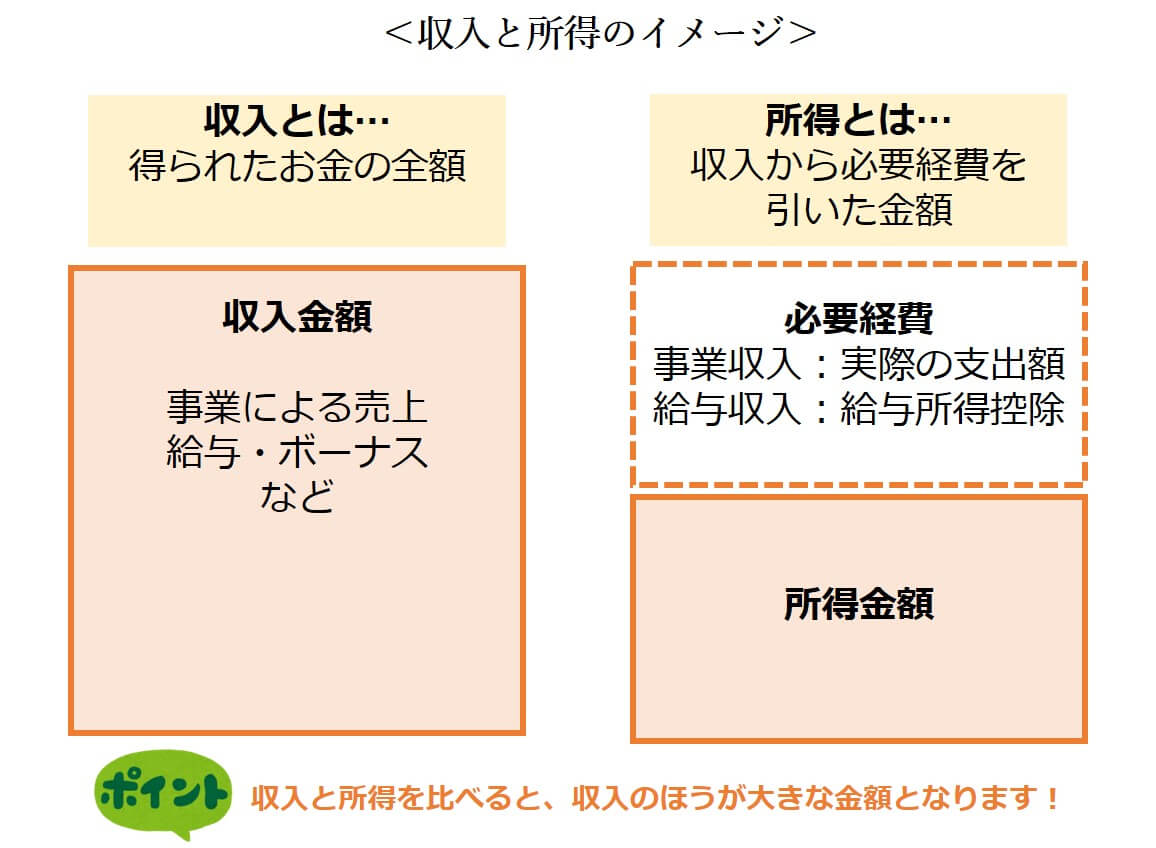
日常会話ではほぼ同義語として使われがちな「収入」と「所得」ですが、税制上の役割はまったく異なります。結論から言えば、収入とは「入ってきたお金の総額」であり、所得とは「収入から法律で認められた経費を差し引いた残額」です。この2本の柱を区別できないと、公的控除の申請ミスや手取り計算の誤認によって金銭的な損を被ることになります。
会社員における収入とは、基本給に残業代、各種手当、ボーナスなどを合算した、いわゆる「額面年収」そのものです。一方で、会社員にはスーツ代や通勤準備といった業務上の支出を考慮した「みなし経費」として、法律で定められた給与所得控除が認められています。給与収入からこの控除額を引いたものこそが「給与所得」です。
「所得と手取りの違い」も多くの人がつまずくポイントです。所得はあくまで税金を計算するための基準数値であり、実際に手元に残る現金ではありません。手取りとは、総収入から健康保険料や厚生年金保険料などの社会保険料、さらに確定した所得税と住民税をすべて天引きした後に残る「自由に使える現金」を指します。自治体の保育料算定や給付金の所得制限などで「所得基準」が提示された際、誤って収入の数値を記入してしまうと、審査で不利な扱いを受ける事例が後を絶ちません。
【完全図解】給与所得控除の計算方法と課税所得へのステップ
税金が具体的にいくらかかるのかを突き止めるには、収入から所得、そして課税所得へと段階的に数字を絞り込んでいくプロセスを理解しなければなりません。第一のステップとなるのが給与所得控除の計算方法です。
会社員は自営業者のように個別の領収書を経費計上できない代わりに、年収に応じて国税庁が定めた計算式に基づき、一定額を収入から自動的に差し引きます。現在の税法における給与所得控除の速算表は以下の通りです。
・162万5,000円以下:55万円
・162万5,000円超 180万円以下:収入金額 × 40% - 10万円
・180万円超 360万円以下:収入金額 × 30% + 8万円
・360万円超 660万円以下:収入金額 × 20% + 44万円
・660万円超 850万円以下:収入金額 × 10% + 110万円
・850万円超:一律195万円(上限)
こうして算出された給与所得から、さらに個々の生活環境に応じた控除を差し引くプロセスが「課税所得の計算と控除」です。ここでは誰にでも一律に適用される基礎控除(合計所得金額2,400万円以下の場合は48万円)をはじめ、支払った社会保険料の全額が引かれる社会保険料控除、配偶者控除、扶養控除、生命保険料控除などが適用されます。
すべての控除を差し引いた後に残った「課税所得」に対して、初めて税率が掛けられます。日本の住民税と所得税の仕組みとして、所得税は所得が増えるほど税率が5%から45%まで段階的に上がる「超過累進税率」を採用しているのに対し、住民税は一部の均等割を除き、所得の多寡にかかわらず原則として一律10%(道府県民税4%+市町村民税6%)が課されるのが基本構造です。
【データ徹底比較】年収別の手取り早見表と額面年収と手取り額の差
額面年収と手取り額の差がどれほど開くのか、具体的な数値データを通じて確認してみましょう。年収が上がるにつれて税率が上昇するだけでなく、給与所得控除に上限が設定されているため、高年収ほど手取りとして残る比率が圧縮されていきます。
| 項目(額面年収水準) | 詳細・数値データ(手取り・控除額の目安) | 一般的な基準・相場(手取り比率) | 編集部の見解・評価 |
|---|---|---|---|
| 年収300万円(単身) | 給与所得控除:98万円 社会保険料等:約44万円 手取り額:約238万円 | 手取り比率:約79〜80% | 給与所得控除の手厚さにより税負担は軽いものの、社会保険料の固定負担が家計に重くのしかかりやすい帯域。 |
| 年収500万円(単身) | 給与所得控除:144万円 社会保険料等:約76万円 手取り額:約387万円 | 手取り比率:約77〜78% | 日本の民間給与所得者の平均(国税庁「民間給与実態統計調査」参照)に近く、額面から約110万円超が差し引かれる。 |
| 年収700万円(単身) | 給与所得控除:180万円 社会保険料等:約102万円 手取り額:約525万円 | 手取り比率:約75% | 所得税率が10%から20%に跳ね上がる境界線を含み、昇給の実感を税と社保の増加が削り始める転換点。 |
| 年収1,000万円(単身) | 給与所得控除:195万円(上限) 社会保険料等:約134万円 手取り額:約720万円 | 手取り比率:約71〜72% | 給与所得控除が頭打ちとなり、所得税率も33%に達するため、額面に対する手取りの目減り感が最も顕著になる。 |
上記の年収別の手取り早見表から読み取れる通り、額面年収が1,000万円に達しても、手元に残る現金は700万円強に留まります。額面と手取りのギャップを認識していないと、住宅ローンの返済計画や固定費の設定で資金繰りが破綻するリスクを招くことになります。
【実態検証】「源泉徴収票」の見方と確定申告・年末調整の現場で起きる混乱
毎年12月から1月にかけて会社から交付される源泉徴収票の見方と詳細まとめを押さえておくと、自身の収入と所得の関係が一目でクリアになります。しかし、税制用語が小さな紙面に密集しているため、多くの現場で誤読が発生しています。
都内のIT企業で人事労務を担当する専門職を取材すると、次のようなリアルな摩擦が浮かび上がってきます。「毎年、年末調整の時期になると『住宅ローンの審査用紙に年収を書く際、どの欄の数字を使えばいいのか』『マイナンバーカードの給付手続きで所得を聞かれたが支払金額と何が違うのか』という質問が殺到します。記載欄の意味を取り違えたまま自己申告し、後日修正を迫られる社員が毎年全体の5〜7%ほど存在します」。
源泉徴収票を読み解く際は、最上段に並ぶ4つの主要項目だけに焦点を絞るのが確実です。
・支払金額:「給与収入」の総額(いわゆる額面年収)
・給与所得控除後の金額:収入から給与所得控除を差し引いた「給与所得」
・所得控除の額の合計額:社会保険料控除、基礎控除、配偶者控除などの合算値
・源泉徴収税額:その年に納付した最終的な「所得税額」
会社員は基本的に確定申告と年末調整の経緯を知らなくても、勤務先が年末調整を行って税金の過不足を清算してくれます。ただし、副業所得が年間20万円を超えた場合や、医療費控除、ふるさと納税(ワンストップ特例未申請時)を行う場合は、自ら税務署へ確定申告を行わなければなりません。その際も、源泉徴収票の「支払金額」と「給与所得控除後の金額」を正しく仕分けできなければ、誤った申告によってペナルティの対象となるため警戒が必要です。
【誤解の是正】個人事業主の売上と所得の違い・必要経費と給与控除の不都合な真実
昨今の副業解禁やフリーランス増加に伴い、給与所得者と個人事業主の間で「経費」の認識を巡る混乱が深刻化しています。個人事業主における基本方程式は「売上(総収入金額)- 必要経費 = 所得(事業所得)」です。
ここで多くの人が見落としがちなのが、必要経費と給与控除の違いです。個人事業主は事業遂行に直接関連するPC購入費、通信費、取材交通費、事務所家賃などを領収書ベースで実費計上できます。使った分だけ所得を圧縮できる半面、帳簿付けの義務や税務調査における立証責任を背負わなければなりません。
一方、会社員に認められている給与所得控除は、領収書がなくても年収に応じて一律数十万〜数百万円が差し引かれる極めて強力な「概算経費制度」です。「自営業は経費が使えて得だ」という言説がネット上で散見されますが、年収500万円の会社員なら無条件で144万円の経費枠が与えられている計算になります。個人事業主が144万円の経費を計上するには、実際にそれだけの現金を事業のために演出し排出しなければならない点を考慮すると、給与所得控除は非常に優遇された制度設計であることが分かります。
副業で個人事業を開業した会社員が、プライベートな生活費を無理やり必要経費にねじ込んで所得をゼロにし、給与所得と損益通算して還付を受けようとする手口に対しては、国税庁の通達改正以降、厳格な否認処分が相次いでいます。「何でも経費にして節税できる」という誤ったネット言説を鵜呑みにすることは極めて危険です。
【2026年最新税制】配偶者控除「103万の壁」の真相と今後の見通し
所得と収入の違いを巡る議論で最も生活に直結するのが、配偶者控除103万の壁の真相です。この数字は「給与所得控除の最低保障額55万円」と「基礎控除48万円」を合算した数値(55万円+48万円=103万円)から導き出されています。パートやアルバイトの年収が103万円以下であれば、本人の所得税が発生せず、扶養主側でも手厚い配偶者控除や扶養控除が受けられる基準として長年機能してきました。
しかし、近年の最低賃金引き上げとインフレの進行によって、103万円という枠組みは短時間の労働ですぐに上限へ到達してしまう「就労抑制の元凶」として社会問題化しました。ここで整理すべきは、103万円を超えた瞬間に世帯手取りが激減するという言説の誤りです。税制上は「配偶者特別控除」が段階的に用意されており、税金だけで手取りが逆転することはありません。
真のハードルとなっているのは、税金ではなく社会保険の壁です。所定の条件を満たすと週20時間以上の労働で健康保険・厚生年金への加入義務が生じる「106万円の壁」、および企業規模を問わず扶養から完全に外れる「130万円の壁」を越えると、年間15万〜20万円規模の保険料負担が突如として発生し、手取りが急激に目減りします。
2026年最新の税制改正動向においては、基礎控除枠の引き上げや給与所得控除の改定が国会および政府税制調査会で精力的に審議され、長年据え置かれてきた各種控除の金額引き上げが具体化しつつあります。同時に、社会保険の適用拡大がさらに加速しており、「税制上の壁」から「社会保険の壁」へと制度の焦点が完全にシフトしている現実を冷静に見極める姿勢が求められます。
【プロの結論】手取りを守るために今すぐ見直すべき人と注意すべき人の特徴
税制の仕組みを前提とした場合、行動を起こすべき層と、現状維持を慎重に選ぶべき層は明確に分かれます。
【今すぐ控除の見直しに動くべき人】
・ふるさと納税やiDeCo(個人型確定拠出年金)を未導入の会社員:課税所得を直接引き下げる効果が高く、翌年の住民税・所得税の負担を合法的に圧縮できます。
・年間10万円超の医療費を支払った世帯:生計を一にする家族全員分の医療費を合算し、医療費控除を確定申告することで手取りを取り戻せます。
・配偶者の年収が103万〜150万円の範囲にある世帯:配偶者特別控除の控除額が最大化されるゾーンを正しく把握し、就労時間の最適化を図る必要があります。
【無理な節税策を見送るべき人】
・曖昧な副業経費で税金を減らそうとする人:事業実態が乏しい赤字申告は税務署の重点調査対象となり、過少申告加算税や延滞税のリスクが高すぎます。
・社会保険料の支払いを嫌って就労時間を無理に削る短時間労働者:目先の手取りは維持できても、将来の厚生年金受給額や傷病手当金などのセーフティネットを長期的に失う損失の方が大きくなります。
【所得 と 収入 の 違い】に関するよくある質問(FAQ)
Q1:転職活動の面接や履歴書で「現在の年収」を聞かれた場合、所得と収入のどちらを答えればよいですか?
A1:必ず「収入(額面年収)」を伝えてください。源泉徴収票に記載されている「支払金額」の数字が該当します。所得や手取りの金額を答えてしまうと、企業側が基準を低く見積もり、転職後の給与オファーや基本給の算定で大きな不利益を被る可能性があります。
Q2:自治体の児童手当や高校授業料無償化の判定基準に使われるのはどちらですか?
A2:多くの場合「所得(市町村民税の課税標準額や所得割額)」が判定基準として使われます。ただし、制度案内パンフレットなどでは分かりやすさを重視して「年収〇〇万円程度」と収入ベースの目安が併記されていることが一般的です。正確な合否ラインは、源泉徴収票の「給与所得控除後の金額」から各種控除を引いた課税所得ベースで判定されます。
Q3:手取りを増やすために、会社員が自分で行える最も有効な手段は何ですか?
A3:給与所得控除自体は自動計算されるため動かせませんが、その後の「所得控除」を増やす手段が有効です。具体的には、掛金の全額が所得控除となるiDeCoの活用、生命保険料控除の確実な申告、寄附金控除となるふるさと納税の活用などが挙げられます。所得を合法的に圧縮することで、課税所得にかかる所得税と住民税をダイレクトに軽減できます。
まとめ:制度の本質を理解して手取りを守るスマートな選択を
「収入」は手元に入った金額のすべてを指し、「所得」は経費や控除を差し引いて税金を割り出すための基準値です。このシンプルな原則を正しく把握することが、複雑な日本の税金・社会保険制度と上手に付き合うための第一歩となります。
2026年以降の日本経済は、税制改革や社会保険の適用拡大が同時並行で進む変革期に突入しています。給与明細の額面だけを一喜一憂して眺めるのではなく、源泉徴収票の控除構造に目を向け、自身の課税所得を適切にコントロールする知識を身につけることが、家計の防衛と手取りの最大化に直結します。 (出典: 所得 と 収入 の 違い(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。