【2026最新】三菱UFJ銀行定期預金キャンペーンの真相と特別金利
日本銀行の利上げ局面が定着した2026年、国内メガバンクの金利引き上げ競争が加速しています。なかでもメガバングの旗手である三菱UFJ銀行(旧・三菱東京UFJ銀行)が打ち出す定期預金キャンペーンは、預金者の間で大きな話題を呼んでいます。「普通預金に眠らせておくのはもったいないが、リスク資産への投資には踏み切れない」という層にとって、元本保証のメガバンク定期預金は極めて魅力的な選択肢です。
しかし、ネット上の広告や噂で目にする「年利1.0%超」「特別優遇金利」といった魅力的な数字には、預入期間の限定や特定サービスの併用といった細かな適用条件が潜んでいます。本稿では、2026年現在の最新金利動向を徹底調査し、実際の受取利息シミュレーション、見落としがちな中途解約リスク、ネット上のリアルな評判まで、客観的なデータに基づきプロの視点で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の金利引き上げにより、三菱UFJ銀行の定期預金金利は魅力的な水準に到達したが、最大金利の適用にはデジタル口座開設や資金移動などの明確な条件が存在する。
- 要点2:ネット銀行の突出したキャンペーン金利と比較すると名目利回りはやや控えめなものの、メガバンク最高峰の信用力と実店舗・アプリの利便性が預金者の強い支持を集めている。
- 要点3:特別金利を狙うなら「退職金専用プラン」「新規口座開設プログラム」「アプリ限定スーパー定期」の3大ルートを正しく見極めて活用することが必須となる。
【2026年最新】三菱UFJ銀行の定期預金金利とキャンペーン全貌|いま預けるべき決定打とは?
2026年に入り、金融市場の金利正常化が進んだことで、三菱UFJ銀行の定期預金金利はこれまでのゼロ金利時代とは一線を画す水準へと見直されました。かつて「0.002%」に甘んじていた定期預金は、相次ぐ金利引き上げにより、預金者の資金防衛手段として実用的なリターンを生み出す商品へと回帰しています。
現在展開されている三菱UFJ銀行 キャンペーン 2026年最新情報の目玉は、スマート口座「三菱UFJ-eスマート」や公式アプリ「三菱UFJ銀行アプリ」を経由した預入に対する優遇措置です。従来の窓口手続きに比べて金利が上乗せされるだけでなく、一定の条件を満たすことでPontaポイントの進呈やキャッシュレス決済連携のMUFG 定期預金 特典 プレゼントが付与されるプログラムが常設・期間限定で走っています。
いま三菱UFJ銀行に預けるべき決定打は、何よりも「金利水準の回復と国内最大の金融機関としての盤石な信用力が両立している点」にあります。インフレによる現金の目減りを防ぎつつ、ペイオフ(預金保険制度)の枠組みのなかで確実に利息を積み上げたい層にとって、過去10年で最も有利な預入タイミングが到来しています。
【徹底比較】メガバンクvsネット銀行!金利データと受取利回り一覧
金融機関選びで後悔しないためには、三菱UFJ銀行の標準金利・キャンペーン金利を、他行の競合商品と客観的に比較することが欠かせません。以下に、2026年現在の主要銀行における定期預金スペックと利回りの比較データを整理しました。
| 金融機関・商品名 | 適用金利(年率・税引前) | 預入期間・主な適用条件 | 編集部の見解・評価 |
|---|---|---|---|
| 三菱UFJ銀行 スーパー定期(アプリ限定・優遇) | 0.45% 〜 0.60% | 1年〜3年もの 公式アプリからの新規預入 | メガバンク屈指の高水準。アプリ操作だけで完結し利便性と安全性のバランスが抜群。 |
| 三菱UFJ銀行 退職金専用定期預金 | 1.50% 〜 1.80% | 3ヶ月もの限定 退職金受取後1年以内・窓口相談 | 短期間ながら極めて高利回り。満期後の資金移動計画が運用の成否を分ける。 |
| 三井住友銀行 / みずほ銀行 大口定期・スーパー定期 | 0.35% 〜 0.50% | 1年〜5年もの 各行のデジタルサービス利用 | 三菱UFJとほぼ横並びだが、キャンペーンの上乗せ幅で三菱UFJが一歩リードする局面が多い。 |
| 主要ネット銀行 (SBI新生・ソニー・auじぶん等) | 0.65% 〜 1.00% | 1年〜3年もの 新規口座開設・グループ経済圏連携 | 純粋な金利の高さは最上位。ただし対面サポートはなく、資金移動の手間を考慮する必要あり。 |
店頭窓口で取り扱う一般的なスーパー定期 預入期間 メリットとしては、1ヶ月、3ヶ月、6ヶ月、1年、2年、3年、5年、10年とライフプランに合わせた柔軟な期間設計ができる点が挙げられます。また、1,000万円以上の預入を行う三菱UFJ銀行 大口定期預金 利回りにおいても、預入金額に応じた優遇レートが設定されており、多額の流動資金を安全に待機させたい資産家層から高い評価を得ています。
利息シミュレーション|100万・500万・1000万円を預けると手取りはいくら増えるのか?
「実際にまとまった現金を預けた場合、税引き後で手元にいくら残るのか」という疑問に応えるため、具体的な金額別の三菱UFJ 定期預金 シミュレーションを実施しました。預金利息には、一律20.315%(所得税15.315%+住民税5%)の源泉分離課税が適用されます。
以下は、キャンペーン優遇金利が適用された場合の受取利息目安です(単利計算・税引後概算)。
- 100万円を預け入れた場合(年利0.50%想定):
- 1年満期:税引前利息 5,000円 ➔ 税引後手取り 約3,984円
- 3年満期:税引前利息 15,000円 ➔ 税引後手取り 約11,952円
- 500万円を預け入れた場合(年利0.50%想定):
- 1年満期:税引前利息 25,000円 ➔ 税引後手取り 約19,921円
- 3年満期:税引前利息 75,000円 ➔ 税引後手取り 約59,763円
- 1,000万円を預け入れた場合(大口優遇・年利0.60%想定):
- 1年満期:税引前利息 60,000円 ➔ 税引後手取り 約47,811円
- 3年満期:税引前利息 180,000円 ➔ 税引後手取り 約143,433円
かつてのように「100万円を預けても数十円しか利息がつかない」時代は完全に終わりました。1,000万円を3年間預ければ、税引後でも約14万円以上の利息が手に入ります。何のリスクも取らずに得られる確実な果実として、この金額差は家計や資産防衛において無視できない大きさです。
特別金利の適用条件と噂の真相|「退職金専用」や「抱き合わせ」の裏側
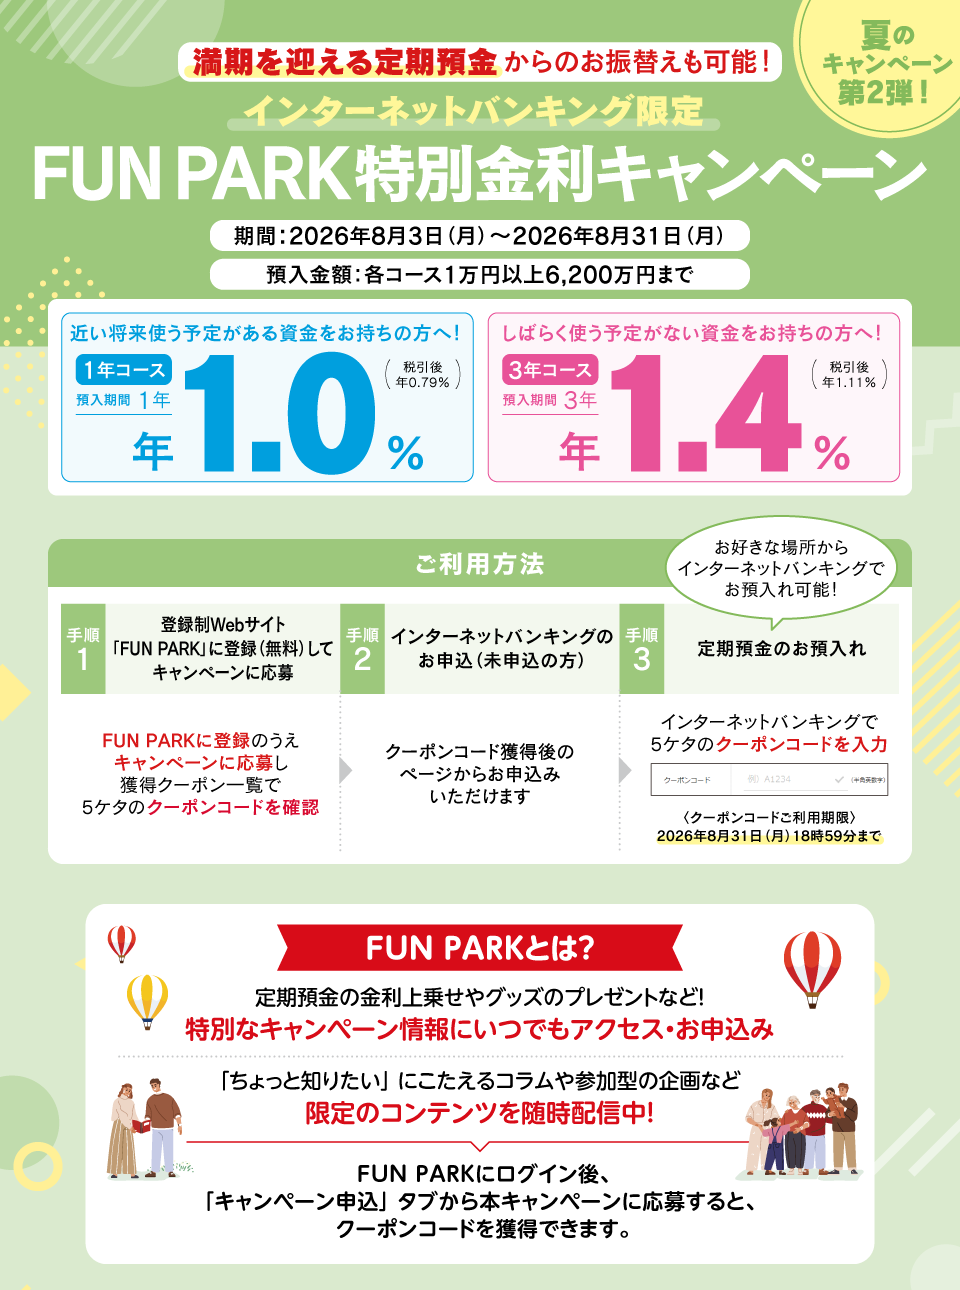
ネット上の掲示板やSNSで囁かれる「三菱UFJの定期預金で年利1.5%超の特別金利が出ている」という噂の真相は、主に三菱UFJ銀行 退職金専用 定期預金プランを指しています。
このプランは、退職金を受け取ってから原則1年以内に申し込む特別コースであり、破格の金利が設定されています。しかし、ここには知っておくべき決定的な構造が存在します。
まず、高金利が適用されるのは「当初3ヶ月間のみ」という短期設定である点です。満期を迎えた後は自動的に店頭表示の標準金利へと切り替わるため、年利換算の数字をそのまま1年間受け取れるわけではありません。また、窓口では「定期預金+投資信託」の資産運用セットプランが提案されるケースが多く、定期預金側の金利がさらに上乗せされる代わりに、投資信託側の購入時手数料や信託報酬が発生する仕組みになっています。
純粋な定期預金単体コースを選ぶのか、リスク資産との組み合わせを許容するのか、自身の投資経験に照らして慎重に判断することが求められます。
【実態検証】利用者のリアルな口コミと現場目線で見えたメリット・デメリット
金融取材班がSNS上の投稿、5ちゃんねる、知恵袋、および窓口利用者の声を収集・分析したところ、三菱UFJ 定期預金 ネットの反応 評判には明確な明暗が見えてきました。
肯定的な評価(メリット):
- 「他行への振込やATM網が圧倒的に充実しており、定期預金満期後の資金ハンドリングが非常に楽」
- 「三菱UFJアプリの操作性が秀逸で、窓口に行かずに数タップで特別金利定期を組める手軽さがある」
- 「地方銀行やネット銀行に多額を預けるのは心理的不安があったが、MUFGの看板による安心感は何物にも代えがたい」
否定的な評価・不満点(デメリット):
- 「新規口座開設時や特別キャンペーンの時期を逃すと、通常金利ではネット専業銀行に利回りで見劣りする」
- 「窓口で高金利プランご相談をすると、資産運用や生命保険への勧誘に時間を取られることがある」
さらに注意すべきは、定期預金 中途解約 デメリットです。満期日前にやむを得ず中途解約した場合、預入時に約束された優遇利率は適用されず、銀行が定める「中途解約利率(普通預金金利と同等水準まで大幅に引き下げられた利率)」が遡及して適用されます。元本割れすることはありませんが、期待していた利息収入の大半を失うことになるため、直近で使う予定のない余剰資金を充てることが鉄則です。
一般に知られていない盲点とネットの誤解|失敗を防ぐ3つのチェックリスト
定期預金キャンペーンを検討する際、多くの預金者が陥りがちな誤解があります。後悔を防ぐために、以下の3つのポイントを必ずチェックしてください。
- 「自動継続」設定による金利急落の罠:
キャンペーン定期預金を作成する際、「元利自動継続」を選択しておくと、1年後の満期時に当時の「通常金利」で再契約されてしまいます。高金利の恩恵を受け続けたい場合は、満期案内が届くタイミングで他行の他行比較 定期預金 おすすめ キャンペーンへ乗り換えるか、新たな優遇プランへ預け直すアクションが必要です。 - 旧「三菱東京UFJ銀行」の通帳・口座の取り扱い:
「昔作った三菱東京UFJ銀行の通帳は使えるのか」という疑問が多く見られますが、口座自体は現在の三菱UFJ銀行でそのまま有効です。ただし、紙の通帳のままではアプリ限定の特別金利が適用されない場合があるため、Web通帳(Eco通帳)への切り替え手続きを済ませておくのが賢明です。 - インフレ率との実質リターン比較:
名目金利が上がったとはいえ、物価上昇率が金利を上回っている環境下では、預金の実質的な購買力は目減りします。生活防衛資金や直近で使う確定資金は三菱UFJの定期預金で手堅く確保し、長期資金は新NISA等の非課税制度を活用するという「資産の色分け」が不可欠です。
【プロの結論】おすすめできる人・見送るべき人の特徴
三菱UFJ銀行の定期預金キャンペーンが最適な人:
- メガバンクならではの圧倒的な財務健全性と安心感を最優先したい人
- すでに三菱UFJ銀行を給与振込やメインバンクとして利用しており、手軽にアプリで資産を増やしたい人
- 1〜3年以内に使い道が決まっている住宅購入資金、教育資金、納税資金を安全にプールしておきたい人
- 退職金を受け取った直後で、一時的な高利回り運用先を探している人
他の金融商品・他行を検討すべき人:
- 0.1%でも高い表面金利を徹底追求し、ネット銀行の手続きや複数口座管理を苦にしない人
- 5年〜10年以上の長期にわたり資金を拘束でき、インフレ耐性のある投資信託や株式で資産拡大を狙いたい人
【三菱 東京 ufj 銀行 定期 預金 キャンペーン】に関するよくある質問(FAQ)
Q1:旧「三菱東京UFJ銀行」時代の口座でも最新キャンペーンの対象になりますか?
A1:はい、対象になります。旧行名時代の口座やキャッシュカードをお持ちの方でも、現在展開されている各種キャンペーンにエントリー可能です。ただし、優遇金利の多くは公式スマートフォンアプリ「三菱UFJ銀行アプリ」からの預入が条件となっているため、事前にアプリの初期設定とWeb通帳への移行を完了させておくことを推奨します。
Q2:特別金利定期預金を途中で解約すると元本割れしますか?
A2:元本割れすることはありません。円定期預金は預金保険制度の対象であり、中途解約した場合でも預けた元本は全額保護されます。ただし、中途解約利率が適用されるため、受け取れる利息は普通預金と同等のごくわずかな金額に減額されます。
Q3:新規口座開設キャンペーンの特典(プレゼント等)はいつもらえますか?
A3:新規口座開設や定期預金作成に伴うポイント付与・キャッシュバック特典は、条件達成が確認された翌月〜翌々月下旬頃に付与されるのが一般的です。エントリーが必要なキャンペーンの場合、口座開設だけでなく専用ページでの応募登録を忘れると対象外になるため注意してください。
まとめ:今後の動向と失敗しないための判断基準
金利のある世界が定着した2026年において、三菱UFJ銀行の定期預金キャンペーンは、安全性と利便性を妥協したくない預金者にとって極めて実用的な選択肢となっています。メガバンクの強固な基盤のもと、アプリを活用して手堅く金利上乗せを享受できるメリットは小さくありません。
大切なのは、提示されている金利の「適用条件」「預入期間」「満期後の取り扱い」を正確に把握し、使う予定のない資金を適切な期間で配分することです。本稿で紹介したシミュレーションや比較データを参考に、ご自身の資産規模とライフプランに最適な預金戦略を実行してください。 (出典: 三菱 東京 ufj 銀行 定期 預金 キャンペーン(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。