領収書と領収証の決定的な違いとは?法的効力とレシート比較の新常識
日々のビジネスや店舗での支払いの際、「領収書をください」と頼んだところ、手渡された紙片の表題が「領収証」になっていた経験を持つ方は多いはずです。日常会話では「領収書」と呼ばれることが圧倒的に多い一方で、文具店で売られている既製伝票やレジから打ち出される用紙には「領収証」の文字が目立ちます。「両者には法律上の上下関係があるのか」「税務調査で否認されるリスクはないのか」と疑問を抱く現場の声も少なくありません。
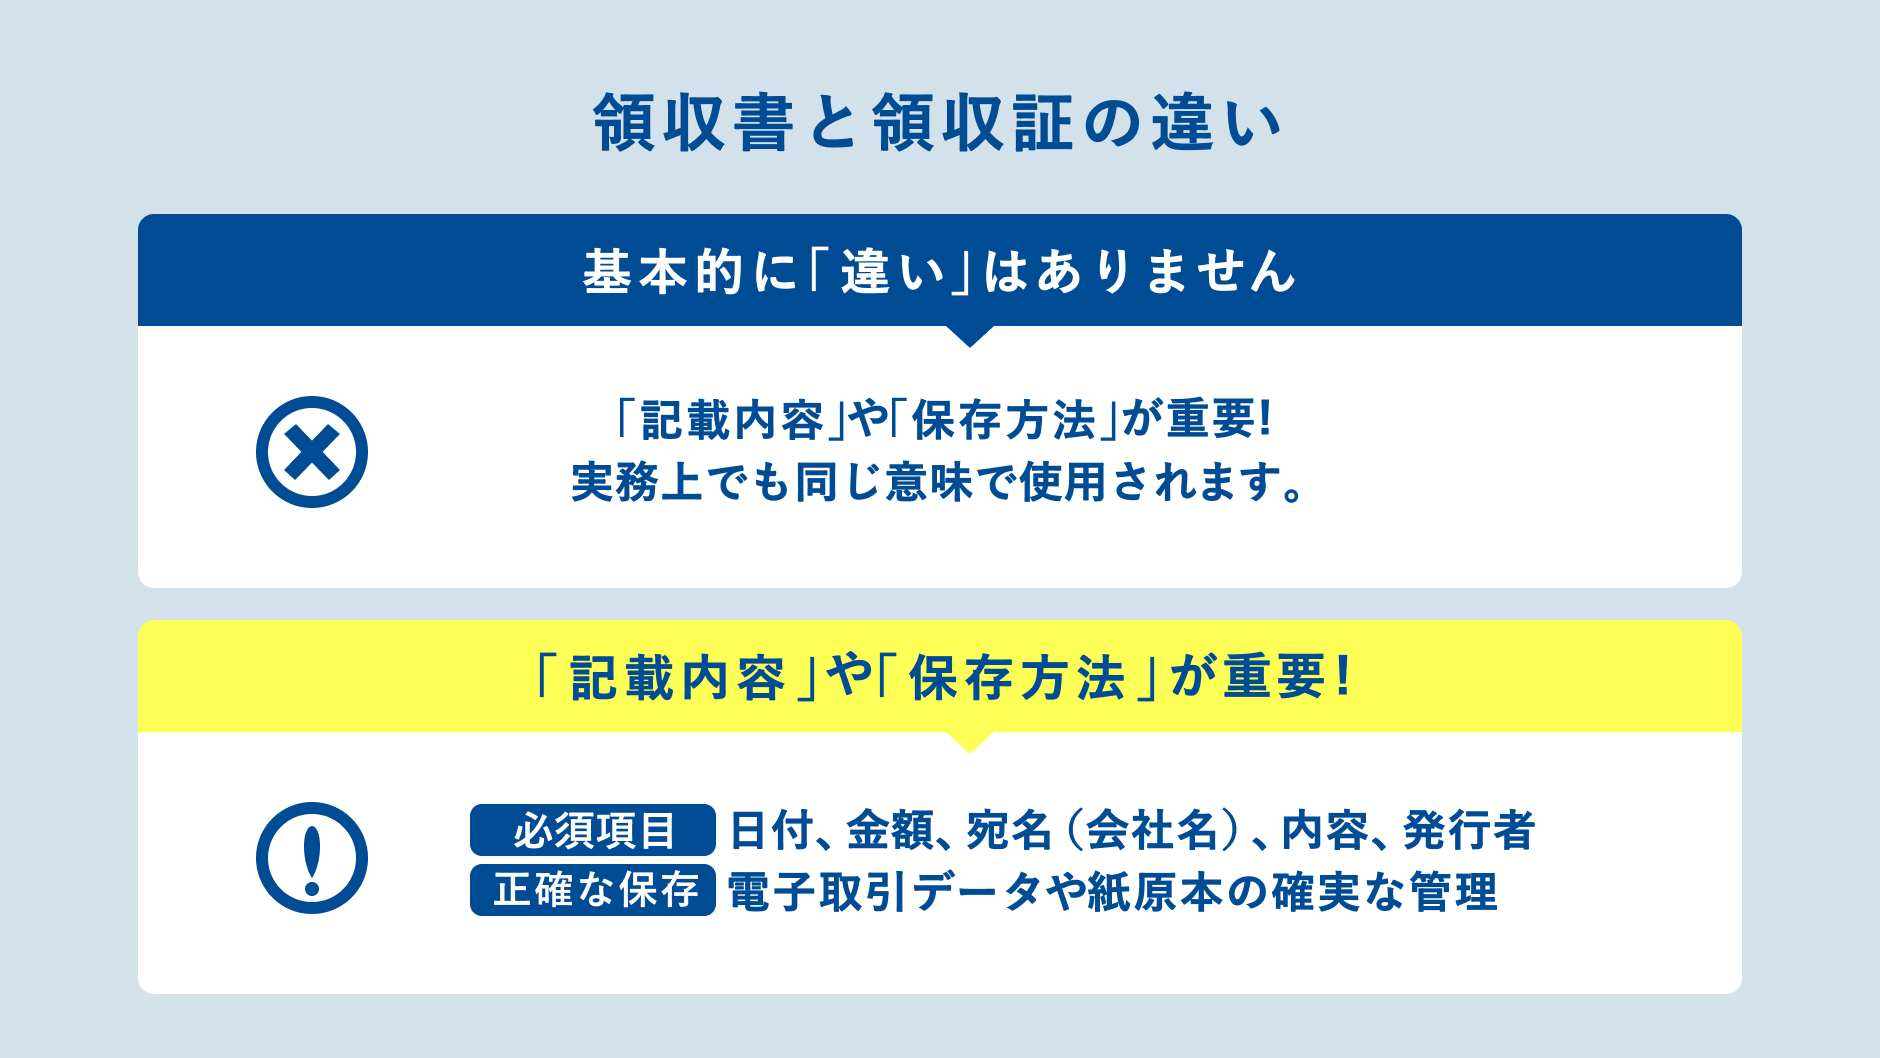
結論から明かせば、日常使いの「領収書」と証拠性を強調した「領収証」は、法律上・税務上の効力において完全に同等です。しかし、近年のインボイス制度の定着や電子帳簿保存法の抜本改正により、書類の「名称」以上に「記載内容」や「保存形式」が問われる時代へとシフトしました。本稿では、法律・税務の根拠条文からレシートとの証憑力比較、収入印紙のルールまで、実務に直結するポイントを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「領収書」と「領収証」は呼び方の違いに過ぎず、民法上の「受取証書」および印紙税法上の「課税文書(第17号文書)」として法的効力は同一。
- 要点2:税務実務においては、品目や内訳が詳細に印字される「レシート(適格簡易請求書)」の方が、手書き領収書よりも証憑としての信頼性が高い。
- 要点3:受領側の権利である交付請求(民法第486条)に対し、電子領収書であれば5万円超でも収入印紙の貼付義務が発生しないなど実務上の盲点が存在する。
【法律と税務の真相】領収書と領収証に決定的な差はあるのか?
「領収書」と「領収証」の使い分けに悩むビジネスパーソンは後を絶ちませんが、法的な観点から言えば両者に優劣や効力の差異は存在しません。日本の法体系において、この2つの書類がどのように位置づけられているかを紐解くと、その本質が明確に見えてきます。
民法第486条には「弁済をした者は、弁済を受領した者に対して受取証書の交付を請求することができる」と規定されています。法律上の正式名称は「受取証書」であり、金銭の支払いが完了した事実を証明する文書全般を指します。国税庁の見解においても、民法が定める受取証書の一般的な通称が「領収書」や「領収証」であると解釈されています。
一方、税務上の扱いを定めた印紙税法に目を向けると、別表第一の第17号文書において「金銭又は有価証券の受取書」という包括的な定義が置かれています。国税庁の通達でも、表題が「領収書」「領収証」「レシート」「預り書」「受取書」のいずれであっても、金銭の受領事実を証明する目的で作成されたものであれば、すべて同一の課税文書として扱われます。
では、なぜ2つの呼称が存在するのでしょうか。語源の観点から分析すると、「書」は文書全般を指す包括的な概念であるのに対し、「証」は証明書・証拠書類という意味合いを強く帯びています。そのため、文具メーカーが市販する手書き用伝票やレジ機器のフォーマットでは、証拠力を視覚的にアピールする意図から「領収証」という表記が慣習的に定着しました。対して、口頭でのビジネスコミュニケーションや一般的な文章では「領収書」が広く使われています。
【徹底比較】領収書・領収証・レシート・受領書の違いと証憑ルール
取引現場で飛び交う書類には、領収書や領収証のほかにも「レシート」「受領書」「預り証」など様々な名称が存在します。それぞれの役割と税務上の位置づけを正確に整理しておくことが、経理トラブルを防ぐ第一歩です。
| 書類の種類 | 主な法的根拠・定義 | 経費精算・税務上の有効性 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 領収書 | 民法486条「受取証書」 印紙税法「第17号文書」 | 完全有効(必要要件の充足が前提) | 手書きの場合、宛名や品代の曖昧さに注意が必要。 |
| 領収証 | 民法486条「受取証書」 印紙税法「第17号文書」 | 完全有効(領収書と完全同等) | 市販の複写式用紙に多い。効力は領収書と一切変わらない。 |
| レシート | 金銭受取の事実を印字した簡易証明書 | 完全有効(インボイス制度下で極めて強固) | 品目が明記されるため税務調査での信頼度は手書き以上。 |
| 受領書 | 物品や書類の引き渡しを受けた確認書 | 単体では金銭決済の証明になりにくい | 納品書とセットで使われることが多く、代金決済の証明とは別物。 |
| 預り証 | 金銭等を一時的に預かった事実の証明 | 条件付き有効(本受領前の暫定書類) | 手付金や内金で発行。後日正式な領収書との引き換えが基本。 |
紙の領収書や領収証を発行する場合、営業に関わる取引で受取金額が5万円以上(税抜)になると200円以上の収入印紙の貼付義務が生じます。これに違反して印紙を貼付・消印しなかった場合、過怠税(原則として本来の税額の3倍)が課されるリスクがあります。ただし、後述する電子領収書を活用すれば、金額に関わらず印紙税は非課税となります。
【実態検証】経理現場と税務調査のリアル|手書き領収書信仰の崩壊
かつての日本企業では、「宛名がきちんと入った手書きの領収書でなければ経費として認められない」という暗黙のルールが広く信じられていました。しかし、現代の税務調査や企業の内部監査において、その認識は完全に過去のものとなっています。
大手企業の経理統括者やベテラン税理士への取材によると、現場での評価はむしろ逆転しています。「手書き領収書で宛名が『上様』、但し書きが『お品代』となっているものは、私的流用や架空経費の温床になりやすく、税務署からのチェックが最も厳しくなる書類です。一方で、購入品目ごとに単価と数量、適用税率が機械印字されたレシートは改ざんの余地が極めて低く、証憑としての信頼性は圧倒的です」と証言します。
SNSや知恵袋などのコミュニティでも、「レジでわざわざ手書きの領収証を頼んだら時間がかかった上に、会社の経理から『明細レシートも一緒に提出して』と二度手間を求められた」という嘆きの声が数多く見られます。現場の経理担当者が求めているのは、形式的な「領収書」の題字ではなく、「いつ・誰が・どこで・何を・いくらで買ったのか」という客観的な取引データです。
特にインボイス制度(適格請求書等保存方式)が定着した現在、小売業、飲食業、タクシー業、写真業、旅行業などの不特定多数を相手にする事業者が発行する「適格簡易請求書(簡易インボイス)」は、宛名の記載が省略されていても仕入税額控除の適用要件を満たします。取引内容がブラックボックス化しやすい手書き領収証を無理に発行してもらうメリットは、実務上ほとんど失われています。

一般に知られていない盲点と誤解|発行拒否や電子化の法的ルール
領収書にまつわる実務では、法的な権利関係やデジタル化に伴う特例について、多くの誤解が蔓延しています。トラブルを防ぐために押さえるべき重要ポイントを検証します。
1. 店舗側は領収書の発行を拒否できるのか?
民法第486条により、代金を支払った側には受取証書の請求権が認められています。しかし、「すでに詳細なレシートを交付している場合」において、二重発行となる手書き領収書の再発行を拒否することは店舗側の正当な防衛措置として認められます。レシートを回収せずに手書き領収証を発行すると、購入者が両方を使って二重に経費精算や税額控除を行う不正リスクが生じるためです。再発行を求める場合は、当初交付されたレシートとの引き換えが原則となります。
2. 電子領収書(PDF)と電子帳簿保存法の関係
近年のデジタル化に伴い、メール送付やWebサイトからダウンロードする「電子領収書」が主流になりつつあります。ここで最大のメリットとなるのが、電子データで交付される領収書には金額を問わず収入印紙が不要という点です。印紙税法は「紙の文書を作成・交付すること」を課税要件としているため、PDFデータでのやり取りは非課税となります。
ただし、電子データで受け取った領収書は、電子帳簿保存法の「電子取引」の要件に従って保存しなければなりません。以前のように「PDFを紙に印刷してファイルに綴じるだけ」の運用は原則認められず、改ざん防止措置(タイムスタンプ付与や訂正削除履歴が残るシステムの利用、または不当な訂正削除を防止する事務処理規程の備え付け)および「取引年月日・取引金額・取引先」による検索機能を確保した状態でのデータ保存が義務付けられています。
3. 税務調査に耐えうる領収書の保存期間
領収書や領収証は、経費計上した年度が終わればすぐに破棄してよいものではありません。法人の場合、法人税法により原則7年間の保存義務が課されています(欠損金が生じた事業年度については最長10年間)。個人事業主の場合も、青色申告・白色申告を問わず原則5年(青色申告で前々年の所得が一定額以上の場合は7年)の保存が必須です。税務調査で領収書が提示できない場合、経費計上の否認や追徴課税のリスクに直面します。
【プロの判断基準】実務で迷わない発行・受領の完全ガイドライン
ビジネスの現場において、どのような場面で「手書きの領収書」を求め、どのような場面で「レシート」を活用すべきか、判断基準をまとめました。
手書き領収書(領収証)の発行を依頼すべきケース
- BtoBの個別契約・高額取引:納品書や請求書と突合する必要があるオーダーメイド取引や請負契約代金の支払い。
- 冠婚葬祭・慶弔関連の支出:レジスターが存在しない場での金銭授受や、儀礼的な証明が必要となる場合。
- 会社規程で厳密に義務付けられている場合:社内ルールでレシート提出が認められていない例外的なケース。
レシート(適格簡易請求書)の受領で十分なケース
- 日常的な消耗品の購入・文具類の調達:購入品目の明細がそのまま記録されるため、むしろレシートが推奨される。
- 飲食店での会食・接待費用:人数や注文内容が細かく印字され、公私混同でないことの証明が容易になる。
- 出張時の交通費・宿泊費:適格簡易請求書の要件を満たした機械印字レシートで即座に経費精算が可能。
領収書を作成・依頼する際は、宛名に会社や屋号の「正式名称」を記載し、但し書きには「〇〇代(書籍代、ソフトウェア利用料など具体的な品名)」を明記することが鉄則です。宛名の「上様」や但し書きの「お品代」は税務上のリスクを高めるだけですので、現場レベルで避ける運用を徹底してください。

【領収書・領収証の違い】に関するよくある質問(FAQ)
Q1:領収書と領収証で、確定申告や決算時の税務上の効力に違いはありますか?
A1:一切の違いはありません。どちらも金銭の受領事実を証明する「受取証書」として法的に同等の効力を持ちます。税務署が重視するのは書類のタイトルではなく、発行日、金額、取引内容、発行者名、受取者名(適格簡易請求書を除く)が正しく記載されているかどうかです。
Q2:クレジットカードで支払った場合、領収書に収入印紙は必要ですか?
A2:収入印紙は不要です。クレジットカード決済は信用の供与(信用取引)であり、現時点で金銭の受領が発生していないためです。ただし、領収書の但し書き等に「クレジットカード決済」である旨が明記されている必要があります。記載がない場合は通常の金銭受領とみなされ、5万円以上の場合に印紙税の課税対象となるため注意してください。
Q3:感熱紙のレシートは文字が消えてしまう心配がありますが、どう保管すべきですか?
A3:直射日光、高温多湿、ビニール素材(可塑剤)との接触を避けてファイリングすれば、法定保存期間である7年間は十分に判読可能です。また、電子帳簿保存法に対応したスキャナ保存(スマートフォンのカメラ撮影やスキャナによる画像化)を行い、要件を満たして保存すれば、原本の紙レシートを破棄することも可能です。
Q4:インボイス制度が始まってから、手書き領収書を受け取るときは何に注意すべきですか?
A4:手書き領収書を発行してもらう場合は、発行事業者の「適格請求書発行事業者登録番号(Tから始まる13桁の番号)」、「適用税率ごとの税込金額または税抜金額の合計」、「消費税額等」が正しく記載されているかを必ず確認してください。登録番号や税率の内訳がない領収書は、原則として仕入税額控除の対象外となります。
まとめ:名称の違いに惑わされず取引実態と法令要件を押さえる
「領収書」と「領収証」は、言葉の生い立ちや使用シーンに微妙なニュアンスの差があるものの、法律や税務における効力は完全に同一です。ビジネスの現場で重要なのは、形式的な名称の違いに悩むことではなく、取引の透明性を確保し、法令に適合した要件を満たすことにあります。
特にデジタル化と税制改正が進む昨今では、曖昧な手書き領収証よりも、詳細な取引内容が記録されたレシートや適正に管理された電子領収書の方が、税務リスクを最小限に抑える確実な手段となります。実務の慣習にとらわれず、法的な本質を見極めたスマートな経理実務を実践していきましょう。 (出典: 領収 書 領収証 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。