所得と収入の違いとは?税金・手取りが変わる決定的な理由と計算式
給与明細や源泉徴収票を手にしたとき、あるいは確定申告の書類を作成する際、多くの人が「収入」と「所得」という二つの言葉の扱いに戸惑いを覚えます。一見すると同じような金銭の出入りを表す言葉に思えますが、日本の税制および社会保障制度において、この二つは明確に区別されており、両者の違いを理解していないと税金面で思わぬ損をしたり、行政給付の所得制限に引っかかったりする事態を招きます。
「年収500万円」と言った場合、それは収入なのか所得なのか、そして最終的に銀行口座へ振り込まれる「手取り」とはどのような計算で導かれるのか。2026年現在の最新税制動向や控除のルールを踏まえながら、家計防衛に直結する決定的な違いと計算メカニズムを解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は入ってきたお金の総額(額面)であり、「所得」はそこから必要経費や給与所得控除を差し引いた実質的な利益を指す。
- 要点2:住民税・所得税の課税額や扶養控除の判定は「収入」ではなく「所得」をベースに算出されるため、両者の混同は税制上の不利益に直結する。
- 要点3:源泉徴収票の読み方と各種所得控除の活用法を把握することで、額面と手取りの差額を正しくコントロールし、手取り最大化が可能になる。
【徹底比較】所得と収入の違いとは?手取り額に直結する基本構造
金銭の流れを正確に把握する第一歩は、「収入」「所得」「手取り」という3段階のステップを整理することです。日常会話では「年収と所得の違い」があいまいなまま使われがちですが、税法上の定義は明確に分かれています。
まず「収入」とは、会社から支払われる基本給・各種手当・ボーナスなどを合算した総支給額(いわゆる額面金額)を指します。個人事業主やフリーランスであれば、クライアントから支払われた売上高の総額がこれに該当します。
対して「所得」とは、収入を得るためにかかったコストを差し引いた後の実質的な儲け(利益)のことです。会社員の場合はスーツ代や業務関連の個人的支出を個別領収書で経費精算する代わりに、税法で一律に定められた「給与所得控除」を収入から差し引きます。個人事業主であれば、売上から実際の「個人事業主必要経費」を差し引いた残額が事業所得となります。
そして日常生活で最も実感値に近い「手取り」は、収入(額面)から所得税・住民税、および健康保険や厚生年金などの社会保険料を天引きした後に残る金額です。つまり、「収入 →(経費・控除を引く)→ 所得 →(税率を掛けて税額算出)→ 収入から税金・社会保険料を天引き → 手取り」という多段階のフィルターを通っています。
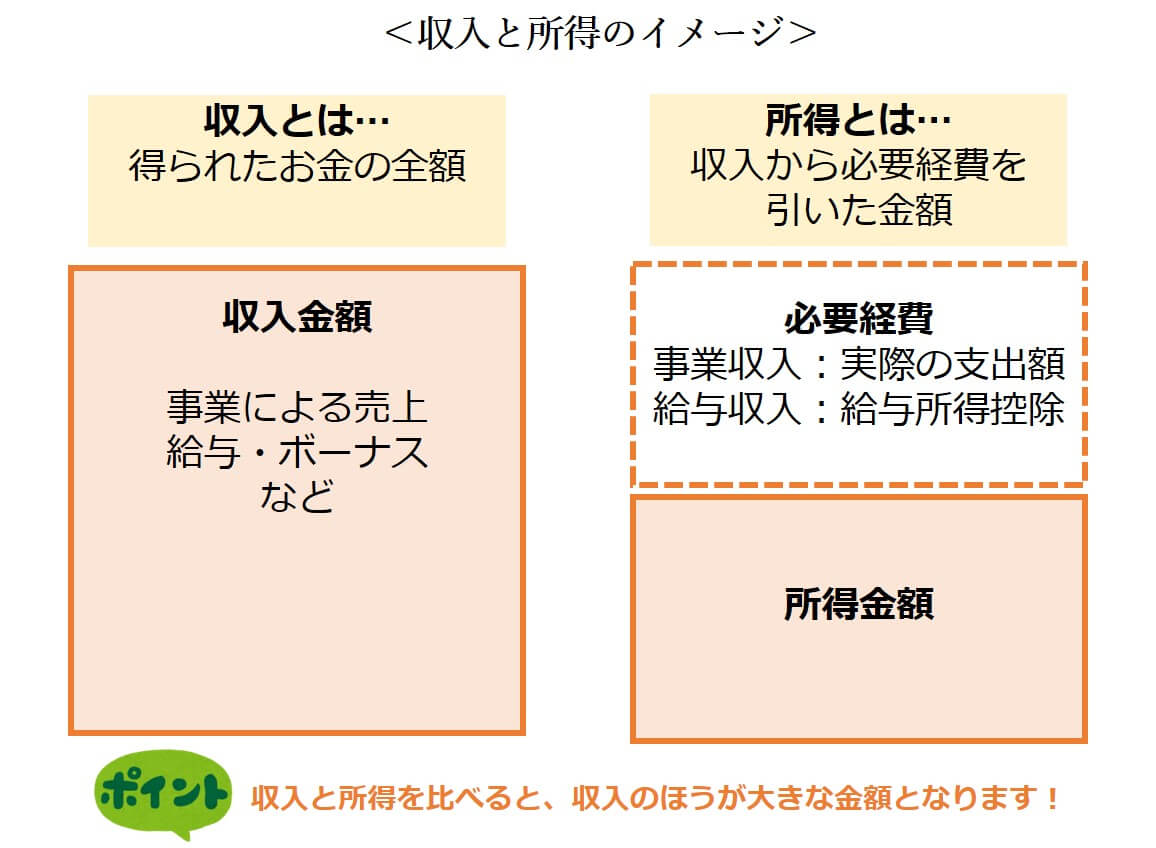
【データ比較】一目でわかる「収入・所得・手取り」の算出フローと具体例
会社員と個人事業主では、収入から所得、そして課税対象額が算出されるプロセスが異なります。具体的なモデルケースを用いて、数値の流れを比較します。
| 項目 | 会社員(年収500万円の場合) | 個人事業主(売上700万円の場合) | 制度上の位置づけ・基準 |
|---|---|---|---|
| ① 収入(売上・額面) | 5,000,000円 | 7,000,000円 | 総支給額および総売上高 |
| ② 控除・必要経費 | 1,440,000円(給与所得控除) | 2,500,000円(実費経費+青色申告控除) | 収入を得るために認められる概算または実費経費 |
| ③ 所得(①-②) | 3,560,000円(給与所得) | 4,500,000円(事業所得) | 各種行政判断や所得制限の基準値 |
| ④ 各種所得控除 | 約1,200,000円(基礎・社保控除等) | 約1,100,000円(基礎・国保・年金等) | 個人の生活事情に応じた課税減免枠 |
| ⑤ 課税所得(③-④) | 2,360,000円 | 3,400,000円 | 税率(5%〜45%)を掛ける対象額 |
| ⑥ 天引き・公的負担 | 約1,050,000円(税金+社会保険料) | 約1,350,000円(税金+国保・年金・事業税) | 額面と手取りの差額理由となる公的負担 |
| ⑦ 手取り金額(①-⑥) | 約3,950,000円(年収の約79%) | 約3,150,000円(売上-経費-公的負担) | 銀行口座に実際に残る手元資金額 |
実務における標準的な手取り計算方法としては、会社員の場合、年収(額面)のおよそ75%〜85%が手元に残る目安とされています。年収が上がるほど累進課税によって所得税率が跳ね上がり、社会保険料の上限負担も増えるため、手取り率は徐々に低下していきます。
源泉徴収票の見方と確定申告の罠|数字の記載場所でわかる真実
毎年12月から1月にかけて会社から交付される「源泉徴収票」は、収入と所得の構造を完璧に可視化した公的文書です。しかし、多くの人が並んでいる数字の意味を正確に読み解けていません。
源泉徴収票を読み解く際は、左上から順に配置されている4つの主要ブロックに着目します。
- 「支払金額」:これが1年間の総支給額、すなわち「収入(額面年収)」です。通勤手当などの非課税分を除いたすべての給与・賞与が含まれます。
- 「給与所得控除後の金額」:支払金額から給与所得控除を差し引いた後の金額であり、これが税制上の「所得」です。
- 「所得控除の額の合計額」:配偶者控除、扶養控除、社会保険料控除、生命保険料控除などの合算額です。
- 「源泉徴収税額」:「所得」から「所得控除の合計」を引いた課税所得に税率を掛け、最終的に1年間で納付した所得税額です。
一方、副業をしている会社員や個人事業主が直面するのが「所得と収入の違い確定申告」における記載ミスです。確定申告書の第一表には「収入金額等」と「所得金額等」を記入する欄が上下に並んでいます。ここで売上高をそのまま所得欄に書き写してしまうと、経費が一切計上されていない莫大な利益とみなされ、多額の追徴課税が発生するという致命的なミスに繋がります。

【2026年最新】基礎控除と扶養控除の条件|「年収の壁」に潜む心理的トラップ
税金を計算する上で、所得からさらに差し引くことができる「所得控除一覧」の活用は欠かせません。控除の数が多ければ多いほど課税所得が圧縮され、手取りが増加します。
特に重要なのが、納税者全員に適用される「基礎控除」と、家族を養っている場合に適用される「扶養控除」です。国税庁および総務省の制度設計において、所得税と住民税では控除額に差異が存在します(住民税所得税の違い)。
- 基礎控除(2026年最新基準):合計所得金額2,400万円以下の納税者に対し、所得税では最大48万円、住民税では最大43万円が控除されます。
- 扶養控除の条件:生計を一にする16歳以上の親族で、年間の合計所得金額が48万円以下(給与収入のみの場合は給与所得控除55万円を足して「年収103万円以下」)であることが基本条件となります。
- 配偶者控除・配偶者特別控除:配偶者の合計所得金額に応じて段階的に控除額が変動し、いわゆる「150万円の壁」「201万円の壁」として意識される枠組みです。
ここで多くの世帯が直面するのが、パートやアルバイトの就労調整に伴う心理的葛藤です。「税金の壁(103万円)」を超えても所得税が数千円発生する程度で済みますが、企業の家族手当基準や社会保険の扶養基準(106万円・130万円の壁)を超えると、社会保険料の自己負担が発生し、世帯全体の手取りが一時的に急減する「働き損の逆転現象」が生じるため、所得と収入の厳密な管理が求められます。
【実態検証】利用者の生の声と現場目線で見えたリアルな誤解
税理士窓口や自治体の税務課、SNSのコミュニティなどで頻繁に報告される「制度の勘違い」には、極めて共通したパターンが存在します。
大手相談窓口に寄せられた実例として、ある会社員(30代後半・男性)の手記には生々しい後悔が記されています。
「自治体の児童手当や高校授業料無償化の申請案内を見た際、所得制限基準が『所得960万円』と記載されていた。自分の額面年収が1,050万円だったため即座に対象外だと思い込み申請を放置していたが、後から『給与所得控除を引いた後の所得は855万円で受給対象だった』と知った。制度を理解していなかっただけで数十万円をドブに捨ててしまった」
また、確定申告を初めて行った個人事業主の女性(20代後半・デザイナー)は、次のようなトラブルを吐露しています。
「クラウドソーシングの売上300万円を申告する際、経費の計算が面倒で『収入=所得』として申請してしまった。翌年、想定の3倍以上の住民税と国民健康保険料の請求書が届き、貯金が一気に底をつきかけた」
人間には、給料明細の「総支給額(一番大きな数字)」を自分の実力や資産価値と同一視しやすい認知バイアス(額面アンカー効果)が存在します。この無意識の見栄や錯覚が、税務手続きにおける「収入と所得の混同」を引き起こす構造的な心理要因となっています。

一般に知られていない盲点とネットの誤解|損をしないための防衛策
インターネット上やSNSで流布している税務知識の中には、法的な文脈を省略した危険な誤解が少なくありません。資産防衛のために知っておくべき盲点を整理します。
第1の誤解は、「副業の利益が年間20万円以下なら申告は一切不要」という言説です。確かに所得税法上、給与所得以外の副業所得が20万円以下の場合は確定申告が免除されます。しかし、これはあくまで「国の所得税」の話であり、「市区町村の住民税」には20万円免除の規定がありません。自治体への住民税申告を怠ると、過少申告加算金や延滞税が課されるリスクがあります。
第2の盲点は、所得控除の申告漏れによる「税金の払い過ぎ」です。年末調整で会社に提出する書類において、iDeCo(個人型確定拠出年金)の小規模企業共済等掛金控除や、年間10万円を超えた医療費控除、ふるさと納税(ワンストップ特例または確定申告)の適用を忘れると、本来減らせるはずの課税所得が減らず、手取りが目減りします。
【プロの結論】経済的自立と家計防衛のための判断基準|向いている人・見直すべき人
複雑化する税制と社会保障制度の中で、私たちが取るべき最適なスタンスは個人の雇用形態や世帯構成によって異なります。客観的な判断基準は以下の通りです。
【現在の仕組みをフル活用すべき人】
- 専業会社員で年収850万円以下:手厚い給与所得控除の恩恵を最大限に受けているため、iDeCoやふるさと納税、生命保険料控除を抜け漏れなく活用して課税所得を圧縮するのが最も安全かつ効率的です。
- 扶養内パート勤務で年間就労を計画的に抑えている人:配偶者の所得控除枠と自身の社会保険料発生ライン(106万・130万)を正確にモニタリングできる環境であれば、手取り効率を最大化できます。
【働き方や申告体制を抜本的に見直すべき人】
- 副業年収が100万円を超えている会社員:雑所得のまま放置すると給与所得と合算されて高い税率が課されるため、事業所得としての実質要件を満たした上で青色申告(最大65万円控除)への移行を検討すべきです。
- 年収1,000万円超の高所得会社員:給与所得控除の上限(195万円)に達しており、税負担が著しく高まるため、マイクロ法人の設立や資産管理会社を活用した所得分散を視野に入れる価値があります。
家計における自立とは、単に額面収入を増やすことではなく、「所得」と「控除」の境界線を自らの手でコントロールし、手取りを最大化するリテラシーを持つことに他なりません。
【所得と収入の違い】に関するよくある質問(FAQ)
Q1:パートやアルバイトの面接で「希望年収」を聞かれたら、収入と所得のどちらを答えればよいですか?
A1:面接や履歴書で問われる年収は、すべて「収入(額面総支給額)」を指します。税金や社会保険料が引かれる前の年間総支給希望額(例:103万円以内、130万円以内など)を伝えてください。
Q2:源泉徴収票で「自分の本当の年収」を知りたいときは、どの数字を見ればいいですか?
A2:「支払金額」の欄に記載されている数字が、いわゆる額面の年収です。「給与所得控除後の金額」は税法上の所得ですので混同しないよう注意してください。
Q3:個人事業主です。売上が500万円で経費が200万円かかった場合、税金の基準になるのはいくらですか?
A3:売上500万円が「収入」、経費200万円を引いた300万円が「所得」となります。この300万円からさらに基礎控除や社会保険料控除などの各種所得控除を差し引いた「課税所得」に対して税率が適用されます。
Q4:配偶者控除を受けるための条件は「妻の収入」ですか、それとも「妻の所得」ですか?
A4:税法上の判定基準は「配偶者の合計所得金額」です。パート収入のみの場合は、収入から給与所得控除(最低55万円)を差し引いた所得金額が48万円以下(=収入103万円以下)であれば配偶者控除の満額対象となります。
まとめ:2026年を生き抜くための税務リテラシーと正しい行動指針
「収入」は入ってくるお金の総枠であり、「所得」は公的な課税や社会保障負担を測るための真の物差しです。そして「手取り」こそが、私たちが日々の暮らしで実際に使うことのできる正味の資産です。
額面の数字だけに一喜一憂するのではなく、給与所得控除や各種所得控除のメカニズムを理解し、源泉徴収票や確定申告書を正しく読み解くこと。この基礎的な知識の有無が、年間数十万円に及ぶ手取りの差となって現れます。制度のルールを正しく把握し、賢明な家計管理と資産防衛を実践していきましょう。 (出典: 所得 と 収入 の 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。