1億円相続すると税金いくら?早見表と2026年最新の節税・申告ガイド
親や配偶者が遺してくれた大切な財産が「ちょうど1億円」に達していると分かった瞬間、多くの遺族が直面するのが「一体どれだけの相続税が引かれるのか」という切実な不安です。1億円という資産規模は、富裕層に限らず、都市部に一戸建てやマンションを所有し、長年の預貯金や退職金を合算すれば、ごく一般的な会社員家庭でも十分に到達し得る現実的なラインとなっています。
国税庁の統計資料や税務関係者の現場証言によると、遺産総額が1億円前後の層は、基礎控除を差し引いた後の課税対象額が大きくなりやすく、税務署による税務調査のターゲットにもなりやすい絶妙なボリュームゾーンです。事前準備の有無や法定相続人の構成によって、納めるべき税額が数百万円から数千万円単位で激変する実態を、2026年最新の税制改正情報を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:1億円の遺産にかかる相続税は家族構成で激変し、配偶者控除の活用で「0円」から「3,000万円超」まで大きな開きが生じる。
- 要点2:現金1億円より不動産化や小規模宅地等の特例を活用した方が評価額を劇的に圧縮できるが、2026年最新の評価ルール改定には要注意。
- 要点3:死亡を知った翌日から10ヶ月という極めて短い申告期限内に、名義預金の精査や二次相続まで見据えた税理士選定を行うことが最大の防衛策となる。
【早見表で一目瞭然】1億円の遺産にかかる相続税はいくら?家族構成別のリアル
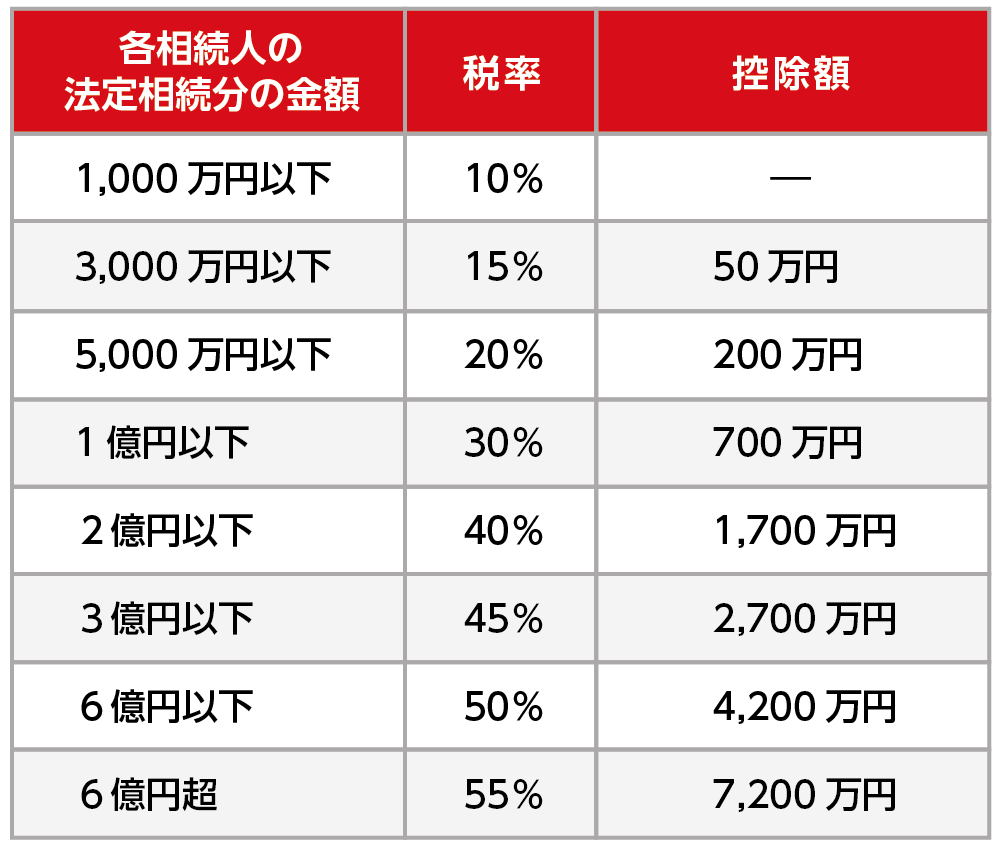
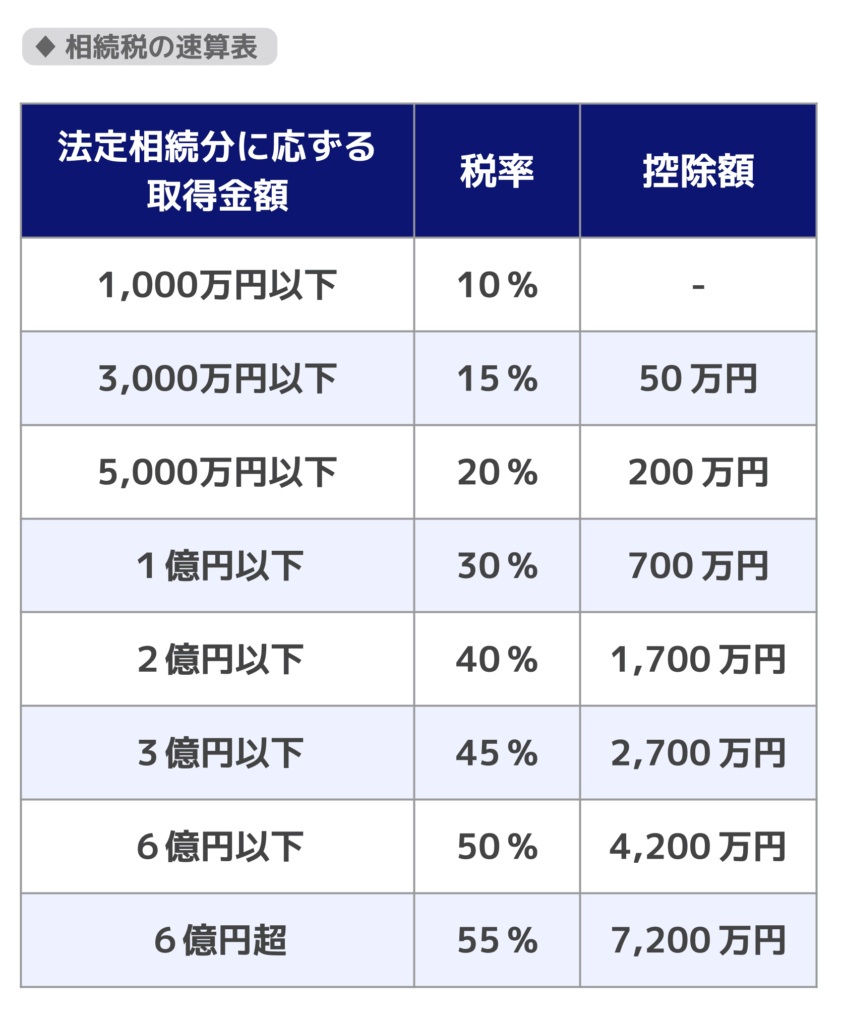
「1億円の遺産を相続した場合、相続税はいくら支払うのか」という疑問に対し、最も明快な答えを出す鍵は法定相続人の構成です。相続税には「3,000万円 +(600万円 × 法定相続人の数)」という相続税の基礎控除が定められており、1億円からこの基礎控除を差し引いた残額にのみ累進課税が適用されます。
配偶者がいる場合、法定相続分または1億6,000万円まで非課税となる「配偶者の税額軽減(配偶者控除)」を適用できるため、配偶者自身が納める税額は実質ゼロになります。しかし、子どもだけで相続する場合や配偶者がすでに他界しているケースでは、控除枠が減少し税負担が一気に跳ね上がります。
| 法定相続人の家族構成 | 基礎控除額 | 相続税の総額目安(全体) | 編集部の見解・分析 |
|---|---|---|---|
| 配偶者のみ | 3,600万円 | 0円(配偶者控除適用) | 1億6,000万円以下のため納税額なし。ただし申告手続きは必須。 |
| 配偶者 + 子1人 | 4,200万円 | 約385万円(子の納税分) | 配偶者は非課税。子どもが法定相続分(5,000万円)に応じて納税。 |
| 配偶者 + 子2人 | 4,800万円 | 約315万円(子2人の合計) | 基礎控除が増加し、子1人あたり約157.5万円の負担に分散される。 |
| 配偶者 + 子3人 | 5,400万円 | 約245万円(子3人の合計) | 人数が増えるほど基礎控除が拡大し、累進税率の刻みが下がる。 |
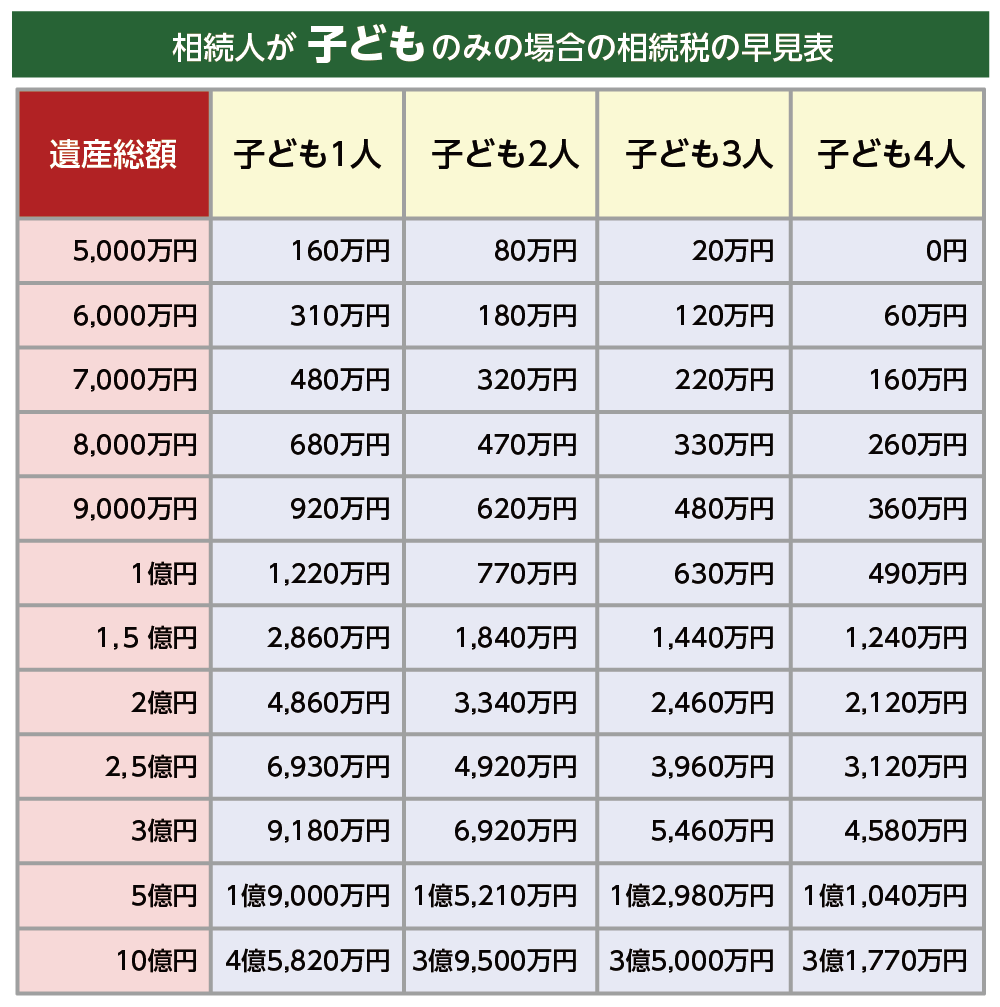
| 子1人のみ(一人っ子) | 3,600万円 | 約1,220万円 | 配偶者控除が使えず、単独で高い累進税率を受けるため負担が重い。 |
| 子2人のみ | 4,200万円 | 約770万円(1人約385万円) | 親の二次相続で最も頻出するケース。現金準備がないと納税資金に窮する。 |
早見表の数値からも明らかな通り、1億円 相続税 一人っ子のパターンでは、納税額が約1,220万円に達し、手取り財産の1割以上が税金として徴収されます。事前の資産圧縮を行っていなければ、突如として1,000万円を超えるキャッシュの工面を迫られる点に注意が必要です。
【計算シミュレーション】1億円の内訳で税額激変?不動産と現金の決定的な差
相続税の算出において極めて重要なのが「財産がどのような形で遺されているか」です。全く同じ1億円相当の価値であっても、現金1億円と不動産(土地・建物)では評価額の計算ロジックが根本から異なります。
現金や預貯金は額面通りの「1億円」として評価されますが、不動産の場合は土地が「路線価(公示地価の約8割)」、建物が「固定資産税評価額(建築費の約5〜7割)」で評価されます。さらに、一定の要件を満たす自宅敷地であれば、最大330平方メートルまで評価額を80%減額できる「小規模宅地等の特例」が適用可能です。
具体的な試算として、遺産1億円(法定相続人が子ども2人のみ)のケースで財産内訳を比較してみましょう。
- ケースA(全額が現金1億円の場合):
課税価格1億円 - 基礎控除4,200万円 = 課税遺産総額5,800万円
法定相続分各2,900万円に対する相続税額の合計は約770万円。 - ケースB(現金3,000万円 + 自宅不動産7,000万円の場合):
自宅不動産(時価7,000万円)の相続税評価額は約5,000万円まで下がり、同居親族が引き継ぎ「小規模宅地等の特例」を適用すると評価額は1,000万円に圧縮。
課税価格は現金3,000万円 + 不動産1,000万円 = 4,000万円。
基礎控除4,200万円を下回るため、相続税は0円。
このように、資産のポートフォリオを現金から不動産へ適切にシフトさせているか否かで、数百万円から1,000万円規模の税負担差が生じます。ただし、2024年以降段階的に強化されたタワーマンション等の過度な節税に対する評価見直しルールを踏まえ、実勢価格と乖離しすぎた過度な圧縮スキームには注意を払う必要があります。
一般に知られていない盲点とネットの誤解|「配偶者控除で全額非課税」に潜む二次相続の罠
ネット上の掲示板やSNSで広く見られる誤解の一つに、「配偶者が全部相続すれば1億6,000万円まで無税だから、とりあえず配偶者に全財産を渡せば安心」という言説があります。確かに一次相続(父が亡くなり母と子が相続するケースなど)では税額を0円に抑え込めますが、これこそが「二次相続の大増税」を引き起こす最大の罠です。
一次相続で母が1億円全額を引き継いだ場合、税金は発生しません。しかし数年後、母が亡くなった際(二次相続)には以下の三重苦が発生します。
- 基礎控除枠の減少:法定相続人から母が抜けるため、基礎控除が「4,200万円(3人)」から「3,600万円(子2人)」へと600万円減少する。
- 配偶者控除が一切使えない:子どもたちだけで相続するため、1億6,000万円の強力な非課税枠が適用できない。
- 母自身の固有財産と合算される:母がもともと持っていた預貯金に父の1億円が上乗せされ、課税遺産総額が膨張して高い税率が直撃する。
結果として、一次相続で母と子どもに適正配分していればトータル数百万円で済んだはずの相続税が、二次相続時に1,500万〜2,000万円近くまで跳ね上がる事態が多発しています。一次相続と二次相続をセットでシミュレーションすることが、資産防衛における必須条件です。
【実態検証】税務署が1億円の遺産を狙い撃ちにする理由と税務調査の現場手口
国税庁が公表する相続税の調査実績データによると、実地調査が行われた事案の約8割以上で申告漏れや追徴課税(重加算税含む)が発生しています。とりわけ遺産総額が「1億円前後」の家庭は、富裕層専用のファミリーオフィス等で強固な税務防衛をしていないケースが多く、税務署にとって最も指摘事項を見つけやすいボリューム帯とされています。
元国税調査官や現場の税理士への取材によると、税務署は国税総合管理システム(KSK)を用いて、過去10年分以上の銀行口座履歴、不動産の売買履歴、株式取引、生命保険の給付履歴を完全に把握した上で調査対象を選定しています。特に狙われやすいのが以下の3点です。
- 名義預金:専業主婦の妻や未成年の孫の名義で作られた預金口座で、原資が被相続人(亡くなった親)から出ているもの。「印鑑や通帳を誰が管理していたか」を厳格に追及されます。
- タンス預金・直前出金:亡くなる直前の数ヶ月から数年間に引き出された使途不明の多額な現金出金。病院代や葬儀費用として手元に置いていた現金も、手許現金として申告から漏れれば調査官の追及対象となります。
- 家族間の非課税枠を超えた資金移動:住宅購入資金の援助や教育資金の贈与において、法定の非課税申告手続きを怠っていた履歴。
相続税の申告期限は「被相続人が死亡したことを知った日の翌日から10ヶ月以内」と定められており、葬儀や法要、遺産分割協議に追われているとあっという間にタイムリミットが到来します。申告期限を過ぎると、延滞税や無申告加算税が課されるだけでなく、小規模宅地等の特例や配偶者控除などの有利な減税特例が原則として使えなくなるため、初動のスピード感が生命線となります。
【2026年最新】手遅れを防ぐ決定的な節税対策と税理士相談の選び方
資産1億円の相続税を最小化するためには、生前からの戦略的な対策と、適切な専門家へのアクセスが不可欠です。特に2024年から本格施行され、2026年現在定着しつつある生前贈与加算期間の段階的延長(3年から7年へ拡大)により、「亡くなる直前の駆け込み贈与」はほぼ封じられました。
今すぐ実行可能な正攻法の節税対策は、以下の通りです。
- 暦年贈与と相続時精算課税のハイブリッド活用:年間110万円の基礎控除を計画的に活用しつつ、2024年改正で創設された「相続時精算課税の年110万円基礎控除枠(加算対象外)」を上手に組み込む。
- 生命保険の非課税枠の完全消化:「500万円 × 法定相続人の数」の非課税枠を活用。1億円の資産のうち1,000万〜1,500万円を生命保険に変えるだけで、即座に評価額を圧縮し、納税資金となるキャッシュを即座に確保できる。
- 土地の適正評価(現地調査と減価要因の発見):不整形地、高低差、セットバック、騒音など、机上の路線価計算では見落とされがちな減額要因を網羅し、不動産評価を限界まで引き下げる。
【プロの結論】相続税専門税理士を見極める基準と「争族」を防ぐ心理的バウンダリー
税理士選びにおいて知っておくべき決定的な事実は、「日本の税理士の大半は法人決算が専門であり、相続税申告の年間受任件数は平均1件未満である」という現実です。不動産評価の引き下げ技術や特例適用の判断力は、年間数百件以上の相続を扱う「相続税特化型税理士」と一般税理士で雲泥の差が出ます。報酬相場は遺産総額の0.5%〜1.0%(1億円の場合50万〜100万円程度)ですが、適切な減額によって数百万円の税金が浮くため、実績重視で選定するのが鉄則です。
また、相続トラブルの現場で最も根深いのは税金そのものよりも「家族間の感情の共依存と心理的バウンダリー(境界線)の崩壊」です。「親の介護を自分だけが担った」「長男が家を継ぐべきだ」といった過去の恩讐が遺産分割協議で爆発し、協議がまとまらなければ特例が使えず全員が大増税を被ることになります。生前に遺言書を作成し、各相続人の自立を尊重した公平感のある分配方針を明文化しておくことこそが、最大の節税であり最大の家族防衛策と言えます。
【一 億 円 相続 税】に関するよくある質問(FAQ)
Q1:1億円を相続した場合、申告しなくても税務署にバレない可能性はありますか?
A1:100%把握されると考え定石通りに申告してください。税務署は国税総合管理システム(KSK)により、市区町村からの死亡届情報、登記情報、金融機関の預貯金・有価証券口座データを自動連携して照合しています。無申告のまま放置すると、後から重加算税(最大40%)や延滞税が上乗せされ、本来使えたはずの控除特例も剥奪されます。
Q2:親の遺産が「現金5,000万円+自宅不動産5,000万円」の場合、誰に相談すべきですか?
A2:まずは相続税専門の税理士に相談することをおすすめします。不動産が絡む場合、小規模宅地等の特例が使えるか、路線価の補正ができるかによって評価額が激変します。登記変更については司法書士、分割で揉めそうな場合は弁護士との連携が必要になりますが、窓口を相続専門の税理士法人に一本化することでワンストップ対応が可能です。
Q3:2026年時点の最新ルールで、生前贈与は何年前まで遡って相続税に対象加算されますか?
A3:亡くなった日以前「最大7年間」の贈与が加算対象となります。2023年以前は「3年間」でしたが、税制改正により段階的に延長されています。ただし、2024年1月1日以降に相続時精算課税制度を選択した場合に認められた「年110万円までの基礎控除枠」については、7年以内の加算対象外となるため、最新ルールに則った贈与手法の選択が極めて重要です。
まとめ:2026年を生き抜く1億円相続の最適解と失敗しない判断基準
1億円の遺産相続は、何の対策も講じなければ数百万円から1,000万円を超えるキャッシュが失われる重大なライフイベントです。しかし、家族構成別の基礎控除を正しく理解し、配偶者控除の二次相続リスクを回避し、不動産の評価減特例をフル活用することで、税負担は劇的にコントロールできます。
被相続人が元気なうちから資産内訳の棚卸しを行い、相続税専門のプロフェッショナルを味方につけること。そして何より、10ヶ月という限られたタイムリミットに追われる前に家族間で健全な対話を済ませておくことが、大切な資産を次世代へ円満に引き継ぐための唯一確実な道筋です。 (出典: 一 億 円 相続 税(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。