分割払いとリボ払いの決定的な違いは?手数料の罠と損しない選び方
高額な買い物をする際、クレジットカードの決済画面で「分割払い」と「リボ払い(リボルビング払い)」のどちらを選ぶべきか迷った経験を持つ人は少なくありません。どちらも「支払いを複数回に分散させる」という点では同じに見えますが、その根底にある金融工学的な仕組みや手数料の発生構造は根本から異なります。
毎月の請求額が一定だからと安易にリボ払いを選んだ結果、元金がほとんど減らずに手数料だけで数十万円を支払う羽目になったという相談が、消費生活センターや金融機関に後を絶ちません。両者の決定的な相違点と手数料のカラクリを解き明かし、2026年のキャッシュレス環境において家計を守るための賢明な使い分け方を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「商品ごとに支払回数を指定」し、リボ払いは「残高全体に対して毎月の支払額を指定」する仕組みの違いがある。
- 要点2:リボ払いの多くに採用される「残高スライド元利定額方式」は、支払い初期に手数料の割合が高く元金が減りにくい構造的なリスクを抱えている。
- 要点3:2回払いやボーナス一括払いは手数料無料だが、3回以上の分割およびリボ払いは年利12.0%〜18.0%の手数料が発生するため、繰り上げ返済などの防衛策が必須となる。
【徹底比較】分割払いとリボ払いの決定的な違い|仕組みと手数料の構造
分割払いとリボ払いの本質的な違いは、「支払回数を固定するか」「毎月の支払金額を固定するか」という管理軸の差に集約されます。この違いを理解していないと、知らず知らずのうちに返済期間が長期化し、多額の手数料をカード会社へ払い続けることになります。
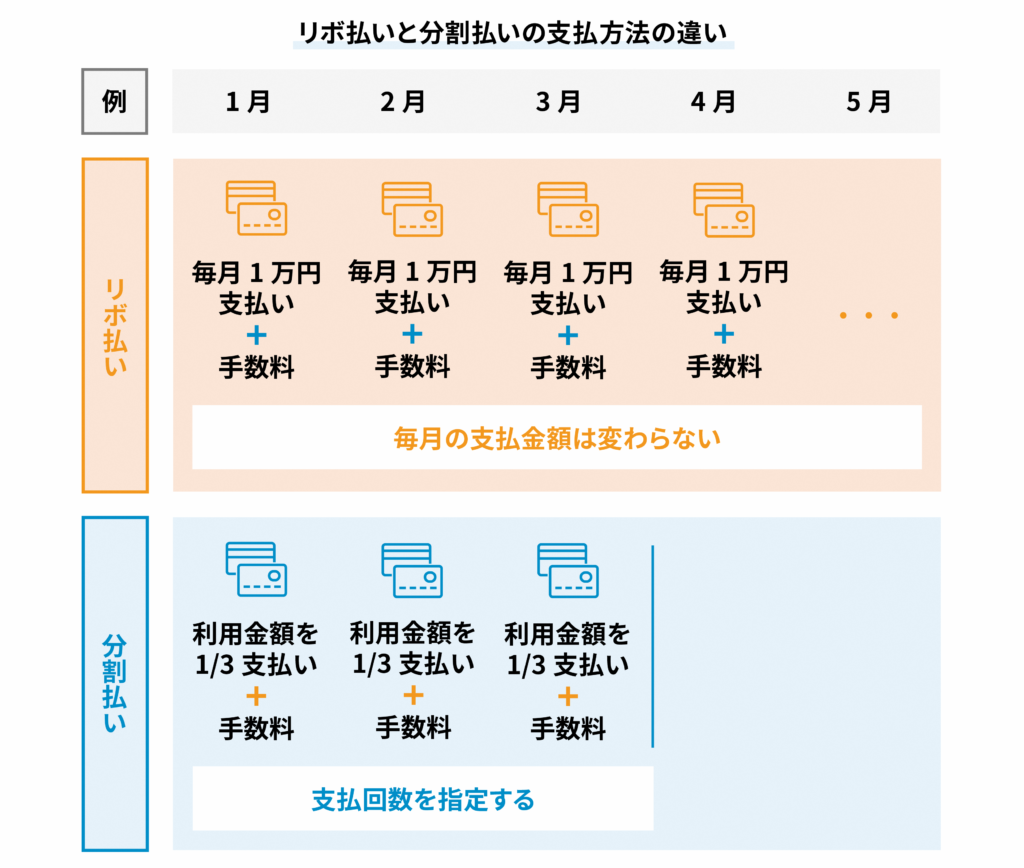
まず分割払いは、購入した商品1点ごとに「3回」「6回」「12回」「24回」といった支払回数を指定する決済方式です。買い物の段階で完済期日が確定するため、総支払額や手数料の総額を事前に把握しやすいという特徴を備えています。
一方のリボ払いは、カード利用残高の総額に対して「毎月1万円」「毎月3万円」といったあらかじめ設定した定額を支払っていく方式です。買い物を何度追加しても毎月の引き落とし額が大きく変わらない利便性がある反面、利用残高が膨らむと完済までの期間が際限なく延びていく特徴を持っています。
なお、見落とされがちな選択肢としてクレジットカード2回払い 手数料無料という仕様が存在します。主要カード会社の規定では、1回払いと2回払い、およびボーナス一括払いについては手数料(金利)が発生しません。高額な決済であっても、2ヶ月に分けて支払うことで手数料負担をゼロに抑えることが可能です。
【試算データ公開】分割払いとリボ払いはどっちが得か?手数料の実態
利用者が最も直面する疑問である「分割払いとリボ払いはどっちが得か」という命題について、具体的な数字を用いて検証します。一般的なクレジットカード分割払い金利(実質年率約12.0%〜15.0%)とリボ払い手数料(実質年率15.0%)をベースに、20万円のノートパソコンを購入した場合の返済推移をシミュレーションした比較データが以下の表です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 分割払い(10回) | 毎月約21,380円 / 手数料総額:約13,800円 | 実質年率 12.0%〜15.0% | 10ヶ月で確実に完済。毎月の負担はあるが傷口は浅い。 |
| リボ払い(毎月1万円コース) | 毎月10,000円 / 手数料総額:約32,500円(返済24ヶ月) | 実質年率 15.0%(固定) | 毎月の支払いは楽だが、手数料が分割払いの2倍以上に膨張。 |
| リボ払い(毎月5千円コース) | 毎月5,000円 / 手数料総額:約74,000円(返済55ヶ月) | 実質年率 15.0%(固定) | 極めて危険。完済まで4年半以上かかり、購入額の37%が手数料に。 |
| 2回払い | 月100,000円 × 2回 / 手数料総額:0円 | 実質年率 0.0% | 家計に余裕があれば最も経済的。余計なコストが一切発生しない。 |
分割払いとリボ払いの手数料比較を行うと、短期間で返済を完了させる設計になっている分割払いのほうが、支払う総コストは圧倒的に低減されます。主要カード会社の提供ツール(三井住友カード 手数料シミュレーションなど)で計算した場合でも、支払回数が長引くリボ払いは複利的に手数料が積み上がるため、結果として大幅に損をする構図が明確になります。
【実態検証】リボ払いが危険と言われる理由と「残高スライド元利定額方式」の罠
金融リテラシー啓発の現場でリボ払いが危険と言われる理由として必ず挙げられるのが、リボ払い 手数料計算の仕組みに組み込まれた「計算の不透明さ」と「心理的麻痺」です。
リボ払いの利息(包括信用購入あっせんの手数料)は、日割り計算で算出されます。一般的な計算式は以下の通りです。
手数料 = 締切日の利用残高 × 手数料率(年利15.0%) × 利用日数 ÷ 365日
この仕組みに加え、多くのカード会社で標準採用されているのが残高スライド元利定額方式です。この返済方式は、利用残高の大きさに応じて毎月の最低支払額が自動的に変動(スライド)し、その「定額」の中に元金と手数料の両方が含まれる設計になっています。
例えば、利用残高が50万円で毎月の支払額が1万5,000円に設定されていた場合、初月の手数料だけで約6,164円(50万円×15%÷12ヶ月)が差し引かれます。つまり、1万5,000円を支払っても元金は8,836円しか減りません。利用者は「今月も1万5,000円返済した」という安心感を抱きますが、実態は支払額の4割以上が利息に消えているのです。
さらに残高が減ってくると、スライド方式によって毎月の返済額が1万円、5千円へと自動で減額されるプランもあります。これにより元金の減少スピードがさらに鈍化し、完済までの期間が人為的に引き延ばされる構造になっています。これこそが、利用者が気付かないうちに借金漬けになるリボ払い地獄の真相と対策を語る上で欠かせない構造的トラップです。

一般に知られていない盲点とネットの誤解|「自動リボ」とポイント還元の裏側
インターネット上のコミュニティやSNSでは、「リボ払いは絶対悪」「分割払いなら安全」といった極端な言説が散見されますが、そこには見落とされがちな盲点とマーケティングの罠が存在します。
代表的なトラブルが、新規入会キャンペーンなどで設定されやすい「自動リボ(愛称:楽Pay、マイ・ペイすリボ、リボ宣言など)」の初期設定です。「入会時にリボ設定をすると5,000ポイント進呈」といった特典に惹かれて登録した結果、レジで「1回払いで」と伝えても自動的にすべての決済がリボ払いに変換されていたというトラブルが後を絶ちません。
また、会員専用WEBサービス(楽天カード 分割払いリボ払い変更機能など)を通じて、あとから決済方式を切り替えるユーザーも急増しています。「今月だけ出費が重なったから」と安易にあとからリボへ変更を繰り返すと、分割払いとは異なり複数の買い物がひとつの残高プールに統合され、個別の完済管理が事実上不可能になります。
分割払いに関しても、利用枠の圧迫という盲点があります。30万円の限度額の中で20万円を24回払いで購入した場合、利用枠は2年間にわたって徐々にしか回復しません。毎月の支払額が明確であるというメリットの一方で、枠の固定化による流動性の低下という代償を払っている点には注意が必要です。
手数料を最小限に抑える脱出策|リボ払い繰り上げ返済のメリットと活用法
すでにリボ払いを利用してしまっている場合、放置することは手数料の垂れ流しを意味します。最も有効な打開策は、資金に余裕ができたタイミングで即座に実行する一部繰り上げ返済または一括返済です。
リボ払い繰り上げ返済のメリットは、支払った資金の100%がそのまま「元金の返済」に充当される点にあります。前述の通り、リボ手数料は「日々の利用残高」に対して発生するため、元金を10万円減らせば、それ以降に発生する将来の手数料を根本から削ぎ落とすことができます。
多くのクレジットカードでは、以下の方法で即時返済を受け付けています。
- 提携ATMからの入金:銀行やコンビニのATMから、千円または1万円単位で随時返済を行う。
- インターネットバンキング(Pay-easy等):会員ページから数十円単位の端数を含めて即座に振込返済する。
- コールセンター経由の引き落とし増額:次回の口座引き落とし額を全額返済または増額指定に変更する。
ボーナスや臨時収入が入った際は、消費に回す前にまずリボ残高の清算へ充てることが、利回り15%の超高利回り投資を行うことと同義であると言えます。

【2026年最新】クレジットカード支払方法比較から見るプロの判断基準
キャッシュレス決済が高度に発展した環境下において、消費者が選択できる主な支払い方法の特徴とコストを整理しました。2026年最新 クレジットカード支払方法比較としてまとめた判断軸が以下になります。
- 1回払い / 2回払い / ボーナス一括払い:手数料負担ゼロ。キャッシュフローに問題がない限り、原則としてこの3択のみを利用するのがマネーリテラシーの鉄則。
- 分割払い(3回〜24回等):手数料率は年12.0%〜15.0%程度。パソコンや家電、医療費など、突発的かつ耐用年数が長い資産性のある出費に対して、期日を決めて計画的に支払う場合に限定して有効。
- リボ払い:手数料率は年15.0%〜18.0%。毎月のキャッシュフロー管理は極めて容易になるが、複利的なコスト増と返済長期化のリスクを内包。定常的な日用品の購入には絶対に利用してはならない。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の研究では、クレジットカード決済は現金払いに比べて「支払いの痛み(Pain of Paying)」を薄れさせる効果があると実証されています。とりわけリボ払いは、どれだけ買い物をしても直近の引き落とし額が変わらないため、自身の可処分所得を超えて支出を重ねてしまう認知バイアスを強力に誘発します。
【分割払い・リボ払いの利用に向いている人】 自営業者などで月々のキャッシュフローに明確な波があり、数ヶ月後の入金予定が確定している中で、事業投資や生活防衛のために一時的に支出を平準化させたい人。かつ、入金と同時に即座に繰り上げ返済を実行できる自己管理能力(心理的境界線)を持つ人に限られます。
【絶対に利用をおすすめできない人】 現在の貯蓄残高が把握できておらず、「今月の生活費が足りないから」という補填目的で利用しようとしている人。毎月の請求明細を確認する習慣がない人は、残高スライドの罠によって資産形成のスピードを致命的に損なうリスクが高いため、1回払い以外の決済機能はすべてロックしておくべきです。
【分割払い リボ 払い 違い】に関するよくある質問(FAQ)
Q1:クレジットカードの「2回払い」は本当に手数料がかからないのですか?
A1:はい、日本の主要カード会社(三井住友、JCB、楽天、エポス等)が発行するクレジットカードの多くは、2回払いであれば手数料(金利)が完全無料です。利用枠の範囲内であれば、手数料を1円も払わずに支払いを2ヶ月に分散できます。ただし、一部の加盟店や海外利用では2回払いが指定できない場合があります。
Q2:分割払いで購入した商品を、後からリボ払いに変更することはできますか?またその逆は?
A2:多くのカード会社では、「分割払いや1回払いで決済した分を、後からリボ払いに変更する」ことは可能です(あとからリボ)。しかし、「リボ払いに設定した残高を、後から分割払いに変更する」ことは原則としてできません。リボ残高を解消したい場合は、変更ではなく「繰り上げ返済」または「一括返済」を行う必要があります。
Q3:リボ払いを利用すると信用情報(ブラックリスト)に傷がつきますか?
A3:リボ払いを利用していること自体が信用情報機関(CICやJICCなど)で事故情報(ブラック)として扱われることはありません。ただし、リボ払いの利用残高が多いと「割賦販売法」に基づく包括支払見込額の算定において他社からの新規借入や住宅ローンの審査で不利に働くことがあります。また、リボ払いの引き落とし日に残高不足で延滞した場合は、当然ながら事故情報が記録されます。
まとめ:手数料の仕組みを理解して賢くキャッシュフローを管理する
「分割払い」と「リボ払い」は、似て非なる金融商品です。回数を指定してゴールを明確にする分割払いに対し、リボ払いは残高管理の主導権を失いやすい構造的なリスクを孕んでいます。
手元の現金を残すための資金調達手段としてカードの分割機能を利用すること自体は決して間違いではありません。しかし、その利便性の裏には実質年率15%前後の金利手数料という大きなコストが発生しています。仕組みを正しく把握し、手数料無料の2回払いなどを賢く併用しながら、健全な家計管理を維持してください。 (出典: 分割払い リボ 払い 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。