領収証と領収書の違いとは?法的効力やレシートとの差を徹底解説
ビジネスの現場や日常の買い物で日常的に目にする「領収証」と「領収書」。一見すると漢字1文字の違いにすぎないように思えますが、言葉の語源や法的な位置づけ、経理現場における実質的な扱いには知っておくべき明確な背景が存在します。適格請求書等保存方式(インボイス制度)や改正電子帳簿保存法が完全に定着した2026年現在のビジネス環境において、これらの書類の役割をあいまいに理解していると、経費精算の差し戻しや税務調査での否認といった予期せぬリスクを招きかねません。
日常会話では同義語として混用されがちな両者ですが、商取引における「証拠力」や「税法上の要件」を紐解くと、私たちが何気なく選んでいる書類の真の価値が見えてきます。本稿では、法律上の定義からレシートとの実質的な効力差、現場で失敗しない記載ルールまで、客観的なファクトに基づいて詳細に解き明かします。
📌 【この記事の重要ポイントまとめ】
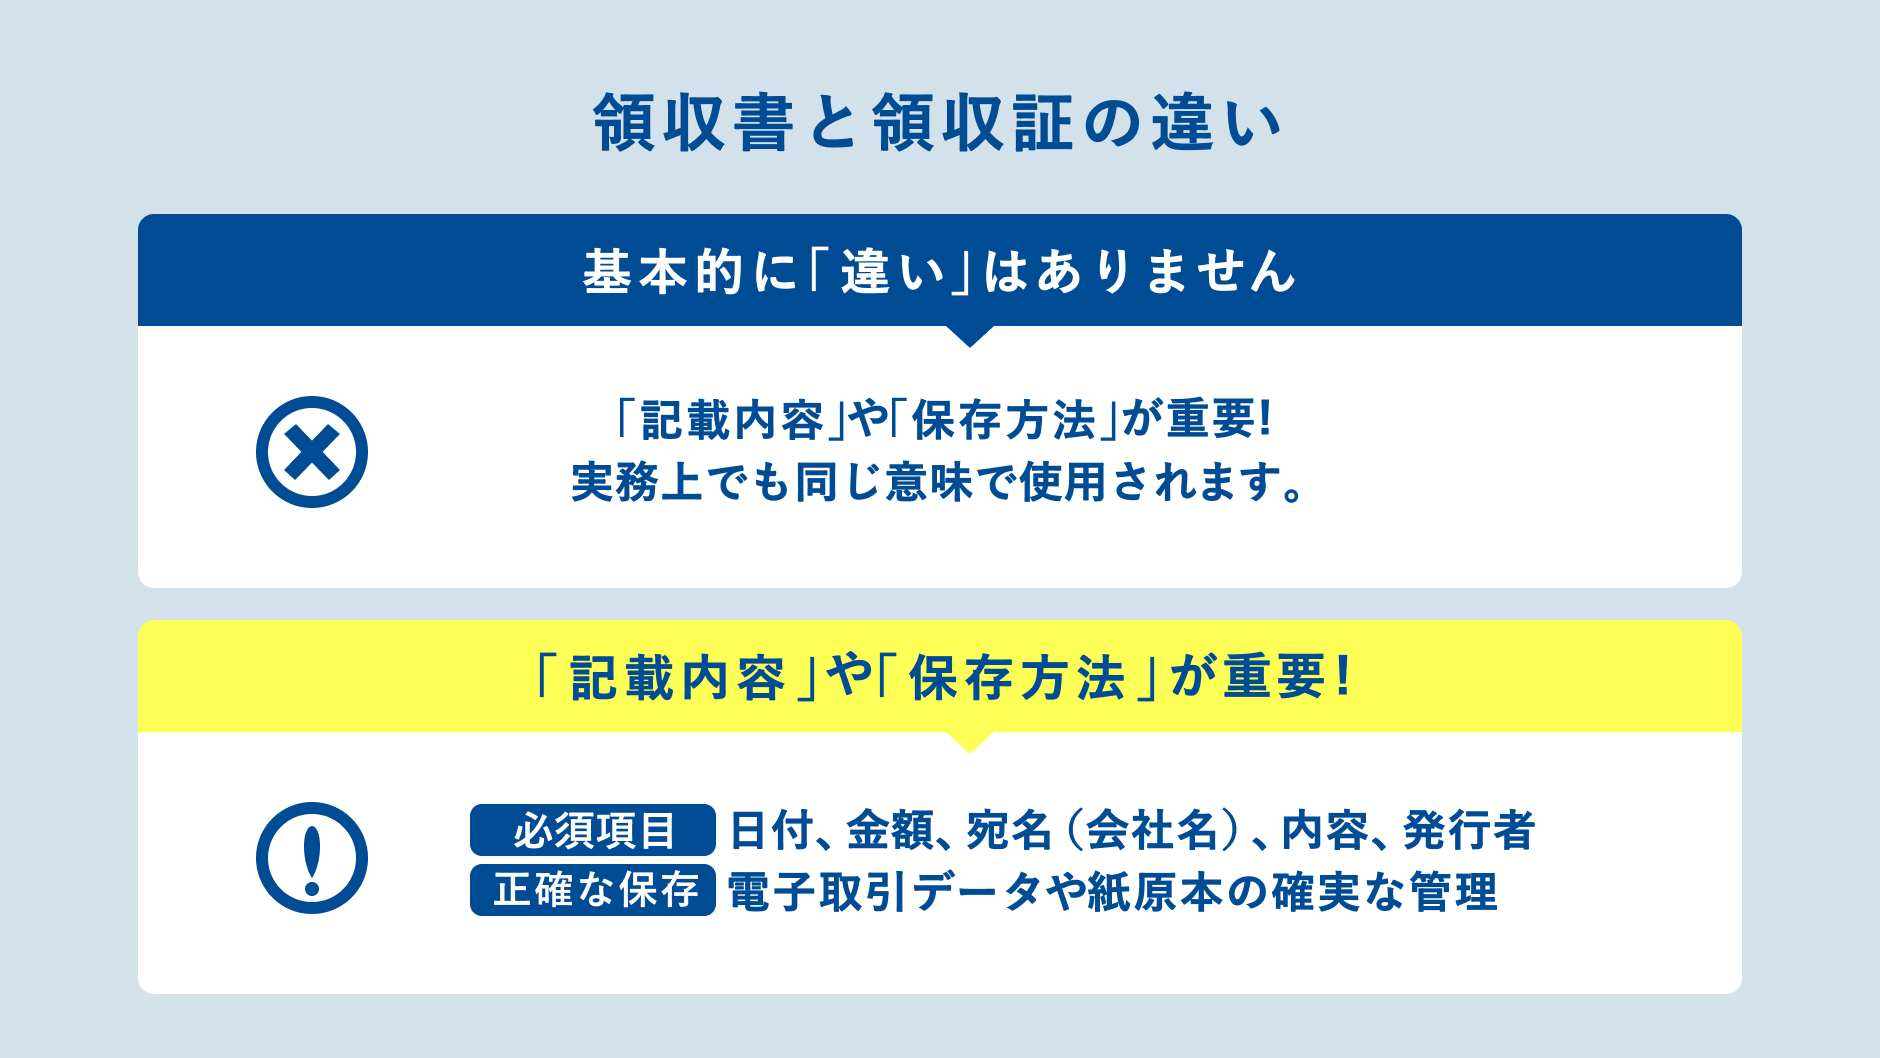
- 要点1:「領収証」と「領収書」に税法上の効力の優劣はなく、どちらも民法第486条が定める「受取証書」に該当する。
- 要点2:手書きの領収書よりも、品名・日時・取引内容が印字される「レシート(適格簡易請求書)」の方が税務調査において証拠能力が高い場合が多い。
- 要点3:インボイス制度や電子帳簿保存法のもとでは、形式的な名称よりも「登録番号」「取引詳細」「改ざん防止要件」を満たしているかが経費精算の成否を分ける。
【法律と実務の境界線】「領収証」と「領収書」の決定的な違いとは?
言葉の成り立ちに注目すると、「証」は特定の権利や事実を公的に証明する証票のニュアンスを持ち、「書」は内容を書き記した文書全般を指します。歴史的・慣習的には、銀行や官公庁などの硬質な手続きで「領収証」、民間の商取引全般で「領収書」の呼称が多く使われてきました。
しかし、法律上の取り扱いに目を向けると事情は異なります。日本の民法第486条には「弁済をした者は、弁済を受領した者に対して受取証書の交付を請求することができる」と明記されています。ここで登場する受取証書こそが、私たちが普段呼んでいる領収書や領収証の法的な正体です。つまり、金銭の受け渡しを証明する書類であれば、タイトルが「領収証」であっても「領収書」であっても、法律上の効力や権利関係に一切の違いはありません。
税法(法人税法・所得税法・消費税法)の観点においても同様です。税務当局がチェックするのは書類の表題ではなく、「誰が・いつ・誰に・いくら支払い・どのような商品やサービスを購入したか」という取引実態が記載されているかどうかです。「領収証だから正式で、領収書だから簡易」といった法的な序列は存在しません。
領収証・領収書・レシート・請求書・納品書の役割比較【詳細データ一覧】
経理実務や商取引で飛び交う金銭関連書類は、それぞれ果たすべき役割が異なります。各書類の法的位置づけ、税務上の有効性、実務における注意点を以下の比較表に整理しました。
| 書類の名称 | 法的根拠・税法上の性質 | 印紙税の要否(紙の場合) | 実務上の証拠力・特徴 |
|---|---|---|---|
| 領収証 / 領収書 | 民法第486条「受取証書」に該当。代金決済完了の証明。 | 記載金額5万円以上(税抜)で200円〜の収入印紙が必要。 | 手書きの場合、宛名や但し書きの具体性が証拠力を左右する。 |
| レシート | 受取証書の一種。インボイス制度では「適格簡易請求書」に該当可能。 | 5万円以上で印紙税対象だが、レジ自動印字なら非課税枠の適用条件あり。 | 購入品目や日時が1点ずつ明記されるため、税務調査での信頼性は極めて高い。 |
| 請求書 | 取引対価の支払いを求める請求書面。契約履行の通知。 | 原則として非課税(印紙税は不要)。 | 銀行振込明細と突合することで、受取証書と同等の支払証明力を発揮。 |
| 納品書 | 物品やサービスの引き渡し完了を確認する受渡証拠。 | 原則として非課税。 | 商品が期日通りに納品された事実を立証する実体確認書類。 |
【実態検証】経理現場と税務調査のリアル|手書き領収書より「レシート」が選ばれる理由
経理の実務現場や税務調査の現場において、昭和や平成の時代から続いていた「手書き領収書信仰」は崩壊しています。企業の経理部門への取材や税理士の証言でも、「手書きの領収書よりもレジから発行されるレシートを提出してほしい」という声が圧倒的多数を占めています。
その最大の理由は、取引実態の透明性にあります。手書きの領収書では、但し書きに「お品代」と書かれ、宛名に「上様」と記載されるケースが後を絶ちません。しかし、これでは何を購入したのかが第三者に一切分からず、社内不正や私的流用を疑われる要因になります。
一方、レジから出力されるレシートには以下の情報が自動的かつ不可逆的に記録されます。
- 購入した商品の個別名称と数量・単価
- 取引が行われた正確な年月日および時分秒
- 店舗名、店舗の所在地、電話番号
- 適用税率(8%・10%)ごとの消費税額と適格請求書発行事業者の登録番号(T+13桁)
国税庁の定めるインボイス制度において、小売業、飲食業、タクシー業などの不特定多数を相手にする事業者は「適格簡易請求書」の発行が認められています。要件を満たしたレシートは、税法上完全な効力を持つ公的証憑です。税務調査官にとっても、改ざんが容易な手書き領収書より、システム出力されたレシートの方が客観的な証拠能力が高いと判断されるのが近年のスタンダードです。

一般に知られていない盲点とネットの誤解|但し書き・宛名・再発行の鉄則
領収書や領収証を扱う際、ネット上で囁かれる誤ったノウハウや古い商習慣を鵜呑みにすると、思わぬ落とし穴にはまります。実務で特にトラブルになりやすい3つの盲点を整理します。
1. 但し書きの書き方ルール:「お品代」は税務リスクの温床
「但し お品代として」という記載は、実質的に何も書いていないに等しいとみなされます。税務調査において使途不明金や経費計上否認の対象になりやすいため、必ず「書籍代(技術書代)として」「〇〇プロジェクト打ち合わせ飲食代として(参加者〇名)」のように、事業関連性が一目でわかる具体的な品名や目的を記載させることが鉄則です。
2. 宛名なし・「上様」の効力と限界
消費税法上、適格簡易請求書が認められる一部業種を除き、原則として買い手の氏名・名称の記載が求められます。宛名が空白であったり「上様」であったりする場合、社内規定で経費精算が却下される企業が増加しています。「誰が支払ったのか」を特定できない書類は、架空経費の計上を防止する内部統制の観点からも極めて脆弱です。
3. 領収書の再発行手続きにおけるトラブル防止策
紛失を理由に発行側へ再発行を依頼しても、断られるケースがあります。これは受領側による「経費の二重計上」や、発行側の「売上二重計上」といった脱税リスクを防止するためです。やむを得ず再発行を行う場合は、書類に「再発行」と明記したスタンプを押印し、初回発行分の無効化を双方で確認する厳格な管理が不可欠です。
デジタル時代の会計処理|電子帳簿保存法と電子領収書の実務
ペーパーレス化が急速に進む中、PDFやWebサイトからダウンロードする電子領収書の取り扱いが経理実務の中心となっています。電子帳簿保存法に対応するためには、単にデータを保存するだけでなく、以下の要件を満たす必要があります。
- 真実性の確保:タイムスタンプの付与、または訂正削除の履歴が残る(もしくは訂正削除を行えない)クラウドシステムでの受領・保存。
- 可視性の確保:「取引年月日」「取引金額」「取引先」の3項目で検索できる状態を維持し、明瞭な状態で画面・プリンタに出力できること。
電子データとして受領した領収証・領収書は、紙に出力して保存するだけでは法的な要件を満たしません。電子データのまま要件に従って保管しなければならない点に注意が必要です。なお、電子発行された書類は紙の文書ではないため、金額が5万円以上であっても印紙税が非課税となる大きなコストメリットが存在します。
【プロの結論】形式主義から実質証拠主義へ|書類を使い分ける判断基準
「領収証と領収書、どちらをもらうべきか」という問いに対する結論は、「名称へのこだわりを捨て、取引内容が完全に証明できる書類(レシートや詳細明細付きインボイス)を確保すること」です。
日本のビジネス社会には長年、手書きの「領収証」をもらうこと自体を礼儀や格式とする形式主義が根強く残っていました。しかし、コンプライアンスが重視される現代において最も重要なのは、取引の透明性と改ざん不能性です。社内決済や税務調査で疑義を持たれないためには、形式的な領収書よりも、明細が1行ずつ印字されたレシートや、電子取引の元データを保管する方がはるかに合理的です。
| 選択すべき場面 | 推奨される書類 | 理由と判断基準 |
|---|---|---|
| 日常の経費精算・消耗品購入・飲食 | レシート(適格簡易請求書) | 購入内訳が明瞭で、不正や転用を疑われる余地がないため。 |
| 冠婚葬祭・接待の儀礼的支払い | 手書き領収証 / 領収書 | 相手先名や具体的な但し書きを明記し、参加者リストを添えて保管。 |
| BtoB取引・高額決済 | 適格請求書 + 銀行振込明細 | 印紙税を削減しつつ、金融機関の記録と突合して完全な証拠力を担保。 |

【領収証 領収 書 違い】に関するよくある質問(FAQ)
Q1:「領収証」と「領収書」、会計処理においてどちらを発行・保管しても税務上の問題はありませんか?
A1:まったく問題ありません。民法上はどちらも「受取証書」であり、税法上も同一の証憑書類として扱われます。書類の名称ではなく、インボイス登録番号、取引日、取引先、金額、取引内容などの必要事項が漏れなく記載されているかどうかが重要です。
Q2:店舗でレシートを受け取った場合、わざわざ手書きの領収書を再発行してもらう必要はありますか?
A2:原則として再発行してもらう必要はありません。むしろ、品名や購入日時が詳細に印字されたレシートの方が税務調査における証拠能力が高く評価されます。ただし、社内規程で宛名入りの領収書が必須と定められている場合は、自社の経理ルールに従ってください。
Q3:宛名が「上様」や「空白」の領収書は経費として認められますか?
A3:小売業や飲食業など、適格簡易請求書の交付が認められている業態のレシートであれば宛名なしでも法的に有効です。しかし、一般的な手書き領収書で「上様」や宛名なしのものは、社内不正防止の観点から経理で拒否されるリスクや、税務調査で事業関連性を追及されるリスクが高くなります。
Q4:領収書を紛失した場合、クレジットカードの利用明細書で代用できますか?
A4:クレジットカードのWeb明細や利用控え単体では、消費税法上の受取証書や適格請求書としての要件を満たさない場合があります。カード明細に加えて、注文完了メール、請求データ、納品書などをセットで保管し、取引実態と金額を紐付けて証明できるようにしておく必要があります。
まとめ:形式にとらわれず証拠能力を高める経理・ビジネスの心得
「領収証」と「領収書」の間に法的な優劣はなく、どちらも金銭の受領を証明する「受取証書」としての同一の効力を持っています。ビジネスにおいて真に警戒すべきは、書類のタイトルではなく、記載されている情報の具体性と改ざん耐性です。
インボイス制度や電子帳簿保存法への対応が当たり前となった現代では、曖昧な手書き領収書よりも、詳細な内訳が記録されたレシートやデジタルデータを正しく保存することこそが最大の防衛策となります。形骸化した慣習にとらわれず、実質的な証拠能力に基づいた書類の管理と経費精算を徹底していきましょう。 (出典: 領収証 領収 書 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。