パート年収130万以下|扶養控除申告書の記入例と所得計算・年末調整の全て
秋から初冬にかけてパート勤務先に提出を求められる「扶養控除申告書(給与所得者の扶養控除等申告書)」。年収130万円以下で働く多くの配偶者やパート従業員の間で、「夫の扶養に入っている自分がなぜ扶養控除申告書を書くのか」「所得の見積額にはいくらと記入すれば正しいのか」といった疑問や混乱が毎年繰り返されています。制度の名称に「扶養控除」と冠されているため、自分が誰かを養っている場合だけの書類と誤解されがちですが、実際にはパートで働く本人が適正な税率で給与を受け取るために提出が不可欠な重要書類です。
税制上の扶養(いわゆる103万円・150万円の壁)と、健康保険や厚生年金に関わる社会保険上の扶養(106万円・130万円の壁)は、管轄も判定基準も全く異なる別個のルールに基づいています。国税庁の手引きや厚生労働省のガイドラインを踏まえ、パート年収130万円以下の方が迷わず記入できるよう、具体的な計算手順から配偶者控除等申告書との違い、提出を怠った際のリスクまで分かりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:パート年収130万円以下でも、メインの勤務先に「給与所得者の扶養控除等申告書」を提出しないと高い税率(乙欄)で源泉徴収される。
- 要点2:所得の見積額は「見込み年収(税込給与総額) − 給与所得控除55万円」で算出し、扶養親族がいない場合は基本情報のみを記載する。
- 要点3:103万円(税金の壁)と130万円(社保の壁)は基準が異なり、交通費の扱いや夫側の配偶者特別控除との関係性を正しく切り分ける必要がある。
【2026年最新】パート年収130万以下の扶養控除申告書記入例|本人の合計所得金額はどう書く?
パート先から配られる書類の正式名称は「給与所得者の扶養控除等(異動)申告書」です。年収130万円以下で働き、自身が誰も養っていない(自身に扶養親族がいない)場合、記入すべき箇所は実はごくわずかです。扶養控除申告書 パート 書き方における最大の基本は、「扶養親族欄を埋める書類」ではなく「自分自身の基礎情報を申告し、甲欄(通常税率)を適用してもらうための届出」と捉える点にあります。
実際の記入エリアと手順は次の通りです。
① あなた自身の情報(氏名・住所・生年月日・マイナンバーなど)
最上段の基本情報欄に、本人の氏名、現住所、生年月日、世帯主の氏名および続柄(夫が世帯主なら「夫」)を記入します。マイナンバー(個人番号)は勤務先のセキュリティ運用指示に従って記入または提示を行います。
② 主たる給与から控除を受ける従業者(控除対象配偶者・扶養親族など)
年収130万円以下の妻本人が扶養家族を養っていない場合、A欄(控除対象配偶者)からD欄(他の所得者が控除を受ける扶養親族等)まではすべて空欄で提出します。配偶者の扶養に入っているからといって、夫の氏名をこの欄に書く必要はありません。夫の控除を受けるための手続きは「夫側の勤務先の書類」で行うためです。
③ 所得の見積額 計算方法 パートの具体例
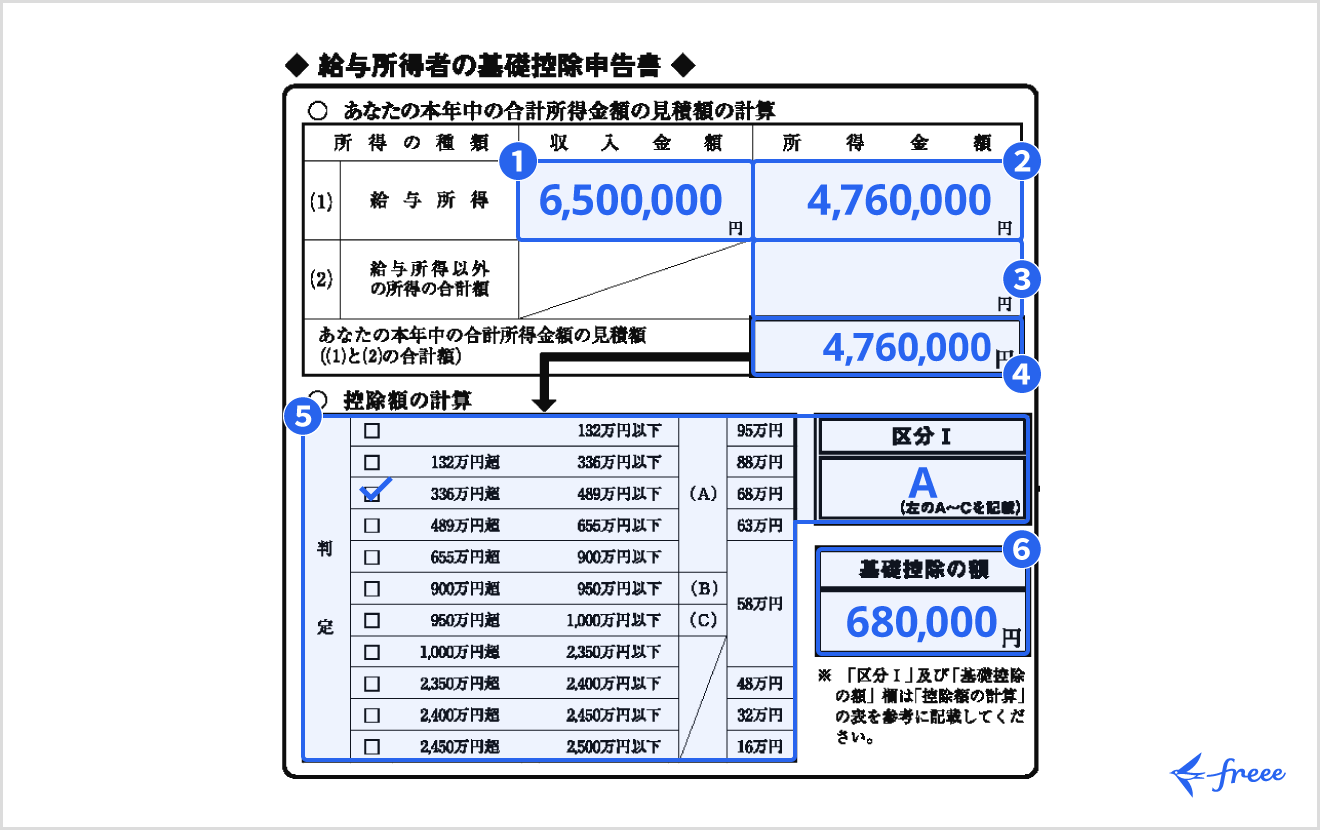
申告書右下または「給与所得者の基礎控除申告書」において求められる扶養控除申告書 本人の合計所得金額は、その年の1月1日から12月31日までの給与総額から給与所得控除 55万円 計算を差し引いて算出します。
計算式:「年間の給与収入見込み額」 − 「55万円」 = 「本人の合計所得金額(所得の見積額)」
- 年収100万円の場合:100万円 − 55万円 = 45万円
- 年収120万円の場合:120万円 − 55万円 = 65万円
- 年収130万円の場合:130万円 − 55万円 = 75万円
ここで記入する年収とは、手取り金額ではなく、所得税や社会保険料が引かれる前の「総支給額(額面)」を指します。非課税枠内の交通費(通勤手当)は、所得税法上の給与収入には含まれません。

迷いやすい3枚の書類|基礎控除申告書・配偶者控除等申告書との違いと書き分け
年末調整の時期に配られる書類は1枚だけではありません。多くの職場で「給与所得者の扶養控除等(異動)申告書」に加え、「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 年末調整に係る定額減税のための申告書 兼 所得金額調整控除申告書」という複数機能が統合された用紙が配布されます。この複数書類の役割分担を把握することが、ミスのない年末調整 パート 妻の提出書類作成への近道です。
混乱を避けるため、パート妻自身が勤務先へ提出する書類の記載ルールを整理します。
【給料所得者の基礎控除申告書 記入例】
用紙中央左側の「給与所得者の基礎控除申告書」欄は、パート勤務者本人も必ず記入します。「給与所得」の「収入金額」欄に見込み年収(例:128万円)を記入し、計算式に従って「所得の見積額」(例:73万円)を算出します。判定欄では「900万円以下(A)」にチェックを入れ、基礎控除の額「48万円」を記入します。これにより、誰でも受けられる基礎控除48万円が適用されます。
【配偶者控除等申告書 区分記載例の注意点】
同じ用紙の右側にある「配偶者控除等申告書」は、「自分が配偶者を養っており、控除を受けたい人」が記入する欄です。パート妻自身が夫を扶養していない場合は、この右側の配偶者控除等申告書欄は完全に空欄のまま提出します。
「夫の控除を受けるための配偶者控除申告書」は、夫が自身の勤務先へ提出する書類に、妻の氏名や年収(130万円以下など)を記載することで適用されます。夫婦間で「どちらがどの欄を書くか」を明確に切り分ける必要があります。
【決定的な違い】103万と130万の壁を徹底比較|税金と社会保険上の扶養
パートで働く上で最も頻繁に議論されるのが103万と130万の壁 決定的な違いです。世間ではひと括りに「扶養内」と呼ばれますが、103万円は「税金(所得税)」の境界線であり、130万円は「社会保険(健康保険・厚生年金)」の境界線です。
両者の構造的な差異と影響について、公式発表資料および関係省庁の基準をもとに比較検証します。
| 項目・年収ライン | 詳細・制度上の定義 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収100万円〜103万円以下 (住民税・所得税の壁) | 給与所得控除55万円+基礎控除48万円=103万円。これ以下なら妻本人の所得税は非課税(※自治体により100万円前後で住民税均等割・所得割が発生)。 | 夫側は満額38万円の「配偶者控除」が適用され、夫の税負担が最小化される。 | 税負担を完全にゼロに抑えたい層の基準。ただし夫の配偶者特別控除は年収150万円まで同額控除のため、税金面だけでの103万円固執は機会損失になりやすい。 |
| 年収106万円以上 (企業規模による社保加入) | 従業員数51人以上の企業等で、週所定労働時間20時間以上、月額賃金8.8万円以上の条件を満たすと勤務先の社会保険に強制加入。 | 厚生年金・健康保険料として年約16万〜18万円が天引きされる。 | 手取りは一時的に減少するが、将来の受給年金額が増加し、傷病手当金や出産手当金の受給権が得られる中長期的メリットがある。 |
| 年収130万円未満 (社会保険上の扶養の壁) | 年収130万の壁 社会保険上の扶養の上限。勤務先規模に関わらず、すべての人が夫の健康保険被扶養者・国民年金第3号被保険者でいられる限界ライン。 | 健康保険料・年金保険料の自己負担は0円。 | 130万円を超えると自身で国民健康保険・国民年金(または勤務先社保)に加入義務が生じ、年間25万円前後の負担増で手取りが急減する最重要ライン。 |
| 年収150万円以下 (配偶者特別控除の満額ライン) | 夫の年収が一定以下の場合、妻の年収が150万円以下であれば満額38万円の配偶者特別控除が受けられる。 | 2018年税制改正により、税制上の優遇枠は103万円から150万円へ大幅拡大。 | 税制上は150万円まで夫の控除額が減らないため、「税金」を理由に130万円未満に抑える必要はない。ボトルネックはあくまで社会保険料。 |
【実態検証】知恵袋・SNSに溢れる「書かないとどうなる?」の落とし穴と現場の生の声
大手質問サイト「Yahoo!知恵袋」やSNSのコミュニティでは、年末調整の時期になると「年収130万円以下で扶養内だから、扶養控除申告書は出さなくてもよいか」「パート先に出すと夫の職場に迷惑がかかるのではないか」といった相談が数多く投稿されています。現場で働くパート従業員の生の声を検証すると、制度の意図が十分に周知されていない実態が浮き彫りになります。
税理士や労務担当者への取材データによると、パート 年末調整 書かないとどうなるかという疑問に対する現実の帰結は極めてシビアです。
① 給料から「乙欄」の高い所得税が引かれる
扶養控除申告書を勤務先に提出していない従業員は、税法上「乙欄(主たる給与以外の従たる給与)」扱いとなります。通常の甲欄であれば月収8万8,000円未満なら源泉徴収税額は0円ですが、乙欄が適用されると、月収に関係なく最初から約3.063%〜の高い税率で源泉徴収が行われます。手取り金額が目に見えて目減りする直接的な原因です。
② 年末調整が受けられず、自分で確定申告が必要になる
書類を出さない場合、勤務先はその従業員の年末調整を実施できません。引かれすぎた税金を取り戻すためには、翌年2月16日以降に税務署へ自ら確定申告書を提出しなければならず、二度手間が発生します。
③ 翌年度の住民税申告で自治体窓口に呼び出されるリスク
年末調整が行われないと、給与支払報告書の処理が滞り、自治体から「給与所得に関する申告書」の提出を督促される場合があります。「扶養内だから何も出さなくていい」という思い込みは、事務手続き上のトラブルを招く最大の要因です。
一般に知られていない盲点と税制・社保の落とし穴|年収130万円以下でも税金は発生する
多くのパート従業員が陥りやすいのが、年収130万円以下 税金の計算に関する誤解です。「年収130万円以下=税金も社会保険も一切かからない」と信じているケースが散見されますが、これは明確な誤りです。
① 妻自身の所得税と住民税は発生する
年収が103万円を超えて130万円以下の場合、社会保険上の扶養(健康保険料・年金保険料0円)には留まれますが、妻本人には所得税および住民税が課税されます。例えば年収125万円の場合、所得金額は「125万円 − 55万円 = 70万円」となり、基礎控除48万円を引いた「22万円」に対して所得税(復興特別所得税含む約5%=約1万1,200円)が課税されます。さらに住民税(均等割+所得割)として約2万5,000円〜3万円前後が翌年課税されます。
② 交通費(通勤手当)における「税金」と「社保」のダブルスタンダード
税制上の給与収入(103万・150万の計算)では、非課税限度額内(公共交通機関利用で月15万円まで等)の交通費は収入から除外されます。しかし、年収130万の壁 社会保険上の扶養の判定においては、交通費、各種手当、賞与など「継続して得られるすべての現金収入」が合算されます。交通費を含めて年130万円(月額換算で10万8,334円以上)に達してしまうと、社会保険の扶養から外れる判定を受ける危険があるため、月々のシフト管理には細心の注意が必要です。
③ 政府の「年収の壁・支援強化パッケージ」の正確な理解
繁忙期等で一時的に130万円を超えてしまった場合でも、事業主が「一時的な労働時間延長等である」旨の証明書を発行することで、最長2年まで連続して扶養に留まれる特例措置が運用されています。ただし、これは残業増加など一時的な事情に限られ、基本給の増額や恒常的なシフト増による超過は対象外となる点に留意しなければなりません。

【プロの結論】働き損を防ぐ就労戦略と家計の心理的バウンダリー
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計経済学および家族社会学の観点から見ると、年収130万円の壁に縛られ続ける就労形態は、家庭内の無意識な経済的従属を生み出す要因にもなり得ます。夫婦間の経済的・精神的な自立関係を保つ「健全な心理的バウンダリー(境界線)」を築くためにも、単なる目先の手取り額だけでなく、キャリアと保障のバランスを見極める明確な選択基準が求められます。
【年収130万円以内に抑える働き方が向いている人】
- 育児や介護など家庭内のケア労働に充てる時間の優先順位が極めて高い。
- 現在の勤務先で週20時間未満のシフトを維持でき、社会保険の自己負担なしで効率的に手取りを確保したい。
- 夫の勤務先から手厚い「家族手当(配偶者手当)」が支給されており、その支給要件が妻の年収130万円未満に設定されている。
【130万円の壁を超えて積極的に働くべき人】
- 子どもが成長し、週30時間以上のまとまった就業時間を確保できる環境にある。
- 国民年金第3号(基礎年金のみ)から脱却し、自身名義の厚生年金を積み立てて将来の年金受給額を手厚くしたい。
- 年収160万〜200万円以上を目指す意欲があり、社会保険料の天引き分を上回る実質手取りアップと職務経歴のステップアップを狙いたい。
2026年最新 扶養控除 手続きにおいては、社会保障制度の適用拡大が段階的に進んでおり、将来的には企業規模に関わらず週20時間以上の就労で社保加入となる方向性が定着しつつあります。制度の壁を恐れて労働時間を過度に抑制する「就労調整」から、自身のキャリアとライフプランに合わせた主体的な選択へとシフトする視点が重要です。
【扶養控除申告書 パート 130万以下 記入例】に関するよくある質問(FAQ)
Q1:パート先を2か所以上掛け持ちしている場合、扶養控除申告書はどちらに出すべきですか?
A1:扶養控除申告書を提出できるのは、最も収入の多い「主たる給与の支払者(メインの勤務先1社)」のみです。サブのパート先には提出してはいけません(サブ側は乙欄で源泉徴収されます)。年末に全社分の源泉徴収票を集め、自身で確定申告を行って税額を精算します。
Q2:12月までの見込み年収が確定していない場合、所得見積額はどう書けばいいですか?
A2:年末調整書類を提出する時点での「予測金額」で記入して問題ありません。11月・12月の想定シフトから算出した年間見込み年収から給与所得控除55万円を引いた額を記載します。実際の支給額と多少のズレ(数千円〜数万円程度)が生じても、勤務先の経理担当者が12月の最終給与確定時に正確な年税額を再計算して過不足を精算します。
Q3:夫の会社に提出する書類と、妻自身のパート先に提出する書類の違いは何ですか?
A3:妻のパート先には、妻本人の「給与所得者の扶養控除等申告書」および「基礎控除申告書」を提出します。一方、夫の勤務先には、夫が提出する「配偶者控除等申告書」の中に「妻の氏名および妻の所得見積額」を記入してもらいます。妻が自身の書類に夫の名前を書く必要はありません。
Q4:非課税の交通費(通勤手当)は、書類の「所得の見積額」の計算に含めますか?
A4:含めません。税法上の給与収入金額を計算する際は、非課税となる通勤手当を除いた額面給与をベースにします。ただし、社会保険の「130万円の壁」を判定する際には交通費も合算されるため、税務書類の記入と社会保険の扶養限度額の管理は別個に考える必要があります。
まとめ:今後の動向と失敗しないための判断基準
パート年収130万円以下で働く場合、勤務先に提出する「給与所得者の扶養控除等申告書」は、自身の基本情報を正しく申告し、通常税率(甲欄)の適用を受けて適切な年末調整を完了させるための必須手続きです。扶養親族がいない場合は該当欄を空欄のまま提出し、基礎控除申告書には「年収見込み − 55万円」で求めた所得金額を明記します。
社会保険制度と税制は年々見直しが進んでおり、「103万・106万・130万・150万」という各境界線の意味合いを正しく整理することが、意図しない手取り減少を防ぐ最大の防壁となります。提出書類の正しい書き方をマスターし、毎年の年末調整をスムーズに完了させながら、自身のライフステージに見合った働き方を築いていきましょう。 (出典: 扶養控除申告書 パート 130万以下 記入例(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。