年末調整の保険料控除申告書の書き方|2026年最新の記入例と計算手順
毎年秋から冬にかけて勤務先から配布される「給与所得者の保険料控除申告書」。手元に届いた各種の控除証明書を前に、複雑な新旧区分の判定や煩雑な計算式、あるいは配偶者名義の保険の取り扱いに頭を悩ませる給与所得者は後を絶ちません。記入ミスや申告漏れが生じると、本来戻ってくるはずの税金(還付金)を受け取り損ねる直接的な不利益につながります。
2026年現在の税制環境においても、保険料控除は会社員や公務員が合法的に所得税・住民税を軽減できる極めて重要な手続きです。本稿では、国税庁の指針や実務現場の最新データに基づき、損をしないための具体的な記入例、新旧制度の計算手順、そして手続き上の決定的な注意点までを網羅して分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「一般・介護医療・個人年金」の3枠×「新旧区分」で判定し、全体で最大12万円の所得控除が適用される。
- 要点2:地震保険料控除(上限5万円)やiDeCo等の小規模企業共済等掛金控除(全額控除)は節税効果が高く、漏れのない記入が必須となる。
- 要点3:「生計を一にする配偶者の保険料」を本人が支払っていれば控除対象になるが、受取人要件や証明書の再発行手順など実務上の落とし穴に注意が必要である。
【2026年最新】保険料控除申告書の全体構造と損をしない基本手順
年末調整で提出する「給与所得者の保険料控除申告書」は、大きく分けると4つの独立した控除ブロックで構成されています。まずは書類の全体像を俯瞰し、自分がどの枠に該当する保険料を支払っているかを正しく仕分けることが、記入ミスを防ぐ第一歩です。
申告書を構成する4つの主要エリアは以下の通りです。
- 生命保険料控除(左側の大半を占めるメイン枠):一般生命保険料、介護医療保険料、個人年金保険料の3種類に細分化されます。
- 地震保険料控除(右上枠):居住用家屋や家財を対象とする地震保険料、および経過措置である旧長期損害保険料が対象です。
- 社会保険料控除(右中央枠):給与天引き以外で本人が直接支払った国民健康保険料や国民年金保険料、家族の社会保険料を申告します。
- 小規模企業共済等掛金控除(右下枠):iDeCo(個人型確定拠出年金)や企業型DCの加入者掛金、小規模企業共済掛金が該当し、支払額の全額が控除対象となります。
記入作業をスムーズに進める鉄則は、「10月から11月にかけて保険会社や共済組合から送られてくる控除証明書ハガキを手元にすべて集約すること」です。証明書に記載されている契約内容をそのまま転記し、所定の計算式に当てはめるだけで、誰でも確実に書類を完成させることができます。
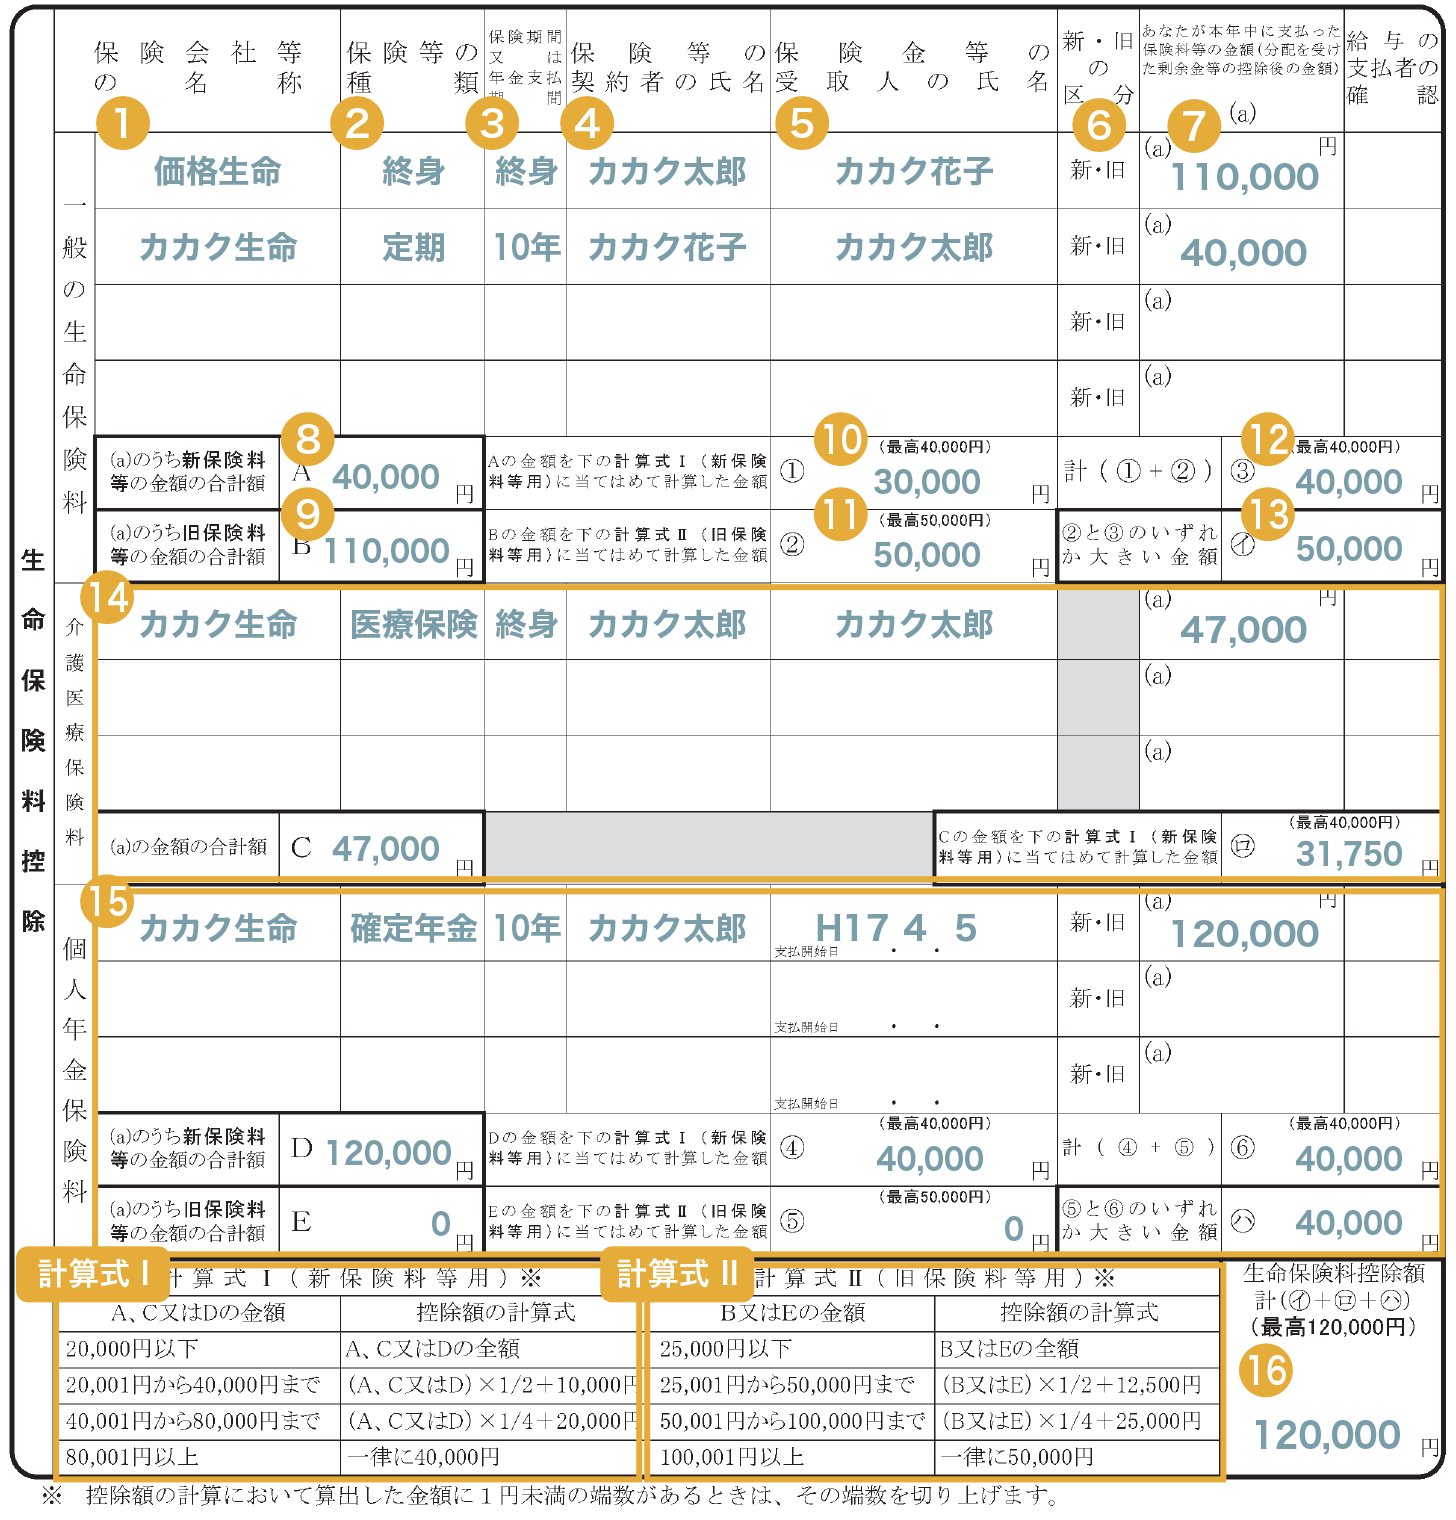
生命保険料控除証明書の見方と新保険料・旧保険料の計算方法
生命保険料控除証明書の見方で最も重要なのは、「適用制度(新制度または旧制度)」と「保険料の区分(一般・介護医療・個人年金)」の確認です。日本の税制では、契約日(締結日)が2012年(平成24年)1月1日以降の契約は「新制度」、2011年(平成23年)12月31日以前の契約は「旧制度」として区分され、それぞれ計算式と控除額上限が明確に異なります。
| 控除の枠組み・区分 | 対象となる保険の種類 | 1枠あたりの最高控除額 | 実務上のポイント・計算ルール |
|---|---|---|---|
| 新制度(2012年以降契約) | 一般/介護医療/個人年金 | 各枠 最高40,000円 | 支払保険料が年間80,000円超で上限40,000円に到達。3枠合計で最大120,000円。 |
| 旧制度(2011年以前契約) | 一般/個人年金(介護枠なし) | 各枠 最高50,000円 | 支払保険料が年間100,000円超で上限50,000円に到達。2枠合計で最大100,000円。 |
| 新旧併用の場合 | 同一枠内に新旧が混在 | 1枠あたり 最高40,000円 | 旧制度単独で計算して40,000円超なら旧制度のみを適用した方が有利になる。 |
新保険料・旧保険料の具体的な計算方法は申告書裏面にも記載されていますが、基本は以下の計算ステップに従います。
【新制度の計算式(支払保険料ごとの控除額)】
- 20,000円以下:支払保険料の全額
- 20,001円〜40,000円:支払保険料 × 1/2 + 10,000円
- 40,001円〜80,000円:支払保険料 × 1/4 + 20,000円
- 80,001円以上:一律 40,000円(控除上限)
【旧制度の計算式(支払保険料ごとの控除額)】
- 25,000円以下:支払保険料の全額
- 25,001円〜50,000円:支払保険料 × 1/2 + 12,500円
- 50,001円〜100,000円:支払保険料 × 1/4 + 25,000円
- 100,001円以上:一律 50,000円(控除上限)
なお、証明書に「証明額」と「申告額(参考額・見込額)」の2つの金額が記載されている場合は、12月末日までに支払う予定の「申告額(見込額)」を記入するのが税務上の正規ルールです。
介護医療・個人年金・地震保険料控除の具体的な記入例
各控除枠の記入欄には、それぞれ固有のルールが存在します。代表的な3つの枠について、実際の記入手順とポイントを整理します。
介護医療保険料控除の記入例
医療保険、がん保険、介護費用保険などが対象となります。介護医療保険料控除には旧制度が存在せず、すべて新制度(控除上限4万円)として扱われます。
- 「保険会社等の名称」:日本生命、アフラック、明治安田生命など
- 「保険等の種類」:医療保険、終身ガン保険など(証明書通りに記入)
- 「保険期間」:終身、10年など
- 「保険等の契約者の氏名」および「保険金等の受取人」:契約者名と受取人名(本人または配偶者・親族)を記入
- 「新・旧の区分」:「新」にチェックまたは丸を付す
個人年金保険料控除の書き方
個人年金保険は、契約に「個人年金保険料税制適格特約」が付加されている場合のみ本枠で申告できます。特約がない契約(変額個人年金や一時払い型など)は、一般生命保険料控除として申告しなければなりません。証明書の「適用区分」に「個人年金」と印字されていることを必ず目視で確認しましょう。
地震保険料控除の書き方
居住用建物や家財を対象とする地震保険料は、支払額の全額(最高50,000円)が所得控除されます。一方、2006年以前に契約した「旧長期損害保険料」が残っている場合は最高15,000円の控除が受けられます。両方を保有している場合は同一枠で合算申告できますが、合計の控除上限額は50,000円となります。
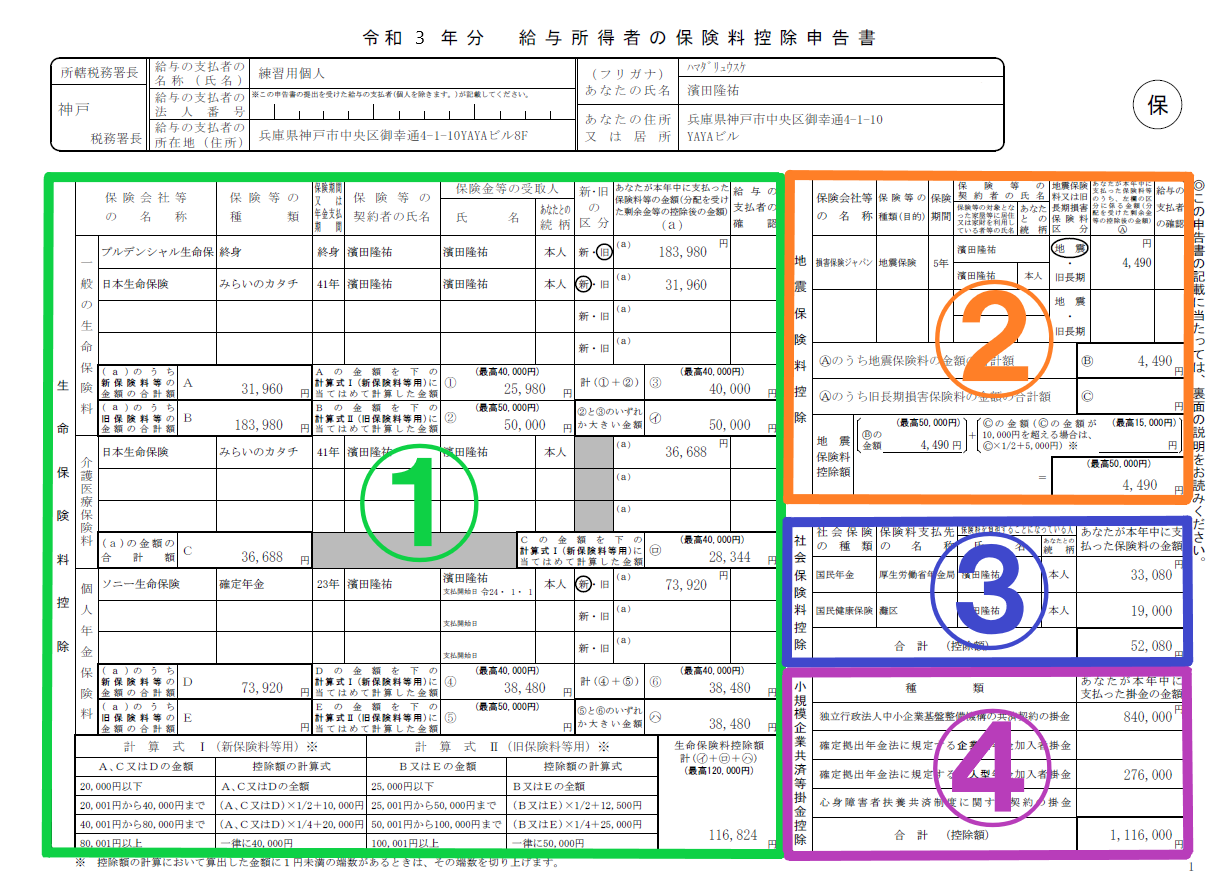
社会保険料・小規模企業共済等掛金控除と「妻の保険」の注意点
生命保険料だけでなく、給料から天引きされていない社会保険料や資産形成関連の掛金も、本申告書で確実に控除を受ける必要があります。
国民健康保険料の控除と年末調整
年度途中に転職して前職の退職期間中に自分で納付した国民健康保険料や国民年金保険料、あるいは生計を一にする家族(子や配偶者)の国民年金を本人が立替払いした場合は、右側の「社会保険料控除」欄に支払金額を記入します。国民年金および国民年金基金については日本年金機構発行の「控除証明書」の添付が義務付けられていますが、国民健康保険料や介護保険料については領収証等の添付義務はなく、市区町村から届いた納付済通知書や通帳の引き落とし額を確認して金額を記入する運用となっています。
小規模企業共済等掛金控除の書き方
資産形成の柱として普及したiDeCo(個人型確定拠出年金)の掛金は、申告書右下の「小規模企業共済等掛金控除」欄の「確定拠出年金法に規定する個人型年金加入者掛金」の行に支払合計額を記入します。国民年金基金連合会から10月中旬以降に郵送される「小規模企業共済等掛金払込証明書」の添付が必須です。掛金全額が所得控除されるため、課税所得圧縮のインパクトが極めて大きい項目です。
保険料控除申告書における「妻の保険」の取り扱い
実務現場で頻出する疑問が「妻名義の生命保険料を夫の申告書で控除できるか」という点です。国税庁の所得税法基本通達によると、生命保険料控除の対象となるのは「契約者名義」ではなく「現実に保険料を支払っている者」とされています。
したがって、契約者が妻名義であっても、夫の口座から引き落とされていたり、夫の給与から支払われている実態があれば、夫の保険料控除申告書に記入して控除を受けることが可能です。ただし、受取人の要件(一般生命保険は本人または配偶者・その他の親族、個人年金は本人または配偶者)を満たしている必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
年末調整シーズンを迎えた企業の総務・人事労務の現場や、SNS・コミュニティフォーラム(Yahoo!知恵袋や各種掲示板)には、毎年同様の悲鳴やトラブル事例が多数寄せられています。
人事労務担当者の現場観察データによると、提出される申告書の約3割に何らかの不備・確認事項が発生しているのが実情です。特に多い生の声と現場のトラブル事例を検証します。
【現場で頻発するトラブルと生の声】
- 「10月に届いたハガキをDMだと思って捨ててしまった(30代・IT企業勤務)」
- 「Web証券・ネット生保の電子証明書をダウンロードしたものの、どの数値を転記すればいいか分からず放置していた(40代・製造業)」
- 「上限額を超えているのに全部の保険を律儀に手計算して疲弊した(20代・営業職)」
保険料控除証明書を紛失した場合は、各保険会社の契約者専用マイページから電子発行(PDF/XMLデータ)するか、電話窓口で再発行を依頼する必要があります。11月中旬以降はコールセンターが極めて混雑し、再発行ハガキの到着まで1〜2週間を要することもあるため、紛失に気づいた段階で即日再発行手続きを行うことが鉄則です。
また、2026年現在では国税庁の「マイナポータル連携」を活用した年末調整の電子化を導入する企業が急増しています。電子化に対応している勤務先の場合、保険会社とマイナポータルを紐付けることで、手書きの転記作業やハガキの添付なしに自動入力で申告を完結させることが可能です。
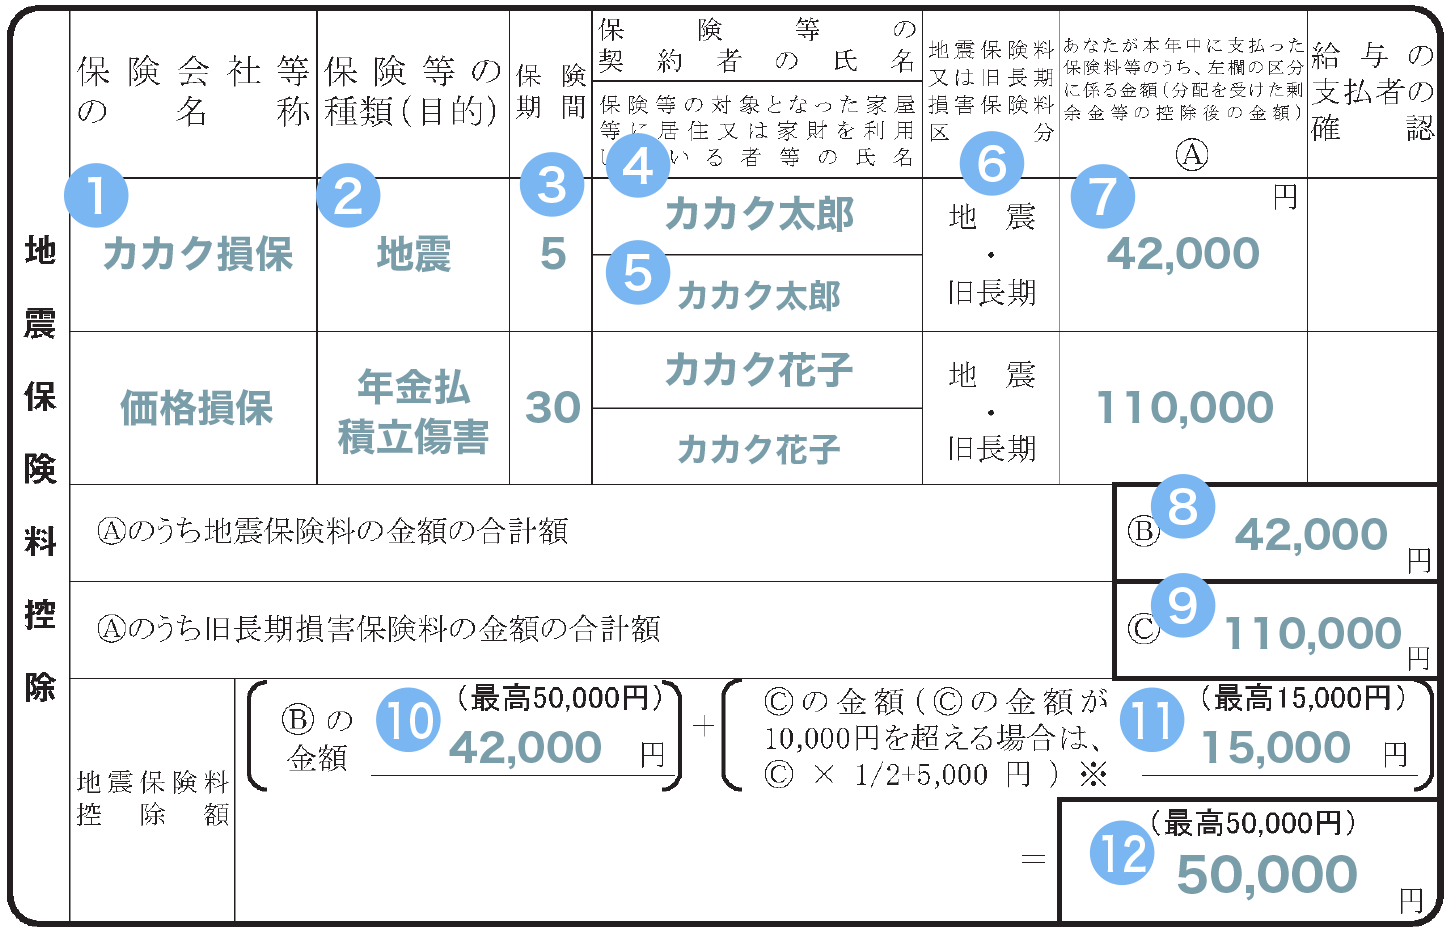
一般に知られていない盲点とネットの誤解
保険料控除申告書にまつわるインターネット上の言説には、一部誤解を招く情報が散見されます。正しい知識を持たないと、余計な手間がかかったり、税務上の否認リスクを負うことになります。
誤解1:支払った保険料が全額税金から戻ってくる?
これは最も多い誤解です。保険料控除は「所得控除」であり、支払った金額そのものが戻る「税額控除」ではありません。控除額に応じて「課税対象となる所得」が引き下げられ、その引き下げられた所得に本人の所得税率(5%〜45%)や住民税率(約10%)を掛けた金額が最終的な減税額となります。
誤解2:上限額を超えている保険はすべて書かなければいけない?
新制度の一般生命保険料で年間の支払額が8万円を超えている場合、1契約だけで控除上限の4万円に達します。この場合、他に複数の生命保険に加入していても、上限に達する1〜2契約分だけを記入すれば十分です。何枚も証明書を添付して計算を複雑にする必要はありません。
誤解3:妻名義の個人年金を夫の枠で申告して否認されるケース
個人年金保険料控除の適用を受けるためには、「年金受取人が保険料支払者本人、またはその配偶者」である必要があります。さらに、契約者と年金受取人が同一でなければならない税制適格要件があるため、妻契約・妻受取人の個人年金を夫が支払っている体裁にして申告すると、将来の年金受取時に贈与税が課されるなどの別個の税務リスクを生じさせる可能性があるため、慎重な取り扱いが必要です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年末調整での保険料控除申告について、実務的観点から推奨される行動基準を以下に示します。
【確実に申告書へ記入・提出すべき人】
- 医療保険・がん保険・個人年金に加入している給与所得者:確実な還付金を受け取る権利を行使すべきです。
- iDeCoや国民年金追納を行っている人:控除額が大きいため、提出を怠ると数万円単位で手取りが減少します。
- 住宅ローン控除の初年度ではない人:年末調整だけで税額精算が完全に完結します。
【確定申告での対応を検討・注意すべき人】
- 証明書の再発行が勤務先の提出期限に間に合わなかった人:会社には申告書をそのまま提出し、年明け2月〜3月の確定申告で保険料控除を追加申告すれば還付を受けられます。
- 医療費控除やふるさと納税(6自治体以上)、初年度の住宅ローン控除で確定申告が確定している人:確定申告書側で保険料控除を一元処理することも可能です。
【保険 料 控除 申告 書 書き方】に関するよくある質問(FAQ)
Q1:保険料控除証明書が提出期限までに届かない・紛失した場合はどうすればよいですか?
A1:まずは保険会社のWebマイページ等から電子発行(PDF)が可能か確認してください。勤務先が電子データ提出に対応していれば即時提出が可能です。紙原本が必要で再発行ハガキが会社の締切に間に合わない場合は、年末調整では当該保険を一旦除外して提出し、年明けの確定申告(還付申告は翌年1月1日から5年間可能)で手続きを行えば問題なく還付金を受け取れます。
Q2:共働き夫婦の場合、子どもの医療保険や夫の保険はどちらで申告するのが得ですか?
A2:税金の所得控除は「所得税率が高い側(課税所得が多い側)」で適用した方が、減税効果が大きくなります。夫婦共働きであれば、原則として年収の高い方の申告書で保険料控除を適用させるのが世帯全体の手取りを最大化する合理的な選択です。
Q3:一般生命保険料で支払額が8万円を超える契約が2本あります。両方書く必要がありますか?
A3:新制度の一般枠であれば、年間の支払額が80,000円を超えた時点で上限である40,000円の控除額に達します。そのため、高額な1契約のみを記入・添付すれば税制上の満額控除が適用され、2契約目を無理に記入する必要はありません。
Q4:配当金がある場合の支払保険料の計算はどう書けばいいですか?
A4:証明書に「割戻金(配当金)」が記載されている場合は、年間の支払保険料から割戻金を差し引いた「正味支払額」を申告書の支払保険料欄に記入します。多くの証明書ではすでに差し引き後の申告参考額が明記されていますので、その金額をそのまま転記してください。
まとめ:手取りを守る正しい申告手順と今後のチェックポイント
保険料控除申告書は、一見すると専門用語や複雑な計算式が多く敷居が高く感じられますが、その本質は「手元の控除証明書から指定の数値を正確に書き写し、枠ごとの上限に従って足し算を行う作業」に過ぎません。
一般生命保険・介護医療・個人年金の3つの枠、地震保険料、そして全額控除となるiDeCo等の小規模企業共済等掛金を漏れなく申告することは、給与所得者にとって最も確実な手取り防衛策です。万が一提出期限に遅れたり証明書を紛失した場合でも、確定申告を利用すれば後から還付を受けることができます。手元の書類を正しく整理し、ミスのない申告で手取りを最大化させましょう。 (出典: 保険 料 控除 申告 書 書き方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。