医療費控除の明細書の書き方2026|領収書不要の真相と失敗防止策
1年間にかかった医療費の負担を軽減し、納めすぎた税金の還付を受けることができる「医療費控除」。確定申告の時期を迎えるたびに、膨大な領収書の山を前にため息をつく納税者は少なくありません。かつては確定申告書にすべての領収書をホチキス留めして税務署へ提出するスタイルが一般的でしたが、税制改正と行政手続きのデジタル化により、現在は「医療費控除の明細書」の作成・提出が義務付けられています。
しかし、制度の利便性が向上した一方で、「領収書を出さなくてよい本当の理由は何か」「どこまでが正当な控除対象になるのか」といった疑問や、知らず知らずのうちに生じる計算ミスのリスクは依然として存在します。本記事では、2026年最新の確定申告ルールに基づき、国税庁のシステムやエクセルテンプレートの活用法、家族分の合算テクニック、さらには税務調査で指摘を受けないための必須知識を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収書の提出は不要だが「自宅で5年間の保管義務」があり、税務署からの提示要求に応じられない場合は控除が取り消される。
- 要点2:マイナポータル連携と国税庁のエクセルテンプレートを活用することで、手書きの手間や集計ミスを大幅に削減できる。
- 要点3:世帯全体の医療費は「最も課税所得が高い家族」に合算して申告するのが、手取り還付額を最大化する鉄則である。
【2026年最新】医療費控除の明細書はどう書く?基本ルールと領収書提出不要の真相
医療費控除の申請において中核となるのが医療費控除の明細書です。かつての確定申告では、医療機関や薬局が発行した領収書の原本をすべて税務署へ提出または提示する必要がありましたが、税制改正によって運用が根本から見直されました。
現在、納税者は個別の領収書を提出する代わりに、支払った医療費の総額や内訳を集計した「明細書」のみを提出する仕組みになっています。この医療費控除における領収書の提出不要の理由は、行政側の書類管理コストの削減と、納税者側の申告利便性の向上を目的とした業務効率化(税務DX)にあります。税務署の現場では、毎年数億枚に及ぶ領収書の保管・照合作業が深刻なリソース逼迫を招いていた背景がありました。
ただし、ここで最も注意すべきは「領収書を捨ててよいわけではない」という点です。税務署は提出された明細書の内容をいつでも照合できるよう、納税者に対して医療費控除の添付書類(領収書等)について確定申告期限の翌日から5年間の保管期間を法律で義務付けています。万が一、税務署から「領収書の提示・提出」を求められた際に原本を提示できない場合、控除自体が否認され、追徴課税(過少申告加算税や延滞税)が課されるリスクがあります。
医療費控除の明細書における具体的な書き方の手順
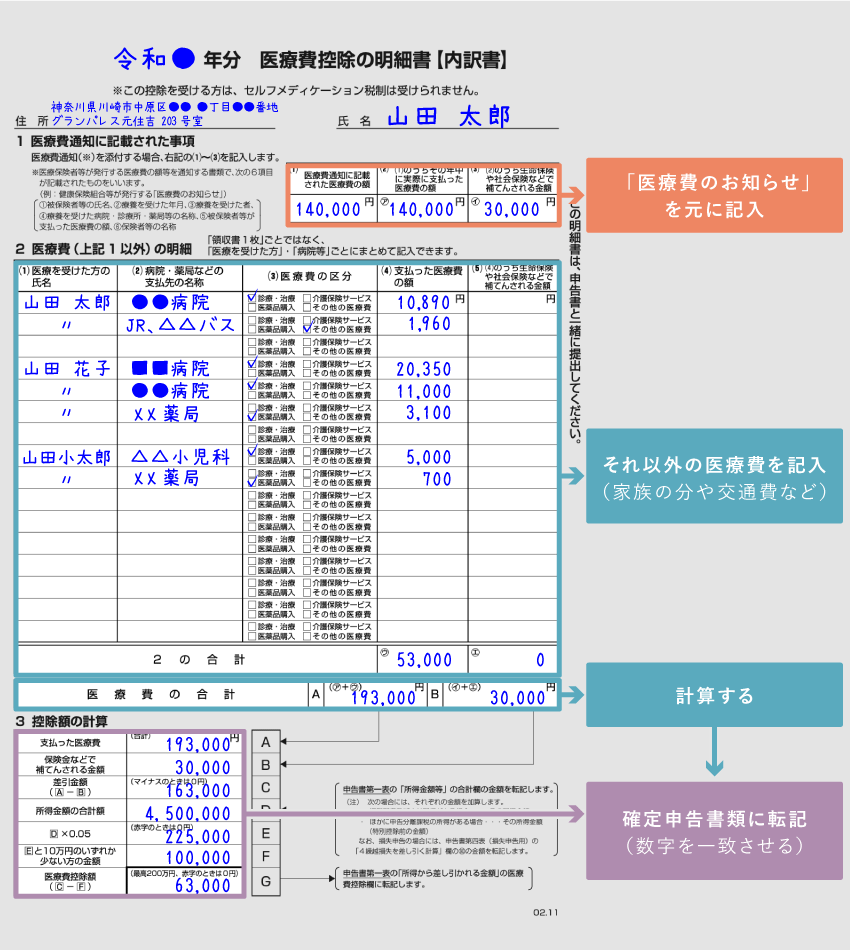
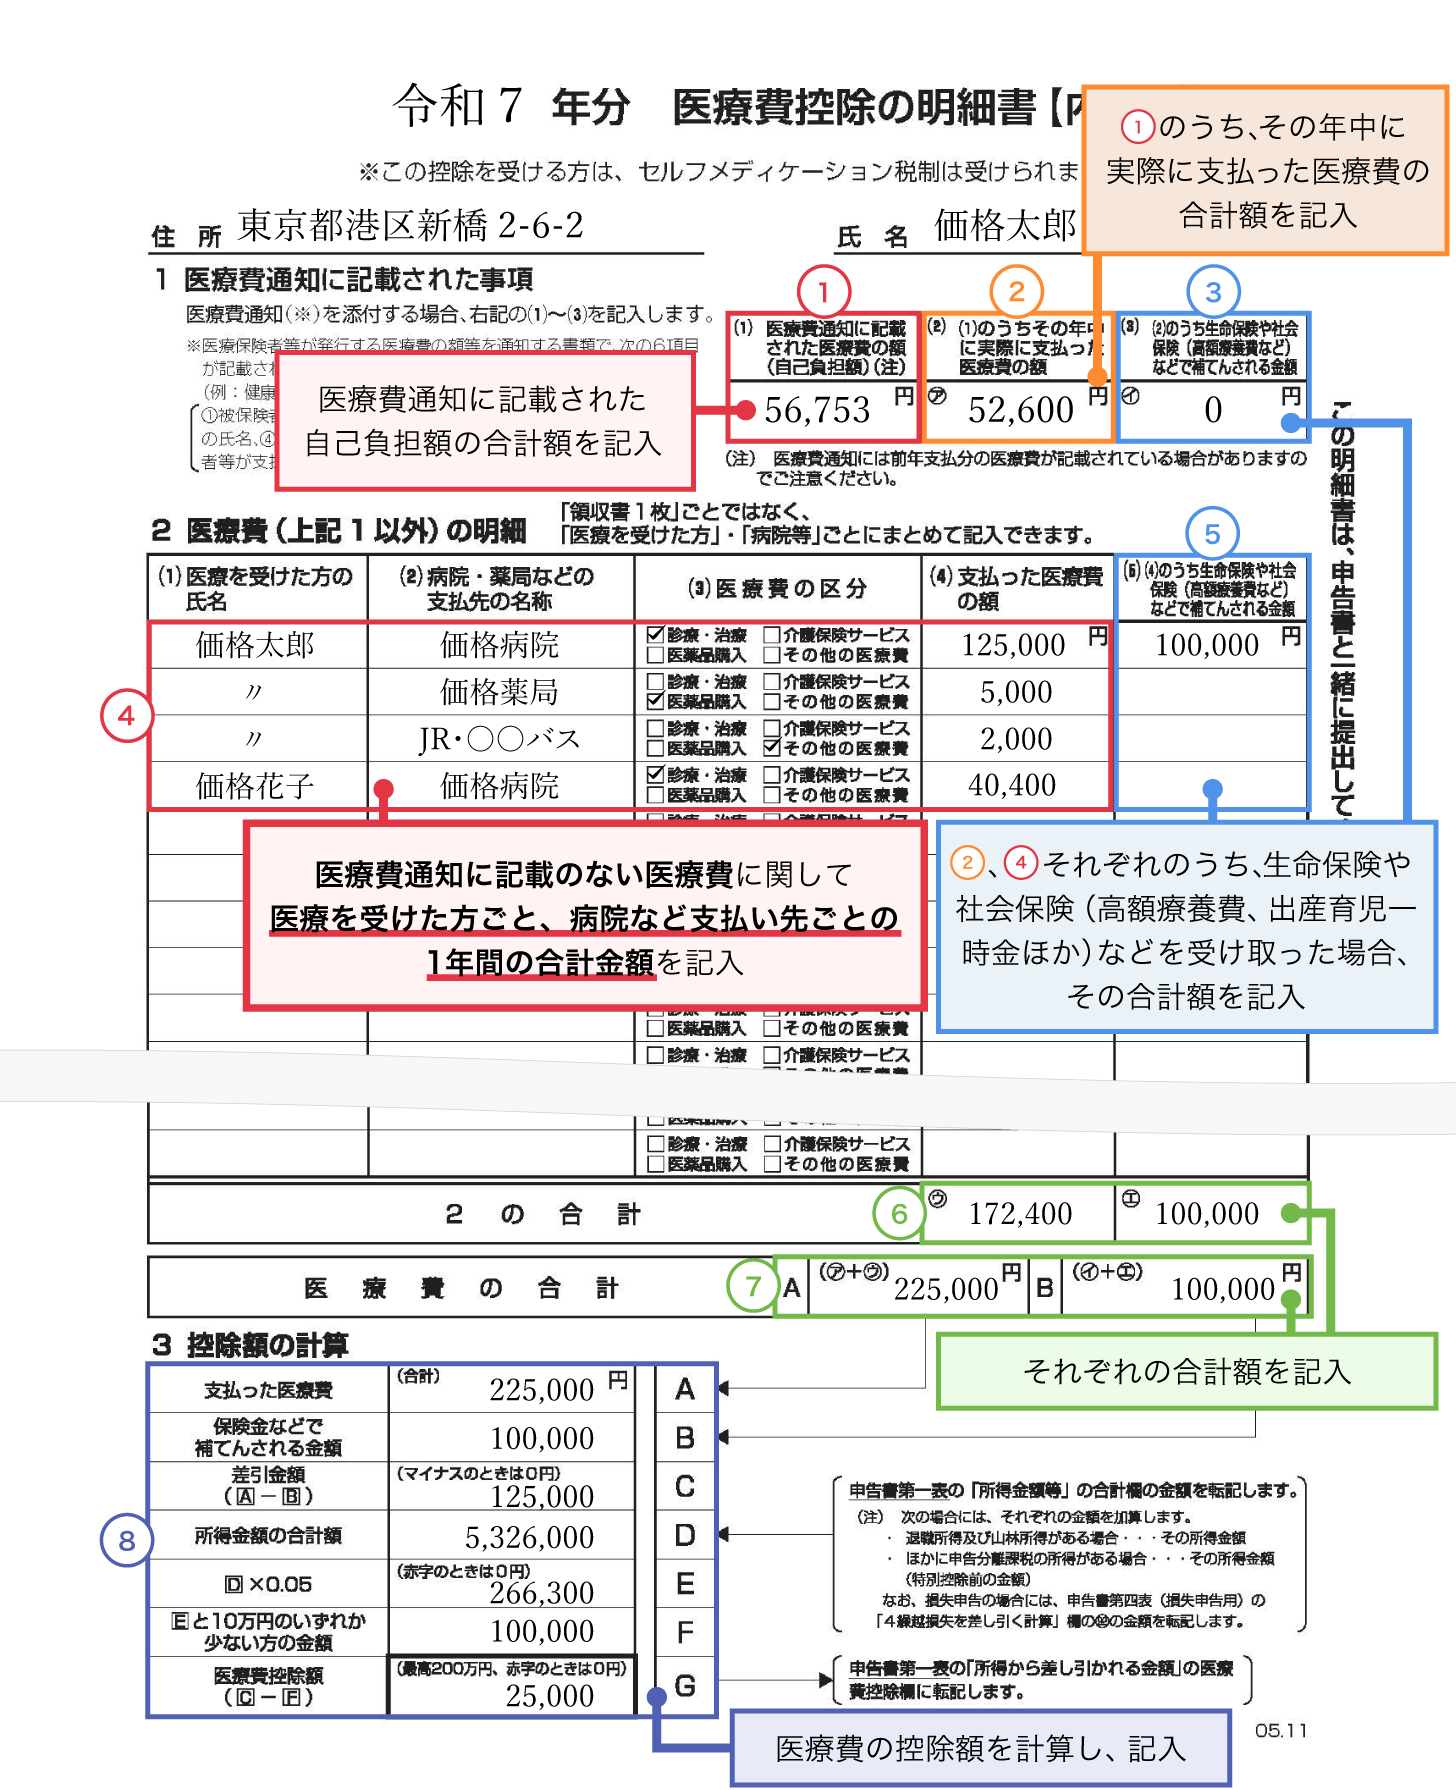
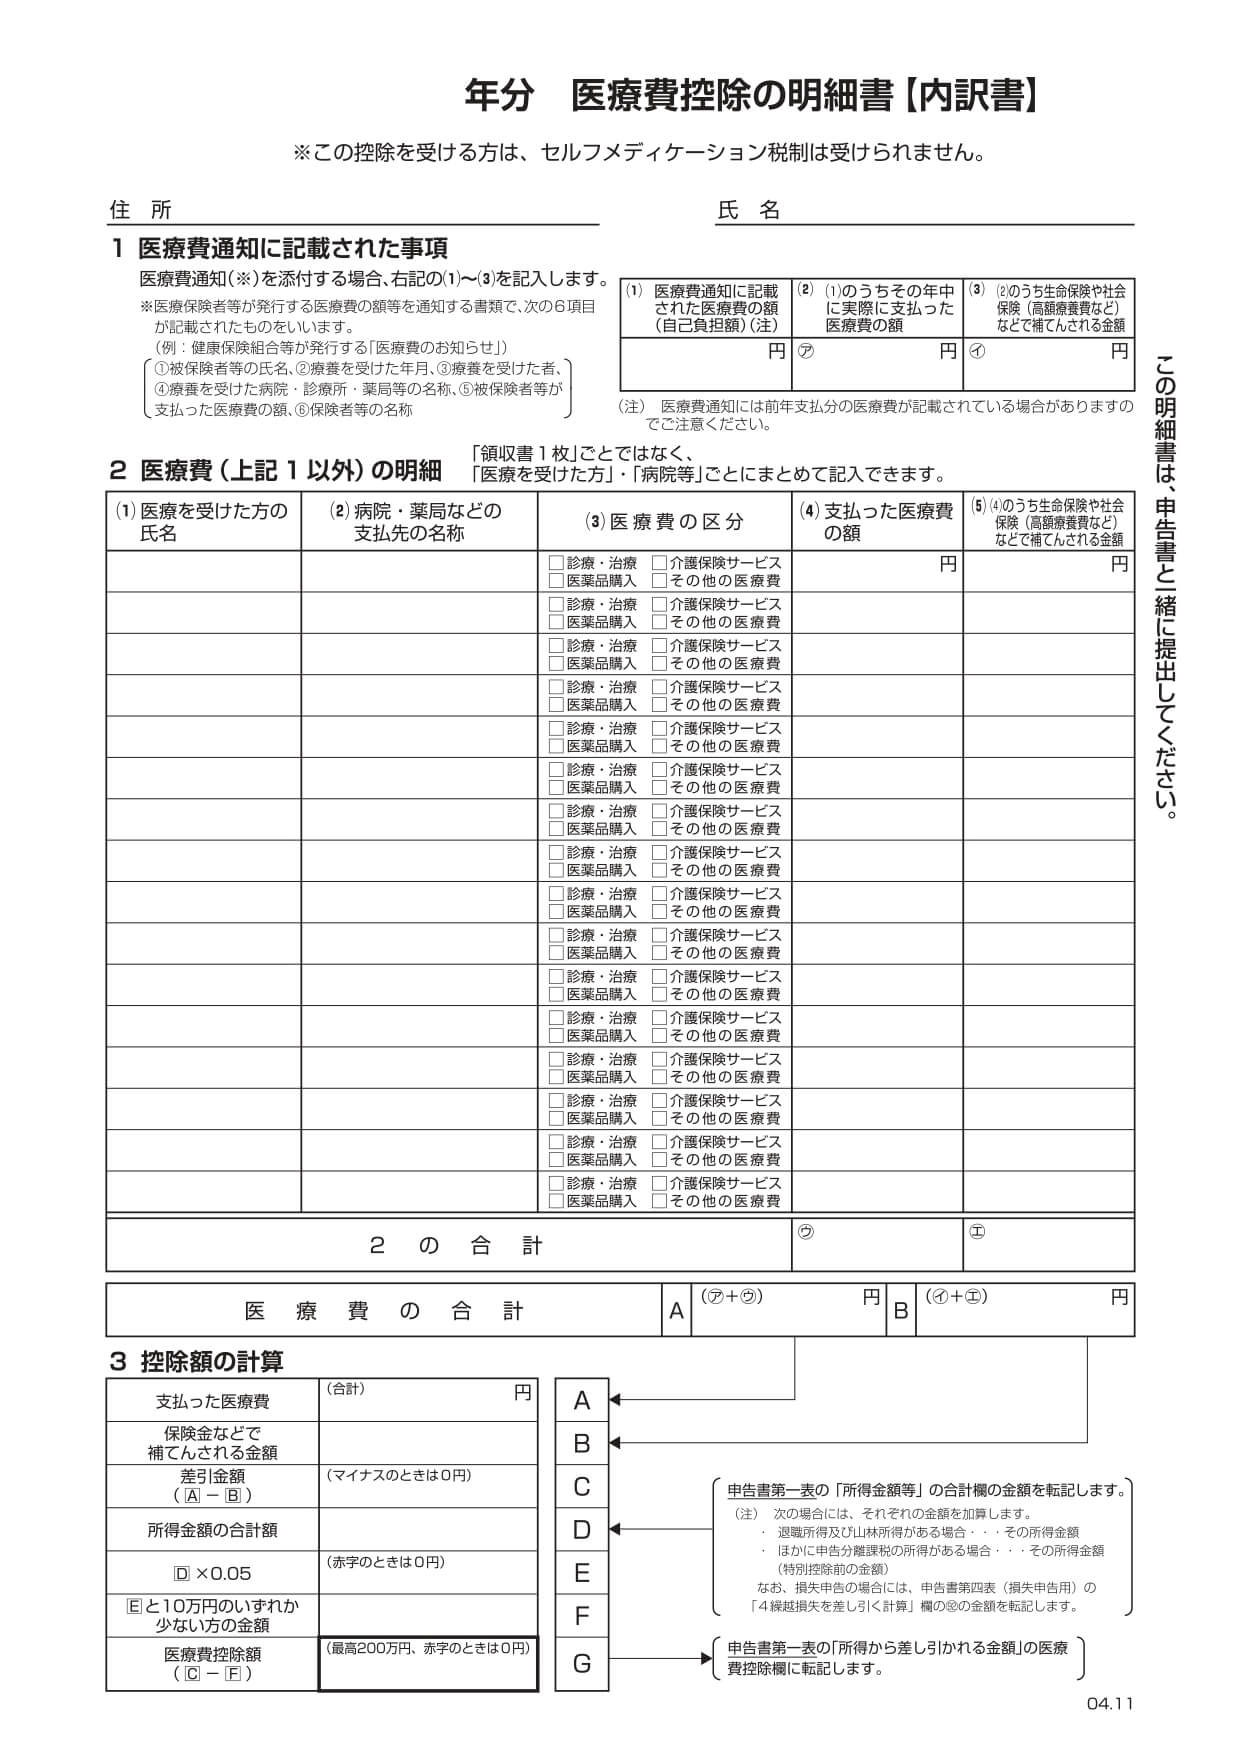
紙の明細書に手書きで記入する場合、国税庁が配布している「医療費控除の明細書」様式を使用します。記入欄は大きく分けて「1 医療費通知に関する事項」と「2 医療費(上記1以外)の明細」の2つで構成されています。
健康保険組合等から送られてくる「医療費のお知らせ(医療費通知)」がある場合は、その合計額を「1」の欄に記入するだけで済み、個別の領収書を1枚ずつ転記する手間を省略できます。一方、医療費通知に記載されていない自費診療分や通院交通費、年末近くに受診した分については、「2」の欄に以下の項目を記載していきます。
- 医療を受けた方の氏名:診療を受けた家族の名前
- 病院・薬局などの支払先の名称:受診した医療機関や処方箋薬局の名称
- 医療費の区分:「診療・治療」「医薬品購入」「介護保険サービス」「その他の医療費」から該当する番号を選択
- 支払った医療費の額:領収書に記載された自己負担額の合計
- 左のうち生命保険や社会保険などで補填される金額:高額療養費や医療保険の給付金等でカバーされた額
領収書が数十枚に及ぶ場合でも、同じ医療機関・同じ受診者であれば、1年間の支払額を合計して1行にまとめて記入することが認められています。
【実態検証】国税庁確定申告書等作成コーナーとマイナポータル連携の圧倒的利便性
2026年現在の確定申告実務において、手書きでの明細書作成は過去のものとなりつつあります。国税庁が提供するWebサービス「確定申告書等作成コーナー」を活用したオンライン申告(e-Tax)がデファクトスタンダードとなっており、その中核を担うのがe-Taxとマイナポータルの連携による医療費通知データの自動取得です。
マイナンバーカードを用いてマイナポータルと連携を設定しておくと、1年間に健康保険証(マイナ保険証)を利用して支払った保険診療の窓口負担データが自動で取得され、申告書作成画面にそのまま反映されます。これにより、1枚ずつ領収書をめくって電卓を叩く作業から完全に解放されます。
エクセルテンプレートを用いたデータ一括取り込みの手法
自由診療(インプラントやレーシック等)やマイナポータルに反映されない通院交通費が多い納税者向けに、国税庁は医療費控除の明細書向けエクセルテンプレートを公式サイトで無料配布しています。
このテンプレートに「受診者」「支払先」「区分」「支払額」「補填額」を入力しておけば、確定申告書等作成コーナーでファイルをアップロードするだけで、瞬時にシステムへ全データがインポートされます。計算ミスを防ぎながら作業履歴を手元に残せるため、多くのファイナンシャルプランナーや税理士も推奨する実務的な手法です。
医療費控除の対象・対象外判定基準と見落としがちな計算ミスの落とし穴
医療費控除をめぐって最もトラブルや申告誤りが発生しやすいのが、医療費控除の対象と対象外の判定基準です。日常的に支払っている医療関連費用のなかには、控除が認められるものと否認されるものが厳格に線引きされています。
税法の基本理念として、「医師等による診療・治療の対価」および「直接治療に必要な医薬品・サービスの購入費用」は対象となりますが、「予防・健康増進・美容」を目的とした支出は対象外となります。
医療費控除の対象・対象外チェックリスト
- 【対象となる主な費用】:医師・歯科医師による診療費、処方薬代、治療目的の市販医薬品(風邪薬や鎮痛剤)、インプラント費用、不正咬合の是正を目的とした歯科矯正、レーシック手術代、不妊治療費、出産費用および定期検診代、通院のための公共交通機関運賃。
- 【対象外となる主な費用】:医師への謝礼、美容整形手術費用、審美目的の歯列矯正・ホワイトニング、人間ドック・健康診断費用(重大な疾患が発見されず治療に至らなかった場合)、インフルエンザ等の予防接種代、疲労回復用のビタミン剤や健康サプリメント、自己都合による差額ベッド代、通院のために利用した自家用車のガソリン代および駐車場代。
通院交通費の明細書記入方法と注意点
見落とされがちなのが通院交通費の明細書記入方法です。通院に要した電車やバスなどの公共交通機関の運賃は、領収書が発行されない場合でも医療費控除の対象として計上できます。
この場合、明細書の「支払先の名称」欄に「〇〇鉄道(〇〇駅〜〇〇駅)」や「〇〇バス」と記載し、受診日ごとの移動履歴を家計簿やメモ帳に記録して保管しておきます。なお、タクシー代に関しては、「急病で歩行が困難だった場合」や「陣痛時の通院」など緊急性・必然性が客観的に認められるケースに限り対象となります。
生命保険や高額療養費で「補填される金額」の計算方法
もうひとつの重大な落とし穴が、医療費控除で差し引く「補填される金額」の計算方法です。医療費控除の算定式は以下の通りです。
【医療費控除額】=(実際に支払った医療費の合計額 - 保険金等で補填された金額)- 10万円(※総所得金額等が200万円未満の場合はその5%)
ここで重要なルールは、「補填金は給付の原因となった個別の医療費からのみ差し引く」という原則です。例えば、入院給付金として30万円を受け取り、その入院にかかった医療費が20万円だった場合、差し引くべき補填額は20万円が上限となります。余った10万円を、別の通院治療費や家族の医療費から差し引く必要はありません。この引き算のルールを誤って全体から一括控除してしまうと、本来受けられる控除額を自ら減らしてしまう損失につながります。
【徹底比較】従来の医療費控除 vs セルフメディケーション税制の損益分岐点
市販薬(OTC医薬品)を頻繁に購入している世帯にとって、見逃せないのが「セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の医療費控除の特例)」です。従来の医療費控除とセルフメディケーション税制は選択適用となっており、同一の年分で両方を重複して利用することはできません。
明細書の様式も「医療費控除の明細書」と「セルフメディケーション税制の明細書」で完全に分かれているため、申告前にどちらが有利かを正確にシミュレーションする必要があります。
| 項目 | 従来の医療費控除 | セルフメディケーション税制 | 編集部の見解・評価 |
|---|---|---|---|
| 対象となる費用 | 医師による診療代、処方薬、治療用OTC医薬品、通院交通費など | スイッチOTC医薬品を中心とする対象マーク付きの特定市販薬 | 対象範囲の広さは従来の医療費控除が圧倒的 |
| 控除適用の足切り額 | 10万円(総所得200万円未満は所得の5%) | 1万2,000円 | 病院受診が少なく市販薬中心の世帯は特例が有利 |
| 控除限度額 | 最高200万円 | 最高8万8,000円 | 高額治療や手術・入院があった年は従来型一択 |
| 適用条件・提出書類 | 医療費控除の明細書(領収書は5年保管) | セルフメディケーション税制の明細書+健康診断等の受診証明 | 特例利用には定期健診や予防接種の受診が必須条件 |
年間の自己負担医療費が10万円を超える見込みがない場合でも、対象の市販薬購入額が1万2,000円を超えていれば、セルフメディケーション税制を活用することで確実に所得税・住民税の負担を軽減できます。
家族分の合算テクニックと「最も得する」確定申告書の作り方
医療費控除の恩恵を最大化するための黄金ルールが、医療費控除の家族分合算です。税法上、自己と「生計を一にする配偶者その他の親族」のために支払った医療費は、すべて1人の申告書にまとめて合算計上することが認められています。
ここでいう「生計を一にする」とは、必ずしも同居を意味しません。例えば、一人暮らしをしている大学生の子どもの医療費を親が仕送りから支払っている場合や、別居している高齢の両親へ生活費の送金を常時行っている場合も、生計を一にしているとみなされ合算が可能です。
最も課税所得が高い名義人で申告すべき理由
日本の所得税率は、所得が高くなるほど税率が段階的に上がる「超過累進税率(5%〜45%)」を採用しています。したがって、共働き夫婦の場合、課税所得金額が高い(=限界税率が高い)側の名義で家族全員分の医療費を合算して申告するのが最も節税効果を高めるテクニックです。
例えば、所得税率20%の夫と所得税率10%の妻がいる世帯で、控除対象となる医療費が20万円(足切り後の控除額10万円)生じた場合、夫が申告すれば「所得税2万円+住民税1万円=計3万円」の節税効果となりますが、妻が申告すると「所得税1万円+住民税1万円=計2万円」にとどまり、1万円もの差が生じます。
ただし、世帯主の年間所得が200万円未満の場合は足切り額が「10万円」ではなく「所得金額の5%」に引き下がるため、所得状況に応じたシミュレーションが欠かせません。
一般に知られていない盲点とネットの誤解を暴く
インターネット上の掲示板やSNSでは、医療費控除に関する誤った情報や拡大解釈が散見されます。後々の税務調査で追徴課税を受けないために、現場で多発している誤解を検証します。
誤解1:「マイナポータル連携していれば、手元の領収書は即座に破棄してよい」
これは極めて危険な誤解です。マイナポータルに連携される医療費データは「公的医療保険が適用された診療」に限られます。自費診療である歯科インプラントや先進医療、処方箋を伴わない市販薬代、通院交通費などはデータに含まれません。これらを明細書に追加記入した場合、その根拠となる領収書や記録メモは当然ながら5年間の保管義務の対象となります。
誤解2:「領収書を紛失したら、控除を諦めるしかない」
領収書の原本紛失は致命的ですが、即座に諦める必要はありません。多くの医療機関や調剤薬局では、窓口へ申請することで「年間支払証明書」や「領収証明書」(場合によっては再発行手数料が必要)を発行してくれます。また、クレジットカード決済の明細書と診察券の通院記録を照合することで、客観的な事実確認資料として認められる余地もあります。
誤解3:「年末に支払った医療費の請求が翌年にずれ込んだら申告できない」
医療費控除の対象となるのは、その年の1月1日から12月31日までの間に「実際に支払いを完了した金額」です。12月に受診した医療費であっても、実際の窓口支払いやクレジットカードの決済日が翌年1月になった場合は、翌年分の確定申告で医療費控除の対象となります。
【プロの結論】税制を賢く活用するための判断基準と教訓
医療費控除は、単なる税金還付の手続きにとどまらず、家計におけるリスク管理とヘルスケア支出の健全化を図るための重要なバロメーターです。突発的な病気や怪我による支出は家計を大きく圧迫しますが、制度を正しく理解し、過不足のない確定申告を行うことで、手元に残る資金を最大化できます。
医療費控除を活用すべき人・注意すべき人の判断基準
- 【積極的に医療費控除を申請すべき世帯】:
- 年間で高額な歯科治療(インプラント、自費義歯、治療目的の矯正)を行った世帯
- 出産や不妊治療、長期の入院・手術を経験した世帯
- 同居・別居を問わず、家族全員の医療費を合算すると10万円(または所得の5%)を超える世帯
- 【セルフメディケーション税制を検討すべき世帯】:
- 病院への通院はほとんどないが、ドラッグストアで定期的に対象市販薬を購入している世帯
- 年間支出が1万2,000円〜10万円未満に収まっている健康意識の高い世帯
確定申告直前の2月に慌てて領収書をかき集めるのではなく、専用のクリアファイルを1冊用意し、1年を通じて医療費の領収書と交通系ICカードの履歴をストックしておく習慣をつけることが、ミスなく確実に権利を行使するための最善策です。
【医療費控除の明細書】に関するよくある質問(FAQ)
Q1:領収書の原本は税務署に郵送しなくていいのですか?本当に提出不要ですか?
A1:はい、確定申告書を提出する際に領収書原本を同封・郵送する必要はありません。提出するのは「医療費控除の明細書」のみです。ただし、申告内容の確認のために税務署から提示を求められることがあるため、申告期限から5年間は自宅で大切に保管してください。
Q2:共働きの夫婦ですが、子どもの医療費はどちらの明細書に含めるべきですか?
A2:夫婦のうち、課税所得が高い(所得税率が高い)側の明細書に合算して申告するのが最も有利です。妻が受診に付き添って支払った場合でも、生活費を共有している関係であれば夫の確定申告に含めて問題ありません。
Q3:過去の確定申告で医療費控除を申請し忘れていました。遡って申請できますか?
A3:過去5年分まで遡って「還付申告(または更正の請求)」を行うことが可能です。領収書が手元に残っていれば、過去の該当する年分の明細書を作成して提出することで、払いすぎた税金の還付を受けられます。
Q4:電車やバスなどの領収書が出ない交通費はどう書けばいいですか?
A4:明細書の支払先欄に利用した交通機関名(例:「JR東日本」「都営バス」など)を記入し、受診者氏名と支払金額を記載します。日付や経路、通院した病院名を家計簿やメモ帳に記録しておけば、領収書代わりの確認書類として認められます。
まとめ:2026年の確定申告を確実に成功させるために
医療費控除の手続きは、デジタル技術の進化によってかつてないほど簡素化されました。マイナポータル連携による医療費通知の自動取り込みや、国税庁のエクセルテンプレートを上手に組み合わせることで、作成にかかる時間と労力は劇的に短縮できます。
制度の根底にある「領収書5年保管」のルールを遵守し、対象・対象外の境界線や補填金の計算方法を正しく把握することが、追徴課税を防ぎつつ最大限の節税メリットを享受するための鍵となります。ご自身の世帯に最適な方法を選択し、確実で有利な確定申告を進めてください。 (出典: 医療 費 控除 の 明細 書(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。