車両保険は入るべきか?いらない人の特徴と2026年の判断基準
相次ぐ物価高や修理工賃の高騰を背景に、損害保険各社が自動車保険料の見直しを進める2026年現在、家計における固定費削減の最前線として「車両保険の要否」が改めて鋭く問われています。自動車保険全体の保険料において、実に約4割から5割ものウエイトを占めるのがこの車両保険です。毎月の支払額を大きく左右する項目でありながら、「ディーラーに勧められたまま加入している」「なんとなく不安だから外せない」という理由で、過剰な保険料を支払い続けているドライバーは後を絶ちません。
しかし、車両保険はすべてのドライバーに必要な万能の盾ではありません。愛車の年式や市場価値、現在の貯蓄額、そして万が一の際に許容できるリスクの度合いによっては、車両保険を付帯すること自体が「構造的な損失」につながるケースも確実に存在します。一方で、無理に外した結果、単独事故による数百万円の損害で家計が破綻するリスクも見過ごせません。本稿では、最新の保険市場動向と損害査定の現実を踏まえ、あなたが車両保険に入るべきか、それとも外すべきかの客観的な判断基準を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の保険料改定と修理費高騰により、車両保険の要否は「預貯金額」「車の時価額(年式)」「ローン残債」の3要素で機械的に切り分けられる。
- 要点2:初年度登録から7〜10年を超えた車両や、即座に200万円以上の買い替え資金を捻出できる層は「不要な人の特徴」に合致し、外すことで年間3万〜8万円の節約が可能。
- 要点3:新車購入時・残価設定ローン利用中・軽自動車の高額グレード保有者は、全損リスクを避けるために「一般型」または「免責金額を最適化したプラン」の付帯が合理的である。
【2026年最新動向】車両保険に入るべきか?判断を分ける3つの鉄則
2026年における自動車保険業界は、高度運転支援システム(ADAS)の普及に伴うセンサー類・カメラ内蔵バンパーの部品代高騰、さらにはEV(電気自動車)のバッテリー交換コストの上昇に伴い、2026年最新の自動車保険料改定が段階的に実施されています。各損害保険会社が算出基準とする「型式別料率クラス」の細分化が進み、事故時の修理単価が上昇している今、保険料負担は過去数年と比較しても確実に重くなっています。
こうした状況下で、車両保険の必要性と判断基準を明確にするための基本原則は、感情論ではなく次の「3つの鉄則」に集約されます。
第1の鉄則は「現在の純貯蓄額」です。万が一、愛車が自損事故や自然災害で走行不能(全損)になった際、生活防衛資金を削ることなく即座に次の車を一括購入できる、あるいは修理代(50万〜100万円程度)を現金で払っても生活に支障がない場合、保険という高コストなヘッジ手段を取る経済的合理性は薄れます。
第2の鉄則は「マイカーの市場価値(時価額)」です。車両保険は「購入時の価格」ではなく「事故時点での時価額」を上限に支払われます。どれほど大切に乗っていても、減価償却が進んだ車に対して支払われる保険金には法的な上限が存在します。
第3の鉄則が「自動車ローンの残債」です。特に頭金を抑えてフルローンを組んでいる場合や残価設定型クレジット(残クレ)を利用している場合、車両保険なしで事故を起こした場合のリスクは致命的となります。車を失ったにもかかわらず数百万円のローン残債だけが残り、さらに新生活のための移動手段を確保しなければならないという「二重苦」に直面するためです。
車両保険が「いらない人」の決定的特徴|年式と貯蓄額が示す境界線
損保各社の査定基準とファイナンシャルプランニングの観点から導き出される、車両保険いらない人の特徴には明確な共通項があります。以下の条件に複数当てはまる場合、車両保険を継続することは単なる「保険料の払い損」になっている可能性が極めて高いと言えます。
まず筆頭に挙げられるのが、車の年式と車両保険の目安における「10年超の壁」です。普通自動車の法定耐用年数は6年であり、中古車市場における流通価格も7年から10年を境に急激に下落します。初年度登録から10年が経過した一般的な国産車の場合、車両保険金額の設定上限は10万〜20万円程度、場合によっては最低補償額の5万円程度まで落ち込みます。
ここで極めて重要になるのが、全損時の保険金支払い基準のカラクリです。保険会社は「時価額を超える修理費」を支払う義務を負いません。例えば、時価額20万円と査定された車両で大事故を起こし、修理費に80万円の見積もりが出たとしても、受け取れる保険金は上限である20万円(全損時諸費用特約等を除く)にとどまります。年間5万円の車両保険料を払いながら、万が一の全損時に20万円しか手に入らないとすれば、4年間保険料を積み立てるだけで受取保険金の総額と同等になってしまいます。
また、「地方在住で車が生活必需品だが、同等の中古車に20万〜30万円ですぐ買い替えられる」「通勤用のアシ車として割り切って乗っている」というドライバーも、車両保険は原則不要です。保険とは「発生確率は低いが、起きたら一発で人生設計が破綻するリスク」に対して掛けるものであり、手元の預貯金でカバーできる範囲の損害を保険で賄うのはコストパフォーマンスの面で完全に逆効果となります。
【徹底比較】一般型とエコノミー型の違い&免責金額のおすすめ設定
車両保険への加入を検討する際、多くのユーザーが直面するのが「一般型(フルカバー)」と「エコノミー型(車対車+限定危険)」の選択、そして「免責金額(自己負担額)」の設定です。この選択次第で、年間の保険料は倍以上の開きが生じます。
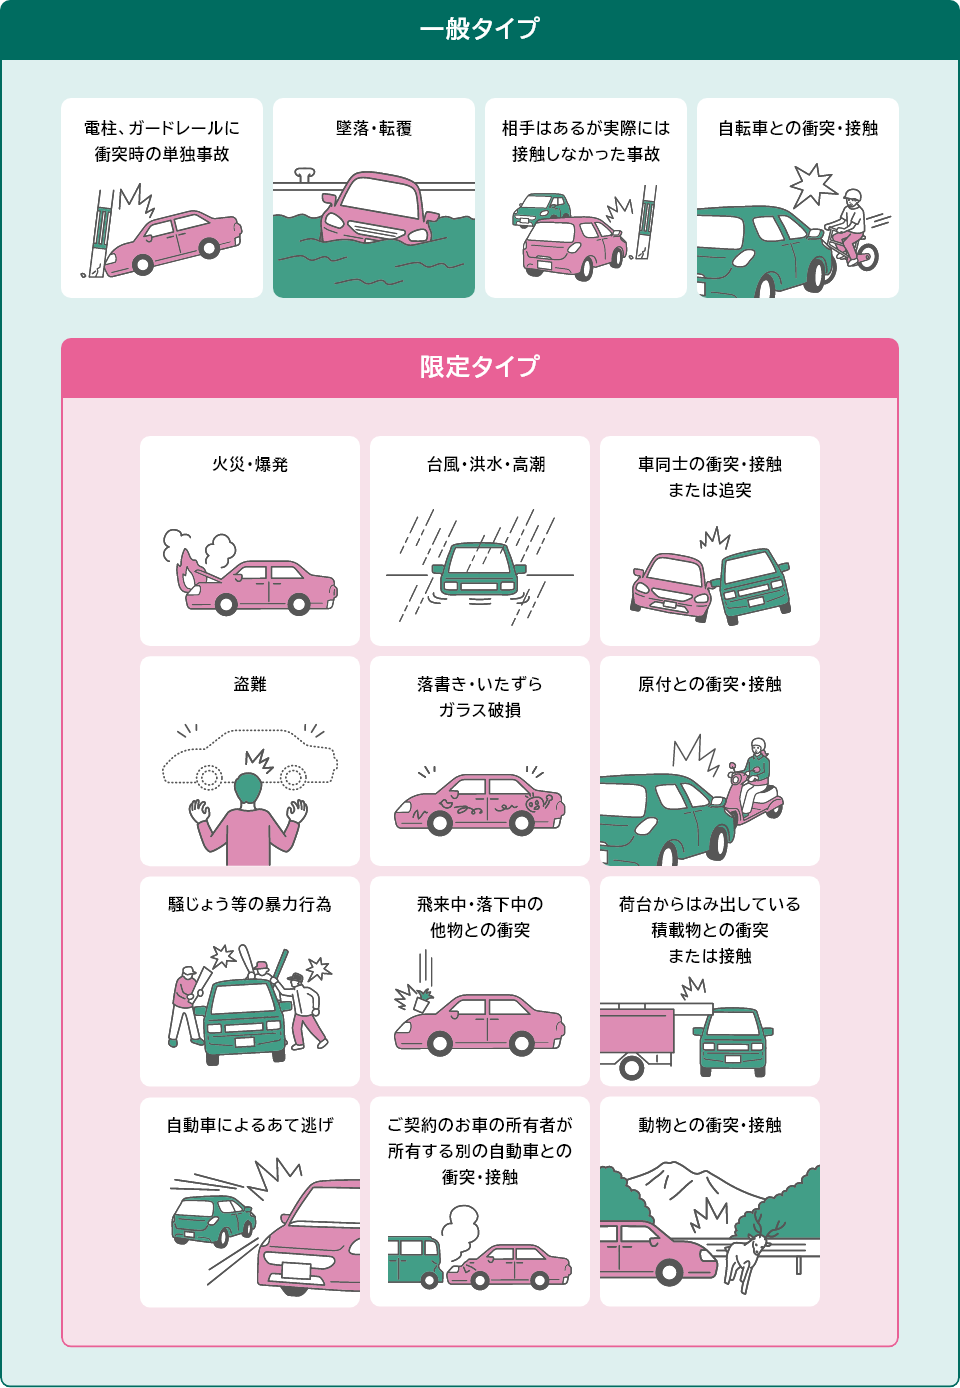
車両保険一般型とエコノミー型の違いを整理すると、最大の焦点は「単独事故(自爆事故)」「当て逃げ」「自転車との接触」が補償対象に含まれるか否かです。エコノミー型は相手が特定できる車同士の事故や火災・盗難・台風被害などに補償を限定することで、一般型に比べて保険料を約30%〜50%安く抑えることが可能です。
| 保険タイプ・設定 | 主な補償範囲と特徴 | 年間保険料の相場目安 | 編集部の見解・おすすめ対象 |
|---|---|---|---|
| 一般型(フルカバー) | 自損事故・当て逃げ・相手不明の損害・自然災害を含むすべての事故を網羅 | 65,000円〜120,000円 | 新車購入後1〜3年目、残クレ利用者、運転に不慣れな初心者ドライバー |
| エコノミー型(限定) | 車対車の事故(相手特定要)、盗難、火災、台風・洪水。※自爆・当て逃げは対象外 | 35,000円〜65,000円 | 初年度登録4〜7年目の車両、運転歴が長く自爆リスクが低いベテラン |
| 免責金額:0-10万円 | 1回目の事故は自己負担ゼロ、2回目以降は10万円負担 | 基準保険料(割引なし) | 貯蓄が極めて少なく、突発的な数万円の出費も耐えられない層 |
| 免責金額:5-10万円 | 1回目は5万円、2回目以降は10万円を自己負担(保険料が約10〜20%下落) | 基準より約10〜20%安 | 最も推奨される設定。軽微な損害は自腹で割り切れる堅実派向け |
| 車両保険なし | 対人・対物賠償および人身傷害のみ。自身の車両損害は全額自己負担 | 20,000円〜35,000円 | 年式8年以上の車両、市場価格50万円以下、十分な貯蓄がある層 |
さらに、保険料を大きく下げるテクニックとして車両保険免責金額のおすすめ設定を理解しておく必要があります。免責金額とは「修理費のうち契約者が自腹で支払う金額」のことです。ここを「1回目5万円/2回目10万円」あるいは「1回目10万円/2回目10万円」に設定するだけで、年間の保険料は劇的に安くなります。「大きな事故で全損・大破したときだけ助けてほしい」という割り切りこそが、賢い保険設計の真髄です。
軽自動車や中古車に車両保険は必要か?市場データと付帯率のリアル
「軽自動車だから車両保険はいらない」「中古車だから付けないのが当たり前」というかつての常識は、近年の自動車市場において完全に崩壊しつつあります。
まず、軽自動車に車両保険は必要かという論点について検証します。近年の軽自動車(特にN-BOX、タント、スペーシアなどのスーパーハイトワゴン)は、先進安全装備や電動スライドドア、液晶メーターの標準化により、新車乗り出し価格が200万〜250万円に達することも珍しくありません。事故を起こした際の修理費も普通車と何ら変わらない水準に達しており、「軽自動車=安い乗り物」という認識で車両保険を外すと、万が一のクラッシュ時に甚大な痛手を負うことになります。新車から3年以内の高額軽自動車であれば、一般型またはエコノミー型の付帯を強く推奨します。
一方、中古車購入時の車両保険付帯率に目を向けると、損害保険料率算出機構等の公開データや大手ダイレクト損保の加入傾向から、中古車購入者の車両保険付帯率は約40%〜50%前後にとどまります。新車の付帯率が約70%〜80%に達するのと比較して大幅に低いのが現状です。
中古車の場合、「購入金額(支払総額)」と「保険会社が定める車両保険金額の上限」に乖離が生じやすい点に注意が必要です。例えば、プレミアム価格がついた絶版車や、オプションパーツで総額が吊り上がった中古車であっても、保険会社は原則として「標準的な型式別の協定保険価額」でしか補償上限を設定できません。中古車で車両保険に入る際は、「自分の車にいくらの補償枠が付けられるのか」を契約前に必ず確認しなければなりません。
一般に知られていない盲点|「保険を使うと大損する」等級ダウンの罠
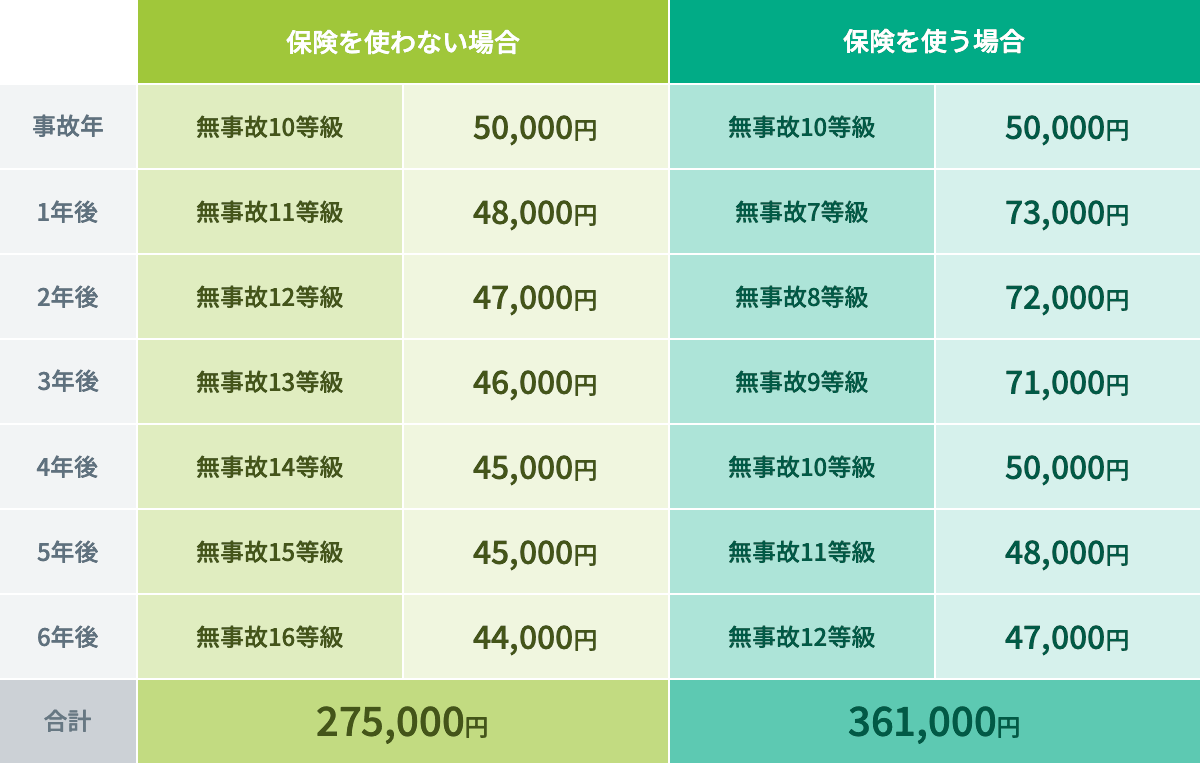
車両保険加入者が最も陥りやすい落とし穴が、車両保険を使うと等級が下がるデメリットの軽視です。自動車保険には1等級から20等級までの区分があり、事故で保険を使うと翌年度から等級が下がります。
ガードレールへの接触や電柱への自爆事故、他車との過失事故などで車両保険を使用した場合、原則として「3等級ダウン事故」として処理されます。これに伴い、翌年からの3年間は「事故有係数適用期間」となり、通常の同じ等級よりも大幅に割引率が引き下げられます。
具体例を挙げてみましょう。現在15等級(無事故割引率51%)のドライバーが、バンパーの修理代12万円を支払うために車両保険を使ったとします。翌年は12等級(事故有割引率27%)へ転落します。その結果、向こう3年間にわたって支払う保険料の増額分は、合計で10万〜15万円程度に達することが珍しくありません。
つまり、「12万円の修理費を保険で補償してもらったが、その後の保険料値上がりと免責自己負担額(例:5万円)のせいで、トータルでは20万円近く失った」という本末転倒な事態が日常茶飯事で発生しているのです。この損益分岐点を理解しているドライバーは、10万円前後の軽微な擦り傷やへこみであれば、あえて保険を使わずに自腹で板金修理に出します。小規模な損害に使えない保険に毎月高額な保険料を払う意味があるのかどうか、自身の運転スキルやリスク許容度と照らし合わせて再考する必要があります。
【実態検証】利用者の生の声と家計行動学から見る「後悔の分岐点」
現場のリアルな実態を検証すべく、WEB上のコミュニティ、知恵袋、SNS、さらには損害保険代理店への独自ヒアリングから見えてきた「生の声」を分析します。
外して大後悔したケースの代表例として、地方在住の30代男性の手記が挙げられます。
「『もう5年落ちだし、事故なんて10年間起こしていないから』と車両保険を解約したわずか3カ月後、凍結路面でスリップしてガードレールに突っ込みました。足回りが完全に逝って修理見積もりは110万円。保険がないため廃車にするしかなく、残っていた自動車ローン80万円の一括返済を求められ、急遽中古の軽自動車を親から借金して買う羽目になりました。あのとき年間4万円の保険料をケチらなければと骨身にしみました」
一方で、外して大成功したケースとして、都内在住の40代女性の家計管理レビューがあります。
「7年目のコンパクトカーで、車両保険を『一般型』から『完全付帯なし』に切り替えました。年間の保険料が7万8000円から2万4000円へ、一気に5万4000円も浮きました。浮いたお金をすべて専用の『マイカー修繕・買い替え積立口座』に自動送金し、5年間で約27万円のプールができました。幸い無事故で乗り続けられ、次の車の頭金に回すことができました」
行動経済学には、人間は「同額の利益を得る喜び」よりも「同額の損失を被る痛み」を約2倍強く感じるというプロスペクト理論(損失回避バイアス)があります。保険営業はこの心理を巧みに突き、「万が一のときに後悔しませんか?」とフルカバーの一般型を勧めがちです。しかし、家計を守る上で本質的なのは「感情的な不安」に課金することではなく、「確率と時価額に基づいた冷徹な資産配分」を行うことです。
【プロの結論】あなたが入るべきプランが即決できるチャートと節約術
これまでの多角的な検証に基づき、迷いをゼロにする自動車保険の相場と節約術および最終判断チャートを提示します。
【プロの結論】車両保険に入るべき人・外すべき人の最終判断基準
▼「車両保険(一般型)」に入るべき人
・新車を購入して初年度登録から3年以内の人
・残価設定ローンや長期マイカーローンを利用中で、残債が100万円以上ある人
・突発的な50万円以上の出費が発生すると生活防衛資金が底をつく人
・運転免許を取得して間もない初心者や、過去1年以内に自損事故を起こした人
▼「エコノミー型」または「免責設定(5-10万)」で十分な人
・初年度登録から4〜7年が経過し、時価額が50万〜150万円程度の人
・運転歴10年以上のゴールド免許保有者で、自爆事故のリスクが極めて低い人
・台風、水害、盗難、もらい事故による全損リスクだけは最低限ヘッジしたい人
▼「車両保険を完全に外すべき(不要な)」人
・初年度登録から8〜10年以上が経過し、市場価値が50万円以下の車に乗っている人
・万が一車が全損になっても、手元の預貯金で同等の車を即座に現金購入できる人
・公共交通機関が発達した都市部に住んでおり、最悪の場合は車を手放しても生活が成り立つ人
保険料を極限まで抑えるなら、代理店型からネット通販型(ダイレクト型自動車保険)への切り替えが最も即効性があります。同じ補償内容であっても、ネット専用保険に切り替えて免責金額を「5-10万円」に設定するだけで、年間の総支払額を3万〜5万円削減することは極めて容易です。
【車両 保険 入る べき か】に関するよくある質問(FAQ)
Q1:10年落ちの中古車でも車両保険に入ったほうがいいですか?
A1:原則として入る必要はありません。10年落ちの車両は減価償却によって時価額が極めて低く査定され(10万〜20万円程度)、万が一全損事故を起こしても支払われる保険金の上限がわずかだからです。支払う保険料に対して受け取れる補償が小さすぎるため、保険料分を貯金に回すほうがはるかに合理的です。
Q2:車両保険を外すと、事故相手の車やケガへの補償もなくなりますか?
A2:いいえ、相手への補償はなくなりません。相手の車やガードレールなどを壊した損害は「対物賠償責任保険」、相手や同乗者のケガは「対人賠償責任保険」「人身傷害保険」から無制限で支払われます。車両保険はあくまで「自分自身の車を直すための保険」ですので、外しても相手方への補償には一切影響しません。
Q3:エコノミー型にしておけば、当て逃げされても保険金は出ますか?
A3:原則としてエコノミー型では当て逃げは補償されません。エコノミー型で車対車事故が補償される条件は「相手の登録番号(ナンバー)や運転者が特定できた場合」に限られます。相手が逃走して特定できない当て逃げ被害を補償対象に含めたい場合は、「一般型」を選択する必要があります。
Q4:免責金額を「10万円-10万円」に設定すると、事故時に損をしませんか?
A4:損にはなりません。免責金額を高く設定する目的は、毎年の固定保険料を大幅に割り引かせることにあります。仮に5年間無事故であれば数万円の保険料が浮き、万が一修理費80万円の大事故が起きた場合でも、自己負担10万円を支払えば残りの70万円は保険金で賄われます。「小さな損害は自腹、壊滅的な損害だけ保険」という保険本来の目的に最も適した設定です。
まとめ:今後の動向と失敗しないための判断基準
自動車保険は「安心を買うためのコスト」と表現されますが、実態のない過剰な安心にお金を払い続けることは、長期的な家計形成において明らかな足かせとなります。2026年の保険料水準と自動車の市場構造を冷静に見渡せば、車両保険は「一生入り続けるもの」ではなく、車の経年劣化や個人の資産状況に応じて「段階的に見直し、最終的には外していくもの」であることが分かります。
まずは現在手元にある保険証券を取り出し、設定されている「車両保険金額」と「年間の車両保険料」、そして愛車の現在の年式・ローン残債を照らし合わせてみてください。もし時価額が数十万円に落ち込んでいるにもかかわらず高い保険料を払い続けているなら、今すぐプランの変更や免責金額の見直しを行うことが、最も確実でリスクのない家計防衛策となります。 (出典: 車両 保険 入る べき か(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。