年末調整を間違えたら手遅れ?1月末再年調と確定申告の完全修正法
年末調整の書類を提出し、12月の給与明細を受け取ってホッとしたのも束の間、「引き出しの奥から生命保険料の控除証明書が出てきた」「子どものアルバイト年収が想定を超えていて扶養枠から外れていた」と青ざめるケースは決して珍しくありません。税金の計算に関わる書類だけに、「もう締め切りを過ぎたから手遅れではないか」「会社の人事部に連絡したら怒られるのではないか」と強い不安を抱く人も多いはずです。
結論から言えば、年末調整の記載ミスや控除証明書の提出漏れがあっても、税金を取り戻す手段や修正するルートは確実に残されています。勤務先での「再年調」によるスピード修正から、2026年最新のスマホ電子申告を活用した個人での確定申告、さらには過去5年間に遡る還付請求まで、状況に応じた明確なリカバリー手順が存在します。手遅れだと諦めて損をしたり、後日税務署から追徴課税の通知を受け取って慌てる前に、正しい対処法を押さえておきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:1月中旬〜下旬頃までなら、勤務先の「再年調(年末調整のやり直し)」で書類を再提出して社内修正が可能。
- 要点2:会社の期日に間に合わなくても、2026年最新のスマホ電子申告(確定申告)を使えばマイナポータル連携で簡単に還付請求ができる。
- 要点3:払いすぎた税金の還付申告は「過去5年間」遡って請求可能。逆に控除過多のミスを放置すると延滞税などのペナルティ対象になる。
【手遅れではない】年末調整の間違いに気づいた時の決定的な修正ルートと期限
年末調整で控除の記入漏れや計算ミスが発覚した場合、取るべきアプローチは「いつミスに気づいたか」によって大きく2つのルートに分かれます。まずは焦らず、現時点でどちらの選択肢が取れるのかタイムラインを確認することが最優先です。
国税庁が定める所得税法上のルールでは、企業が源泉徴収票や法定調書合計表を税務署および各市区町村へ提出する法定提出期限は翌年1月31日と定められています。この法定期限に間に合うタイミングであれば、会社側で年税額を再計算する「再年調(年末調整のやり直し)」という正規の手続きが認められています。
ただし、企業の現場オペレーションにおいては、1月31日当日に言われても給与計算システムの締め処理や法定調書の作成作業が間に合いません。労務管理・給与計算の専門家や大手ベンダー各社の実務ガイドによると、社内での再年調受付期限は「1月10日前後〜1月20日頃」に独自設定されているケースが一般的です。すでに源泉徴収票が手元に交付されている段階であっても、社内締め切り前であれば会社手続きで修正できる可能性が十分にあります。
もし会社の再年調受付期限を過ぎてしまっていたとしても、一切心配はいりません。2月中旬から始まる確定申告(還付申告であれば1月1日から受付可能)を自分で行うことで、漏れていた控除をすべて反映させ、払いすぎた税金の還付を受けることができます。年末調整はあくまで給与所得者のための簡易的な精算制度に過ぎず、確定申告を行えば確定申告書の内容が法的に優先して適用される仕組みになっています。
【徹底比較】「会社の再年調」vs「自分で行う確定申告」どちらを選ぶべきか?
ミスの内容や気づいた時期によって、会社に依頼すべきか、自分で確定申告を行うべきかの判断基準は異なります。それぞれの特徴、手続きの難易度、メリット・デメリットを整理したのが下表です。
| 項目 | 会社の再年調(社内修正) | 個人の確定申告(e-Tax等) | 過年度の還付申告(過去分) |
|---|---|---|---|
| 手続きの主体 | 勤務先の人事・総務・経理担当 | 自分自身(税務署へ直接提出) | 自分自身(税務署へ直接提出) |
| 受付・申告期限 | 1月上旬〜中旬(会社指定日) ※法定最終期限は1月末日 | 翌年2月16日〜3月15日 ※還付申告は1月1日から可能 | 対象年の翌年1月1日から5年間 |
| 必要書類の例 | 修正申告書、追加の控除証明書原本 | 源泉徴収票、控除証明書、マイナカード | 当時の源泉徴収票、当時の控除証明書 |
| 精算方法・時期 | 1月または2月の給与で過不足差額を調整 | 申告から約2〜3週間後に指定口座へ振込 | 申告から約1ヶ月〜1.5ヶ月後に口座振込 |
| 編集部の推奨基準 | 1月上旬時点でミスに気づいた場合 | 社内締切後、または会社に手間をかけたくない場合 | 1年以上前の控除漏れを取り戻したい場合 |
会社側の実務負担を考慮すると、すでに1月中旬を過ぎて源泉徴収票が社内システム等で配付されている場合は、個人でスマホから確定申告を行う方がスムーズかつ精神的負担も少ないと言えます。確定申告を行えば、税務署からお住まいの自治体へ正しい所得データが自動連動するため、5月〜6月に決定する住民税額も自動的に正しい税額に補正されます。
よくある5大ミスと個別対処法|保険料控除の提出忘れから扶養控除の誤りまで
年末調整の現場で発生するミスは、毎年ある程度パターンが決まっています。ここでは特に発生頻度が高い5つのトラブル事例と、それぞれの正確な是正方法を解説します。
1. 生命保険料・地震保険料・iDeCoの控除証明書を出し忘れた場合
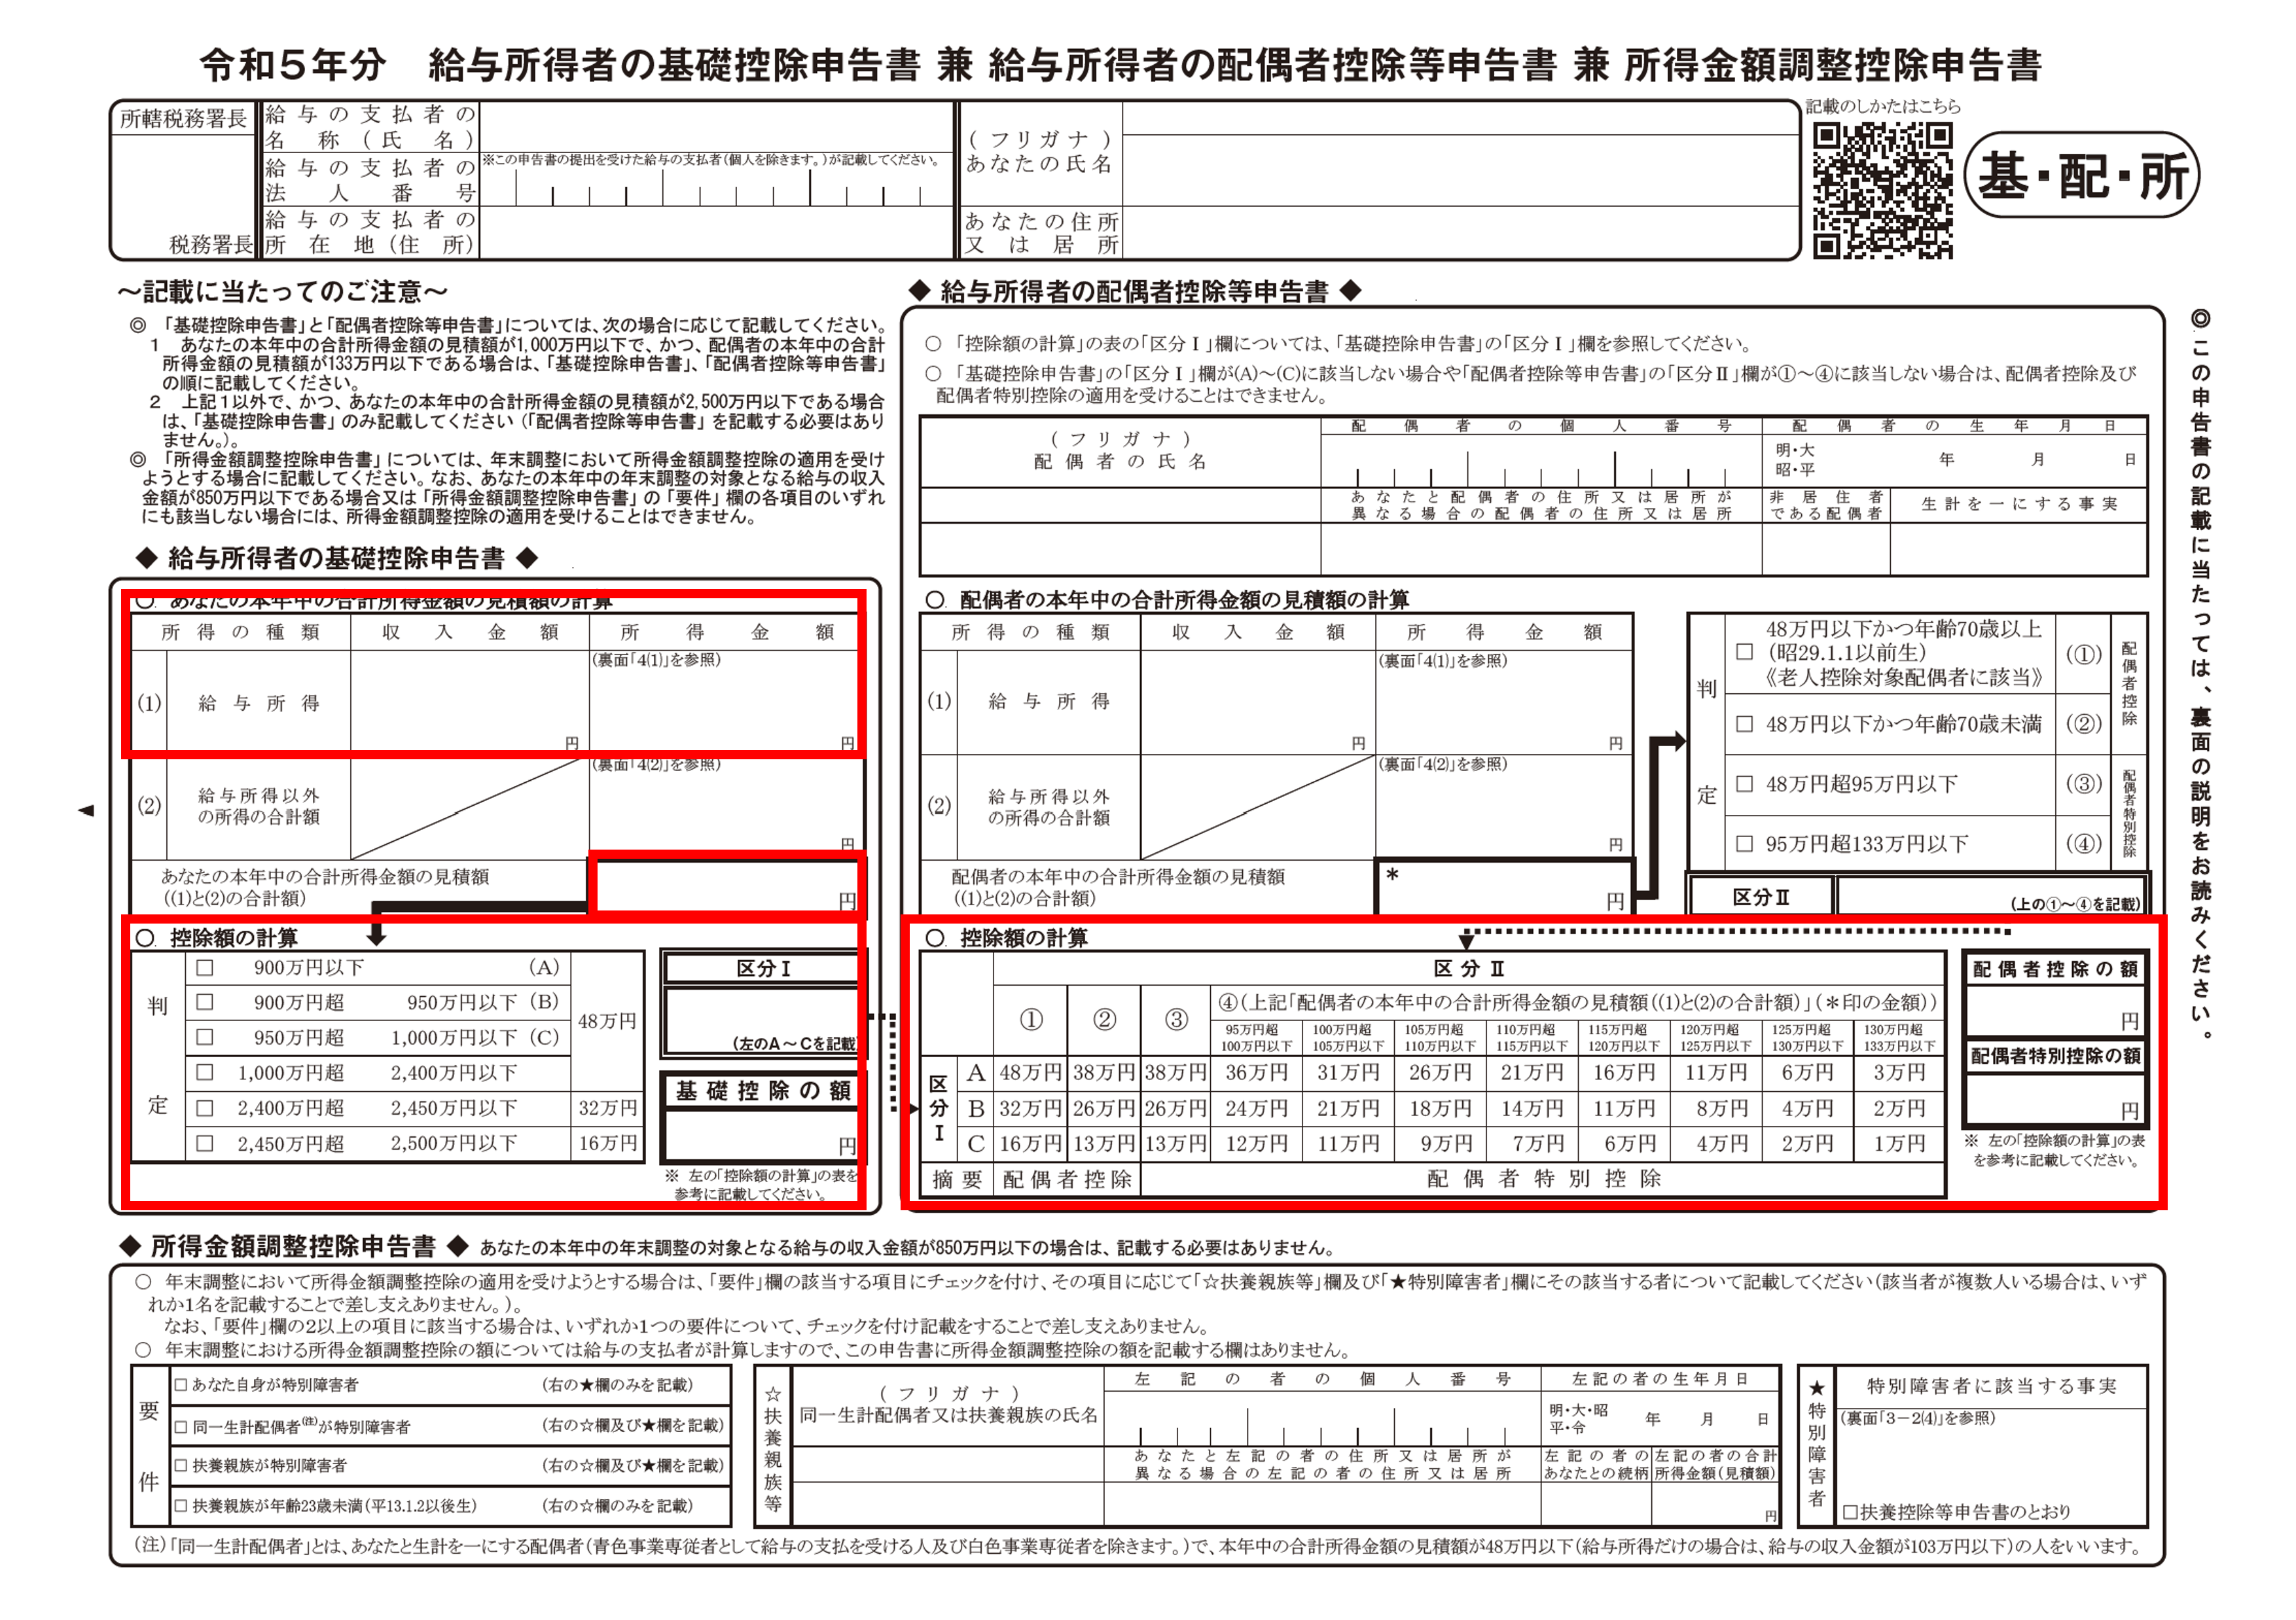
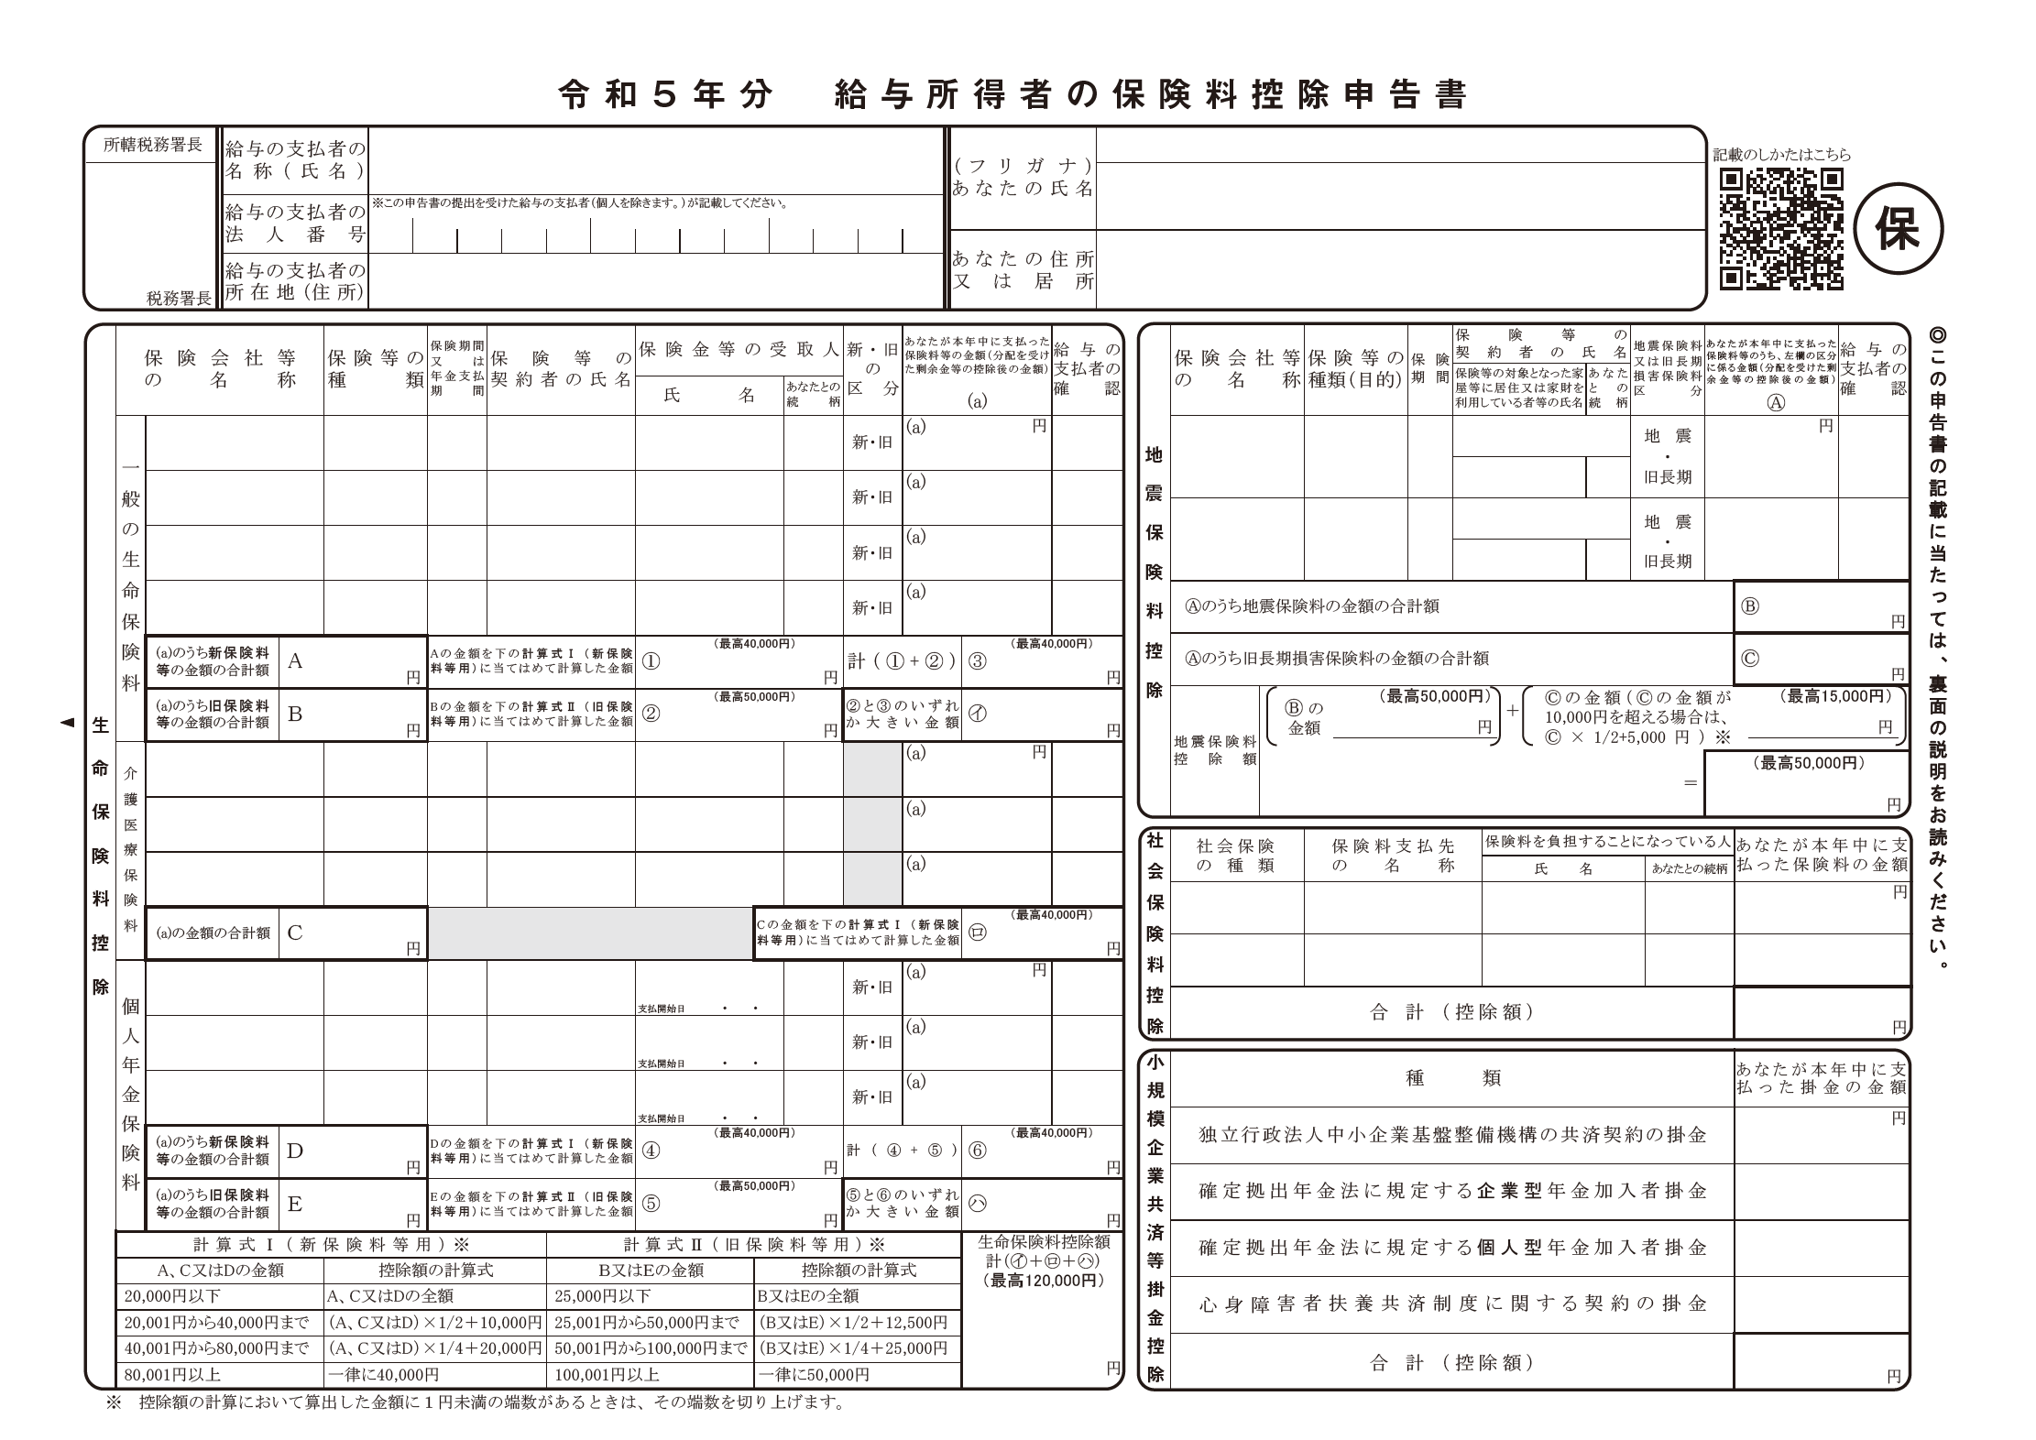
最も典型的なミスが、自宅に届いていた保険料控除証明書ハガキの紛失や提出忘れです。会社で年末調整が終わった後でも、確定申告書に保険料控除の金額を追記し、証明書を添付(電子申告時はデータ送信または保管)すれば全額が所得控除の対象になります。支払った保険料の区分(新一般・旧一般・新介護医療・新個人年金・旧個人年金)を正しく転記して申告することで、払いすぎた所得税が丸ごと還付されます。
2. 配偶者控除・配偶者特別控除の年収見積もりを誤った場合
配偶者のパート・アルバイト収入が11月〜12月の繁忙期で急増し、事前申告していた見込み年収をオーバーしてしまうケースです。いわゆる「年収の壁(103万円、150万円、201.6万円未満など)」のラインを跨ぐと、控除額が段階的に減額または適用外となります。この場合、配偶者の実際の年間給与収入が確定した段階で、正しい金額を確定申告書に反映させて所得税の過不足を精算しなければなりません。
3. 扶養親族のアルバイト年収が103万円を超えていた場合(追徴リスク大)
大学生や高校生の子どもがアルバイトを掛け持ちするなどして、年間合計所得金額が48万円(給与収入換算で103万円)を超えていたケースです。この場合、親が受けていた扶養控除(一般扶養控除38万円、特定扶養控除63万円など)が無効になります。控除額が大きいため、是正すると数万〜十数万円単位で所得税・住民税が増加します。これは還付ではなく「税金の追加支払い」となるため、放置せず早急に修正申告または確定申告を行わなければなりません。
4. 住宅ローン控除(住宅借入金等特別控除)の記入漏れ・計算ミス
住宅ローン控除は、初年度こそ確定申告が必須ですが、2年目以降は税務署から送付される「年末調整のための住宅借入金等特別控除証明書」と金融機関の「残高証明書」を提出すれば会社の年末調整で処理できます。しかし、控除証明書の年割額の転記ミスや連帯債務割合の入力ミスが散見されます。年末調整で控除の適用を受け損ねた場合は、確定申告で「住宅借入金等特別控除額の計算明細書」とともに申告し直すことで、本来の控除枠を全額取り戻すことが可能です。
5. 書類の書き損じ・二重線と訂正印のルール
手書き用紙で年末調整を提出する際、誤字脱字をした場合に「修正テープを使ってよいのか」と悩む人が後を絶ちません。税務関係の公的書類において修正テープや修正液、消せるボールペンの使用は原則として不可です。誤った箇所に定規で二重線を引き、余白に正しい情報を記入するのが正規のルールです。なお、行政手続きの押印廃止の流れに伴い、訂正印(二重線上の押印)は法的に省略可能となっていますが、社内規定で押印を求められる場合もあるため社内ルールに従うのが無難です。
【実態検証】「会社に怒られる?」ネットの不安と人事労務のリアルな本音
SNSや大手知恵袋などのQ&Aコミュニティでは、「年末調整を間違えたと伝えたら経理に嫌な顔をされた」「再年調を頼むと社内評価に響くのではないか」といった切実な悩みが数多く投稿されています。日本の職場特有の同調圧力や、管理部門に余計な仕事を増やしてしまうことへの申し訳なさが、従業員の心理的ハードルとなっている実態が浮き彫りになっています。
しかし、大手上場企業から中小企業まで多数の労務管理を担う社労士や経理実務者の証言を総合すると、現場の本音は全く異なります。労務担当者が最も嫌がるのは「間違いを放置され、後から税務署から会社宛てに是正指導や扶養是正の通知が届くこと」です。
秋から冬にかけて税務署は、企業から提出された給与支払報告書と各自治体の課税データを突き合わせる「名寄せ照合」を厳密に実施しています。従業員の扶養誤りや控除重複が発覚すると、税務署から会社に「扶養控除等の是正について」という公的通知が届き、会社は過去に遡って源泉徴収税額を再計算し、給与から強制天引きして国納する煩雑な追徴事務を強いられます。
近年ではクラウド人事労務システムや給与計算ソフトの自動バリデーション機能、さらには社内問い合わせ対応におけるAIツールの導入が進んでおり、1月上旬段階での再提出であればシステム上で差分更新するだけで処理できる環境が整っています。「間違えたら怒られる」と萎縮して隠すのではなく、「1月中旬までに素直に申し出る」か「2月に自分で確定申告する」のどちらかを迅速に選択することが、会社にとっても本人にとっても最もリスクの低い行動です。
放置は危険!年末調整ミスに伴うペナルティの真相と税務署の追跡網
「少しくらいの控除ミスならバレないのではないか」と考えるのは極めて危険です。特に「税金を多く納めすぎていた場合」と「税金を少なく納めていた(控除を過大に受けていた)場合」では、放置した際の結果が180度異なります。
税金を納めすぎていた場合(保険料控除の出し忘れ等)は、国から親切に「控除が漏れていますよ」と連絡が来ることはありません。自らアクションを起こさない限り、払いすぎたお金は国庫に入ったまま消滅します。ただし、この救済策として用意されているのが「還付申告(5年間の遡り請求)」です。過去5年以内であれば、当時の源泉徴収票と控除証明書を揃えて税務署へ確定申告書を提出することで、過去の払いすぎた税金を利息(還付加算金)付きで取り戻すことができます。
一方で、重大なペナルティが発生するのは「税金を少なく納めていた場合(扶養親族の年収オーバー等)」です。税務署のマイナンバー連携および給与データ突合により、扶養の重複や年収超過は100%捕捉されます。税務署から指摘を受けて修正する場合、本来納めるべきだった本税に加えて、以下の附帯税が課されるリスクがあります。
- 延滞税:納期限の翌日から完納する日までの日数に応じて計算される利息相当のペナルティ。日数が経過するほど負担が増加する。
- 過少申告加算税:本来納めるべき税額より少なく申告していた場合に、新たに納める税額の10%〜15%が加算される罰則的税金(自主的に申告した場合は免除されるケースが多い)。
- 重加算税:意図的な事実隠蔽や仮装工作があったと認定された場合、最大35%〜40%という極めて重い税率が課される。
自発的に確定申告で修正すれば過少申告加算税が免除されるケースが大半ですが、税務署からの是正通知を待ってから動くと余計な追徴コストを支払うことになります。税金不足が生じるミスに気づいた際は、一刻も早い自己申告が鉄則です。

【2026年最新】マイナポータル連携とスマホ確定申告で5分で修正する具体手順
会社の再年調に間に合わなかった場合でも、2026年現在の確定申告は驚くほど簡素化されています。かつてのように税務署の窓口に並んだり、難解な申告書用紙に手書きで計算式を記入する必要は一切ありません。「マイナンバーカード」と「マイナポータルアプリを導入したスマートフォン」があれば、自宅のリビングからわずか数分で修正申告を完結できます。
国税庁の「確定申告書等作成コーナー」はスマートフォンの画面に完全最適化されており、具体的な修正ステップは以下の通りです。
- マイナポータル連携でデータを自動一括取得:生命保険料、地震保険料、住宅ローン控除、ふるさと納税(寄附金控除)、iDeCoなどの各種控除証明データは、マイナポータルと連携させることで申告画面へ自動入力されます(紙の証明書を手入力する必要がありません)。
- 源泉徴収票の読み取り:会社から交付された源泉徴収票のQRコードやカメラ撮影機能(またはXMLデータ取込)を利用して、給与支払額や源泉徴収税額を自動反映させます。
- 修正・追加したい控除項目を選択:年末調整で漏れていた控除(例:一般生命保険料控除、配偶者控除の金額修正など)の数値を修正・追記します。
- 還付金の振込先口座を指定して送信:還付される金額が自動計算されて画面に表示されます。公金受取口座または希望の銀行口座を入力し、マイナンバーカードをスマホにかざして電子署名(e-Tax送信)を行えば完了です。
e-Taxで送信した還付申告は、書面提出よりも処理スピードが格段に早く、通常約2週間〜3週間程度で指定口座に還付金が直接振り込まれます。会社を通さずに完結するため、人事部に気兼ねすることなく自分のペースで手続きを終えることが可能です。
【プロの結論】職場での心理的バウンダリーと手続きの先延ばしを防ぐ思考法
年末調整や税務手続きにおける最大の落とし穴は、計算の難しさではなく「面倒くささ」や「会社に対する遠慮」から生じる心理的な先延ばしにあります。日本の組織文化では「手続きを間違うこと=周囲に迷惑をかける悪」と捉えがちですが、税金は個人の私的財産に関わる独立した権利と義務です。
会社は源泉徴収義務者として法律に基づき代行処理を行っているに過ぎず、従業員個人が確定申告で税額をアジャストすることは正当な権利行使です。会社に頼める時期(1月上旬)であれば率直に再年調を相談し、締め切りを過ぎたのであれば「自分の資産は自分でコントロールする」という健全な心理的バウンダリー(境界線)を持って確定申告アプリを開く。この切り替えができるかどうかが、無駄な追徴課税を防ぎ、手元に残る可処分所得を最大化する唯一の分水嶺となります。
【年末調整を間違えた場合】に関するよくある質問(FAQ)
Q1:12月の給与明細が出た後でも、会社で修正してもらうことはできますか?
A1:可能です。会社の給与計算システムの締め日および税務署への提出準備状況によりますが、1月上旬〜中旬頃であれば「再年調」として会社側で修正データを取り直し、1月または2月の給与で差額精算してくれる企業が多く存在します。まずは社内の労務・総務担当者に再年調の可否を確認してください。
Q2:会社に迷惑をかけたくない・知られたくない場合、自分で確定申告しても問題ありませんか?
A2:全く問題ありません。年末調整で間違えた・漏れた内容を個人の確定申告で上書き修正することは、税法上完全に認められた正当な手続きです。会社側に追加の修正作業が発生することもありません。確定申告書を提出すると、そのデータが自動的に自治体へ送られ、住民税額も正しく決定されます。
Q3:3年前の年末調整で生命保険料控除を出し忘れていたことに気づきました。もう取り戻せませんか?
A3:取り戻せます。税金を納めすぎていた場合の「還付申告」は、対象となる年の翌年1月1日から5年間行うことができます。3年前の分であれば余裕で間に合いますので、当時の源泉徴収票と保険料控除証明書を揃えて税務署へ確定申告(還付申告)を行ってください。
Q4:年末調整の控除申告書を修正する際、間違えて修正テープを使ってしまいました。再提出が必要ですか?
A4:原則として税務書類への修正テープや修正液の使用は認められていません。公的書類としての真正性を保つため、担当部署から書き直しを求められる可能性があります。手書き書類の場合は、二重線を引いて余白に正しい数値を記入し直すか、新しく用紙を印刷して書き直すのが最も確実です。
まとめ:焦らず正しいルートを選べば1円も損をしない
年末調整の間違いに気づいた瞬間は誰しも動揺するものですが、税制には誤りを正すための救済ルートが必ず整備されています。1月中旬までのタイミングであれば会社の「再年調」を活用し、社内の期限を過ぎていた場合や会社に余計な気を遣いたくない場合は、2月からの「確定申告(e-Tax)」でスマートに是正するのが最も賢明な選択です。
特にマイナポータル連携とスマホ電子申告が標準化した現代において、確定申告は決して専門家だけのものではありません。控除の漏れをそのままにして大切なお金を無駄にしたり、扶養オーバーのミスを放置して後から重いペナルティを受けることのないよう、気づいた「今」行動を起こして正しい税額へとリカバリーしましょう。 (出典: 年末 調整 間違え た 場合(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。