大学4年間の学費総額はいくら?国公立・私立の差と隠れ費用の実態
高校生の子どもを持つ家庭にとって、進路選択と同時に重くのしかかるのが「大学4年間の学費と生活費」です。文部科学省の公表データや日本学生支援機構(JASSO)の最新調査を精査すると、募集要項に記載された「授業料」だけを見て予算を組んだ結果、想定外の出費に頭を抱える保護者が後を絶ちません。
2026年度から本格稼働している多子世帯を対象とした大学無償化(高等教育の修学支援新制度)の拡充など、公的な支援策は大きく進化しています。しかし、対象要件や所得制限、支援の上限額を正しく把握していなければ、思わぬ資金ショートを招くリスクがあります。本記事では、進路別のリアルな4年間費用、授業料以外に消えていく「隠れ費用」、そして万が一学費が払えないときの現実的な対処法まで、現場の取材データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国公立大学は約242万円、私立文系は約454万円、私立理系は約613万円が4年間の学費目安であり、一人暮らしでは生活費を含め総額800万〜1,150万円規模に達する。
- 要点2:教科書代や実習費、PC購入費、就活費などの「隠れ費用」が4年間で100万円以上上乗せされるケースが多く、額面以上の予備費が不可欠。
- 要点3:2026年最新の高等教育無償化(多子世帯支援)や給付型奨学金、国の教育ローンを正しく組み合わせることで、家計急変時でも進学断念を防ぐ道がある。
【2026年最新比較】国公立・私立文系・理系・医学部で4年間の学費総額はどう違う?
大学進学で必要となる学費は、設置母体(国公立・私立)と専攻学部によって数倍から10倍以上の開きが生じます。文部科学省の標準額設定および私立大学入学者初年度学生納付金調査の最新推計値をベースに、それぞれの4年間(医学部は6年間)の学費目安を整理しました。
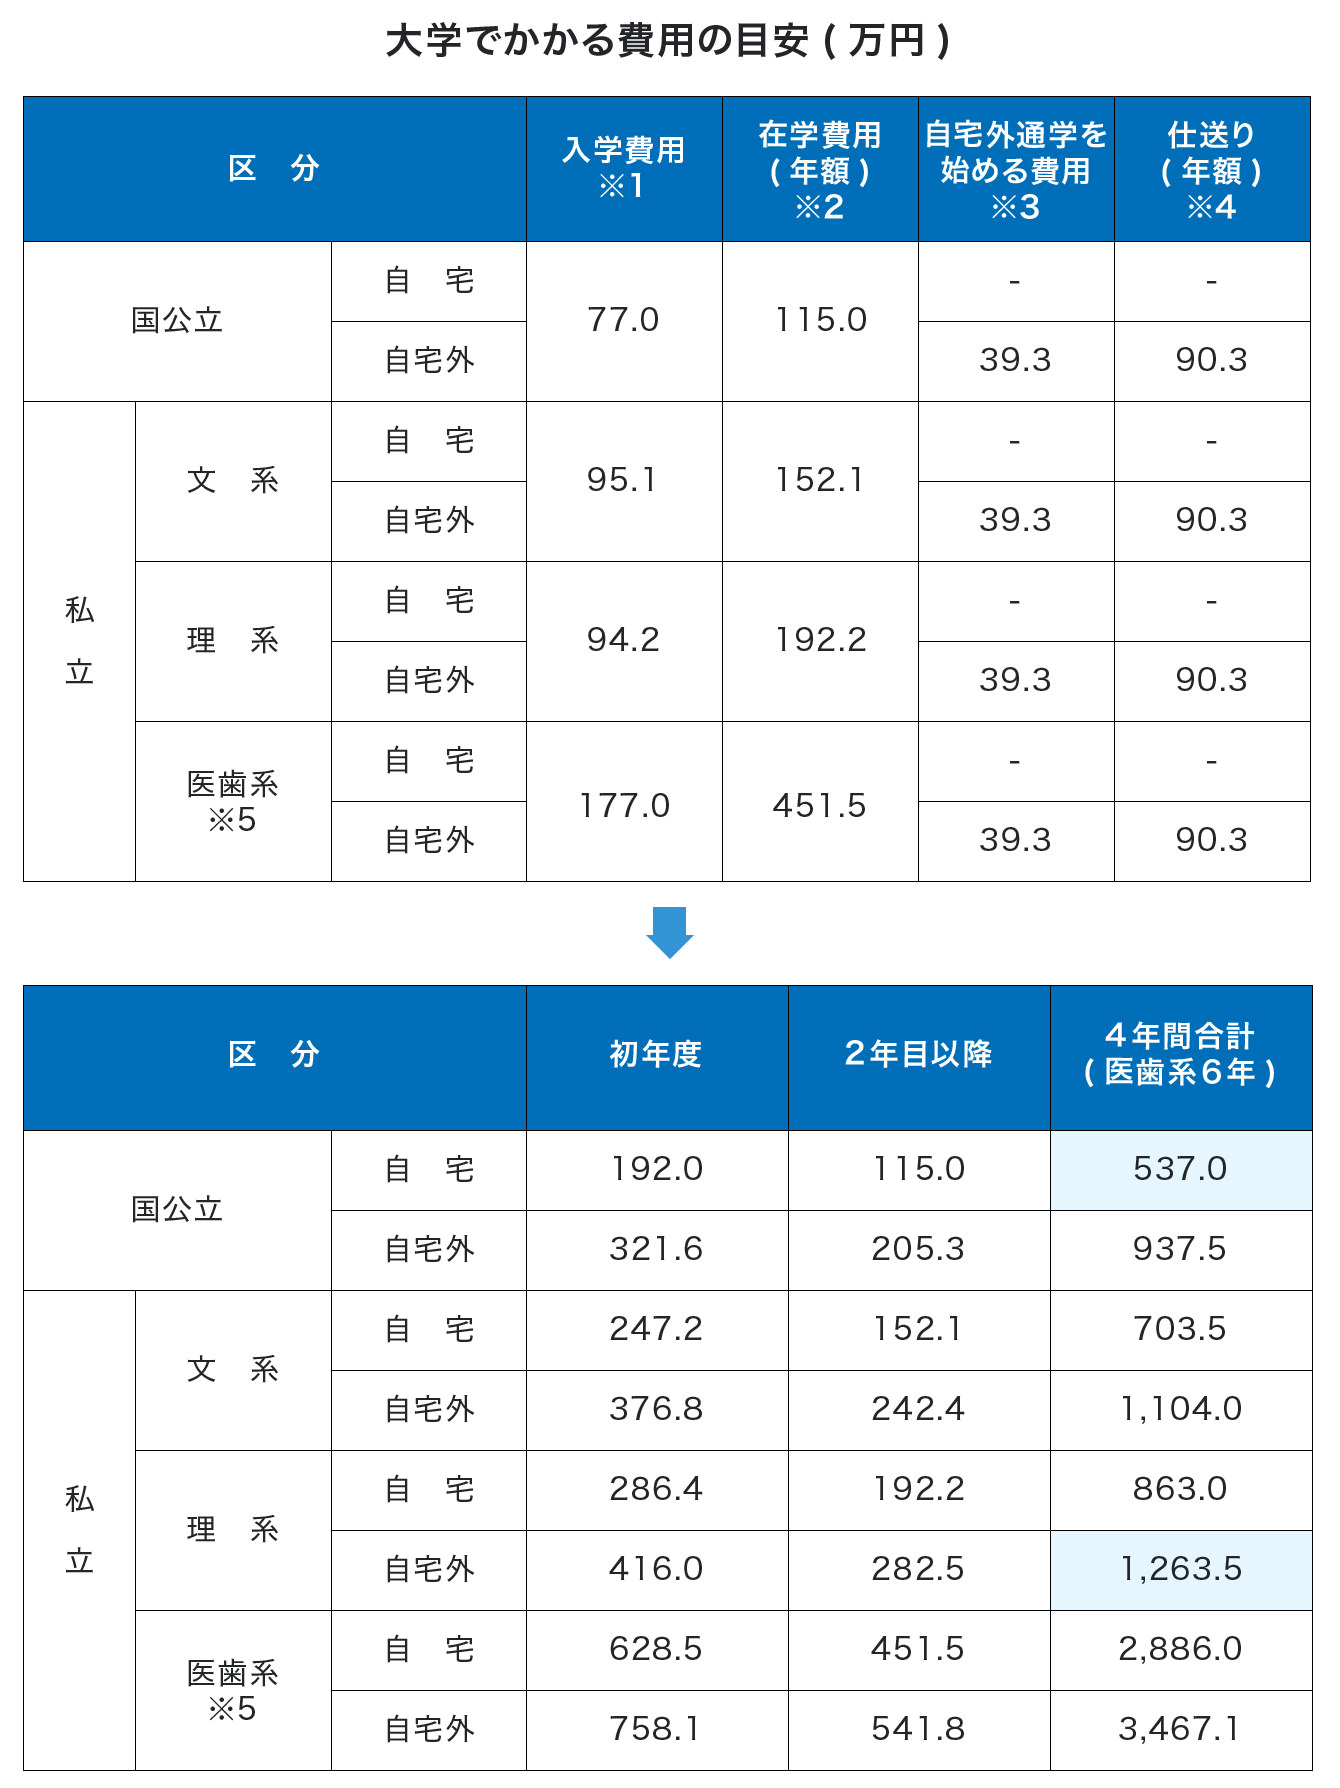
まず、国公立大学 学費 4年間 平均は、文部科学省が定める標準額に従う場合、入学金約28万2,000円、年間授業料約53万5,800円となり、4年間の総額は約242万5,400円です。国公立大学の大きな特徴は、法学部や経済学部などの文系学部でも、工学部や理学部などの実験・設備を要する理系学部でも、原則として学費が一律である点です。なお、医学部・歯学部などの6年制学部に進学した場合は、6年間で約350万円前後となります。
一方、私立大学は学部系統によって授業料や施設設備費の差が顕著です。私立大学文系 学費 4年間 総額は平均で約454万円(初年度約120万〜130万円、2年目以降年100万〜110万円前後)が相場となります。これに対し、実験設備費や材料費が加算される私立大学理系 学費 4年間は平均で約613万円に達し、文系と比べて約160万円高額になります。
さらに群を抜いているのが私立医学部 学費 6年間です。最も学費が抑えられている国際医療福祉大学などでも約1,850万円、一般的な私立医科大学では2,000万〜4,500万円超に上ります。大学学費 平均値 中央値 比較を行う際、私立医学部のような極端な高額層が全体の平均値を押し上げる傾向があるため、進路ごとの中央値やボリュームゾーンを見極める姿勢が欠かせません。
| 進路・学部系統 | 詳細・数値データ(学費総額) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国公立大学(文系・理系) | 約242万〜250万円(4年間) | 標準額:入学金28.2万+授業料53.58万/年 | 学部による差がなく家計への予測が立てやすい。ただし一部国立で授業料引き上げの動きあり。 |
| 私立大学(文系学部) | 約400万〜460万円(4年間平均:約454万円) | 初年度:約125万円 / 2年目以降:約105万円/年 | 私立の標準レンジ。自宅外通学になる場合は生活費の備えが成否を分ける。 |
| 私立大学(理系・理工系) | 約550万〜650万円(4年間平均:約613万円) | 初年度:約170万円 / 2年目以降:約145万円/年 | 実験実習費や設備費が加算される。大学院進学(+2年)まで見据えた資金設計が必須。 |
| 私立大学(医歯薬系・6年制) | 薬学:約1,200万〜1,400万円 医学:約2,000万〜4,500万円 | 医学部平均:約3,300万円(6年間) | 一般家庭の給与収入のみでの賄いは困難。特待生枠・地域枠・教育ローンの綿密な検討が必須。 |

【実態検証】「授業料だけ」では済まない!一人暮らしの生活費と大学4年間のリアル総費用
大学進学で家計を最も圧迫するのは、実は学費そのものよりも「居住形態の違い」です。JASSOの「学生生活調査」や各地の大学生協連の生活実態調査をもとに、4年間の生活費を含めたトータルコストを検証します。
大学4年間 費用 一人暮らしを想定した場合、毎月の仕送りや生活費(家賃、食費、光熱水道費、通信費など)は全国平均で月額約10万〜13万円(首都圏では13万〜15万円)が相場です。年間で約120万〜150万円、4年間では約500万〜600万円が純粋な生活費として学費に上乗せされます。
これを学費と合算すると、自宅通学と一人暮らしでは総負担額に劇的な差が生まれます。
- 国公立大学・自宅通学:学費約242万円 + 自宅通学生活費(交通費・小遣い等)約150万円 = 総額 約400万円
- 国公立大学・一人暮らし:学費約242万円 + 一人暮らし生活費約550万円 = 総額 約770万〜820万円
- 私立文系・自宅通学:学費約454万円 + 自宅通学生活費約150万円 = 総額 約600万〜650万円
- 私立文系・一人暮らし:学費約454万円 + 一人暮らし生活費約550万円 = 総額 約1,000万〜1,050万円
- 私立理系・一人暮らし:学費約613万円 + 一人暮らし生活費約550万円 = 総額 約1,150万〜1,200万円
SNSや知恵袋などのコミュニティでは、「地方から都市部の国公立大へ進学させたが、家賃と物価高で毎月の仕送りが10万円を超え、地元の私立大に自宅から通わせた方が安かった」「学業と研究が忙しくアルバイトができず、親の仕送り頼みになって家計が限界」といったリアルな声が多数寄せられています。「国公立=安上がり」という固定観念だけで進路を決めると、居住コストによって家計が立ち行かなくなるケースがある点に注意が必要です。
一般に知られていない盲点|教科書代・実習費・PC代…家計を直撃する「隠れ費用」の正体
大学生活の予算を組む際、多くの保護者や受験生が見落としがちなのが、大学の納付金一覧には明記されない大学 隠れ費用 教科書代 実習費などの諸経費です。これらは入学前後の短期間や各セメスターの開始時に突発的に発生します。
現場取材で判明した、4年間で家計から消えていく主な隠れ費用の実情は以下の通りです。
- ノートパソコン購入費(15万〜25万円):現在の大学ではBYOD(自身の端末持参)が原則必修です。特に工学部や情報系、デザイン系学部では高スペック(GPU搭載・大容量メモリ)が指定され、20万円以上の支出が初年度に必須となります。
- 教科書・専門書代(年間3万〜10万円):大学の専門書は1冊3,000円〜1万円を超えるものも珍しくありません。文系でも年間3万〜5万円、理系や法学部、医療系では年間8万〜10万円以上かかります。
- 資格・実習費・白衣代(10万〜50万円):教育学部の教育実習、看護・薬学・医療系の病院実習、農学部の現地実習などでは、実習費に加えて交通費や宿泊費、ユニフォーム代が自己負担となります。
- 留学・ゼミ合宿費用(20万〜80万円):国際系学部での短期留学必修プログラムや、文系ゼミの合宿費など、単位取得に関わる出費が学年途中で発生します。
- 就職活動費用(15万〜30万円):スーツ新調、証明写真、業界研究本、SPI対策模試、遠方企業への面接交通費や宿泊費など、大学3年後半から4年にかけてまとまった支出が集中します。
これらを合算すると、4年間で約100万〜150万円の追加出費が発生する計算になります。募集要項に記載された納付金ギリギリの資金計画では確実に予算不足に陥るため、最低でも100万円程度の「予備費」を見込んでおくことが鉄則です。
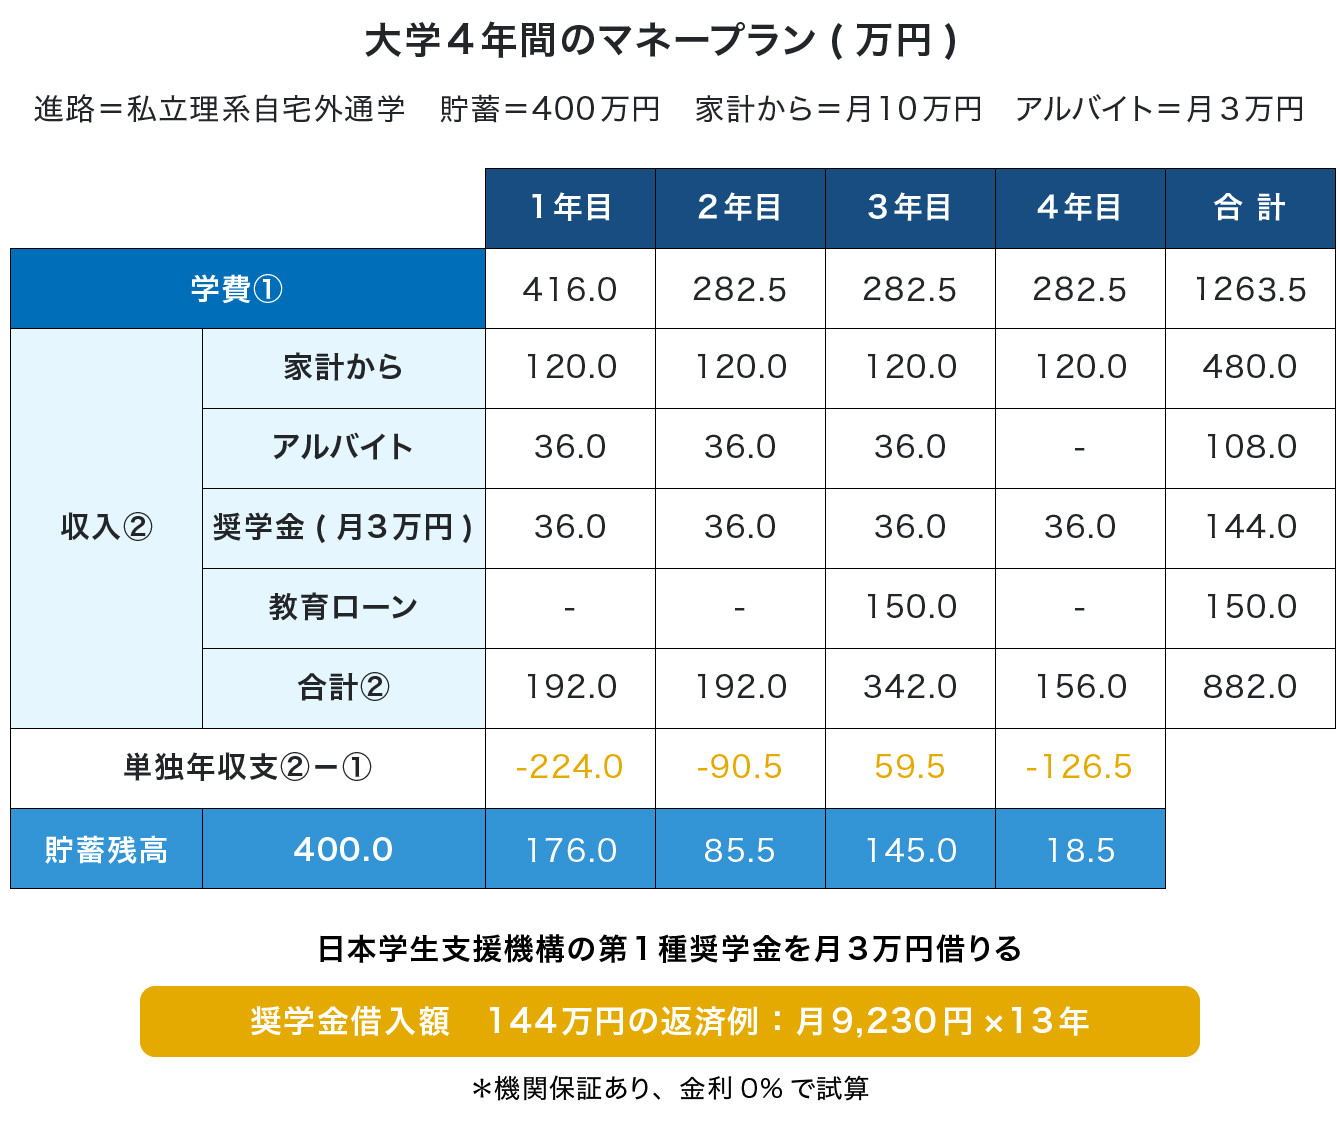
大学の学費が払えないときの現実的対処法|2026年最新の無償化・給付型奨学金・教育ローン
物価高や世帯収入の変動により、進学後や入学直前に「学費がどうしても払えない」という事態に直面した際、利用できる公的・私的なセーフティネットが存在します。2026年現在の最新制度を押さえておくことが重要です。
1. 2026年最新「高等教育の修学支援新制度(大学無償化)」
国が推進する大学無償化 制度 2026年最新の枠組みでは、住民税非課税世帯およびそれに準ずる世帯への「授業料等減免」と「給付型奨学金」に加え、扶養する子どもが3人以上いる「多子世帯」に対する大学授業料の無償化(減免)が本格展開されています。国公立大は授業料全額相当(年約54万円上限)、私立大は年約70万円程度を上限に減免が行われます。対象となる世帯年収の上限が大幅に緩和されているため、兄弟姉妹が多い家庭は日本学生支援機構(JASSO)のシミュレーターで確認することが推奨されます。
2. JASSO給付型・貸与型奨学金
返還不要の給付型奨学金 対象条件は、世帯収入基準(住民税非課税世帯〜年収目安に応じた各区分)と学業要件(高校の評定平均3.5以上、または明確な進学目的・学習意欲の面談確認)によって審査されます。これに該当しない場合でも、無利子の「第一種奨学金」や有利子の「第二種奨学金」といった貸与型奨学金を利用することで、月額2万〜12万円程度の資金を確保できます。
3. 国の教育ローン(日本政策金融公庫)の活用
公的融資である国の教育ローン 審査 評判を調査すると、民間の銀行系マイカーローンやフリーローンに比べて固定低金利(年2%台前半前後)で利用でき、世帯年収の上限枠が設けられているなど「中低所得者層に優しい融資」として高い支持を得ています。学生1人につき最大350万円(一定の要件で450万円)まで借入可能で、合格前でも申し込みができるため、入学金納付期日の資金つなぎとして極めて実用的です。
4. 大学独自の延納・分納・学費減免制度
大学学費 払えない 対処法として最も初動で取るべき行動は、大学の学生課・財務課窓口への相談です。多くの大学で「学費の分納(分割払い)」や「延納(支払い期限の数カ月延長)」制度が用意されています。申請書を提出することで、除籍や退学を回避しながら資金の手当てを行う猶予が生まれます。
【プロの結論】大学費用は「いつから・どう準備すべきか」と教育費破産を防ぐ境界線
教育費の工面において最も致命的な失敗は、「高校3年生の部活引退後に慌てて貯金通帳を確認する」ことです。では、大学費用 準備 いつから始めるのが正解なのでしょうか。
結論から言えば、「子どもが0歳〜未就学児の段階」から準備をスタートするのが唯一の王道です。中学校・高校期は塾代や部活動費などで毎月の家計支出がピークに達するため、貯蓄スピードが著しく鈍化します。児童手当を全額手を付けずに貯蓄へ回すだけで中学校卒業までに約200万円が蓄積されます。これに加えて新NISA(つみたて投資枠)や学資保険を活用し、高校卒業時点で子ども1人あたり300万〜500万円の現金を確保しておくのが理想的なロードマップです。
【プロの結論】おすすめできる進路・慎重になるべき家庭の判断基準
家族社会学およびファイナンシャルプランニングの視点から見ると、親の過剰な見栄や「子どもに1円も借金を背負わせたくない」という過度な自己犠牲が、親自身の老後破産や熟年期の生活困窮を招くケースが近年急増しています。
- 無理のない進学プランが組める家庭:
- 高校卒業時点で学費総額の50%以上のキャッシュが準備できている。
- 一人暮らしをさせる場合、毎月の家計収支から仕送り額を捻出しても老後資金の積立を継続できる。
- 子どもと奨学金(借入額・返済負担)についてオープンに話し合い、共通認識が持てている。
- 進路の再検討・慎重な設計が必要な家庭:
- 教育ローンを満額(350万円以上)借り入れなければ入学金を支払えない状態にある。
- 「国公立だから大丈夫」と一人暮らしの生活費計算を甘く見積もっている。
- 親の退職金全額を大学学費に充当しようとしている(老後破産リスク大)。
学費支援制度をフル活用しつつ、自宅から通える大学の選定や、貸与型奨学金を本人が一部負担する前提での親子間ルール作りなど、健全な「家計の境界線」を保つことこそが最大の防衛策となります。
【大学 4 年間 学費】に関するよくある質問(FAQ)
Q1:国公立大学と私立大学で、4年間の学費差は具体的にどれくらいありますか?
A1:授業料と入学金の差だけで、国公立(約242万円)と私立文系(約454万円)で約212万円、私立理系(約613万円)とは約371万円の差があります。さらに私立医学部(6年制:平均約3,300万円)と比較すると3,000万円前後の極めて大きな開きが生じます。
Q2:2026年から拡充された多子世帯の大学無償化は、本当にお金が一切かからないのですか?
A2:全額が無料になるわけではありません。支援には国公立大で年間約54万円、私立大で年間約70万円などの「減免上限額」が設定されています。私立大学の授業料(年100万円超)や施設設備費、生活費、教科書代などは自己負担として残るため、一定の持ち出し資金が必要です。
Q3:学費の納付期日に間に合わない場合、すぐに退学処分になってしまいますか?
A3:直ちに除籍されることは稀です。納付期日前に大学の学生課や会計課へ「延納願」や「分納願」を提出すれば、数カ月間の納付猶予が認められるケースがほとんどです。無断で滞納すると除籍対象となるため、払えないと分かった時点で速やかに大学窓口へ相談してください。
Q4:高校3年生から大学費用の準備を始めても間に合いますか?
A4:預貯金だけで全額を用意するのは困難ですが、公的制度を組み合わせることで進学は十分可能です。低金利の「国の教育ローン」で初年度納付金を立て替えつつ、入学後は学生本人が「JASSO奨学金」を利用して月々の生活費や学費を補填するスキームを構築することで進学を実現できます。
まとめ:今後の動向と失敗しないための判断基準
大学4年間の学費は、国公立で約242万円、私立文系で約454万円、私立理系で約613万円がベースとなり、一人暮らしを伴う場合はさらに500万〜600万円の生活費が加算されます。これに加えて教科書代やPC購入費、就活費といった100万円規模の「隠れ費用」が発生するのが現実です。
2026年度以降の進学においては、単に「パンフレットの学費一覧」を見るだけでなく、生活費を含めたトータルコストの算出、2026年最新の多子世帯支援や給付型奨学金の該当有無の確認、そして早期からの積立計画が不可欠です。制度を正しく理解し、親子で率直な対話を重ねながら、家計破綻を防ぐ現実的な進路設計を進めていきましょう。 (出典: 大学 4 年間 学費(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。