手書き領収書はインボイス後も有効?経費で落とす必須項目と落とし穴
ビジネスの現場や日々の会食、出張時のタクシー移動などにおいて、今なお受け取る機会が多い手書きの領収書。デジタル化やキャッシュレス決済が標準となった現在でも、個人経営の飲食店や昔ながらの専門店では手書き領収書が日常的に発行されています。しかし、インボイス制度(適格請求書等保存方式)の定着に伴い、「手書きの領収書は経費としてそのまま認められるのか」「インボイスの要件を満たしていないと仕入税額控除が否認されるのではないか」といった現場の不安や疑問は後を絶ちません。
結論から言えば、手書きの領収書であっても法律上定められた必須記載項目を網羅していれば、インボイス(適格請求書・適格簡易請求書)として完全に有効です。ただし、従来の慣習であった「宛名は上様で」「但し書きはお品代で」といった曖昧な運用は通用しなくなっており、税務調査や社内監査で否認される重大なリスクを孕んでいます。本稿では、手書き領収書にまつわる法的効力の真実から、書き方・受け取り方の厳格なルール、5万円以上の収入印紙の判定基準、電子帳簿保存法への対応までを徹底的に検証・解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手書き領収書も必要項目を満たせばインボイスとして有効であり、様式や手書き・手押しスタンプ自体に法的な制限はない。
- 要点2:「上様」宛名や「お品代」表記は仕入税額控除の否認リスクが高く、13桁の登録番号や税率区分記載の漏れに厳重な注意が必要。
- 要点3:印紙税の5万円判定は税抜価格が基準であり、社内精算では品目が詳細に印字されたレジレシートの方が証拠力として優れるケースも多い。
【制度の真実】手書き領収書はインボイス後も有効か?現場が恐れる法的効力の境界線
国税庁が公表しているガイドラインおよび消費税法の規定において、適格請求書の媒体や作成方法に特定の指定はありません。手書きの紙であっても、レジから出力されたレシートであっても、あるいはPDFなどの電子データであっても、「法律が求める必要事項が正確に記載されているか否か」のみが判断基準となります。したがって、手書き領収書の法的効力はインボイス制度導入後も失われていません。
ただし、交付する側(売手)が適格請求書発行事業者の登録を済ませていなければ、手書き領収書を発行しても受手側は原則として消費税の仕入税額控除を受けることができません。事業者間取引(B2B)において交付義務が生じる「適格請求書」と、小売業・飲食業・タクシー業などの不特定多数を相手にする業種に認められる「適格簡易請求書(簡易インボイス)」では、求められる記載要件に明確な違いが存在します。
日々の経費精算において手書き領収書を受け取った際は、まず発行元が適格請求書発行事業者であるか、そして領収書上に「T+13桁の法人番号・数字」からなる登録番号が明記されているかを確認することが、損をしないための防衛ラインです。

【完全チェック表】不備をなくす手書き領収書の書き方と記載要件
手書き領収書を発行する、あるいは受け取る際にミスが多発しているのが、軽減税率(8%)と標準税率(10%)が混在するケースにおける税率区分記載と消費税額の算出です。手書き領収書の書き方において、記載漏れが1カ所でもあると、税務上の有効性を欠く書類とみなされる恐れがあります。
| 領収書の種類・項目 | 必須記載項目(要件) | 手書き時の実務ルール | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 適格請求書 (一般B2B取引) | ①発行者の氏名・名称&登録番号 ②取引年月日 ③取引内容(軽減税率の対象である旨) ④税率ごとに区分した対価の額及び適用税率 ⑤税率ごとに区分した消費税額等 ⑥書類の交付を受ける事業者の氏名・名称 | 登録番号の手書き記載またはゴム印押印が必須。宛名の省略は不可。 | 項目数が多いため手書きは記入ミスが起きやすい。複写式インボイス専用伝票の使用を推奨。 |
| 適格簡易請求書 (飲食・小売・タクシー等) | ①発行者の氏名・名称&登録番号 ②取引年月日 ③取引内容(軽減税率の対象である旨) ④税率ごとに区分した対価の額 ⑤「税率ごとに区分した消費税額等」または「適用税率」のいずれか | 宛名の記載は省略可能。消費税額または適用税率のどちらか一方の明記で足りる。 | 店舗オペレーション上は手書きよりも自動計算レシートを発行する方が遥かに安全。 |
| 従来の領収書 (免税事業者・区分記載) | 登録番号なし、税率区分の対価記載のみ | 登録番号がないためインボイスとしては無効。 | 受手側の経理で経過措置の計算処理(80%控除等)が必要となり、現場の負担が増加する。 |
多くの店舗で見受けられる登録番号のゴム印(スタンプ)押印は国税庁により正式に認められています。万が一スタンプがない場合でも、店主や担当者が登録番号を手書きで直接記入すれば適格請求書としての効力は完全に保たれます。ただし、番号が1文字でも誤っていると無効扱いとなるため、受領時の厳重な目視照合が欠かせません。
【実態検証】「宛名の上様」「お品代」は即アウト?税務調査と社内精算のリアル
昭和から平成にかけて広く用いられてきた「宛名:上様」「但し書き:お品代」という慣例は、経費の現場においてトラブルの元凶となっています。
企業の経理担当者や顧問税理士への取材によると、「宛名が『上様』の手書き領収書は、社内規定で一律精算不可に設定している」という声が多数を占めています。簡易インボイスの発行が認められる小売業や飲食店であれば、法的には宛名なしの領収書であっても税務上の仕入税額控除は可能です。しかし、企業側のガバナンス視点では、私的な飲食や個人的な買い物を会社の経費に付け替える不正受給(私的流用)を防ぐため、正規の会社名が明記されていない領収書を排除する内規が敷かれています。
また、手書き領収書の但し書きに「お品代等として」と記載されている場合、何を購入したのかが第三者に証明できません。税務調査官から「事業関連性の立証が不十分」と指摘され、交際費や会議費としての損金算入を否認されるリスクがあります。手書き領収書を発行してもらう際は、必ず「ご飲食代(4名様分)」「〇〇プロジェクト用文具代」「書籍代(専門書2冊)」など、具体的かつ客観的な品名を記載してもらうことが鉄則です。
なお、「手書き領収書に社印や角印の押印がないと無効になるのか」という疑問が頻出しますが、日本の商法および税法上、領収書への押印は必須要件ではありません。印鑑がなくても取引事実と必要項目が揃っていれば法的効力は成立します。ただし、偽造や改ざんの抑止力として、また企業の商習慣上の信頼担保として角印・社印を押印することが実務上強く推奨されています。
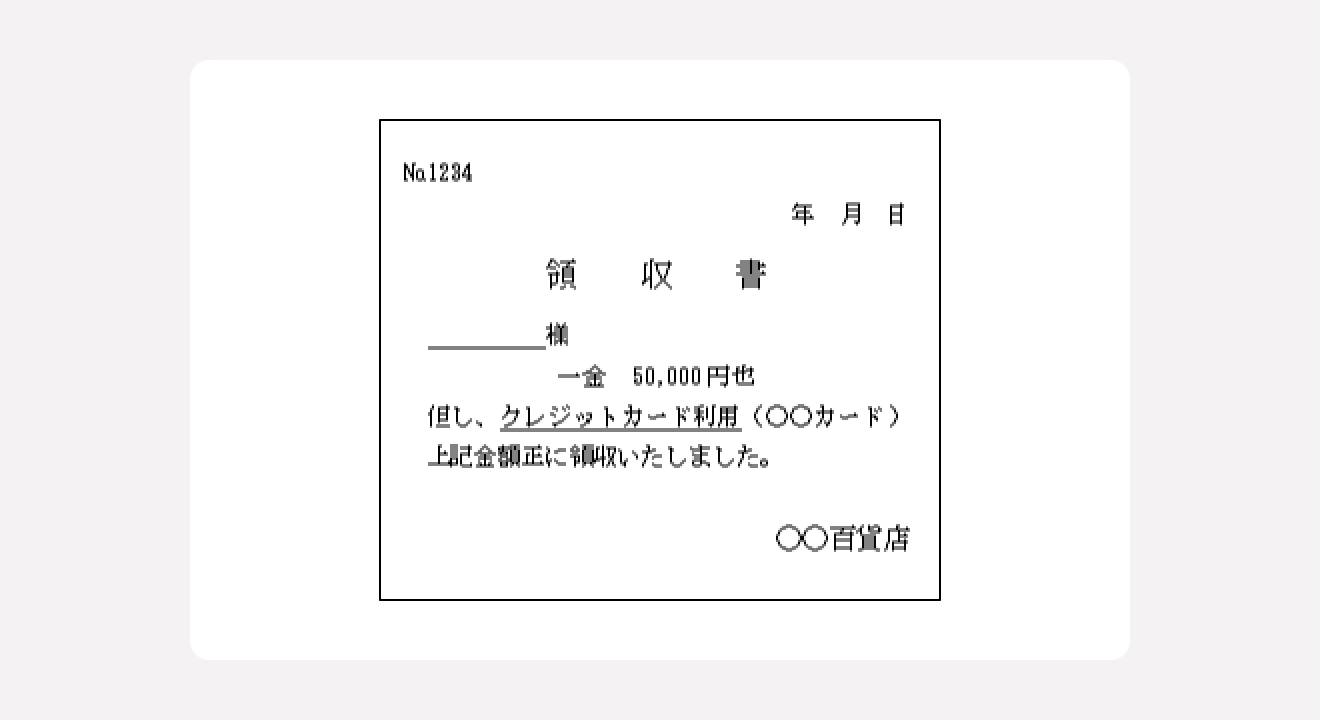
【盲点と誤解】5万円以上の収入印紙ルールと「レシートの方が安全」な構造的理由
手書き領収書を巡る最大の落とし穴の一つが、印紙税法に基づく収入印紙(5万円以上)の貼付義務です。非課税枠の判定基準において、現場では今なお多くの誤解が存在します。
印紙税の判定基準となる「受取金額」は、領収書内に消費税額が明確に区分記載されている場合、税抜金額で判定します。例えば、税込54,780円(税抜49,800円・消費税4,980円)の取引において、領収書に「税抜金額49,800円、消費税額4,980円」と明記されていれば、5万円未満と判定されるため収入印紙の貼付は不要(非課税)となります。しかし、単に「54,780円」と総額のみが手書きされている場合は、5万円以上の受取書とみなされ、200円の収入印紙を貼って消印を押す義務が発生します。
仮に収入印紙が貼られていなくても領収書自体の法的効力(領収の証拠能力)は無効になりませんが、発行者側には過怠税(本来の印紙税額の3倍)が課されるリスクがあります。
ここで知っておくべき決定的な事実が、「経費精算 レシート 手書き 違い」における証拠力の逆転現象です。
かつては「レシートよりも手書き領収書の方が格上」と信じられていましたが、現代の税務実務においてはPOSレジから発行される明細付きレシートの方が遥かに証拠力が高いと評価されます。レシートには購入日時、店舗名、単品ごとの商品名、適用税率(8%・10%の自動判定)、支払方法が一切の改ざん余地なく印字されているためです。わざわざ手書き領収書に書き直してもらい「お品代」とする行為は、かえって情報の透明性を失わせ、税務リスクを高める結果となります。
【実務と保存】電子帳簿保存法のスキャナ保存と経理現場の対応
経理のペーパーレス化が進む中、紙で受領した手書き領収書をスマートフォンのカメラで撮影したりスキャナで読み取って保存する「電子帳簿保存法 スキャナ保存」の運用が定着しています。
手書き領収書をスキャナ保存する場合、解像度(200dpi以上)やカラー画像要件に加え、「文字が鮮明に読み取れること」が厳格に求められます。薄い鉛筆書きや摩擦で消えるボールペンで書かれた領収書、インクが滲んで登録番号や金額の判読が難しい領収書は、要件を満たさないとしてスキャン保存が無効になるリスクを抱えています。
また、AI-OCR技術による自動読み取りが進む現代の会計システムにおいて、崩し字や手書き特有の筆跡はデータ認識エラーを引き起こしやすく、経理部門の手動修正コストを増大させる要因となっています。業務効率化の観点からも、手書き領収書の受領は最小限に抑えることが企業全体の生産性向上につながります。
【プロの結論】経理トラブルを防ぐ組織ガバナンスと手書き受領時の行動基準
組織における経費精算トラブルや不正リスクを防止するためには、個人の感覚に頼らない「境界線(社内コンプライアンス基準)」の徹底が不可欠です。手書き領収書を扱う際は、以下の判断基準を徹底してください。
【手書き領収書を受け取るべき・許容されるケース】
・個人タクシーや小規模個人商店など、POSレジやプリンターが物理的に存在しない場合
・冠婚葬祭の受付や地域の催事など、臨時で現金決済を行った場合
※いずれも「登録番号の有無確認」「正確な会社名」「具体的な品名」の記入依頼が絶対条件。
【手書き領収書を避けるべき・レシート受領を徹底すべきケース】
・POSレジが稼働しているコンビニ、スーパー、チェーン系飲食店、量販店での購入時
・軽減税率対象品目(テイクアウト食品等)と標準税率品目(消耗品等)を同時に購入した場合
・宛名を「上様」、但し書きを「お品代」として曖昧に処理しようとする場合

【手書き領収書】に関するよくある質問(FAQ)
Q1:受け取った手書き領収書の登録番号が間違っていた場合、自分で書き直してもよいですか?
A1:受領者が領収書の記載内容をペンや修正液で加筆・修正することは法律上認められていません。改ざんとみなされる恐れがあるため、必ず発行元に連絡して正しい内容で再発行を依頼してください。
Q2:手書き領収書に宛名がない場合、経費として一切認められませんか?
A2:飲食業、小売業、タクシー業などから受領した「適格簡易請求書」に該当する領収書であれば、税法上は宛名なしでも仕入税額控除が認められます。ただし、社内規程によって宛名のない領収書の精算を禁止している企業が多いため、事前の社内確認が必要です。
Q3:手書き領収書に印鑑(角印)が押されていませんが、税務上問題ありませんか?
A3:法律上、領収書への押印は必須要件ではないため、印鑑がなくても適格請求書の記載事項が揃っていれば税務上完全に有効です。ただし、偽造防止や企業の信用確認の観点から押印を求める商習慣が根強く残っています。
Q4:5万円以上の手書き領収書に収入印紙が貼られていませんでした。経費精算は無効になりますか?
A4:収入印紙が貼られていなくても、領収書自体の証拠能力や経費精算の効力は失われません。印紙税の納税義務は発行元(売手)にあるため受取側の経費処理には影響しませんが、コンプライアンス上は望ましくない状態です。
まとめ:手書き領収書の最新ルールを押さえて確実な経費精算を
インボイス制度が定着した現代においても、手書き領収書は所定の要件を満たすことで法的な効力を維持し続けています。しかし、その有効性は「登録番号の正確性」「税率ごとに区分された金額表記」「具体的で客観的な但し書き」「正確な宛名記載」という厳格なルールの遵守の上に成り立っています。
曖昧な慣習に頼った処理は、社内精算の遅延や税務調査での控除否認といった実害を招きます。手書き領収書を受け取る際はその場で記載内容を厳しく確認し、明細が印字されるPOSレシートが発行可能であればレシートを優先して保管・活用することが、トラブルを防ぎ確実に経費を計上するための最適な選択です。 (出典: 手書き 領収 書(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。