地震保険は本当に必要か?いらない派の盲点と後悔しない新基準
マイホームの購入や火災保険の更新時、多くの人が頭を悩ませるのが「地震保険に加入すべきかどうか」という問題です。毎年の固定費を抑えたい家計にとって、決して安くない保険料は重い負担となります。ネット上やSNSでは「満額出ないから不要」「保険料が高すぎて損をする」といった否定的な意見が散見される一方で、損害保険料率算出機構が発表する最新データでは、火災保険加入者の地震保険付帯率は全国平均で70%近くに達し、加入率は高水準を維持しています。
日本列島で暮らす以上、大規模地震のリスクを完全にゼロにすることは不可能です。しかし、仕組みや支払基準を正確に理解しないまま契約すると「いざという時に補償が足りず後悔した」という事態に陥りかねません。2026年現在の最新改定動向、保険料の相場、戸建て・マンション・賃貸それぞれのリアルな補償実態を紐解き、地震保険の要否を見極める決定的な判断基準を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:地震保険は「建物を元通りに再建する保険」ではなく、被災後の当面の生活費や二重ローン破綻を防ぐための「生活再建支援保険」である。
- 要点2:火災保険金額の最大50%(建物上限5,000万円・家財上限1,000万円)までしか補償されないため、全額補償を期待していると大きな失望につながる。
- 要点3:住宅ローン残債が多い世帯や手元資金が500万円未満の世帯は加入必須だが、十分な金融資産を持つ持ち家層や最小限の家具しかない賃貸住まいは見送る選択肢もある。
【2026年最新動向】なぜ「地震保険はいらない」と言われるのか?4つの決定的な理由
地震大国・日本において、なぜ一部の専門家やユーザーは「地震保険はいらない」と主張するのでしょうか。そこには感情論ではなく、制度設計上の構造的な制約とコストパフォーマンスに対する冷徹な計算が存在します。
1. 補償上限が「火災保険の最大50%」に制限されている
地震保険の最大の盲点は、どれほど手厚いプランを組んでも、火災保険の契約金額の30%〜50%までしか補償されないという法律上の制限(地震保険に関する法律)です。さらに建物は5,000万円、家財は1,000万円という明確な上限額が定められています。たとえば、3,000万円の住宅を建てて火災保険を3,000万円で設定した場合、地震保険で受け取れる保険金は最大でも1,500万円にとどまります。「全壊しても同じ家を建て直すことはできない」という事実が、不要論の最大の根拠となっています。
2. 地震保険の単独加入ができない契約構造
「地震のリスクだけをピンポイントで備えたい」と考えても、地震保険は単独での加入が一切認められていません。必ず主契約である火災保険とセットで契約・更新する必要があります。この仕組みにより、火災保険料に加えて数万円から十数万円の追加コストが毎年上乗せされるため、家計への負担感が際立つのです。
3. 一部損・半損・全損の査定ハードルに対する不満
実際の損害額(修理見積もり)がそのまま支払われる実損払いの火災保険とは異なり、地震保険は「全損(100%)」「大半損(60%)」「小半損(30%)」「一部損(5%)」の4段階の定額給付方式を採用しています。外壁に無数のクラックが入り、数百万円の修繕費用が見込まれるケースでも、主要構造部の損害割合が基準に達しなければ「一部損(5%給付)」と判定され、わずかな保険金しか受け取れないトラブルが後を絶ちません。
4. 危険地域における保険料の高騰
損害保険料率算出機構によるリスク評価の見直しや構造改革に伴い、南海トラフ巨大地震や首都直下地震の想定震源域に位置する地域では保険料率が高止まりしています。特に東京都・神奈川県・静岡県などの木造住宅では、年間数万円単位の保険料が必要となり、「費用対効果が見合わない」と判断して加入を見送る世帯が増加しています。

【実態検証】被災現場と加入率推移データが明かす「生活再建のリアル」
損害保険料率算出機構の公表資料によると、火災保険契約者のうち地震保険を同時に契約する割合(付帯率)は、2000年代初頭の約35%から右肩上がりに上昇し、現在では全国平均で約70%前後を推移しています。世帯単位の加入率も35%を超え、防災意識の定着とともに加入者数は着実に伸びています。
では、過去の大規模震災で実際に被災した人々は、地震保険をどう評価しているのでしょうか。被災者の手記や現地調査の証言からは、制度への不満と同時に、切実な救済の実態が浮かび上がります。
東日本大震災や能登半島地震で全壊判定を受けた被災者の手記には、次のような生々しい告白が残されています。
「家が跡形もなく流された時、途方に暮れたのは残された2,500万円の住宅ローンでした。地震保険から支払われた1,200万円がなければ、仮設住宅に入りながらのローン返済と新生活の立ち上げは不可能で、確実に自己破産していました」
公的支援制度である「被災者生活再建支援金」は、住宅が全壊しても最大300万円(基礎支援金100万円+加算支援金200万円)しか支給されません。義援金を合わせても数百万程度が限界です。つまり、地震保険の真の役割は「建物を元通りにすること」ではなく、「住宅ローン破綻を防ぎ、生活基盤を立て直すための現金を確保すること」にあります。この本質を理解しているかどうかが、必要性を判断する決定的な分水嶺となります。
【物件別・徹底比較】マンション・戸建て・賃貸における必要性と保険料相場
地震保険の必要性は、居住形態(持ち家戸建て、分譲マンション、賃貸住宅)によって根本から異なります。それぞれの構造リスクと保険料相場を整理しました。
| 住形態・構造 | 詳細・年間保険料相場(目安) | 主な被災リスクと損害箇所 | 編集部の必要性判定 |
|---|---|---|---|
| 持ち家・木造戸建て (新耐震・耐震等級1〜3) | 年額 25,000円〜45,000円 (保険金額1,500万円設定時) | ・倒壊・傾き・基礎の破損 ・火災による全焼 ・津波による流失 | 【必須】 建物倒壊と地盤被害のリスクが極めて高く、未加入は生活破綻に直結。 |
| 持ち家・鉄筋コンクリート(RC)戸建て | 年額 12,000円〜22,000円 (保険金額1,500万円設定時) | ・外壁亀裂・不同沈下 ・内装および設備の破損 | 【推奨】 構造は強いが地盤沈下や高額な修繕費への備えが必要。 |
| 分譲マンション (専有部分+家財) | 年額 8,000円〜18,000円 (専有建物500万+家財300万) | ・専有部の内装・配管破裂 ・高層階の家財転倒・損壊 ・給排水逆流による水損 | 【状況次第・家財中心】 建物倒壊リスクは低いが、家財破損や専有配管の補修費用として検討。 |
| 賃貸住宅 (家財のみ加入) | 年額 2,000円〜5,000円 (家財300万円設定時) | ・家具・家電製品の破損 ・避難先への引っ越し費用 | 【不要〜任意】 高価な家具・電化製品がない単身者は見送っても影響は軽微。 |
分譲マンションにおける大きな誤解として、「建物全体が倒壊しないから地震保険はいらない」という意見があります。しかし、個人が加入する地震保険は「専有部分(室内の壁紙、間仕切り、床、専用配管など)」と「家財」が対象です。建物の外壁やエレベーターなどの共用部分は、管理組合が一括して共用部地震保険に加入するため、個人の契約とは切り離して考える必要があります。
なお、地震保険料は所得税で最大5万円、住民税で最大2万5,000円の「地震保険料控除」が年末調整や確定申告で適用されます。課税所得に応じた所得税・住民税の還付が受けられるため、実質的な保険料負担は表の金額よりも10〜20%程度軽減されます。
一般に知られていない盲点とネットの誤解|損害判定とハザードマップの罠
契約後に「こんなはずではなかった」と後悔する人の大半は、損害認定の基準と立地リスクの評価を誤っています。ネット上で広まる俗説を検証します。
「新耐震基準・免震構造だから被災しない」という誤解
建築基準法の新耐震基準や耐震等級3の住宅は、震度6強から7クラスの揺れでも「命を守る(倒壊しない)」ことを主眼に設計されています。しかし、「倒壊しないこと」と「無傷で住み続けられること」は同義ではありません。構造躯体に深刻なダメージを負えば、大規模な補修工事や建て替えが必要になります。なお、耐震等級(1〜3)や免震建築物に応じた割引制度(10%〜50%割引)が用意されているため、高耐震住宅ほど保険料は割安に設定できます。
損害判定のリアル:一部損(5%)の現実
地震保険の鑑定は、日本損害保険協会の統一基準に基づき調査員が行います。主要構造部(柱、梁、基礎、外壁、屋根)の損害額が建物の時価の3%以上20%未満の場合、「一部損」として保険金額の5%が支払われます。たとえば、保険金額1,500万円の場合、受け取れる保険金はわずか75万円です。外壁補修に200万円かかる見積もりが出ても、判定が一部損であれば75万円しか出ません。この仕組みを理解していないと、給付時に大きな不満を抱くことになります。
ハザードマップが示す複合リスク
国土交通省の「重ねるハザードマップ」で自宅周辺の地盤増幅率、液状化危険度、津波浸水想定を確認することは不可欠です。揺れそのものに強い住宅であっても、地盤の液状化による建物の傾きや地滑りに巻き込まれた場合、修繕には1,000万円を超える巨額費用が発生します。ハザードマップで危険地域に指定されている場合、地震保険の優先度は跳ね上がります。
【プロの結論】地震保険に入るべき人・慎重になるべき人の判断基準
金融工学やリスクマネジメントの観点において、保険とは「発生確率は極めて低いが、万が一発生した際に自力ではリカバリーできない破滅的損失」に備える金融商品です。この原則に基づき、加入すべき層と見送りを検討できる層を分類しました。
【加入を強く推奨する人の条件】
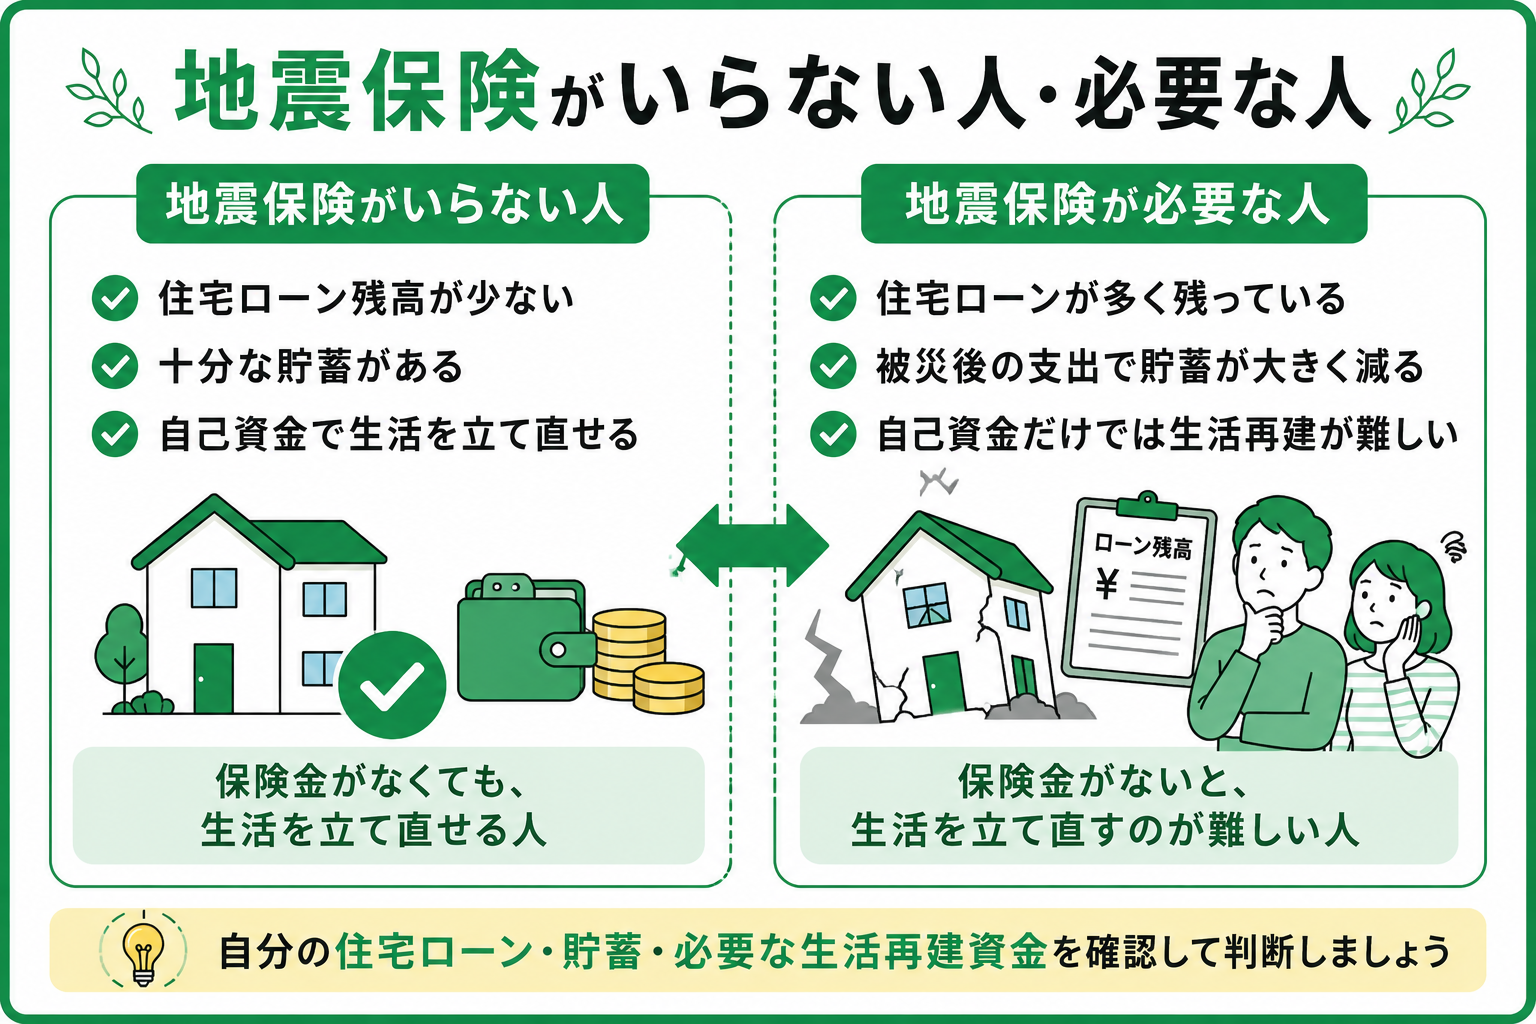
- 多額の住宅ローンを抱えている世帯:建物が損壊した際、残債と新生活費用の「二重ローン状態」に陥るリスクを回避するため必須。
- 手元の流動資産(預貯金など)が500万円未満の世帯:被災直後の当面の生活費、賃貸への転居費用を自己資金だけで賄えない場合。
- 木造一戸建てに住んでいる世帯:構造上、火災の延焼や倒壊リスクがマンションに比べて格段に高い。
- ハザードマップで液状化・津波・土砂災害の危険エリアに該当する地域:地盤そのものの破壊は建物の耐震性能だけでは防げない。
【慎重に検討・見送りが可能な人の条件】
- 住宅ローンを完済し、1,000万円以上の金融資産がある世帯:万が一全壊しても自己資金で生活拠点を再構築できるため、保険料を資産運用に回す選択が合理的。
- 高台・強固な地盤に建つ新築RC造マンションの居住者:建物倒壊のリスクが極めて低く、専有部の被害も限定的と予測される場合。
- 単身の賃貸住まいで、高額な家財・コレクションを保有していない人:退去して別の賃貸に身軽に移転できるため、家財の地震保険料を支払うメリットが薄い。
【地震保険は必要か】に関するよくある質問(FAQ)
Q1:地震保険だけを後から追加契約したり、途中で解約することはできますか?
A1:はい、可能です。火災保険の保険期間の途中であっても、いつでも地震保険を追加契約できます。同様に、家計の見直し等で地震保険部分だけを中途解約することも認められており、残りの保険期間に応じた未経過保険料が返還されます。
Q2:地震が原因で起きた火災は、通常の火災保険で補償されますか?
A2:一切補償されません。地震の揺れによる電気配線のショートやストーブ転倒、または近隣からの延焼火災による損害は、通常の火災保険では免責条項に該当し、保険金が支払われません。地震起因の火災に備えるには、地震保険の加入が必須です。
Q3:地震保険金額を火災保険と同じ「100%補償」にする方法はありませんか?
A3:政府が再保険を行う公的な地震保険単体では最大50%が上限ですが、一部の損害保険会社が提供している「地震危険等上乗せ特約」や共済の上乗せプランを活用することで、補償割合を最大100%まで拡大することが可能です。ただし、その分月々の保険料負担は大幅に増加します。
Q4:賃貸住宅で不動産会社から地震保険の加入を強く勧められますが、断っても問題ありませんか?
A4:法的な加入義務はありません。賃貸契約で必須とされるのは通常、大家に対する「借家人賠償責任保険」を含む火災保険です。地震保険はあくまで入居者自身の家財を守るための任意加入であるため、不要と判断した場合は外すことができます。
まとめ:将来の破綻を防ぐための賢い地震保険の選び方
地震保険を「元通りの家を建て直すための投資」と捉えると、補償割合の低さや査定基準に失望することになります。しかし、「大規模災害時に家族が路頭に迷わず、住宅ローン破綻を回避して生活をリセットするためのセーフティネット」と再定義すれば、その重要性は明確になります。
判断に迷った際は、以下の3つのステップで客観的に評価してください。
- 自宅のハザードマップを確認し、地盤増幅率・津波・液状化リスクを把握する。
- 現在の住宅ローン残高と、すぐに引き出せる世帯の純預貯金額を計算する。
- 耐震等級割引(最大50%)や地震保険料控除を考慮した実質負担額を算出し、家計とのバランスを比較する。
固定観念やネットの極論に惑わされず、自らの資産状況と住環境に合わせた的確な選択を行い、万が一の事態にも揺るがない生活防衛体制を構築してください。 (出典: 地震 保険 は 必要 か(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。